

การหดเมทริกซ์ความแปรปรวนร่วมแบบ Ledoit–Wolf: สูตร เมทริกซ์เป้าหมาย และความเสี่ยงพอร์ต
เรียนรู้ว่าการหดเมทริกซ์ความแปรปรวนร่วมเชิงเส้นแบบ Ledoit–Wolf ผสมเมทริกซ์ตัวอย่างกับเมทริกซ์เป้าหมายที่มีโครงสร้างอย่างไร เป้าหมายสหสัมพันธ์คงที่ทำงานอย่างไร และค่าประมาณนี้บอกอะไรเกี่ยวกับพอร์ตได้หรือไม่ได้
ในคู่มือนี้เหตุใดแบบจำลองพอร์ตจึงหดความแปรปรวนร่วมจากตัวอย่าง
สรุปสั้น
การหดแบบเชิงเส้นของ Ledoit–Wolf นำเมทริกซ์ความแปรปรวนร่วมจากตัวอย่างมาผสมกับเมทริกซ์เป้าหมายที่มีโครงสร้างตามที่เลือก โดยใช้น้ำหนักที่ประมาณจากข้อมูลเพื่อแลกเปลี่ยนระหว่างสัญญาณรบกวนจากการสุ่มตัวอย่างกับสมมติฐานของเป้าหมาย เมทริกซ์เป้าหมายเป็นส่วนหนึ่งของวิธีนี้: เป้าหมายแบบดัชนีเดียว แบบเมทริกซ์เอกลักษณ์ที่ปรับสเกล และแบบสหสัมพันธ์คงที่เป็นตัวประมาณคนละแบบ การหดอาจช่วยทำให้ค่าความแปรปรวนร่วมที่ป้อนให้แบบจำลองมีเสถียรภาพภายใต้สมมติฐานของวิธี แต่ไม่ได้รับประกันว่าจะลดความเสี่ยงที่เกิดขึ้นจริง เพิ่มผลตอบแทน หรือทำให้พอร์ตทำกำไร
เหตุใดแบบจำลองพอร์ตจึงหดความแปรปรวนร่วมจากตัวอย่าง
เมื่อมีผลตอบแทน \(T\) รายการสำหรับสินทรัพย์ \(N\) รายการ เมทริกซ์ความแปรปรวนร่วมจากตัวอย่าง \(S\) ใช้ประวัติข้อมูลช่วงจำกัดชุดเดียวกันเพื่อประมาณทั้งความแปรปรวนของแต่ละสินทรัพย์และความแปรปรวนร่วมของสินทรัพย์ทุกคู่ จำนวนสมาชิกที่ไม่ซ้ำกันเพิ่มขึ้นโดยประมาณตาม \(N^2\) หากจำนวนสินทรัพย์ไม่ได้เล็กเมื่อเทียบกับจำนวนข้อมูล ค่าประมาณความแปรปรวนร่วมรายตัวจำนวนมากย่อมมีสัญญาณรบกวนจากการสุ่มตัวอย่างสูง
สัญญาณรบกวนนี้สำคัญเป็นพิเศษเมื่อกระบวนการสร้างพอร์ตกลับเมทริกซ์ การกลับเมทริกซ์อาจขยายข้อผิดพลาดในการประมาณค่า: การเปลี่ยนแปลงเพียงเล็กน้อยของสหสัมพันธ์ที่ประมาณได้อาจทำให้น้ำหนักที่เหมาะที่สุดเปลี่ยนมาก สำหรับเมทริกซ์ความแปรปรวนร่วมจากตัวอย่างแบบทั่วไปที่หักค่าเฉลี่ยออกแล้ว เมทริกซ์ข้อมูลมีอันดับไม่เกิน \(T-1\) ดังนั้น \(S\) จะเป็นเมทริกซ์เอกฐานเมื่อ \(N\geq T\) และอาจมีสภาพไม่ดีตั้งแต่ก่อนเป็นเอกฐาน Ledoit และ Wolf กล่าวถึงปัญหามิติสูงนี้ในงานเกี่ยวกับการประมาณเมทริกซ์ความแปรปรวนร่วมที่มีสภาพดี (200400096-4))
การหดเพิ่มโครงสร้างให้กับค่าประมาณจากตัวอย่างที่มีสัญญาณรบกวน นี่คือการเลือกวิธีทำให้ค่าประมาณของความแปรปรวนร่วมมีความสม่ำเสมอ ไม่ใช่หลักฐานว่าสินทรัพย์มีพฤติกรรมตามแบบจำลองเป้าหมายจริง และไม่ใช่วิธีประมาณผลตอบแทนคาดหวัง ประเด็นที่กว้างกว่านั้นว่าค่าไอเกนของความแปรปรวนร่วมจากตัวอย่างส่งผลต่อความเสี่ยงพอร์ตอย่างไร เชื่อมโยงกับคู่มือเรื่องค่าไอเกนกับความเสี่ยงทางการเงิน
สูตรการหดเชิงเส้นมีองค์ประกอบสองส่วน
รูปแบบเชิงเส้นที่ใช้กันทั่วไปคือ
\[ \widehat{\Sigma}_{\mathrm{lin}}=(1-\widehat{\delta})S+\widehat{\delta}F,\qquad 0\leq\widehat{\delta}\leq1, \]
โดย \(S\) คือความแปรปรวนร่วมจากตัวอย่าง \(F\) คือเมทริกซ์เป้าหมายที่มีโครงสร้าง และ \(\widehat{\delta}\) คือความเข้มข้นของการหดที่ประมาณได้ เมื่อค่าเป็นศูนย์ ค่าประมาณจะเท่ากับเมทริกซ์ตัวอย่าง เมื่อค่าเป็นหนึ่ง จะเท่ากับเมทริกซ์เป้าหมาย ค่าระหว่างนั้นเป็นการผสมแบบนูน
การเลือก \(F\) ระบุว่าแบบจำลองถือว่ารูปแบบใดมีเสถียรภาพพอที่จะคงไว้ ส่วนความเข้มข้นระบุว่าจะให้น้ำหนักกับโครงสร้างนั้นเทียบกับตัวอย่างมากน้อยเพียงใด เมื่อกำหนดเป้าหมายและฟังก์ชันการสูญเสียแล้ว วิธีของ Ledoit–Wolf จะประมาณความเข้มข้นจากข้อมูล แทนที่จะต้องกำหนดน้ำหนักผสมขึ้นเองตามอำเภอใจ สูตรแทนค่าที่แน่นอนแตกต่างกันตามเป้าหมายและสมมติฐาน จึงไม่มีค่า \(\widehat{\delta}\) ค่าเดียวที่ไม่ขึ้นกับเป้าหมายและใช้กำหนดทุกวิธีที่เรียกว่า “Ledoit–Wolf”
ผลลัพธ์ดั้งเดิมสำหรับกรณีมิติสูงที่ใช้เมทริกซ์เอกลักษณ์เป็นเป้าหมาย คือการผสมแบบนูนที่เหมาะที่สุดในเชิงอสมมาตรภายใต้ฟังก์ชันการสูญเสียกำลังสองและระบอบอสมมาตรที่กำหนดไว้ ไม่ใช่การรับประกันสากลสำหรับทุกตัวอย่างหรือทุกวัตถุประสงค์ (Ledoit และ Wolf, 200400096-4)) ดังนั้นควรระบุทั้งฟังก์ชันการสูญเสียและเป้าหมายเมื่ออธิบายตัวประมาณ
เมทริกซ์เป้าหมายเปลี่ยนสมมติฐานของตัวประมาณ
ตัวประมาณที่เกี่ยวข้องกันหลายแบบใช้แนวคิดการผสมเดียวกัน แต่กำหนดโครงสร้างความแปรปรวนร่วมต่างกัน
- เป้าหมายแบบดัชนีเดียว: ปัจจัยตลาดอธิบายการเคลื่อนไหวร่วมกันส่วนกลาง ส่วนโครงสร้างที่เหลือเป็นไปตามแบบจำลอง Ledoit และ Wolf เสนอการผสมความแปรปรวนร่วมจากตัวอย่างกับความแปรปรวนร่วมจากแบบจำลองดัชนีเดียวโดยใช้น้ำหนักที่เหมาะที่สุด เพื่อประมาณความแปรปรวนร่วมของผลตอบแทนหุ้น (200300007-0))
- เป้าหมายแบบเมทริกซ์เอกลักษณ์ที่ปรับสเกล: เป้าหมายมีระดับความแปรปรวนร่วมกันบนแนวทแยง และมีค่าความแปรปรวนร่วมเป็นศูนย์นอกแนวทแยง วิธีนี้ดึงค่าไอเกนเข้าหาศูนย์กลางร่วมและอาจช่วยให้สภาพของเมทริกซ์ดีขึ้น ทั้งยังกำหนดสมมติฐานเรื่องความแปรปรวนเท่ากันและไม่มีความแปรปรวนร่วมที่เข้มงวดกว่าเป้าหมายสหสัมพันธ์คงที่
- เป้าหมายสหสัมพันธ์คงที่: คงความแปรปรวนจากตัวอย่างของแต่ละสินทรัพย์ไว้ แต่แทนสหสัมพันธ์ระหว่างคู่สินทรัพย์ด้วยค่าสหสัมพันธ์เฉลี่ยค่าเดียว วิธีนี้ยังรองรับความผันผวนที่ต่างกันในแต่ละสินทรัพย์ ขณะทำให้รูปแบบความสัมพันธ์เรียบง่ายลง บทความเชิงปฏิบัติการปี 2004 พัฒนาการหดเข้าหาเป้าหมายนี้ (Ledoit และ Wolf, 2004)
ไม่ควรรวมวิธีเหล่านี้ไว้ในคำกล่าวเดียวว่า “Ledoit–Wolf หดสหสัมพันธ์เข้าหาศูนย์” เพราะขึ้นอยู่กับ \(F\) เป้าหมายอาจคงความแปรปรวนร่วมจากปัจจัยร่วม ดึงค่าไอเกนเข้าหาค่าเฉลี่ย หรือเลื่อนสหสัมพันธ์รายคู่เข้าหาค่าเฉลี่ยข้ามคู่ นอกจากนี้ ขั้นตอนทำให้ความแปรปรวนร่วมเป็นปกติหลังรวมค่าประมาณรายคู่ เช่น ในกระบวนการประมาณความแปรปรวนร่วมแบบไม่พร้อมกัน ก็เป็นทางเลือกในการสร้างแบบจำลองอีกอย่างหนึ่ง
การหดไปยังสหสัมพันธ์คงที่รักษาความแปรปรวนจากตัวอย่าง
ให้ \(S_{ii}\) เป็นความแปรปรวนจากตัวอย่างของสินทรัพย์ \(i\) และ \(s_i=\sqrt{S_{ii}}\) สำหรับสินทรัพย์ \(N\) รายการ ให้คำนวณสหสัมพันธ์จากตัวอย่างแต่ละคู่ \(\widehat{\rho}_{ij}=S_{ij}/(s_is_j)\) แล้วหาค่าเฉลี่ยของสหสัมพันธ์นอกแนวทแยงที่ไม่ซ้ำกัน:
\[ \bar{\rho}=\frac{2}{N(N-1)}\sum_{i<j}\widehat{\rho}_{ij}. \]
เป้าหมายสหสัมพันธ์คงที่กำหนดค่าเป็น
\[ F_{ii}=S_{ii},\qquad F_{ij}=\bar{\rho}\,s_is_j\quad(i\ne j). \]
ดังนั้น เมทริกซ์เป้าหมายคงความแปรปรวนจากตัวอย่างบนแนวทแยงไว้ และกำหนดให้สินทรัพย์ทุกคู่มีสหสัมพันธ์ \(\bar{\rho}\) เท่ากัน ค่าประมาณความแปรปรวนร่วมสุดท้ายผสมเป้าหมายนี้กับเมทริกซ์ตัวอย่างเดิม ไม่ได้แทนความผันผวนทั้งหมดด้วยค่าเดียว การสร้างเป้าหมายและความเข้มข้นของวิธีนี้แตกต่างจากตัวประมาณที่ใช้เมทริกซ์เอกลักษณ์เป็นเป้าหมาย โดยการติดตั้งของผู้เขียนอธิบายว่าเป้าหมายนี้รักษาความแปรปรวนจากตัวอย่างและกำหนดสหสัมพันธ์ร่วมค่าเดียว (การติดตั้งอ้างอิง)
<!-- learn:illustration --> <!-- แนวคิดที่ไม่มีข้อความ: เมทริกซ์ความแปรปรวนร่วมสมมาตรขนาด 3×3 สามชุดคงช่องแนวทแยงเดิมไว้ ขณะที่ความสัมพันธ์จากตัวอย่างนอกแนวทแยงที่ต่างกันเคลื่อนเข้าหาเป้าหมายสหสัมพันธ์คงที่ร่วมกันหนึ่งชุด ภาพนี้ไม่ใช่ข้อมูลหรือค่าประมาณ -->
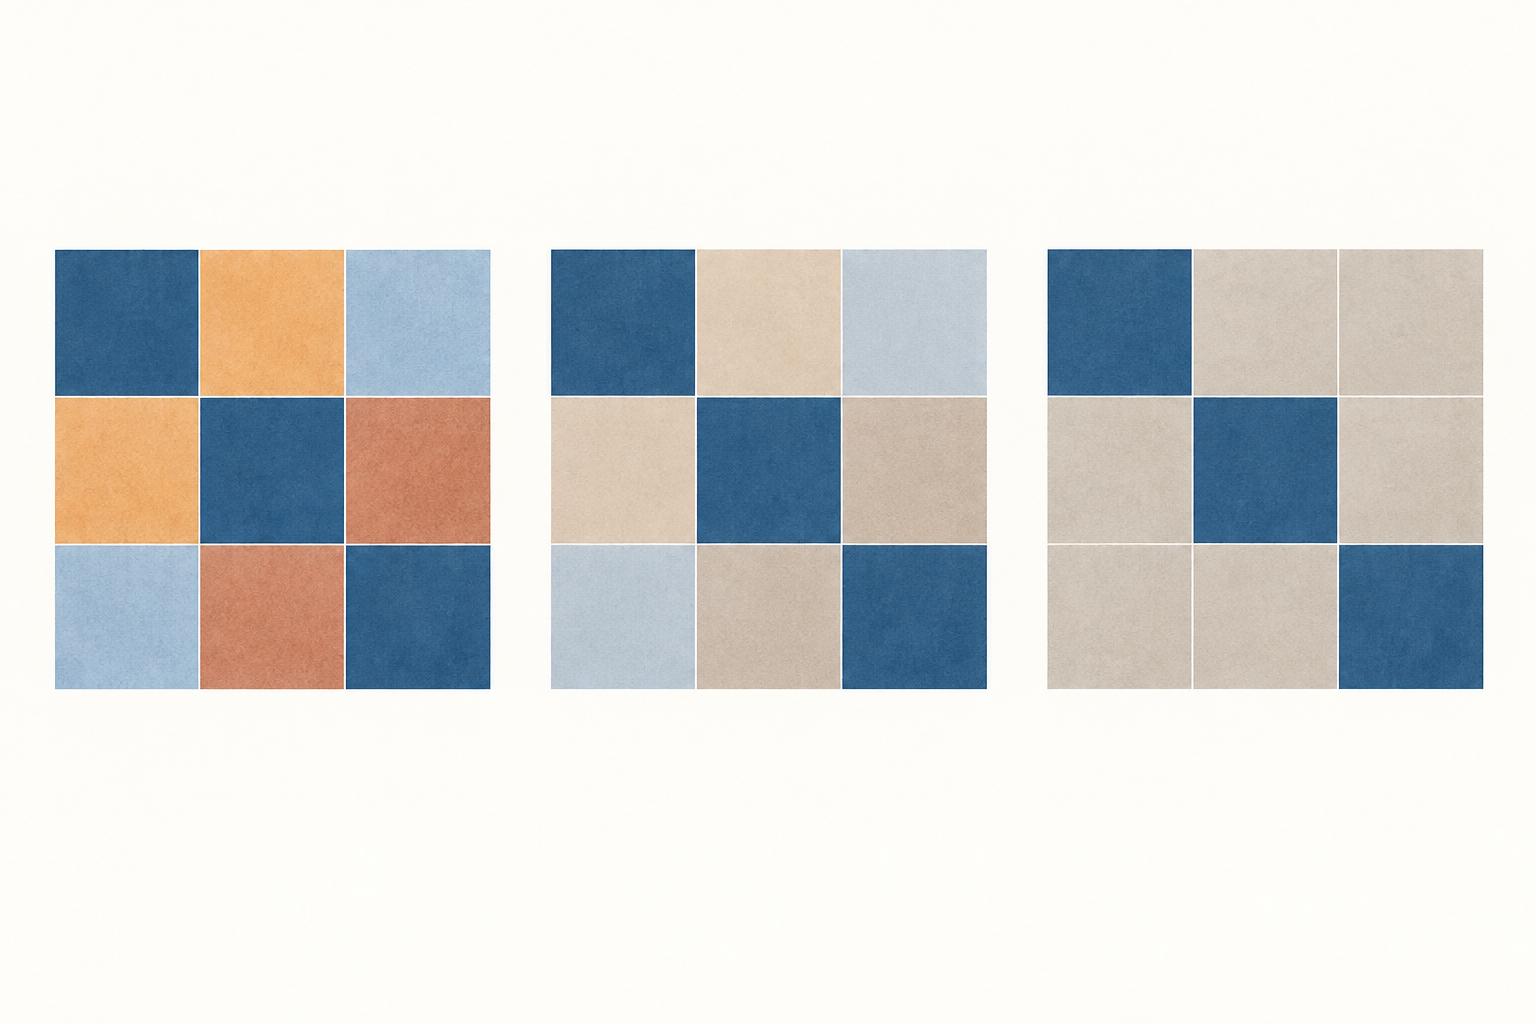
ตัวอย่างสมมติของสินทรัพย์สามรายการแสดงการผสม
สมมติว่าเมทริกซ์ความแปรปรวนร่วมจากตัวอย่างที่สมมติขึ้นมีหน่วยเป็นจุดเปอร์เซ็นต์ยกกำลังสอง:
\[ S=\begin{bmatrix} 4&3&-2\\ 3&9&6\\ -2&6&16 \end{bmatrix}\%^{2}. \]
ส่วนเบี่ยงเบนมาตรฐานจากตัวอย่างเท่ากับ \(2\%\), \(3\%\) และ \(4\%\) สหสัมพันธ์รายคู่เท่ากับ \(3/(2\cdot3)=0.50\), \(-2/(2\cdot4)=-0.25\) และ \(6/(3\cdot4)=0.50\) ค่าเฉลี่ยคือ
\[ \bar{\rho}=(0.50-0.25+0.50)/3=0.25. \]
ดังนั้นเมทริกซ์เป้าหมายคือ
\[ F=\begin{bmatrix} 4&1.5&2\\ 1.5&9&3\\ 2&3&16 \end{bmatrix}\%^{2}. \]
เพื่อสาธิตเลขคณิตเท่านั้น ให้เลือก \(\delta=0.40\) ค่านี้เป็นค่าเพื่อการสอน ไม่ใช่ความเข้มข้นของ Ledoit–Wolf ที่ประมาณได้จากข้อมูลสมมติเหล่านี้:
\[ \widehat{\Sigma}=0.60S+0.40F= \begin{bmatrix} 4&2.4&-0.4\\ 2.4&9&4.8\\ -0.4&4.8&16 \end{bmatrix}\%^{2}. \]
ค่าแนวทแยงยังคงเป็น \(4,9,16\) ความแปรปรวนร่วมตำแหน่ง \((1,3)\) เคลื่อนจาก \(-2\) เข้าหาค่าเป้าหมาย \(2\) ดังนั้นการหดไม่ได้หมายความว่าความแปรปรวนร่วมทุกค่าจะเคลื่อนเข้าหาศูนย์ เมทริกซ์ที่แสดงทั้งสองชุดเป็นเมทริกซ์กึ่งบวกแน่นอน ดังนั้นการผสมแบบนูนนี้จึงเป็นเมทริกซ์กึ่งบวกแน่นอนเช่นกัน ตัวอย่างนี้เป็นข้อมูลสมมติและแสดงเพียงการคำนวณ ไม่ใช่คำแนะนำให้ใช้เป้าหมายนี้หรือข้ออ้างเกี่ยวกับความสัมพันธ์ในตลาดที่สังเกตได้
เมทริกซ์ที่เปลี่ยนไปทำให้ความเสี่ยงพอร์ตที่แบบจำลองคำนวณเปลี่ยน
สำหรับน้ำหนักเท่ากัน \(w=(1/3,1/3,1/3)^\top\) ความแปรปรวนที่แบบจำลองคำนวณคือ \(w^\top\Sigma w\) เมื่อใช้เมทริกซ์ตัวอย่างข้างต้น ผลรวมของสมาชิกทั้งเก้าค่าเท่ากับ \(43\) ดังนั้น
\[ w^\top S w=43/9\approx4.7778\ \%^{2}. \]
สำหรับเมทริกซ์ที่หดเพื่อประกอบตัวอย่าง ผลรวมเท่ากับ \(42.6\) จึงได้
\[ w^\top\widehat{\Sigma}w=42.6/9\approx4.7333\ \%^{2}. \]
ความแตกต่างเล็กน้อยนี้เป็นผลโดยตรงจากการเปลี่ยนค่าความแปรปรวนร่วมที่ป้อนเข้า ไม่ใช่หลักฐานว่าค่าประมาณที่หดแล้วทำนายความแปรปรวนที่เกิดขึ้นจริงได้ดีกว่า ตัวเพิ่มประสิทธิภาพความแปรปรวนต่ำสุดอาจให้น้ำหนักต่างออกไปด้วย เพราะใช้ทั้งค่าความแปรปรวนร่วมและบ่อยครั้งใช้เมทริกซ์ผกผันของค่าดังกล่าวด้วย ในบางบริบท การหดอาจทำให้ค่าที่ป้อนเข้าไวต่อสัญญาณรบกวนจากการสุ่มตัวอย่างน้อยลง แต่ก็ยังเปลี่ยนความเสี่ยงที่รับและการหมุนเวียนพอร์ตได้
สำหรับพอร์ตแบบพาริตีความเสี่ยง ความแปรปรวนร่วมส่งผลต่อส่วนที่สินทรัพย์แต่ละรายการมีต่อความเสี่ยงรวมของพอร์ต ไม่ใช่แค่ความแปรปรวนรวม ดูคู่มือเรื่องการมีส่วนร่วมต่อความเสี่ยงเท่ากัน หากค่าประมาณความเสี่ยงถูกนำไปปรับขนาดสถานะ เช่น ในการกำหนดเป้าหมายความผันผวน ก็ยังต้องพิจารณาแยกว่ากำหนดเป้าหมายช่วงเวลาใด และค่าที่ใช้เป็นค่าที่เกิดขึ้นจริงหรือค่าพยากรณ์
การหดแบบไม่เชิงเส้นแปลงค่าไอเกนแตกต่างออกไป
การหดเชิงเส้นใช้อัตราความเข้มข้นเชิงสเกลาร์ค่าเดียวผสมเมทริกซ์ตัวอย่างทั้งชุดกับเป้าหมายที่เลือก ในกรณีเป้าหมายแบบเมทริกซ์เอกลักษณ์ มีการตีความผ่านค่าไอเกน: ค่าไอเกนจากตัวอย่างถูกดึงเข้าหาศูนย์กลางร่วมโดยยังคงเวกเตอร์ไอเกนจากตัวอย่างไว้ วิธีนี้อาจช่วยให้สเปกตรัมที่มีสัญญาณรบกวนมีเสถียรภาพขึ้น แต่การใช้น้ำหนักผสมค่าเดียวจำกัดว่าค่าไอเกนแต่ละตัวจะเคลื่อนไหวแตกต่างกันได้มากเพียงใด
ส่วนการหดแบบไม่เชิงเส้นจะแปลงค่าไอเกนจากตัวอย่างทีละตัว โดยทั่วไปยังคงเวกเตอร์ไอเกนจากตัวอย่างไว้ในตัวประมาณที่สมมูลภายใต้การหมุน บทความของ Ledoit และ Wolf ปี 2012 พัฒนาการแปลงค่าไอเกนแบบไม่เชิงเส้นสำหรับการประมาณความแปรปรวนร่วมมิติสูง (2012) งานศึกษาการเลือกพอร์ตของทั้งคู่พิจารณาตัวประมาณที่ปรับให้เหมาะกับวัตถุประสงค์ดังกล่าว (2017) วิธีเหล่านี้ไม่ใช่การผสมเชิงเส้นด้วยสเกลาร์ตามที่แสดงข้างต้น จึงไม่ควรอธิบายว่าเป็นวิธีเดียวกัน
ตัวประมาณที่ยืดหยุ่นกว่าอาจปรับโครงสร้างความแปรปรวนร่วมได้ละเอียดขึ้นภายใต้สมมติฐานของตน แต่ความยืดหยุ่นที่เพิ่มขึ้นไม่ได้ทำให้เป็นตัวเลือกที่ดีกว่าโดยอัตโนมัติสำหรับทุกกลุ่มสินทรัพย์หรือทุกช่วงเวลา ควรเปรียบเทียบตัวประมาณที่เจาะจง สมมติฐาน ภาระการคำนวณ และผลนอกตัวอย่าง การแปลงค่าไอเกนก็ไม่ใช่การพยากรณ์ระบอบสหสัมพันธ์ในอนาคต
เป้าหมายที่ระบุผิดและการจัดการข้อมูลยังคงสำคัญ
การหดลดความแปรปรวนของค่าประมาณด้วยการเพิ่มโครงสร้าง แต่โครงสร้างนั้นอาจไม่ถูกต้อง เป้าหมายแบบดัชนีเดียวอาจพลาดความสัมพันธ์ระดับอุตสาหกรรมหรือสไตล์ เป้าหมายสหสัมพันธ์คงที่อาจมองไม่เห็นกลุ่มสินทรัพย์ ส่วนเมทริกซ์เอกลักษณ์ที่ปรับสเกลอาจกดความแปรปรวนร่วมที่มีอยู่จริง การเปลี่ยนระบอบ การเปลี่ยนแปลงของความเสี่ยงจากปัจจัย หรือข้อมูลที่ไม่ตรงเวลากัน อาจทำให้เป้าหมายจากหน้าต่างประวัติศาสตร์หนึ่งช่วงอธิบายช่วงถัดไปได้ไม่ดี วิธีนี้ไม่ได้ทำให้ข้อมูลผลตอบแทนเป็นอิสระหรือเป็นสถานี
ข้ออ้างเรื่องการเป็นเมทริกซ์กึ่งบวกแน่นอนมีเงื่อนไข หาก \(S\) และ \(F\) เป็นเมทริกซ์กึ่งบวกแน่นอนทั้งคู่ และ \(0\leq\delta\leq1\) การผสมแบบนูนของเมทริกซ์เหล่านี้จะเป็นเมทริกซ์กึ่งบวกแน่นอน แต่เงื่อนไขนี้ไม่ได้รับประกันความเป็นบวกแน่นอนอย่างเคร่งครัดด้วยตัวเอง: เป้าหมายอาจมีค่าไอเกนเป็นศูนย์ หรือมีน้ำหนักต่อเป้าหมายเป็นศูนย์ การตัดข้อมูลที่ขาดหายเป็นรายคู่โดยใช้วันที่ต่างกันสำหรับแต่ละคู่สินทรัพย์อาจทำให้เมทริกซ์ \(S\) ไม่เป็นเมทริกซ์กึ่งบวกแน่นอนได้เช่นกัน กรณีนี้ข้อโต้แย้งเรื่องการผสมแบบนูนใช้ไม่ได้ เว้นแต่จะแก้ไขหรือเปลี่ยนค่าที่ป้อนเข้านั้น
ควรระบุนิยามของผลตอบแทน ความถี่การสุ่มตัวอย่าง หน้าต่างการสังเกต วิธีจัดการข้อมูลที่ขาดหาย การจัดการค่าเฉลี่ย เมทริกซ์เป้าหมาย และวิธีประมาณความเข้มข้น จัดแนวข้อมูลของสินทรัพย์ทั้งหมดด้วยรูปแบบการสังเกตร่วมกันเมื่อเหมาะสม อย่าเลือกเป้าหมายเพียงเพราะให้ผลย้อนหลังที่ดูดีที่สุดบนข้อมูลชุดเดียวกับที่ใช้ประเมิน เพราะทั้งการเลือกเป้าหมายและการออกแบบพอร์ตเป็นการตัดสินใจในการวิจัย
เปรียบเทียบค่าประมาณความเสี่ยงนอกตัวอย่างและรวมการนำไปใช้จริง
การประเมินที่มีประโยชน์กำหนดกลุ่มสินทรัพย์ ช่วงเวลาของผลตอบแทน กฎปรับสมดุลพอร์ต และเวลาตัดข้อมูลให้แน่นอน แล้วเปรียบเทียบเมทริกซ์ตัวอย่าง ตัวประมาณแบบหดที่เลือก และค่ามาตรฐานที่เกี่ยวข้องบนหน้าต่างฝึกเดียวกัน ให้ประเมินค่าพยากรณ์ความแปรปรวนร่วมเทียบกับค่าที่เกิดขึ้นจริงในภายหลัง หรือประเมินค่าพยากรณ์พอร์ตบนช่วงเวลาที่กันไว้ รายงานฟังก์ชันการสูญเสียและวิธีให้น้ำหนักข้อผิดพลาดของความแปรปรวนเทียบกับความแปรปรวนร่วม ข้อผิดพลาดของเมทริกซ์ในตัวอย่างที่ต่ำกว่าภายใต้ฟังก์ชันการสูญเสียหนึ่งไม่ได้หมายความว่าจะได้ค่าประมาณความเสี่ยงพอร์ตในอนาคตที่ดีกว่าภายใต้อีกฟังก์ชันหนึ่ง
สำหรับการใช้กับพอร์ต ควรรายงานผลที่มีต่อน้ำหนัก การกระจุกตัว การหมุนเวียน ข้อจำกัด และต้นทุนธุรกรรมโดยประมาณด้วย เมทริกซ์ความแปรปรวนร่วมเป็นเพียงหนึ่งในข้อมูลที่ใช้ตัดสินใจ ผลตอบแทนคาดหวัง การจัดหาเงินทุน ขีดจำกัดความเสี่ยง และสมมติฐานการส่งคำสั่งซื้อขายอาจเปลี่ยนพอร์ตที่ได้ ค่า condition number ที่ต่ำลงเป็นคุณสมบัติของเมทริกซ์ ไม่ใช่การรับประกันผลตอบแทนหรือความเสี่ยงที่เกิดขึ้นจริง
ฟังก์ชันการสูญเสียสำหรับการประมาณเมทริกซ์และการตัดสินใจเกี่ยวกับพอร์ตใช้แทนกันไม่ได้ ฟังก์ชันการสูญเสียที่รวมข้อผิดพลาดกำลังสองของสมาชิกในเมทริกซ์ให้น้ำหนักกับคู่สินทรัพย์ในภาพรวม ขณะที่ \(w^\top\Sigma w\) ให้น้ำหนักความแปรปรวนและความแปรปรวนร่วมตามพอร์ตที่กำหนด ควรระบุว่างานศึกษาประเมินการสร้างเมทริกซ์ขึ้นใหม่ หรือพยากรณ์ความเสี่ยงของความเสี่ยงที่รับไว้โดยเฉพาะ แล้วเลือกและเปิดเผยเกณฑ์ที่สอดคล้องกัน ความเข้มข้นของการหดที่เลือกเพื่อวัตถุประสงค์หนึ่งไม่ได้เหมาะที่สุดสำหรับอีกวัตถุประสงค์โดยอัตโนมัติ
ประเมินโดยเคารพลำดับเวลา ในแต่ละวันที่พยากรณ์ ให้ประมาณความเข้มข้นของการหด เลือกกลุ่มสินทรัพย์ และปรับพารามิเตอร์อื่นโดยใช้ข้อมูลที่มีอยู่ไม่เกินวันนั้นเท่านั้น การประมาณความเข้มข้นจากข้อมูลทั้งหมดแล้วนำไปให้คะแนนช่วงเวลาก่อนหน้าเป็นการรั่วไหลของข้อมูลอนาคตเข้าสู่การเลือก ในการประเมินแบบเลื่อนหน้าต่าง ให้คำนวณตัวประมาณใหม่ที่จุดเริ่มพยากรณ์แต่ละครั้งโดยใช้เฉพาะผลตอบแทนที่ทราบแล้ว บันทึกความยาวหน้าต่างและช่วงเวลาปรับสมดุล และเปิดเผยว่าตัวแทนค่าความแปรปรวนร่วมที่เกิดขึ้นจริงทับซ้อนกับช่วงพยากรณ์หรือนำผลตอบแทนเดิมกลับมาใช้หรือไม่
การตีความที่มีเหตุผลรองรับมากที่สุดควรมีขอบเขตชัดเจน: วิธีของ Ledoit–Wolf เสนอแนวทางที่ใช้ข้อมูลในการผสมความแปรปรวนร่วมจากตัวอย่างที่มีสัญญาณรบกวนกับเมทริกซ์เป้าหมายหรือการแปลงที่เลือก ผลลัพธ์จะมีประโยชน์เท่าที่เป้าหมาย สมมติฐานการสุ่มตัวอย่าง และวิธีประเมินสอดคล้องกับโจทย์ความเสี่ยงที่ต้องการเท่านั้น นี่คือค่าประมาณโครงสร้างความแปรปรวนร่วม ไม่ใช่สัญญาณซื้อขายแบบเดี่ยวหรือคำรับรองว่าจะทำผลงานได้เหนือกว่า
คำถามที่พบบ่อย
Q1ตัวประมาณ Ledoit–Wolf ใช้สูตรเดียวกันเสมอหรือไม่?
ไม่ ชื่อนี้ใช้เรียกขั้นตอนที่เกี่ยวข้องกันซึ่งมีเมทริกซ์เป้าหมายและวิธีประมาณความเข้มข้นต่างกัน ควรระบุเป้าหมาย สมมติฐานการสุ่มตัวอย่าง และฟังก์ชันการสูญเสียหรือวัตถุประสงค์ แทนการถือว่าชื่อนี้หมายถึงเมทริกซ์สากลเพียงแบบเดียว
Q2การหดไปยังสหสัมพันธ์คงที่กำหนดให้ความแปรปรวนร่วมทุกค่ามีตัวเลขเดียวกันหรือไม่?
ไม่ วิธีนี้กำหนดให้สหสัมพันธ์รายคู่ในเมทริกซ์เป้าหมายเท่ากับค่าเฉลี่ย โดยยังคงความแปรปรวนจากตัวอย่างของแต่ละสินทรัพย์ไว้ ความแปรปรวนร่วมเป้าหมายระหว่างสินทรัพย์ \(i\) และ \(j\) คือ \(\bar{\rho}\sqrt{S_{ii}S_{jj}}\) ดังนั้นค่าความแปรปรวนร่วมจึงต่างกันได้เมื่อความผันผวนของสินทรัพย์ต่างกัน
Q3\(\delta=0.40\) เป็นค่าที่แนะนำสำหรับ Ledoit–Wolf หรือไม่?
ไม่ ค่านี้เลือกมาเพื่อใช้ในตัวอย่างเลขคณิตสมมติเท่านั้น ขั้นตอนที่ใช้จริงจะประมาณความเข้มข้นสำหรับเป้าหมายและสมมติฐานหนึ่งโดยเฉพาะ เป้าหมายหรือชุดข้อมูลอื่นอาจให้ค่าต่างออกไป
Q4การหดรับประกันว่าจะลดความเสี่ยงของพอร์ตหรือไม่?
ไม่ วิธีนี้เปลี่ยนเมทริกซ์ความแปรปรวนร่วมที่ประมาณได้และอาจช่วยให้สภาพของเมทริกซ์หรือการประมาณค่าดีขึ้นภายใต้สมมติฐานที่ระบุ ความเสี่ยงและผลการดำเนินงานของพอร์ตที่เกิดขึ้นจริงยังขึ้นกับผลตอบแทนในอนาคต ทางเลือกในการประมาณค่า ข้อจำกัด ต้นทุนการซื้อขาย และการเปลี่ยนแปลงของตลาด
แหล่งข้อมูลและการอ่านเพิ่มเติม
รายงานปัญหา
เราจะเตรียมอีเมลพร้อมลิงก์บทความนี้ Mark จะได้รับรายงานเมื่อคุณส่งอีเมลแล้วเท่านั้น
ตรวจสอบอย่างรวดเร็ว
อ่านคู่มือจบแล้ว ลองตอบคำถาม 3 ข้อ
คำถาม 01
ในสูตรการหดเชิงเส้น อะไรเป็นตัวกำหนดรูปแบบโครงสร้างที่ความแปรปรวนร่วมจากตัวอย่างจะถูกดึงเข้าหา?
เลือกคำตอบเพื่อดูคำอธิบาย
อภิธานศัพท์ออปชัน
The scale factor applied by a linear transformation along an eigenvector; for a covariance matrix it measures variance in that direction.
อ่านคู่มือฉบับละเอียดAssignmentThe process that requires an option writer to fulfill the contract after an exercise notice is allocated; it can create or remove an underlying position.
อ่านคู่มือฉบับละเอียด