

ตัวประมาณความแปรปรวนร่วม Hayashi–Yoshida: อธิบายราคาที่ไม่พร้อมกัน
เรียนรู้ว่าตัวประมาณ Hayashi–Yoshida ใช้ช่วงผลตอบแทนที่ทับซ้อนกันเพื่อประมาณความแปรปรวนร่วมแบบอินทิกรัลของสินทรัพย์ที่ซื้อขายต่างเวลากันอย่างไร พร้อมข้อจำกัดของวิธีนี้
ในคู่มือนี้เหตุใดการประเมินความแปรปรวนร่วมของราคาสินทรัพย์จึงยากเมื่อเวลาซื้อขายต่างกัน
สรุปสั้น
ตัวประมาณ Hayashi–Yoshida (HY) วัดความแปรปรวนร่วมแบบอินทิกรัลจากอนุกรมราคาสองชุดที่สังเกตคนละเวลา โดยจับคู่ส่วนเพิ่มของผลตอบแทนเมื่อช่วงเวลาทับซ้อนกัน จึงไม่ต้องอินเตอร์โพเลตราคาของสินทรัพย์หนึ่งไปยังเวลาประทับของอีกสินทรัพย์ก่อน ในรูปแบบคลาสสิก HY จัดการการสุ่มตัวอย่างที่ไม่พร้อมกันภายใต้แบบจำลองดิฟฟิวชัน แต่ไม่ได้กำจัดสัญญาณรบกวนจุลภาคของตลาดหรือเปลี่ยนค่าประมาณความแปรปรวนร่วมให้เป็นการคาดการณ์
เหตุใดการประเมินความแปรปรวนร่วมของราคาสินทรัพย์จึงยากเมื่อเวลาซื้อขายต่างกัน
สินทรัพย์สองรายการอาจซื้อขายในเวลาทำการตลาดเดียวกัน แต่ธุรกรรมเกิดคนละจังหวะ หุ้นที่มีสภาพคล่องสูงอาจมีรายการซื้อขายถี่ ขณะที่หุ้นซึ่งมีการซื้อขายน้อยกว่าอาจไม่มีธุรกรรมหรือราคาเสนอใหม่ การเปลี่ยนแปลงราคาที่สังเกตได้จึงอยู่บนกริดเวลาคนละชุด เป้าหมายอาจเป็นการวัดการเคลื่อนไหวร่วมกันของสินทรัพย์ แต่ผลตอบแทนที่สังเกตได้สองรายการอาจไม่ได้ครอบคลุมช่วงเวลาเดียวกัน
วิธีที่คุ้นเคยคือวางทั้งสองอนุกรมบนกริดเวลาปกติ โดยใช้ราคาล่าสุดที่สังเกตได้ต่อไป วิธีนี้ทำให้คอลัมน์ผลตอบแทนตรงกัน แต่ราคาคงเดิมที่ถูกยกไปใช้ไม่ใช่การสังเกตราคาแฝงครั้งใหม่ที่เป็นอิสระ ผลตอบแทนศูนย์ที่เกิดซ้ำและการปรับตัวชดเชยที่ล่าช้าอาจทำให้การวัดการเคลื่อนไหวร่วมคลาดเคลื่อน Epps พบว่าความสัมพันธ์ของผลตอบแทนหุ้นที่สังเกตได้อาจลดลงเมื่อช่วงวัดสั้นลง การสังเกตไม่พร้อมกันเป็นกลไกสำคัญอย่างหนึ่งร่วมกับผลกระทบอื่นจากข้อมูลตลาด รูปแบบในช่วงสั้นนี้เรียกว่าเอฟเฟกต์ Epps (Epps, 1979)
Hayashi และ Yoshida เสนอตัวประมาณที่ใช้ส่วนเพิ่มแบบไม่พร้อมกันตามเดิม โดยไม่ต้องเลือกกฎอินเตอร์โพเลตก่อน งานแรกพิสูจน์ความสอดคล้องสำหรับราคาดิฟฟิวชันภายใต้เงื่อนไขการสุ่มตัวอย่างความถี่สูง (Hayashi & Yoshida, 2005); งานถัดมาพิสูจน์การแจกแจงปกติแบบอสมมาตรภายใต้แผนการสุ่มตัวอย่างไม่พร้อมกันทั่วไป (Hayashi & Yoshida, 2008) หลักการสำคัญคือจับคู่ส่วนเพิ่มตามช่วงเวลาที่ทับซ้อนกัน ไม่ใช่เพียงเพราะเวลาประทับอยู่ใกล้กัน
กำหนดเป้าหมายความแปรปรวนร่วมก่อนคำนวณ
ให้ \(X_t\) และ \(Y_t\) เป็นลอกราคาอย่างมีประสิทธิภาพที่แฝงอยู่ของสินทรัพย์สองรายการบนช่วงเวลาร่วม \([0,T]\) ในแบบจำลองดิฟฟิวชันต่อเนื่องอย่างง่าย เขียนได้ว่า
\[ dX_t=\mu^X_t\,dt+\sigma^X_t\,dW^X_t,\qquad dY_t=\mu^Y_t\,dt+\sigma^Y_t\,dW^Y_t, \]
โดยสหสัมพันธ์บราวเนียน ณ ขณะหนึ่งเป็น \(d[W^X,W^Y]_t=\rho_t\,dt\) เป้าหมายคือความแปรปรวนร่วมแบบอินทิกรัล
\[ [X,Y]_T=\int_0^T \sigma^X_t\sigma^Y_t\rho_t\,dt. \]
ค่านี้สะสมตามเส้นทางตลอดหน้าต่างสังเกตที่เลือก ไม่ใช่ความแปรปรวนร่วมของระดับราคาคงที่สองค่า และไม่ได้เท่ากับสหสัมพันธ์โดยอัตโนมัติ หน่วยของค่าประมาณคือผลคูณของหน่วยผลตอบแทนทั้งสองรายการ หากลอกราคาแสดงผลตอบแทนเป็นจุดเปอร์เซ็นต์ ค่าประมาณจะมีหน่วยเป็นจุดเปอร์เซ็นต์กำลังสอง คู่มือคำนวณความผันผวนที่เกิดขึ้นจริง อธิบายมาตรวัดผลตอบแทนกำลังสองแบบอนุกรมเดียว ส่วน คู่มือความแปรผันกำลังสอง อธิบายปริมาณตามเส้นทางที่ความแปรปรวนร่วมที่เกิดขึ้นจริงแบบหลายตัวแปรต่อยอด
ค่าเป้าหมายอาจเป็นบวกหรือลบ ความแปรปรวนร่วมแบบอินทิกรัลที่เป็นบวกหมายความว่าผลคูณไขว้ของส่วนเพิ่มที่มีเครื่องหมายเดียวกันในหน้าต่างเดียวกันมีน้ำหนักมากกว่า ส่วนค่าลบหมายถึงผลคูณที่มีเครื่องหมายตรงข้ามมีน้ำหนักมากกว่า เครื่องหมายเพียงอย่างเดียวไม่ได้พิสูจน์ว่าเหตุใดสินทรัพย์จึงเคลื่อนไหวร่วมกัน มีเหตุและผลหรือไม่ หรือกฎพอร์ตการลงทุนจะทำกำไรได้หรือไม่
เหตุใดการซิงโครไนซ์ด้วยราคาล่าสุดจึงทำให้ค่าประมาณคลาดเคลื่อน
นักวิเคราะห์อาจเลือกเวลาปกติและใช้ราคาล่าสุดที่มีของแต่ละสินทรัพย์เพื่อคำนวณความแปรปรวนร่วมที่เกิดขึ้นจริงแบบทั่วไป วิธีนี้สะดวก แต่ผลลัพธ์อาจขึ้นอยู่กับความกว้างของกริดและกฎอินเตอร์โพเลต เมื่อราคาล้าสมัย จุดกริดหลายจุดจะใช้ราคาเสนอเดิมซ้ำ การอัปเดตครั้งถัดไปจึงอาจดูเหมือนผลตอบแทนหนึ่งช่วงที่ยาวกว่าผลตอบแทนของอีกสินทรัพย์ที่จับคู่กัน
สิ่งนี้อาจย้ายความแปรปรวนร่วม ณ เวลาเดียวกันไปเป็นองค์ประกอบนำหน้า–ล่าช้าที่ไม่มีอยู่จริง หรือทำให้ค่าลดเข้าใกล้ศูนย์เมื่อกริดถี่ขึ้น ผลเชิงประจักษ์ดั้งเดิมของ Epps อธิบายการเปลี่ยนแปลงของการเคลื่อนไหวร่วมที่สังเกตได้เมื่อช่วงวัดสั้นลง งานต่อมาพิสูจน์อคติของความแปรปรวนร่วมแบบ previous-tick เมื่อการสุ่มตัวอย่างไม่พร้อมกันและราคาที่สังเกตมีสัญญาณรบกวน ดังนั้นการลดลงของสหสัมพันธ์ความถี่สูงเป็นรูปแบบให้วินิจฉัย ไม่ใช่ข้อพิสูจน์ว่าจังหวะที่ไม่พร้อมกันเป็นสาเหตุเดียว
HY หลีกเลี่ยงการเลือกซิงโครไนซ์แบบหนึ่งโดยคงช่วงเวลาของผลตอบแทนที่สังเกตแต่ละรายการไว้ อย่างไรก็ดี เวลาประทับยังต้องมีคุณภาพ สินทรัพย์ทั้งสองควรใช้มาตรฐานนาฬิการ่วมกัน ขอบเขตช่วงซื้อขายที่ถูกต้อง และกฎเริ่มต้นกับสิ้นสุดหน้าต่างที่ชัดเจน วิธีนี้ยังแก้ราคาซื้อขายที่มีสัญญาณรบกวน ราคาเสนอที่ผิด หรือเป้าหมายที่ปะปนช่วงซื้อขายต่างกันไม่ได้
จับคู่ผลตอบแทนที่ช่วงเวลาสังเกตทับซ้อนกัน
สมมติว่าสังเกตสินทรัพย์ \(X\) ณ \(0=t_0<t_1<\cdots<t_n=T\) และสินทรัพย์ \(Y\) ณ \(0=s_0<s_1<\cdots<s_m=T\) ส่วนเพิ่มของลอกราคาที่สังเกตได้คือ
\[ \Delta X_i=X_{t_i}-X_{t_{i-1}},\qquad \Delta Y_j=Y_{s_j}-Y_{s_{j-1}}. \]
กำหนดช่วงเวลาของแต่ละส่วนเพิ่มเป็น \(I_i=(t_{i-1},t_i]\) และ \(J_j=(s_{j-1},s_j]\) ตัวประมาณ HY คือ
\[ \widehat{[X,Y]}^{HY}_T =\sum_{i=1}^{n}\sum_{j=1}^{m} \Delta X_i\,\Delta Y_j\, \mathbf{1}\{|I_i\cap J_j|>0\}. \]
ฟังก์ชันตัวบ่งชี้จะรวมผลคูณไขว้เมื่อช่วงผลตอบแทนทับซ้อนกันเป็นเวลาบวก การมีจุดปลายร่วมกันพอดีอย่างเดียวไม่ถือว่าทับซ้อนเป็นระยะเวลาบวก ส่วนเพิ่มหนึ่งรายการอาจทับซ้อนกับส่วนเพิ่มหลายรายการของอีกสินทรัพย์ และนำผลคูณแต่ละคู่มารวมครั้งเดียว ขั้นตอนนี้ไม่ยกราคาล่าสุดไปข้างหน้าหรือแบ่งผลตอบแทนเป็นช่วงย่อยที่ไม่มีอยู่จริง
ภายใต้แบบจำลองดิฟฟิวชันต่อเนื่องแบบคลาสสิก เมื่อช่วงสังเกตถี่เพียงพอและเงื่อนไขการสุ่มตัวอย่างเหมาะสม ผลรวมจะลู่เข้าสู่ความแปรปรวนร่วมแบบอินทิกรัลเมื่อช่วงที่ยาวที่สุดหดสั้นลง ผลลัพธ์ดั้งเดิมนี้ว่าด้วยการสังเกตไม่พร้อมกัน และสมมติว่าราคาที่สังเกตไม่มีสัญญาณรบกวนจุลภาคซึ่งพบได้บ่อยในข้อมูล tick ดิบ
<!-- learn:illustration -->
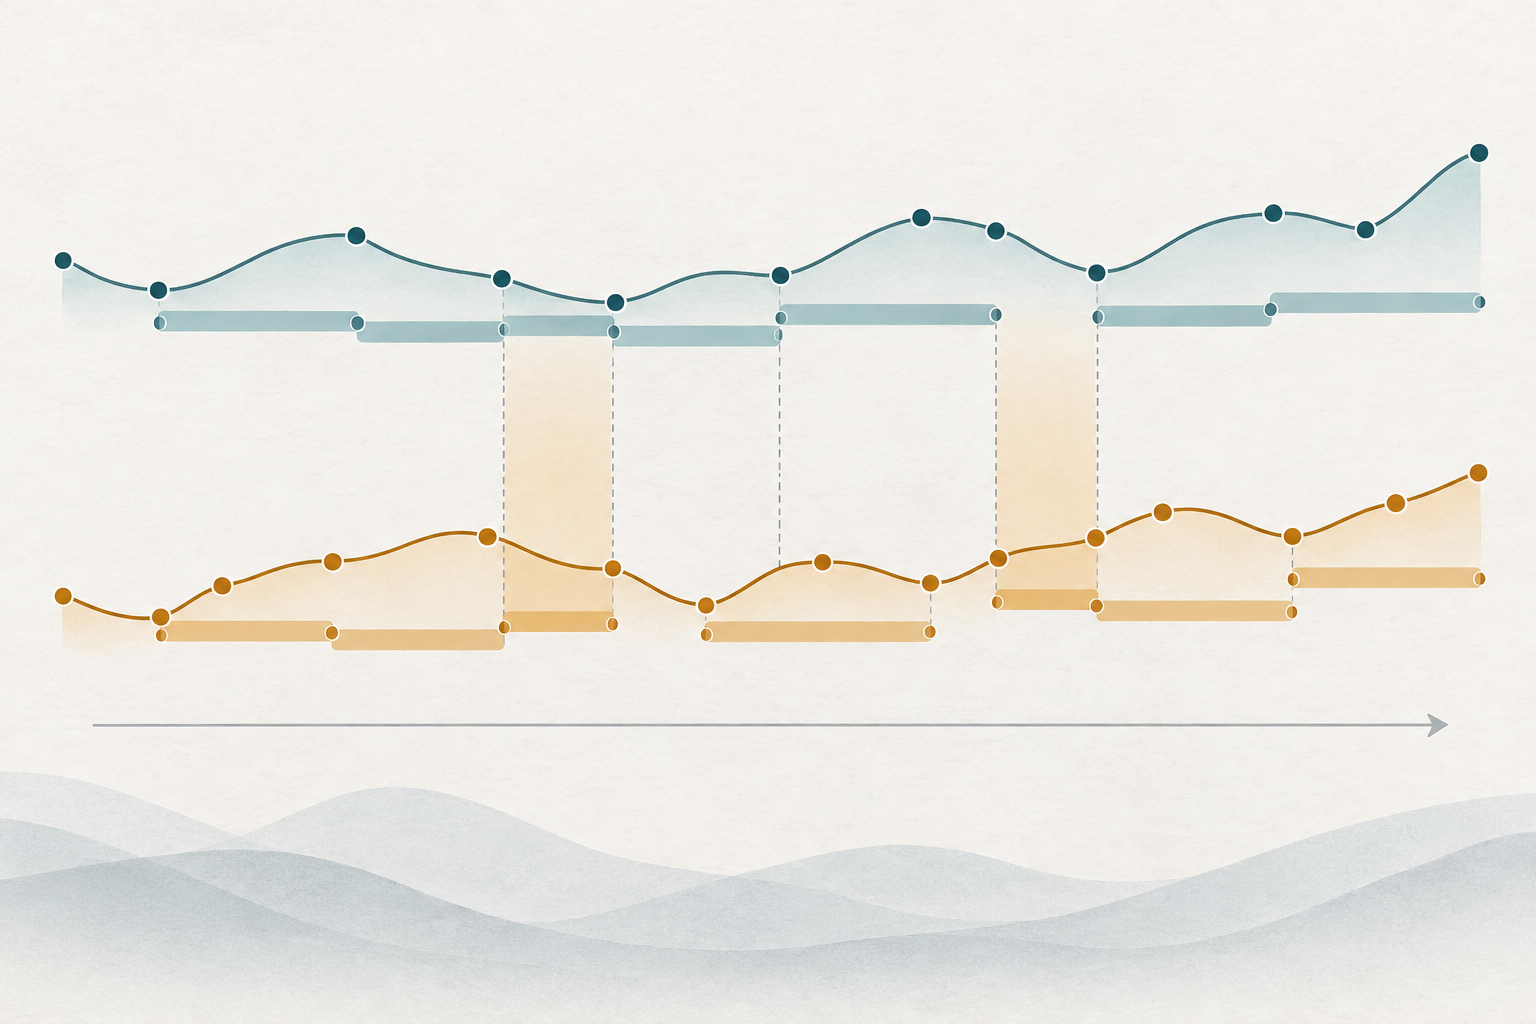
คำนวณตัวอย่างสมมติของช่วงเวลาที่ทับซ้อนกันอีกครั้ง
สมมติว่าสังเกตสินทรัพย์สองรายการตลอดช่วงซื้อขายเดียวกันซึ่งยาวห้าหน่วย ตารางแสดงลอกราคาผลตอบแทนสมมติในหน่วยจุดเปอร์เซ็นต์และช่วงเวลาที่ผลตอบแทนแต่ละรายการครอบคลุม เวลาสังเกตเหลื่อมกัน ดังนั้นจุดปลายของผลตอบแทนจึงไม่ตรงกันทั้งหมด
| ช่วงของสินทรัพย์ X | ผลตอบแทน | ช่วงของสินทรัพย์ Y | ผลตอบแทน | ผลคูณในช่วงทับซ้อน |
|---|---|---|---|---|
| \((0,1.8]\) | \(+0.40\%\) | \((0,1.0]\) | \(+0.30\%\) | \(+0.12\ \mathrm{pp}^2\) |
| \((0,1.8]\) | \(+0.40\%\) | \((1.0,2.4]\) | \(+0.50\%\) | \(+0.20\ \mathrm{pp}^2\) |
| \((1.8,3.2]\) | \(+0.20\%\) | \((1.0,2.4]\) | \(+0.50\%\) | \(+0.10\ \mathrm{pp}^2\) |
| \((1.8,3.2]\) | \(+0.20\%\) | \((2.4,3.9]\) | \(-0.20\%\) | \(-0.04\ \mathrm{pp}^2\) |
| \((3.2,5]\) | \(-0.10\%\) | \((2.4,3.9]\) | \(-0.20\%\) | \(+0.02\ \mathrm{pp}^2\) |
| \((3.2,5]\) | \(-0.10\%\) | \((3.9,5]\) | \(+0.10\%\) | \(-0.01\ \mathrm{pp}^2\) |
ตัวอย่างเช่น ช่วง \(X\) แรกทับซ้อนกับช่วง \(Y\) แรกตั้งแต่ 0 ถึง 1.0 และทับซ้อนกับช่วงที่สองตั้งแต่ 1.0 ถึง 1.8 จึงรวมผลคูณไขว้ทั้งสองรายการ ส่วนเพิ่ม \(X\) ถัดไปทับซ้อนกับส่วนเพิ่ม \(Y\) ที่สองตั้งแต่ 1.8 ถึง 2.4 และรายการที่สามตั้งแต่ 2.4 ถึง 3.2 การทับซ้อนสองช่วงสุดท้ายของ \(X\) ให้ผลรวม \(0.02-0.01\ \mathrm{pp}^2\) ผลรวมของผลคูณทั้งหกรายการคือ
\[ \widehat{[X,Y]}^{HY}_T =0.12+0.20+0.10-0.04+0.02-0.01 =0.39\ \mathrm{pp}^2. \]
หนึ่งจุดเปอร์เซ็นต์เท่ากับ \(0.01\) ในหน่วยผลตอบแทนทศนิยม ดังนั้น \(0.39\ \mathrm{pp}^2=3.9\times10^{-5}\) ในหน่วยลอกราคาผลตอบแทนทศนิยมกำลังสอง ตัวเลขทั้งหมดสมมติขึ้นเพื่อให้ตรวจสอบเลขคณิตซ้ำได้ ผลลัพธ์คือค่าประมาณความแปรปรวนร่วมสะสมในหน้าต่างนี้ ไม่ใช่ผลตอบแทน 0.39% สหสัมพันธ์ หรือข้อมูลตลาดจริง
ตีความเครื่องหมายและขนาดโดยไม่เปลี่ยนความแปรปรวนร่วมเป็นสัญญาณ
ผลรวมที่เป็นบวกในตัวอย่างหมายความว่าผลคูณไขว้ที่มีเครื่องหมายเดียวกันมีน้ำหนักมากกว่าผลคูณที่เป็นลบ ไม่ได้แปลว่าสินทรัพย์แต่ละรายการเพิ่มขึ้น 0.39% หรือการเคลื่อนไหว 39% ของทั้งสองรายการเป็นส่วนร่วม ความแปรปรวนร่วมขึ้นอยู่กับหน่วยผลตอบแทน ความยาวหน้าต่าง และกิจกรรมในตลาด ตัวเลขที่สูงกว่าอาจสะท้อนหน่วยหรือช่วงเวลาที่ต่างกัน ไม่ใช่ความพึ่งพากันแบบมาตรฐานที่สูงขึ้น
สหสัมพันธ์ไม่มีหน่วยและต้องปรับสเกลด้วยค่าประมาณความผันผวน อัตราส่วนอย่างง่ายที่ใช้พจน์ความแปรปรวนซึ่งสุ่มตัวอย่างหรือประมาณแยกกันไม่ได้เป็นสหสัมพันธ์ที่ถูกต้องโดยอัตโนมัติ และในตัวอย่างจำกัดอาจอยู่นอกช่วง \([-1,1]\) ความแปรปรวนร่วมแบบอินทิกรัลเพียงอย่างเดียวยังแยกข่าวร่วม การปรับราคาล่าช้า การรับความเสี่ยงร่วม หรือกลไกอื่นไม่ได้
หากนำไปใช้กับพอร์ต ให้ระบุน้ำหนักสินทรัพย์ ช่วงเวลา หน่วยผลตอบแทน และหลักการคำนวณความแปรปรวนร่วม อย่าถือค่าประมาณ HY ที่เป็นบวกเป็นสัญญาณซื้อ หรือค่าลบเป็นคำสั่งป้องกันความเสี่ยง คู่มือสหสัมพันธ์คู่สกุลเงิน อธิบายว่าเหตุใดสหสัมพันธ์และความเสี่ยงร่วมยังต้องตีความอย่างระมัดระวัง มาตรวัดที่เกิดขึ้นจริงอธิบายหน้าต่างข้อมูลในอดีตที่เลือก ไม่ได้คาดการณ์ผลตอบแทนถัดไปหรือรับประกันว่าการป้องกันความเสี่ยงจะชดเชยการขาดทุนในอนาคต
เข้าใจสมมติฐานด้านการสุ่มตัวอย่างและราคาของ HY แบบคลาสสิก
ตัวประมาณคลาสสิกพัฒนาขึ้นสำหรับราคาประเภทดิฟฟิวชันที่สังเกตแบบไม่ต่อเนื่องและไม่พร้อมกัน การประมาณในทางปฏิบัติต้องมีช่วงสังเกตที่ยาวที่สุดของแต่ละอนุกรมสั้นเมื่อเทียบกับหน้าต่างวิเคราะห์ ช่วงที่ไม่มีการซื้อขายนานทำให้ผลตอบแทนหนึ่งช่วงครอบคลุมการเคลื่อนไหวที่เป็นไปได้หลายแบบ แม้ยังคำนวณสูตรได้ แต่การประมาณแบบสุ่มตัวอย่างถี่อาจไม่แม่นยำ
ราคาธุรกรรมที่สังเกตได้มักมี bid–ask bounce ราคาที่ไม่ต่อเนื่อง ราคาเสนอที่เก่า ความล่าช้า และผลจากการวัดอื่น ๆ กฎช่วงทับซ้อนของ HY แก้เวลาที่ไม่ตรงกัน แต่ไม่แก้ข้อผิดพลาดของราคา Griffin และ Oomen ศึกษาความแปรปรวนร่วมที่เกิดขึ้นจริง การปรับ lead–lag และ HY ภายใต้การสุ่มตัวอย่างไม่พร้อมกันที่มีสัญญาณรบกวนจุลภาค iid และแสดงว่าประสิทธิภาพในตัวอย่างจำกัดขึ้นอยู่กับเงื่อนไขด้านสัญญาณรบกวนและสหสัมพันธ์ (Griffin & Oomen, 2011) จึงไม่ควรกล่าวว่า HY แบบธรรมดาทนต่อสัญญาณรบกวนได้ทั่วไป
ต้องกำหนดช่วงเวลาร่วมที่มีเหตุผลด้วย หากตลาดหนึ่งปิดก่อนอีกตลาด การใช้หน้าต่างปฏิทินเดียวกันอาจไม่ได้จับช่วงซื้อขายที่เปิดทำการพร้อมกัน การแปลงเขตเวลา การเปลี่ยนเวลาออมแสง การประมูล การดำเนินการของบริษัท ช่วงข้อมูลขาดหาย และการกรองค่าผิดปกติ ล้วนเปลี่ยนชุดช่วงที่ทับซ้อนกัน ควรบันทึกการตัดสินใจเหล่านี้แทนการมองเวลาประทับเป็นเพียงรายละเอียดประกอบ
แยกการอนุมานทางสถิติและการจัดการสัญญาณรบกวนจากค่าประมาณจุด
ค่าประมาณจุดไม่ใช่ช่วงความเชื่อมั่น Hayashi และ Yoshida พิสูจน์การแจกแจงปกติแบบอสมมาตรภายใต้แผนการสุ่มตัวอย่างไม่พร้อมกันทั่วไป แต่ค่าคลาดเคลื่อนมาตรฐานในการใช้งานยังต้องอาศัยตัวประมาณความแปรปรวนที่คำนวณได้และสมมติฐานที่ตรงกับแบบการสุ่มตัวอย่าง เมื่อข้อมูลเบาบางหรือไม่สม่ำเสมอมาก ความไม่แน่นอนอาจสูงแม้ผลรวมช่วงทับซ้อนดูนิ่ง
สำหรับราคาความถี่สูงที่มีสัญญาณรบกวน ให้ใช้วิธีที่ออกแบบมาจัดการทั้งสัญญาณรบกวนและความไม่พร้อมกัน หรือให้เหตุผลรองรับวิธีสุ่มตัวอย่างและการเตรียมข้อมูล Christensen, Kinnebrock และ Podolskij พัฒนาตัวประมาณความแปรปรวนร่วมแบบเฉลี่ยล่วงหน้าสำหรับแบบจำลองดิฟฟิวชันที่มีสัญญาณรบกวนและข้อมูลไม่พร้อมกัน รวมถึงตัวประมาณชนิด HY แบบเฉลี่ยล่วงหน้าที่ใช้ได้โดยไม่ต้องจัดแนวราคาดิบก่อน (Christensen et al., 2010) เคอร์เนลที่เกิดขึ้นจริงแบบหลายตัวแปรของ Barndorff-Nielsen และคณะมุ่งประเมินความแปรปรวนร่วมภายใต้สัญญาณรบกวนและการซื้อขายไม่พร้อมกัน และสร้างให้ได้ค่าประมาณเมทริกซ์กึ่งบวกแน่นอน (Barndorff-Nielsen et al., 2011) ดูรายละเอียดใน คู่มือตัวประมาณเคอร์เนลที่เกิดขึ้นจริง
คุณสมบัติของเมทริกซ์นี้สำคัญกับเครื่องมือจัดพอร์ตหรือระบบความเสี่ยงที่ต้องใช้เมทริกซ์ความแปรปรวนร่วมที่สอดคล้องกัน ค่าประมาณ HY รายคู่ที่คำนวณจากชุดช่วงทับซ้อนต่างกันไม่ได้รับประกันว่าเมทริกซ์ที่นำมารวมจะเป็นกึ่งบวกแน่นอน อย่าแอบ “แก้” เมทริกซ์ด้วยการเปลี่ยนค่าไอเกน ให้รายงานการฉายเมทริกซ์ การหดค่า หรือวิธีประมาณทางเลือกเป็นขั้นตอนการสร้างแบบจำลองแยกต่างหาก วิธีที่ทนต่อสัญญาณรบกวนก็มีพารามิเตอร์ปรับค่าและสมมติฐานเช่นกัน
รายงานค่าประมาณที่ทำซ้ำได้และข้อจำกัด
รายงานที่ดีควรระบุอนุกรมราคาทั้งสอง ว่าเป็นธุรกรรม ราคาเสนอ หรือราคากลาง นาฬิการ่วมและช่วงซื้อขาย จุดเริ่มและจุดสิ้นสุดของ \([0,T]\) การแปลงผลตอบแทน กฎช่วงทับซ้อน สรุปช่วงห่างของการสุ่มตัวอย่าง และตัวประมาณที่ใช้ ระบุหน่วยความแปรปรวนร่วมและหน้าต่าง พร้อมอธิบายการจัดการข้อมูลเก่า ค่าผิดปกติ การกระโดด การประมูล และสัญญาณรบกวนจุลภาค หากข้อมูลไม่พร้อมกัน ให้เปิดเผยว่าใช้ช่วงเดิมหรือซิงโครไนซ์ราคาก่อน
อย่าคำนวณอัตรารายปีของความแปรปรวนร่วมแบบอินทิกรัลโดยอัตโนมัติ หากแปลงค่าประมาณของหน้าต่างเป็นอัตราหรือค่ารายปี ให้ระบุสมมติฐานการปรับตามเวลาและวิธีจัดการช่วงข้ามคืนกับวันหยุดตลาด หากคำนวณสหสัมพันธ์ ให้ระบุค่าประมาณความแปรปรวนในตัวหารและตรวจสอบข้อจำกัดของเมทริกซ์ การตัดสินใจเหล่านี้มีผลต่อการตีความไม่ต่างจากสูตรช่วงทับซ้อน
ตัวประมาณ Hayashi–Yoshida มีประโยชน์เพราะเป็นวิธีตรงไปตรงมาและทำซ้ำได้ในการรวมผลคูณไขว้จากช่วงไม่พร้อมกัน โดยไม่สร้างราคาที่ซิงโครไนซ์ขึ้นมาเอง หลักประกันแบบคลาสสิกมีเงื่อนไขว่าต้องอยู่ภายใต้กรอบดิฟฟิวชันที่ไม่มีสัญญาณรบกวนอย่างเหมาะสมและสุ่มตัวอย่างหนาแน่นเพียงพอ วิธีนี้ไม่ได้พิสูจน์เหตุและผล ไม่แก้สัญญาณรบกวนจุลภาค และไม่รับรองว่าการป้องกันความเสี่ยงหรือกฎซื้อขายจะเชื่อถือได้
คำถามที่พบบ่อย
Q1ตัวประมาณ HY ต้องให้สินทรัพย์ทั้งสองซื้อขายในเวลาเดียวกันหรือไม่?
ไม่ต้อง นี่คือความไม่ตรงกันด้านเวลาที่วิธีนี้ออกแบบมาเพื่อรองรับ โดยคูณผลตอบแทนเมื่อช่วงเวลาทับซ้อนกัน แม้เวลาประทับของการสังเกตจะแตกต่างกัน
Q2HY ใช้กับราคาธุรกรรมที่มีสัญญาณรบกวนโดยตรงได้หรือไม่?
ตัวประมาณคลาสสิกจัดการการสุ่มตัวอย่างไม่พร้อมกันภายใต้แบบจำลองดิฟฟิวชัน ไม่ใช่สัญญาณรบกวนจุลภาคทุกชนิด การแกว่ง bid–ask ราคาที่ไม่ต่อเนื่อง และราคาเสนอเก่าอาจต้องใช้วิธีทนสัญญาณรบกวนแยกต่างหากหรือวิธีสุ่มตัวอย่างที่มีเหตุผลรองรับ
Q3ค่าประมาณ HY เป็นสหสัมพันธ์หรือไม่?
ไม่ใช่ วิธีนี้ประมาณความแปรปรวนร่วมแบบอินทิกรัล ซึ่งมีหน่วยเท่ากับผลคูณหน่วยของผลตอบแทนทั้งสอง สหสัมพันธ์ต้องปรับสเกลด้วยความผันผวน และค่าประมาณตัวอย่างจำกัดจากข้อมูลไม่พร้อมกันอาจไม่เป็นไปตามข้อจำกัดทั้งหมดของเมทริกซ์สหสัมพันธ์
Q4ใช้ค่าประมาณ HY ที่เป็นบวกเป็นสัญญาณซื้อขายได้หรือไม่?
ไม่ควรใช้เพียงลำพัง ค่านี้สรุปผลคูณไขว้ในหน้าต่างอดีต ไม่ได้แสดงเหตุและผล ไม่ได้คาดการณ์การเคลื่อนไหวร่วมในอนาคต และไม่คำนึงถึงต้นทุนการดำเนินการกับความเสี่ยงที่เปลี่ยนแปลง
แหล่งข้อมูลและการอ่านเพิ่มเติม
รายงานปัญหา
เราจะเตรียมอีเมลพร้อมลิงก์บทความนี้ Mark จะได้รับรายงานเมื่อคุณส่งอีเมลแล้วเท่านั้น
ตรวจสอบอย่างรวดเร็ว
อ่านคู่มือจบแล้ว ลองตอบคำถาม 3 ข้อ
คำถาม 01
คู่ผลตอบแทนใดรวมอยู่ในผลรวม Hayashi–Yoshida แบบคลาสสิก?
เลือกคำตอบเพื่อดูคำอธิบาย
อภิธานศัพท์ออปชัน
Volatility calculated from price changes that occurred under a stated return, sampling-window, and annualization rule; different conventions can produce different values.
อ่านคู่มือฉบับละเอียดQuadratic variationThe limit of sums of squared process increments over increasingly fine partitions, measuring accumulated second-order path variation and generating Itô corrections.
อ่านคู่มือฉบับละเอียด