

อธิบาย Risk Parity: พอร์ตที่มีส่วนร่วมต่อความเสี่ยงเท่ากัน
เรียนรู้ว่า risk parity จัดสรรความผันผวนของพอร์ตอย่างไร วิธีคำนวณส่วนร่วมต่อความเสี่ยงของแต่ละองค์ประกอบ และความแตกต่างระหว่างส่วนร่วมที่เท่ากัน การถ่วงน้ำหนักเท่ากัน และ volatility targeting
ในคู่มือนี้Risk parity ทำให้ส่วนร่วมขององค์ประกอบต่อความเสี่ยงพอร์ตสมดุล
สรุปสั้น
Risk parity จัดสรรงบความเสี่ยงที่เลือกไว้ให้กับองค์ประกอบต่าง ๆ ของพอร์ต ในรูปแบบ equal risk contribution (ERC) ที่ใช้กันทั่วไป แต่ละองค์ประกอบจะได้รับส่วนแบ่งของความผันผวนพอร์ตที่ประเมินไว้เท่ากัน ดังนั้นเป้าหมายจึงไม่ใช่การแบ่งเงินหรือน้ำหนักสินทรัพย์ให้เท่ากัน ผลลัพธ์ขึ้นอยู่กับค่าประมาณโควาเรียนซ์และนิยามขององค์ประกอบ วิธีนี้ไม่ได้พยากรณ์ผลตอบแทน ไม่ได้กำหนดความเสี่ยงรวมของพอร์ตด้วยตัวเอง และไม่ได้รับประกันการกระจายความเสี่ยงเมื่อค่าสหสัมพันธ์เปลี่ยนไป
Risk parity ทำให้ส่วนร่วมขององค์ประกอบต่อความเสี่ยงพอร์ตสมดุล
พอร์ตอาจแบ่งเงินลงทุนเท่ากัน แต่ความผันผวนส่วนใหญ่อาจยังกระจุกอยู่ในสินทรัพย์หนึ่งหรือสองรายการ การเปลี่ยนแปลง 10% ในสินทรัพย์ที่ผันผวนมากส่งผลต่อพอร์ตมากกว่าการเปลี่ยนแปลงขนาดเดียวกันในสินทรัพย์ที่นิ่งกว่า การเคลื่อนไหวร่วมกันของสินทรัพย์ก็เปลี่ยนปริมาณความเสี่ยงที่แต่ละสถานะเพิ่มให้พอร์ตเช่นกัน Risk parity เปลี่ยนคำถามจาก “ควรจัดสรรเงินให้แต่ละรายการเท่าไร” เป็น “แต่ละองค์ประกอบควรมีส่วนร่วมต่อความเสี่ยงพอร์ตที่เลือกไว้เท่าไร”
คำว่า risk parity ครอบคลุมวิธีจัดสรรงบความเสี่ยงหลายแบบ งบความเสี่ยงขององค์ประกอบ \(i\) คือสัดส่วนเป้าหมาย \(b_i\) โดยงบทั้งหมดรวมกันเป็นหนึ่ง ส่วน equal risk contribution เป็นกรณีพิเศษที่ \(b_i=1/N\) เมื่อมีองค์ประกอบ \(N\) รายการ นอกจากนี้ยังตั้งงบต่างกันให้กลุ่มสินทรัพย์หรือปัจจัยได้ Maillard, Roncalli และ Teïletche ศึกษาพอร์ตที่มีส่วนร่วมต่อความเสี่ยงเท่ากันในฐานะทางเลือกของการแบ่งเงินเท่ากันและการจัดสรรแบบความแปรปรวนต่ำสุด (บทความปี 2010)
ในรูปแบบมาตรฐาน “ความเสี่ยง” หมายถึงความผันผวนของผลตอบแทนพอร์ตที่ประเมินไว้ ต้องระบุการเลือกนี้ให้ชัด เพราะไม่ใช่คำจำกัดความเดียวเสมอไป ERC ที่ใช้ความผันผวนต่างจากพอร์ตที่ทำให้ expected shortfall, drawdown, ความเสี่ยงด้านสภาพคล่อง หรือความเสี่ยงจากปัจจัยเท่ากัน ก่อนเรียกพอร์ตว่า risk parity ให้ระบุทั้งมาตรวัดความเสี่ยงและองค์ประกอบที่นำมาแบ่งงบ
Risk parity ไม่ได้หมายความว่าพอร์ตไม่มีความเสี่ยง หรือสินทรัพย์ทุกตัวมีน้ำหนักเท่ากัน แต่เป็นกฎสำหรับกระจายมาตรวัดความเสี่ยงที่เลือกไว้ไปยังองค์ประกอบต่าง ๆ ภายใต้ข้อมูลประมาณการและข้อจำกัด วิธีนี้เพียงอย่างเดียวไม่ได้บอกว่าผลตอบแทนคาดหวังชดเชยความเสี่ยงดังกล่าวเพียงพอหรือไม่
ความผันผวนและโควาเรียนซ์กำหนดส่วนความเสี่ยงของแต่ละองค์ประกอบ
ให้ \(w\) เป็นเวกเตอร์น้ำหนักพอร์ต และ \(\Sigma\) เป็นเมทริกซ์โควาเรียนซ์ของผลตอบแทนในช่วงเวลาเดียวกัน หากใช้ความผันผวนเป็นมาตรวัดความเสี่ยง ความผันผวนพอร์ตที่ประเมินได้คือ:
\[ \sigma_p=\sqrt{w^{\top}\Sigma w} \]
ส่วนร่วมต่อความเสี่ยงส่วนเพิ่ม (MRC) ของสินทรัพย์ \(i\) วัดว่าความผันผวนพอร์ตเปลี่ยนไปอย่างไรเมื่อเพิ่มน้ำหนักสินทรัพย์นั้นเล็กน้อย:
\[ \mathrm{MRC}_i=\frac{\partial \sigma_p}{\partial w_i}=\frac{(\Sigma w)_i}{\sigma_p} \]
ส่วนร่วมต่อความเสี่ยงขององค์ประกอบ (RC) คูณผลกระทบส่วนเพิ่มนี้ด้วยน้ำหนักของสินทรัพย์:
\[ \mathrm{RC}_i=w_i\,\mathrm{MRC}_i=\frac{w_i(\Sigma w)_i}{\sigma_p} \]
สำหรับมาตรวัดความเสี่ยงที่เป็นเอกพันธ์ดีกรีหนึ่งนี้ การแยกส่วนแบบออยเลอร์ให้ผลว่า \(\sum_i\mathrm{RC}_i=\sigma_p\) ดังนั้นส่วนร่วมต่อความเสี่ยงแบบมีเครื่องหมายของสินทรัพย์คือ \(\mathrm{RC}_i/\sigma_p\) และสัดส่วนทั้งหมดรวมกันเป็นหนึ่ง ERC ตั้งเป้า \(\mathrm{RC}_i=b_i\sigma_p\) โดยกำหนด \(b_i=1/N\) สำหรับทุกองค์ประกอบ เมื่อส่วนร่วมไม่ติดลบ แต่ละค่าจะอ่านเป็นส่วนแบ่งทั่วไปของความผันผวนพอร์ตได้ สถานะที่ช่วยกระจายความเสี่ยงได้มากอาจมีส่วนร่วมติดลบแม้น้ำหนักแบบ long-only จะเป็นบวก สถานะ short ก็อาจให้ผลเช่นเดียวกัน ในกรณีนี้ส่วนร่วมดังกล่าวช่วยหักล้างความเสี่ยงขององค์ประกอบอื่น ไม่ใช่สัดส่วนเปอร์เซ็นต์ทั่วไปที่ควรอ่านแยกเดี่ยว
พจน์โควาเรียนซ์มีความสำคัญ เพราะ \((\Sigma w)\) แสดงว่าสินทรัพย์เคลื่อนไหวร่วมกับพอร์ตถ่วงน้ำหนักทั้งหมดอย่างไร ไม่ได้แสดงเฉพาะความแปรปรวนของสินทรัพย์นั้น สินทรัพย์สองรายการที่มีความผันผวนเท่ากันอาจมีส่วนร่วมต่างกัน เพราะรายการหนึ่งช่วยกระจายความเสี่ยงของสินทรัพย์อื่นได้มากกว่า การดูเฉพาะความผันผวนย้อนหลังของแต่ละสินทรัพย์จะละเลยปฏิสัมพันธ์นี้ หากต้องการกฎแยกต่างหากเพื่อปรับการเปิดรับความเสี่ยงรวมตามเวลา โปรดอ่าน คู่มือ volatility targeting
ตัวอย่างสินทรัพย์สามรายการเปรียบเทียบเงินเท่ากันกับความเสี่ยงเท่ากัน
พิจารณาสินทรัพย์สมมติสามรายการที่มีความผันผวนต่อปี 10%, 20% และ 30% ตามลำดับ สมมติว่าผลตอบแทนไม่มีสหสัมพันธ์กัน จึงได้เมทริกซ์โควาเรียนซ์แบบแนวทแยง ตัวเลขเหล่านี้สร้างขึ้นเพื่อประกอบตัวอย่าง ไม่ใช่ค่าประมาณของหลักทรัพย์จริง การใช้ช่วงเวลาวัดเดียวกันสำหรับสินทรัพย์ทั้งหมดช่วยให้เปรียบเทียบได้
การจัดสรรน้ำหนักเท่ากันจะลงทุนเงินหนึ่งในสามในแต่ละสินทรัพย์ ความแปรปรวนพอร์ตคือ \((0.01+0.04+0.09)/9\approx0.01556\) ทำให้ความผันผวนที่ประเมินได้อยู่ที่ประมาณ 12.47% ภายใต้สมมติฐานว่าไม่มีสหสัมพันธ์ ส่วนแบ่งความแปรปรวนพอร์ตของแต่ละสินทรัพย์และส่วนร่วมต่อความผันผวนจึงแปรตาม \(w_i^2\sigma_i^2\) สัดส่วนความเสี่ยงเป็น \(1/14\approx7.14\%\), \(4/14\approx28.57\%\) และ \(9/14\approx64.29\%\) ตามลำดับ การแบ่งเงินเท่ากันทำให้สินทรัพย์ที่ผันผวนที่สุดรับผิดชอบความเสี่ยงที่ประเมินได้เกือบสองในสาม
สำหรับสินทรัพย์ที่ไม่มีสหสัมพันธ์ การทำให้ \(w_i\sigma_i\) เท่ากันจะทำให้ส่วนร่วมกำลังสองเท่ากัน เมื่อนำน้ำหนักผกผันความผันผวนมาปรับสเกลให้รวมเป็นหนึ่ง จะได้:
\[ w_i=\frac{1/\sigma_i}{\sum_{j=1}^{3}1/\sigma_j} \qquad\Longrightarrow\qquad (w_1,w_2,w_3)=\left(\frac{6}{11},\frac{3}{11},\frac{2}{11}\right) \]
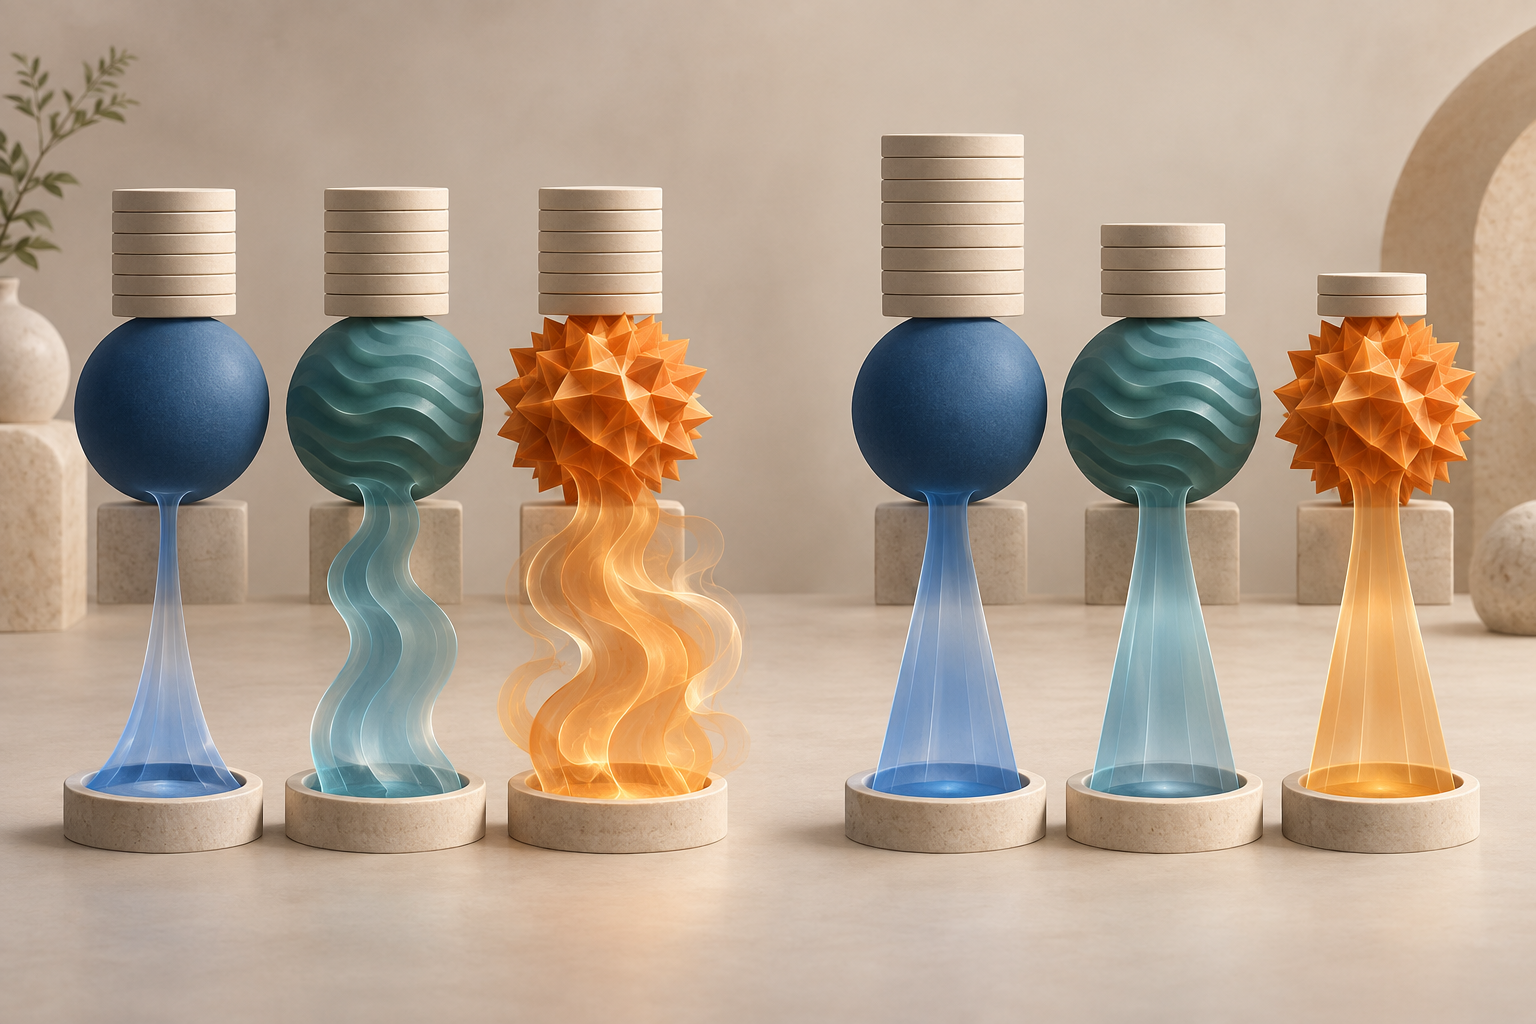
น้ำหนักเงินลงทุนอยู่ที่ประมาณ 54.55%, 27.27% และ 18.18% ขณะที่สินทรัพย์แต่ละรายการมีส่วนร่วมหนึ่งในสามของความผันผวนพอร์ตที่ประเมินได้ ภายใต้สมมติฐานเหล่านี้ ความผันผวนของพอร์ต ERC อยู่ที่ประมาณ 9.45% สินทรัพย์ที่มีความผันผวนต่ำกว่าจะได้รับน้ำหนักเงินทุนมากที่สุด แต่ไม่ได้ครอบงำส่วนร่วมต่อความเสี่ยงของพอร์ต
<!-- ตำแหน่งภาพประกอบ: หลังหัวข้อนี้; ภาพแนวคิดไร้ข้อความเปรียบเทียบส่วนเงินทุนที่เท่ากันแต่กระแสความเสี่ยงไม่เท่ากัน กับส่วนเงินทุนที่ต่างกันแต่กระแสความเสี่ยงสมดุลในกลุ่มสินทรัพย์นามธรรมสามกลุ่ม ไม่มีป้ายกำกับ แกน หรือตัวเลข -->
วิธีผกผันความผันผวนนี้ไม่ใช่คำตอบทั่วไปสำหรับเมทริกซ์โควาเรียนซ์ใด ๆ ในตัวอย่างไม่มีโควาเรียนซ์ข้ามสินทรัพย์ ส่วนร่วมของแต่ละรายการจึงมาจากความแปรปรวนถ่วงน้ำหนักของตนเอง เมื่อมีสหสัมพันธ์ ความเสี่ยงส่วนเพิ่มคือ \((\Sigma w)_i/\sigma_p\) และน้ำหนัก ERC ต้องตอบสนองต่อเมทริกซ์ทั้งหมด ในกรณีสินทรัพย์สองรายการและโครงสร้างโควาเรียนซ์ที่สมมาตรสูงบางแบบ กฎผกผันความผันผวนมีคำตอบรูปแบบปิด แต่ไม่ใช่สำหรับพอร์ตหลายสินทรัพย์ทั่วไป
สหสัมพันธ์และนิยามขององค์ประกอบเปลี่ยนคำตอบ
สมมติว่าสินทรัพย์สองรายการมีความผันผวนเดี่ยวเท่ากัน แต่มีสหสัมพันธ์ระหว่างกันสูง ขณะที่สหสัมพันธ์กับสินทรัพย์ตัวที่สามต่ำกว่า สินทรัพย์คู่แรกอาจทำหน้าที่เสมือนแหล่งความเสี่ยงกระจุกตัวเพียงแหล่งเดียว น้ำหนักเงินลงทุนเท่ากันถือว่าสินทรัพย์ทั้งคู่เป็นรายการแยกจากกัน แต่ ERC ที่คำนึงถึงโควาเรียนซ์จะมองเห็นการเปิดรับความเสี่ยงรวมผ่าน \((\Sigma w)\) ดังนั้นน้ำหนักที่ทำให้ได้งบความเสี่ยงตามเป้าหมายอาจแตกต่างทั้งจากน้ำหนักเท่ากันและน้ำหนักที่ใช้ความผันผวนเดี่ยว
หน่วยที่นำมาแบ่งงบสำคัญไม่แพ้กัน การให้งบเท่ากันแก่กลุ่มสินทรัพย์กว้างสามกลุ่มต่างจากการให้งบเท่ากันแก่ ETF หรือสัญญาฟิวเจอร์สทุกตัวในกลุ่มเหล่านั้น หากกลุ่มหนึ่งแทนด้วยหลักทรัพย์สิบรายการที่สัมพันธ์กันสูง แต่อีกกลุ่มมีเครื่องมือเพียงรายการเดียว การให้งบต่อหลักทรัพย์จะแบ่งกลุ่มแรกเป็นสิบส่วน องค์ประกอบอาจเป็นสินทรัพย์ กลุ่มสินทรัพย์ ส่วนย่อยของพอร์ต หรือปัจจัยเชิงระบบ Roncalli และ Weisang แยก risk parity ระหว่างสินทรัพย์ออกจากการจัดสรรตามปัจจัยความเสี่ยงร่วมและส่วนเหลือ (บทความปัจจัยความเสี่ยง); คู่มือแบบจำลองปัจจัย แนะนำเรื่องการเปิดรับปัจจัย
การเลือกมาตรวัดความเสี่ยงก็ทำให้ผลเปลี่ยนได้ ความผันผวนปฏิบัติต่อการเบี่ยงเบนทางบวกและลบอย่างสมมาตร แม้นักลงทุนอาจสนใจการขาดทุนมากกว่า งบความเสี่ยงที่ใช้ expected shortfall ใช้มาตรวัดการขาดทุนช่วงหางและพึ่งพาสมมติฐานเกี่ยวกับการแจกแจงและสถานการณ์คนละชุด พอร์ตที่ปรับส่วนเบี่ยงเบนมาตรฐานล่าสุดให้สมดุลยังอาจกระจุกตัวในสถานการณ์ตลาดร่วงพร้อมกันที่พบไม่บ่อยในข้อมูลโควาเรียนซ์ คำว่า “ความเสี่ยงสมดุล” จึงควรระบุมาตรวัด ช่วงเวลา องค์ประกอบ และข้อมูลที่ใช้ควบคู่กัน คู่มือ VaR และ expected shortfall อธิบายความแตกต่างของมาตรวัดความเสี่ยงช่วงหาง
ประเมินงบความเสี่ยงจากแบบจำลองโควาเรียนซ์เต็มรูปแบบ
สำหรับมาตรวัดความเสี่ยง \(R(w)\) ที่หาอนุพันธ์ได้และเป็นเอกพันธ์ดีกรีหนึ่งตามน้ำหนักพอร์ต ส่วนร่วมทั่วไปขององค์ประกอบคือ \(\mathrm{RC}_i=w_i\,\partial R/\partial w_i\) พอร์ตจัดสรรงบความเสี่ยงจะหา \(\mathrm{RC}_i=b_iR(w)\) โดย \(b_i>0\) และ \(\sum_i b_i=1\) หากกำหนด \(b_i=1/N\) ทุกตัว จะได้ ERC ผู้จัดการอาจเลือกงบไม่เท่ากันได้ หากวัตถุประสงค์ทางเศรษฐกิจตั้งใจให้องค์ประกอบบางรายการรับความเสี่ยงมากหรือน้อยกว่า
ใน ERC ที่ใช้ความผันผวน ตัวเพิ่มประสิทธิภาพจะใช้ความแปรปรวนและสหสัมพันธ์ที่ประเมินได้เพื่อแก้ความสัมพันธ์ไม่เชิงเส้นชุดนี้ เมทริกซ์โควาเรียนซ์อาจประเมินจากหน้าต่างข้อมูลย้อนหลังแบบคงที่ ตัวประมาณแบบถ่วงน้ำหนัก หรือแบบจำลองที่มีโครงสร้าง ระยะมองย้อนหลังและความถี่ในการปรับปรุงมีผล หน้าต่างสั้นตอบสนองเร็วกว่าแต่อาจทำให้น้ำหนักกระโดด ส่วนหน้าต่างยาวทำให้ผลราบรื่นกว่าแต่ตามการเปลี่ยนแปลงเชิงโครงสร้างไม่ทัน หากสินทรัพย์มีจำนวนมากและประวัติข้อมูลสั้น สหสัมพันธ์ตัวอย่างอาจมีสัญญาณรบกวน บางระบบจึงใช้การทำให้เป็นระเบียบหรือการหดค่าเมทริกซ์โควาเรียนซ์ นี่เป็นการเลือกแบบจำลอง ไม่ใช่คุณสมบัติที่คำว่า “risk parity” รับประกัน
ค่าประมาณต้องสอดคล้องกับเครื่องมือที่ซื้อขายจริง ใช้ช่วงผลตอบแทน สกุลเงิน การปรับเหตุการณ์ของบริษัท และหลักเกณฑ์ราคาให้สอดคล้องกัน พอร์ตฟิวเจอร์สต้องแปลงจำนวนสัญญาเป็นมูลค่าตามสัญญาหรือการเปิดรับความเสี่ยงที่เทียบกันได้ หากพอร์ตมีสินทรัพย์ต่างประเทศทั้งแบบป้องกันและไม่ป้องกันความเสี่ยง ต้องจัดการความเสี่ยงอัตราแลกเปลี่ยนอย่างชัดเจน ราคาที่ล้าสมัยและปฏิทินซื้อขายที่ไม่ตรงกันอาจทำให้โควาเรียนซ์คลาดเคลื่อน แม้แก้โจทย์เพิ่มประสิทธิภาพได้ถูกต้องก็ตาม
ข้อจำกัดเปลี่ยนสิ่งที่ทำได้ กฎ long-only เพดานน้ำหนัก ขีดจำกัดเลเวอเรจ เพดานสภาพคล่อง ขนาดซื้อขายขั้นต่ำ และเงินทุนที่หาได้ อาจทำให้ไม่สามารถบรรลุส่วนร่วมเป้าหมายได้พอดี หากข้อจำกัดมีผล ให้รายงานสัดส่วนความเสี่ยงที่ทำได้จริง แทนการเรียกเป้าหมายเชิงตัวเลขว่าเป็นการจัดสรรจริง เกณฑ์ปรับสมดุลและต้นทุนการซื้อขายก็สำคัญ การปรับน้ำหนักให้แม่นทางคณิตศาสตร์ทุกครั้งที่ค่าประมาณเปลี่ยนอาจเพิ่มอัตราหมุนเวียนโดยไม่ได้ทำให้ข้อมูลโควาเรียนซ์ดีขึ้นอย่างน่าเชื่อถือ
Risk parity ต่างจากการถ่วงน้ำหนักเท่ากันและ volatility targeting
การถ่วงน้ำหนักเท่ากันกำหนดน้ำหนักเงินทุน เช่น \(w_i=1/N\) แต่สัดส่วนความเสี่ยงที่ได้อาจแตกต่างกันมาก ERC เลือกน้ำหนักสัมพัทธ์เพื่อให้ได้สัดส่วนความเสี่ยงตามเป้าหมาย น้ำหนักจึงมักไม่เท่ากันเมื่อความผันผวนหรือสหสัมพันธ์ต่างกัน ส่วนการจัดสรรแบบความแปรปรวนต่ำสุดลดค่า \(w^{\top}\Sigma w\) ภายใต้ข้อจำกัดที่กำหนด วิธีนี้ไม่จำเป็นต้องทำให้ส่วนร่วมต่อความเสี่ยงขององค์ประกอบเท่ากัน และอาจกระจุกน้ำหนักไว้ในสินทรัพย์ไม่กี่ตัวหากเมทริกซ์โควาเรียนซ์ที่ประเมินไว้สนับสนุน กรอบการเลือกพอร์ตดั้งเดิมของ Markowitz ให้ความสำคัญกับผลตอบแทนคาดหวังและโควาเรียนซ์ (Markowitz, 1952) ส่วนการจัดสรรงบความเสี่ยงพื้นฐานมุ่งเป้าคนละเรื่องและไม่จำเป็นต้องใช้เวกเตอร์ผลตอบแทนคาดหวัง
Volatility targeting ตอบอีกคำถามหนึ่งว่า ณ เวลาหนึ่งพอร์ตควรถือการเปิดรับความเสี่ยงรวมเท่าไร วิธีที่ใช้กันทั่วไปปรับขนาดพอร์ตฐานด้วย \(g_t=\sigma^*/\hat\sigma_{p,t}\) โดย \(\sigma^*\) คือเป้าหมาย และ \(\hat\sigma_{p,t}\) คือความผันผวนปัจจุบันที่ประเมินด้วยหน่วยและช่วงเวลาเดียวกัน หากใช้ตัวคูณบวกตัวเดียวกับทั้งพอร์ต ความเสี่ยงรวมจะเปลี่ยน แต่ส่วนแบ่งความเสี่ยงสัมพัทธ์ขององค์ประกอบยังคงเดิม Risk parity กำหนดส่วนแบ่งสัมพัทธ์เหล่านั้น ส่วน volatility targeting ปรับขนาดการเปิดรับรวมตามเวลา ทั้งสองกฎใช้ร่วมกันได้ งานวิจัย พอร์ตที่บริหารตามความผันผวนโดย Moreira และ Muir ศึกษาการเปลี่ยนระดับการเปิดรับตามเวลาแยกต่างหาก และงานวิจัยภายหลังก็ประเมินผลการดำเนินงานของกลยุทธ์บริหารความผันผวนเช่นกัน (Cederburg และคณะ) กฎเหล่านี้ไม่ใช่กฎจัดสรรแบบ ERC
Risk parity ยังต่างจากการจัดสรรที่ใช้ประมาณการผลตอบแทน [คู่มือเกณฑ์ Kelly](/th/learn/kelly-criterion-position-sizing-trading-explained) เน้นการกำหนดขนาดสถานะจากผลตอบแทนและความเสี่ยงที่ประเมินได้เพื่อเป้าหมายที่ระบุ ส่วน ERC แบ่งงบตามแบบจำลองความเสี่ยงที่เลือกโดยไม่จัดอันดับสินทรัพย์ด้วยผลตอบแทนคาดหวัง ทั้งสองวิธียังมีความไม่แน่นอนจากการประมาณค่า และกฎกำหนดน้ำหนักไม่ใช่การรับรองสินทรัพย์ใดสินทรัพย์หนึ่ง
Risk parity ไม่ได้กำจัดเลเวอเรจหรือความเสี่ยงจากแบบจำลอง
ERC บอกว่ามาตรวัดความเสี่ยงที่เลือกถูกแบ่งอย่างไร ไม่ได้บอกผลตอบแทนที่คาดหวังของแต่ละองค์ประกอบหรือความผันผวนรวมที่นักลงทุนควรยอมรับ พอร์ตที่จัดสรรเงินให้สินทรัพย์ผันผวนต่ำมากกว่าอาจมีความผันผวนรวมต่ำกว่าเป้าหมายนโยบาย หากเพิ่มการเปิดรับ อาจต้องใช้เลเวอเรจ อนุพันธ์ หรือเงินทุนกู้ยืม ซึ่งเพิ่มความเสี่ยงด้านหลักประกัน ฐานราคา สภาพคล่อง คู่สัญญา และเงินทุนที่ไม่ปรากฏในการคำนวณโควาเรียนซ์อย่างง่าย Risk parity ไม่จำเป็นต้องใช้เลเวอเรจเสมอไป แต่ควรพิจารณาการตัดสินใจเรื่องการเปิดรับรวมของพอร์ตแยกต่างหาก
สัดส่วนความเสี่ยงที่ประเมินได้ขึ้นอยู่กับช่วงข้อมูลและแบบจำลอง ค่าสหสัมพันธ์อาจเพิ่มขึ้นในภาวะตลาดตึงเครียด ค่าประมาณความผันผวนอาจตอบสนองช้าต่อการเคลื่อนไหวฉับพลัน และเมทริกซ์โควาเรียนซ์ในอดีตไม่อาจอธิบายการขาดทุนร่วมกันในอนาคตได้ทุกกรณี ส่วนแบ่งความเสี่ยง ex ante ที่เท่ากันไม่ใช่คำรับรองว่าการขาดทุนที่เกิดขึ้นจริงจะเท่ากันทุกช่วงเวลา ติดตามส่วนร่วมตามเวลา ทดสอบสมมติฐานโควาเรียนซ์ภายใต้สถานการณ์กดดัน และพิจารณาสถานการณ์ที่ไม่มีหรือพบได้น้อยในกลุ่มตัวอย่างประมาณค่า
Risk parity ไม่ได้เพิ่มผลตอบแทนโดยอัตโนมัติ วิธีพื้นฐานที่ไม่ใช้ผลตอบแทนคาดหวังอาจให้น้ำหนักสูงกับสินทรัพย์ที่ความเสี่ยงประเมินได้ต่ำแต่แนวโน้มผลตอบแทนข้างหน้าไม่น่าสนใจ Asness, Frazzini และ Pedersen กล่าวถึงการไม่ชอบเลเวอเรจในฐานะเหตุผลทางเศรษฐกิจที่อาจสนับสนุน risk parity และแสดงหลักฐานภายในขอบเขตของงานศึกษา (บทความปี 2012) ข้อเสนอนี้ไม่ใช่คำอธิบายสากลหรือการรับประกันผลการดำเนินงานที่เหนือกว่าในอนาคต เปรียบเทียบพอร์ตที่เสนอเข้ากับเกณฑ์อ้างอิงที่เกี่ยวข้อง โดยใช้การประเมินนอกกลุ่มตัวอย่างแบบคงที่และต้นทุนสุทธิที่สมจริง
รายงานงบความเสี่ยงและสมมติฐานที่ใช้
คำอธิบาย risk parity ที่ทำซ้ำได้ควรระบุองค์ประกอบ มาตรวัดความเสี่ยง งบเป้าหมาย ตัวประมาณโควาเรียนซ์ ช่วงย้อนหลัง กรอบเวลาผลตอบแทน เวลาปรับสมดุล หลักเกณฑ์สกุลเงิน และข้อจำกัด แสดงทั้งน้ำหนักเงินลงทุนและสัดส่วนส่วนร่วมต่อความเสี่ยง เพราะค่าหนึ่งไม่ได้บอกอีกค่าหนึ่ง หากข้อจำกัดทำให้ส่วนร่วมเป้าหมายไม่ถึง ให้รายงานค่าที่ทำได้จริงและข้อจำกัดที่มีผล
สำหรับการนำไปซื้อขาย ให้รายงานเลเวอเรจ หลักประกันหรือเงินทุน อัตราหมุนเวียน สมมติฐานการส่งคำสั่งและต้นทุนด้วย แยกวัดความเสี่ยงที่ประเมินได้ออกจากความเสี่ยงที่เกิดขึ้นจริง เพราะงบความเสี่ยง ex ante เป็นผลจากแบบจำลอง ส่วนเส้นทางผลตอบแทน ex post เป็นผลลัพธ์ที่สังเกตได้ แยกเป้าหมายความผันผวนรวมออกจากงบความเสี่ยงสัมพัทธ์ และอย่าอนุมานกำไรคาดหวังจากส่วนร่วมที่สมดุล
Risk parity อาจช่วยแสดงให้เห็นการกระจุกตัวของความเสี่ยงพอร์ตที่ประเมินไว้ และกำหนดกฎการจัดสรรที่โปร่งใสได้ อย่างไรก็ตาม ประโยชน์ยังขึ้นอยู่กับองค์ประกอบ มาตรวัดความเสี่ยง ค่าประมาณโควาเรียนซ์ และการนำไปใช้ วิธีนี้ไม่ได้ทำให้สินทรัพย์ต่างชนิดปลอดภัยเท่ากัน ไม่ได้ลบ drawdown ไม่ได้ค้นหาประมาณการผลตอบแทนที่ดีที่สุด และไม่ได้รับประกันว่าพอร์ตจะทนทานเมื่อความสัมพันธ์พื้นฐานเปลี่ยนไป
คำถามที่พบบ่อย
Q1Risk parity เหมือนกับการถ่วงน้ำหนักเท่ากันหรือไม่?
ไม่ การถ่วงน้ำหนักเท่ากันแบ่งเงินลงทุนอย่างเท่า ๆ กัน ส่วน equal risk contribution พยายามแบ่งมาตรวัดความเสี่ยงที่กำหนดอย่างเท่า ๆ กัน น้ำหนักสินทรัพย์จึงมักต่างกันเมื่อความผันผวนหรือสหสัมพันธ์ต่างกัน
Q2พอร์ต risk parity ทุกพอร์ตใช้น้ำหนักผกผันความผันผวนหรือไม่?
ไม่ น้ำหนักผกผันความผันผวนให้ผลเป็น ERC สำหรับสินทรัพย์ที่ไม่มีสหสัมพันธ์และกรณีสมมาตรพิเศษบางแบบ ส่วนพอร์ตทั่วไปที่คำนึงถึงโควาเรียนซ์ต้องใช้น้ำหนักที่สะท้อนโควาเรียนซ์ระหว่างทุกคู่สินทรัพย์
Q3Risk parity รับประกันความผันผวนพอร์ตตามเป้าหมายหรือไม่?
ไม่ ERC พื้นฐานจัดสรรส่วนร่วมสัมพัทธ์ในมาตรวัดความเสี่ยงที่เลือก หากต้องการกำหนดความผันผวนรวมเป้าหมาย ต้องมีกฎปรับระดับการเปิดรับหรือเลเวอเรจแยกต่างหาก และกฎนั้นก็มีข้อจำกัดกับต้นทุนเช่นกัน
แหล่งข้อมูลและการอ่านเพิ่มเติม
รายงานปัญหา
เราจะเตรียมอีเมลพร้อมลิงก์บทความนี้ Mark จะได้รับรายงานเมื่อคุณส่งอีเมลแล้วเท่านั้น
ตรวจสอบอย่างรวดเร็ว
อ่านคู่มือจบแล้ว ลองตอบคำถาม 3 ข้อ
คำถาม 01
Equal risk contribution ตั้งเป้าหมายอะไรในพอร์ตที่มีองค์ประกอบ N รายการ?
เลือกคำตอบเพื่อดูคำอธิบาย
อภิธานศัพท์ออปชัน
A model decomposing asset returns into exposure to a small set of common factors and an asset-specific residual.
อ่านคู่มือฉบับละเอียดExpected ShortfallThe average loss from a chosen VaR quantile through the worst tail under a precise convention; it measures severity beyond the threshold rather than only its location.
อ่านคู่มือฉบับละเอียดAssignmentThe process that requires an option writer to fulfill the contract after an exercise notice is allocated; it can create or remove an underlying position.
อ่านคู่มือฉบับละเอียด