

Volatility targeting: การปรับสเกลความผันผวนเปลี่ยนขนาดสถานะอย่างไร
เรียนรู้ว่า volatility targeting ปรับสเกลความเสี่ยงอย่างไร เลือกและหน่วงค่าประมาณความผันผวนอย่างไร และเหตุใดข้อจำกัดเลเวอเรจ สหสัมพันธ์ และต้นทุนซื้อขายยังสำคัญ
ในคู่มือนี้Volatility targeting เปลี่ยนความเสี่ยง ไม่ใช่สัญญาณผลตอบแทน
สรุปสั้น
Volatility targeting ปรับขนาดความเสี่ยงที่มีอยู่โดยใช้มาตรวัดความเสี่ยงที่ประมาณขึ้น ตัวคูณพื้นฐานคือความผันผวนเป้าหมายหารด้วยความผันผวนที่คาดการณ์ แต่ค่าประมาณ ความแปรปรวนร่วมของพอร์ต เพดานเลเวอเรจ เวลาหน่วงในการส่งคำสั่ง และต้นทุน ล้วนกำหนดความเสี่ยงที่กลยุทธ์รับจริง
Volatility targeting เปลี่ยนความเสี่ยง ไม่ใช่สัญญาณผลตอบแทน
Volatility targeting การปรับสเกลความผันผวน และการจัดการความผันผวน หมายถึงกฎที่ปรับความเสี่ยงของพอร์ตเมื่อค่าประมาณความเสี่ยงเปลี่ยนไป สัญญาณทิศทางอาจบอกให้ถือสถานะซื้อ ขณะที่กฎปรับสเกลลดสถานะนั้นเมื่อความผันผวนที่คาดการณ์สูงขึ้น
ตัวคูณบวกคงทิศทางของสถานะตั้งต้น แต่เปลี่ยนความเสี่ยงรวมและสุทธิได้ ค่าประมาณความผันผวนที่ต่ำไม่ได้หมายความว่าสินทรัพย์ราคาถูก มีแนวโน้มขึ้น หรือทำกำไรได้มากกว่า ตัวปรับความเสี่ยงตอบว่า “ภายใต้กฎนี้ควรถือความเสี่ยงเท่าไร?” ไม่ได้ตอบว่า “ควรถือสินทรัพย์ใด?” และไม่ได้พิสูจน์ว่ากลยุทธ์ตั้งต้นมีความได้เปรียบ
งานวิจัยศึกษาพอร์ตแฟกเตอร์และกลยุทธ์โมเมนตัมที่จัดการด้วยความผันผวน Moreira และ Muir รายงานผลสำหรับหลายแฟกเตอร์และ carry ของสกุลเงิน Barroso และ Santa-Clara ศึกษาการจัดการความเสี่ยงโมเมนตัม ส่วน Daniel และ Moskowitz อธิบายการร่วงแรงของโมเมนตัมในช่วงตลาดตึงเครียดและการฟื้นตัวฉับพลัน ผลเหล่านี้ขึ้นอยู่กับตัวอย่างและวิธีศึกษา ไม่ใช่คำรับรองว่าผลการเทรดจริงจะดีขึ้น ดู Moreira และ Muir, Barroso และ Santa-Clara และ Daniel และ Moskowitz
อัตราส่วนเป้าหมายต่อค่าคาดการณ์เป็นจุดเริ่มต้น ไม่ใช่การรับประกัน
สำหรับความเสี่ยงรายการเดียวที่ผลตอบแทนเปลี่ยนใกล้เคียงเชิงเส้นตามน้ำหนัก กฎเริ่มต้นคือ สเกลดิบ = ความผันผวนเป้าหมาย ÷ ความผันผวนคาดการณ์ ในตัวอย่างสมมติ ค่าคาดการณ์ความผันผวนรายปีของกลยุทธ์ที่ยังไม่ปรับสเกลเท่ากับ 20% และเป้าหมายคือ 10% จึงได้ตัวคูณดิบ 0.5 หากมูลค่าอ้างอิงเท่ากับ 100,000 ดอลลาร์ มูลค่าหลังปรับสเกลจะเป็น 50,000 ดอลลาร์ก่อนการปรับพอร์ตอื่น
อัตราส่วนนี้มีความหมายก็ต่อเมื่อตัวเศษและตัวส่วนใช้พอร์ต นิยามผลตอบแทน ช่วงเวลา และวิธีคำนวณรายปีแบบเดียวกัน อย่านำเป้าหมายรายปี 10% ไปหารด้วยส่วนเบี่ยงเบนมาตรฐานรายวันก่อนปรับหน่วยให้ตรงกัน หากค่าคาดการณ์เป็นส่วนเบี่ยงเบนมาตรฐาน อย่าแทนด้วยความแปรปรวนโดยไม่ระบุ
พอร์ตแฟกเตอร์ที่เผยแพร่โดย Moreira และ Muir ใช้วิธีปรับผลตอบแทนรายเดือนด้วยส่วนกลับของความแปรปรวนที่เกิดขึ้นจริงในเดือนก่อน คูณค่าคงที่สำหรับปรับมาตรฐาน วิธีนี้ไม่เหมือนการนำส่วนเบี่ยงเบนมาตรฐานเป้าหมายหารด้วยค่าคาดการณ์ ในภาวะตลาดสงบสมมติ ค่าคาดการณ์ 5% เทียบเป้าหมาย 10% ให้ตัวคูณดิบ 2 หากนโยบายจำกัดตัวคูณไว้ที่ 1.25 มูลค่าจะเป็น 125,000 ดอลลาร์ ไม่ใช่ 200,000 ดอลลาร์ ภายใต้สมมติฐานอย่างง่ายว่าความเสี่ยงเปลี่ยนตามความเสี่ยงลงทุนเป็นเส้นตรง ความเสี่ยงคาดการณ์ที่ได้มีเพียง 6.25% เพดานอาจทำให้ไม่ถึงเป้าหมาย ซึ่งเป็นข้อจำกัด ไม่ใช่การคำนวณผิด
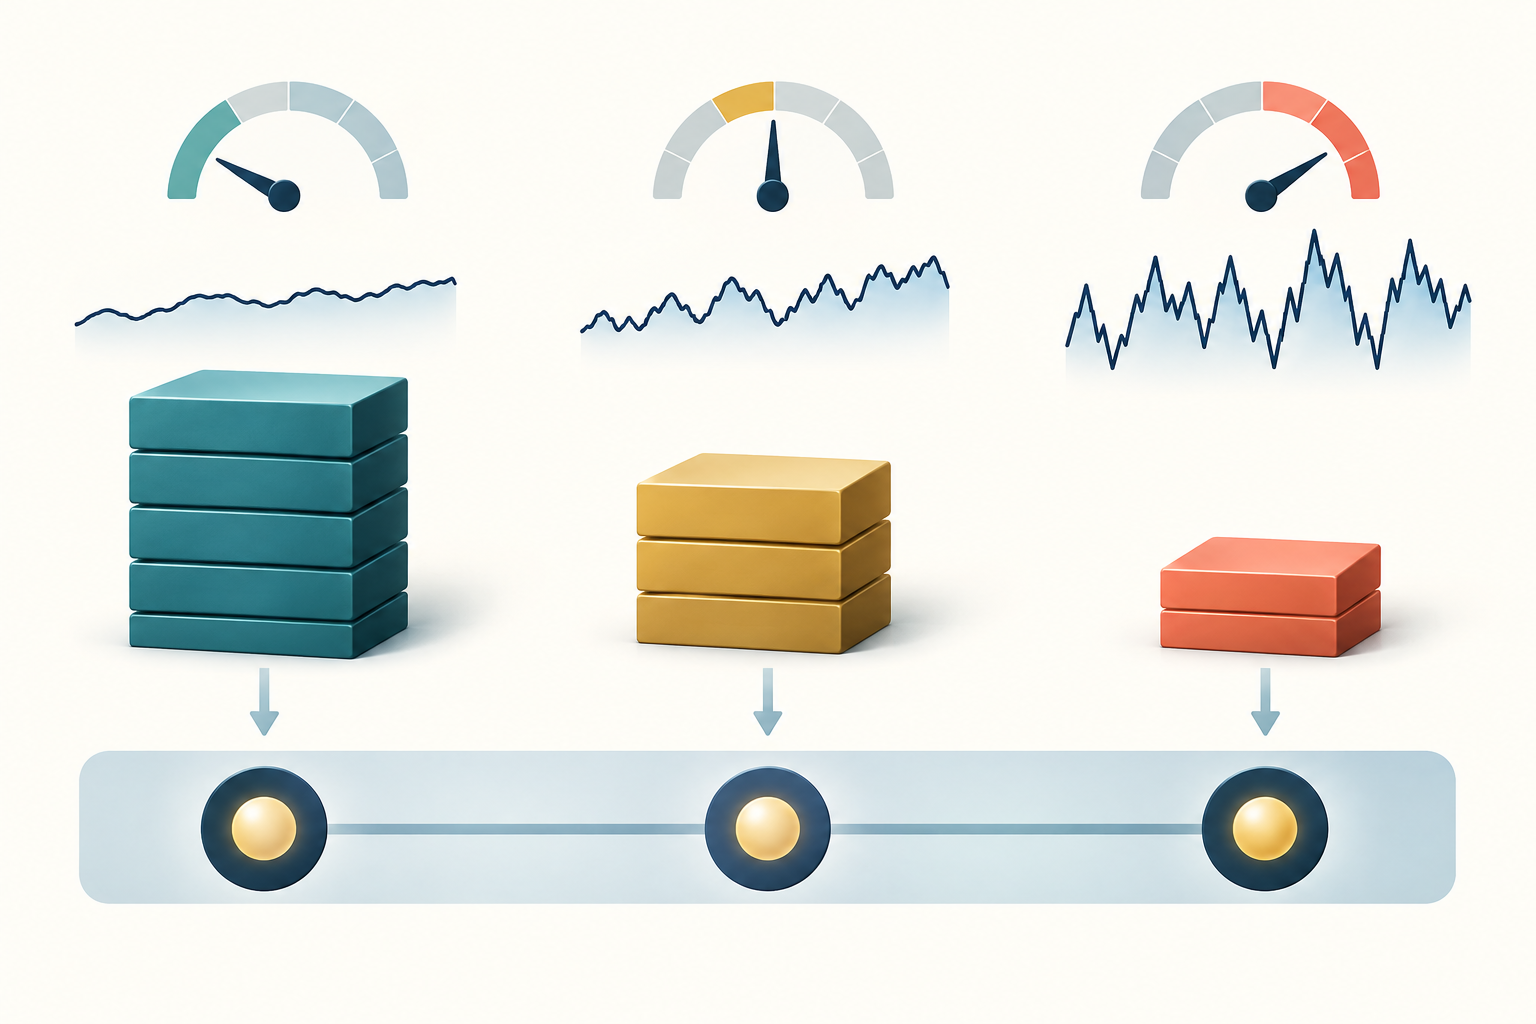
เลือกตัวประมาณความผันผวนตามช่วงเวลาตัดสินใจ
ส่วนเบี่ยงเบนมาตรฐานแบบเลื่อนหน้าต่างอธิบายง่าย แต่ความยาวหน้าต่างเป็นการแลกเปลี่ยนระหว่างความเร็วกับสัญญาณรบกวน หน้าต่างสั้นตอบสนองเร็วแต่ผันผวน หน้าต่างยาวนิ่งกว่าแต่ตอบสนองช้าหลังสภาวะตลาดเปลี่ยน ค่าประมาณแบบถ่วงน้ำหนักเอ็กซ์โพเนนเชียลให้น้ำหนักข้อมูลล่าสุดมากกว่า ส่วน GARCH คาดการณ์ความแปรปรวนแบบมีเงื่อนไขด้วยกระบวนการต่อเนื่อง
ความผันผวนที่เกิดขึ้นจริงระหว่างวันจับการเคลื่อนไหวในช่วงซื้อขายได้ แต่ขึ้นกับวิธีสุ่มตัวอย่าง ราคาที่ล้าสมัย และสัญญาณรบกวนระดับจุลภาค ไม่มีตัวประมาณใดดีที่สุดสำหรับสินทรัพย์ ความถี่ข้อมูล และช่วงถือครองทุกแบบ ระบุว่าใช้ผลตอบแทนแบบธรรมดาหรือแบบลอการิทึม เวลาใดกำหนดแต่ละช่วง วิธีจัดการวันที่ไม่มีข้อมูลและการเคลื่อนไหวข้ามคืน มีการหักค่าเฉลี่ยหรือไม่ และแปลงความแปรปรวนรายช่วงเป็นส่วนเบี่ยงเบนมาตรฐานรายปีอย่างไร
สำหรับข้อมูลรายวัน การคูณความผันผวนรายวันด้วย √252 เป็นค่าประมาณที่ใช้บ่อยภายใต้สมมติฐานบางประการของกระบวนการผลตอบแทน ไม่ใช่สูตรแปลงที่ใช้ได้กับทุกตลาดและปฏิทิน ตัวอย่างหน่วยสมมติ: ค่าคาดการณ์ส่วนเบี่ยงเบนมาตรฐานรายวัน 1.26% เมื่อคูณ √252 จะได้ประมาณ 20% ต่อปี เทียบเป้าหมายรายปี 10% แล้วได้สเกล 0.5 ในช่วงราว 20 วันทำการ ค่าคาดการณ์เดียวกันเทียบเท่าความผันผวนสะสมประมาณ 5.63% ซึ่งเป็นการแสดงระดับความเสี่ยงเดิมในช่วงเวลาอื่น อย่านำ 1.26% รายวันไปหารด้วยเป้าหมายรายปี 10% โดยตรง
ตรวจทั้งความคลาดเคลื่อนของค่าคาดการณ์และเส้นทางความเสี่ยง โมเดลอาจดูเสถียรเพราะตอบสนองช้าเกินไป หรือดูไวเพราะปรับตามสัญญาณรบกวนมากเกินไป เปรียบเทียบหน้าต่างและโมเดลที่สมเหตุผลด้วยการประเมินแบบ walk-forward โดยใช้เฉพาะข้อมูลที่มีอยู่ ณ เวลาที่จะคำนวณแต่ละค่าและตั้งแต่ละสถานะ คู่มือคำนวณความผันผวนที่เกิดขึ้นจริง อธิบายว่าข้อตกลงเรื่องผลตอบแทนและการสุ่มตัวอย่างเปลี่ยนมาตรวัดความเสี่ยงที่นำไปปรับสเกลอย่างไร
หน่วงค่าประมาณให้กฎซื้อขายได้จริง
ณ เวลารีบาลานซ์ t ให้ใช้เฉพาะข้อมูลที่มีอยู่จริงก่อนส่งคำสั่ง หากผลตอบแทนรายวันรวมราคาปิด ณ t กลยุทธ์ที่คำนวณความผันผวนจากราคาปิดนั้นจะสมมติว่าซื้อขายที่ราคาปิดเดียวกันไม่ได้ เว้นแต่เวลาส่งคำสั่งและการเกิดราคาจะทำได้จริง
แนวทางปฏิบัติคือคำนวณหลังตลาดปิด แล้วนำสเกลไปใช้ในช่วงซื้อขายถัดไป วิธีนี้ป้องกันอคติจากการเห็นข้อมูลอนาคต การใช้ความแปรปรวนที่เกิดขึ้นจริงของเดือนซึ่งเพิ่งจบกับสถานะที่ถือในเดือนเดียวกัน จะให้ข้อมูลที่กฎยังไม่มีในเวลานั้น
Backtest ควรระบุเวลาสัญญาณ จุดตัดข้อมูลความผันผวน เวลาส่งคำสั่ง สมมติฐานการจับคู่คำสั่ง และช่วงถือครอง หากข้อมูลของสินทรัพย์มาถึงไม่พร้อมกัน ให้ใช้จุดตัดข้อมูลร่วมกันหรือบันทึกค่าที่ล้าสมัย ไม่จำเป็นต้องรีบาลานซ์ทุกครั้งที่มีค่าประมาณใหม่ การรีบาลานซ์รายเดือน ช่วงค่าความคลาดเคลื่อน หรือการปรับความเสี่ยงแบบนุ่มนวลช่วยลดการซื้อขายได้ แต่อาจทำให้ความเสี่ยงจริงห่างจากเป้าหมายทันที ระบุและทดสอบวิธีดังกล่าว อย่าถือว่าค่าคาดการณ์ล่าสุดเป็นคำสั่งที่ไม่มีต้นทุนแฝง
ความผันผวนของพอร์ตขึ้นกับโควาเรียนซ์ ไม่ใช่ค่ารายสินทรัพย์
สำหรับเวกเตอร์น้ำหนัก w และเมทริกซ์โควาเรียนซ์ Σ ที่ประมาณในช่วงเวลาเดียวกัน ความแปรปรวนพอร์ตคือ wᵀΣw และความผันผวนคือรากที่สองของค่านั้น เทอมโควาเรียนซ์มีความสำคัญ สินทรัพย์สองรายการอาจมีความผันผวนเฉพาะตัวเท่าเดิม แต่สหสัมพันธ์ที่สูงขึ้นเพิ่มความเสี่ยงเมื่อถือร่วมกัน
การปรับสเกลแต่ละสินทรัพย์ให้ถึงเป้าหมายความผันผวนของตนจึงไม่ได้กำหนดความผันผวนรวมของพอร์ตเสมอไป ในทางกลับกัน การใช้ตัวคูณเดียวกับผลตอบแทนทั้งพอร์ตจะรักษาสัดส่วนปัจจุบันไว้ แต่ทำงานได้ดีเท่าที่ค่าคาดการณ์ความเสี่ยงพอร์ตเหมาะสม การกระจุกตัว สหสัมพันธ์ที่เปลี่ยน การซ้ำซ้อนของแฟกเตอร์ และความเสี่ยงอนุพันธ์แบบไม่เชิงเส้นอาจทำให้ค่าคาดการณ์ส่วนเบี่ยงเบนมาตรฐานเดียวไม่เพียงพอ ประมาณความเสี่ยงในระดับที่มีการกำหนดเพดาน
หากข้อกำหนดกำหนดช่วงความผันผวนของพอร์ต ให้คาดการณ์พอร์ตรวมและทดสอบภาวะวิกฤตของสหสัมพันธ์หรือโควาเรียนซ์ หากกำหนดความเสี่ยงต่อกลยุทธ์ ให้อธิบายว่าสถานะที่สัมพันธ์กันแบ่งงบความเสี่ยงของบัญชีอย่างไร คู่มือ การกำหนดขนาดสถานะฟิวเจอร์ส แยกงบหยุดขาดทุนต่อรายการออกจากความเสี่ยงระดับบัญชี
ตัวอย่างสมมติ: สินทรัพย์สองรายการมีความผันผวนรายปีรายการละ 20% และมีน้ำหนักรายการละ 50% เมื่อสหสัมพันธ์เท่ากับ 0.1 ความผันผวนพอร์ตประมาณ 14.83%; หากมีเพียงสหสัมพันธ์ที่เพิ่มเป็น 0.9 จะอยู่ที่ประมาณ 19.49% ความผันผวนรายสินทรัพย์เท่าเดิม แต่ความเสี่ยงรวมเพิ่มขึ้นมาก หากเพิ่มความเสี่ยงลงทุนประมาณ 1.01 เท่าเพื่อให้ได้เป้าหมาย 15% ตามค่าประมาณแรก แล้วสหสัมพันธ์เพิ่มขึ้น ความเสี่ยงอย่างง่ายจะอยู่ราว 19.7% ค่าคาดการณ์โควาเรียนซ์ที่ล้าสมัยจึงทำให้ตัวคูณเป้าหมายชวนให้เข้าใจผิดได้
พื้น เพดาน และข้อจำกัดเลเวอเรจกำหนดรูปแบบกฎ
อัตราส่วนดิบอาจสูงมากเมื่อค่าความผันผวนเข้าใกล้ศูนย์ พื้นความผันผวนป้องกันการหารด้วยตัวเลขเล็กเกินไป ส่วนเพดานเลเวอเรจสูงสุดจำกัดมูลค่าลงทุน บางกลยุทธ์ยังกำหนดสเกลขั้นต่ำหรือเพดานจาก drawdown, margin หรือสภาพคล่อง
ตัวอย่างกฎที่ระบุครบคือ สเกล = min(สเกลสูงสุด, เป้าหมาย ÷ max(ค่าคาดการณ์, พื้น)) และระบุความเสี่ยงลงทุนขั้นต่ำแยกต่างหาก เครื่องป้องกันแต่ละอย่างเปลี่ยนพฤติกรรมความเสี่ยง พื้นช่วยลดการเพิ่มความเสี่ยงหลังค่าประมาณสงบผิดปกติ เพดานอาจทำให้ไปไม่ถึงเป้าหมายในช่วงความผันผวนต่ำ และความเสี่ยงลงทุนขั้นต่ำป้องกันไม่ให้โอเวอร์เลย์ปิดสถานะทั้งหมดเมื่อค่าคาดการณ์พุ่งขึ้น
ระบุว่าเพดานใช้กับมูลค่ารวม เลเวอเรจ มาร์จิน หรือความเสี่ยงลงทุนถ่วงน้ำหนัก เพราะเป็นคนละหน่วย สำหรับฟิวเจอร์สยังต้องแปลงตัวคูณต่อเนื่องเป็นจำนวนสัญญาเต็ม หากสัญญาณพื้นฐานสมมติมีค่าเทียบเท่า 3.4 สัญญาและสเกล 0.5 ผลทางคณิตศาสตร์คือ 1.7 สัญญา สัญญามาตรฐานแบ่งขายไม่ได้: ปัดลงเป็น 1 จะต่ำกว่าเป้าหมาย ปัดขึ้นเป็น 2 จะเกินเป้าหมาย พิจารณาสัญญาไมโคร สภาพคล่อง ต้นทุน และทางเลือกที่จะไม่ซื้อขาย คำนวณความเสี่ยงใหม่โดยรวมหน่วยสัญญา ตัวคูณ การแปลงสกุลเงินฐาน มาร์จิน และต้นทุน
การลดความเสี่ยงหลังความผันผวนกระชากอาจบังคับให้ขายในตลาดขาลงหรือขาดสภาพคล่อง การเพิ่มหลังช่วงสงบอาจเพิ่มความเสี่ยงก่อนเกิดแรงกระแทก ค่าประมาณมองย้อนหลังแม้จะใช้เป็นค่าคาดการณ์ คู่มือ GARCH และการกระจุกตัวของความผันผวน อธิบายว่าเหตุใดความต่อเนื่องของโมเดลอาจทำให้ตรวจพบการเปลี่ยนแปลงช้า แต่ไม่ได้ลบความเสี่ยงจากการกระโดดหรือการเปลี่ยนภาวะตลาด
ต้นทุนและข้อจำกัดอาจกินประโยชน์ที่ได้
การเปลี่ยนความเสี่ยงลงทุนทำให้เกิด turnover ประเมินค่าคอมมิชชัน bid-ask spread ผลกระทบต่อตลาด slippage ต้นทุนเงินทุนหรือการยืม ค่าต่อสัญญาฟิวเจอร์ส และหากเกี่ยวข้อง funding กับต้นทุนหลักประกันของ perpetual สเกลที่นุ่มนวลหรือช่วงรีบาลานซ์อาจลดการซื้อขาย แต่ทำให้การลดความเสี่ยงล่าช้า เปรียบเทียบผลตอบแทนสุทธิภายใต้สมมติฐานต้นทุนที่สมเหตุผล ไม่ใช่ดูเฉพาะชุดข้อมูลที่ไม่มีแรงเสียดทาน
เลเวอเรจอาจหาไม่ได้พอดีเมื่อกฎต้องการเพิ่มความเสี่ยง มาร์จินของโบรกเกอร์หรือตลาดซื้อขาย ขีดจำกัดสถานะ ความพร้อมให้ยืม สภาพคล่อง และข้อจำกัดความเสี่ยงภายในอาจขัดขวางมูลค่าที่คำนวณได้ เพดานความผันผวนไม่รับประกันว่าจะไม่ถูกบังคับขายหรือขาดทุนมาก ราคา gap อาจเกินค่าคาดการณ์ และราคาออกอาจต่างจากราคาสัญญาณอย่างมาก
ใช้เกณฑ์เปรียบเทียบที่สอดคล้องกัน ได้แก่ สัญญาณพื้นฐานเดียวกันแบบไม่ปรับสเกล ทางเลือกที่กำหนดความเสี่ยงคงที่ และเงินสดเมื่อเหมาะสม รายงานผลตอบแทนก่อนและหลังต้นทุน ความเสี่ยงลงทุน turnover เลเวอเรจ ความคลาดเคลื่อนของค่าคาดการณ์ drawdown และการขาดทุนส่วนหาง ผลของ Moreira และ Muir เป็นเหตุผลหนึ่งที่ควรศึกษา timing ของความผันผวน
Cederburg และคณะเปรียบเทียบกลยุทธ์หุ้น 103 แบบ และไม่พบว่าการจัดการความผันผวนทำผลงานเหนือกว่าอย่างเป็นระบบเมื่อเทียบกันโดยตรง สำหรับชุดผสมที่สมเหตุผลแบบเรียลไทม์นอกตัวอย่าง โดยทั่วไปพบผลตอบแทนเทียบเท่าความแน่นอนและ Sharpe ratio ต่ำกว่า แม้มีข้อยกเว้น (งานศึกษา) ผลดังกล่าวสนับสนุนการประเมินนอกตัวอย่างอย่างรอบคอบ ไม่ใช่คำแนะนำที่ใช้ได้ทั่วไป
เช็กลิสต์งานวิจัยแยกคุณภาพค่าคาดการณ์ออกจากคำกล่าวอ้างเกี่ยวกับกลยุทธ์
ก่อนเรียกโอเวอร์เลย์ว่าช่วยปรับปรุงความเสี่ยง ให้ระบุสัญญาณพื้นฐาน ตัวประมาณความเสี่ยง ช่วงคาดการณ์ ตารางอัปเดต เวลาหน่วง การแปลงหน่วย วิธีจัดการโควาเรียนซ์ พื้น เพดาน และสมมติฐานการดำเนินการ ตรึงตัวเลือกก่อนประเมินช่วงทดสอบสุดท้าย การปรับซ้ำกับตัวอย่างเดิมอาจให้รางวัลแก่การเลือกมากกว่ากฎที่ทนทาน
ตรวจค่าคาดการณ์ด้วยฟังก์ชันสูญเสียและกราฟสอบเทียบที่เหมาะสม พร้อมตรวจเส้นทางความเสี่ยงลงทุนด้วย ค่าคลาดเคลื่อนเฉลี่ยต่ำไม่ได้รับประกันว่าจะคาดการณ์ยอดพุ่งที่สำคัญที่สุดได้ทัน ตรวจช่วงตลาดตึงเครียด ช่องว่างราคา ข้อมูลที่หายไป และสินทรัพย์ที่สหสัมพันธ์อาจกระโดด ประเมินช่วงเดียวกันด้วยเพดานและแบบจำลองต้นทุนจริง
สุดท้าย แยกคำกล่าวอ้างสามข้อ: ค่าคาดการณ์ประมาณความเสี่ยง โอเวอร์เลย์เปลี่ยนความเสี่ยงลงทุนตามนโยบาย และพอร์ตที่ได้ทำผลงานระดับหนึ่งในตัวอย่างเฉพาะ ข้อแรกไม่ได้พิสูจน์ว่าข้อสองจะถึงเป้าหมาย และผลย้อนหลังที่ดีในข้อสามไม่ได้พิสูจน์กำไรอนาคต บันทึกทั้งสามข้อให้ทำซ้ำได้ว่าเหตุใดและตรงไหนความเสี่ยงจึงเปลี่ยน
คำถามที่พบบ่อย
Q1Volatility targeting ทำให้ความผันผวนจริงอยู่ตรงเป้าหมายเสมอหรือไม่?
ไม่ใช่ กลยุทธ์ปรับความเสี่ยงลงทุนตามค่าความผันผวนที่ประมาณไว้ ความคลาดเคลื่อนของค่าคาดการณ์ การกระโดด การเปลี่ยนสหสัมพันธ์ ความล่าช้า เพดาน ต้นทุน และการจับคู่คำสั่งไม่ครบ ล้วนทำให้ค่าจริงต่างจากเป้าหมายได้
Q2Volatility targeting เหมือนกับการใช้ inverse variance หรือไม่?
ไม่จำเป็น อัตราส่วนความผันผวนเป้าหมายมักนำเป้าหมายไปหารด้วยส่วนเบี่ยงเบนมาตรฐานคาดการณ์ กฎพอร์ตเชิงประจักษ์บางแบบกลับใช้ค่าคงที่หารด้วยความแปรปรวนที่ประมาณได้ ทั้งสองเป็นฟังก์ชันคนละแบบ ไม่ควรใช้แทนกัน
Q3ค่าคาดการณ์ความผันผวนต่ำลงแปลว่ากลยุทธ์ทำกำไรได้มากขึ้นหรือไม่?
ไม่ หมายถึงแบบจำลองและช่วงเวลาที่กำหนดประเมินความเสี่ยงต่ำลง ความสามารถทำกำไรขึ้นกับผลตอบแทนคาดหวัง การดำเนินการ ต้นทุน และผลลัพธ์ในอนาคต; ค่าความผันผวนอย่างเดียวระบุธุรกรรมที่น่าสนใจไม่ได้
แหล่งข้อมูลและการอ่านเพิ่มเติม
รายงานปัญหา
เราจะเตรียมอีเมลพร้อมลิงก์บทความนี้ Mark จะได้รับรายงานเมื่อคุณส่งอีเมลแล้วเท่านั้น
ตรวจสอบอย่างรวดเร็ว
อ่านคู่มือจบแล้ว ลองตอบคำถาม 3 ข้อ
คำถาม 01
กลยุทธ์มีค่าคาดการณ์ความผันผวน 20% และเป้าหมาย 10% อัตราส่วนพื้นฐานหมายถึงอะไรเมื่อยังไม่ใช้ข้อจำกัด?
เลือกคำตอบเพื่อดูคำอธิบาย
อภิธานศัพท์ออปชัน
Volatility calculated from price changes that occurred under a stated return, sampling-window, and annualization rule; different conventions can produce different values.
อ่านคู่มือฉบับละเอียดGARCHA time-series model that updates conditional variance from past squared shocks and prior variance; it models volatility persistence, not return direction.
อ่านคู่มือฉบับละเอียด