

DSR หนี้ครัวเรือนของ Fed ต่างจาก DTI ของผู้กู้อย่างไร
เปรียบเทียบอัตราภาระชำระหนี้ครัวเรือนของธนาคารกลางสหรัฐฯ กับ DTI ระดับผู้กู้ ตั้งแต่ตัวหาร วิธีใช้ข้อมูลเครดิต ไปจนถึงข้อจำกัดของแต่ละตัวชี้วัด
ในคู่มือนี้DSR ของ Fed เป็นอัตราส่วนระดับภาพรวม
สรุปสั้น
อัตราภาระชำระหนี้ครัวเรือนของธนาคารกลางสหรัฐฯ หรือ DSR เปรียบเทียบยอดชำระหนี้ที่ต้องจ่ายโดยประมาณของครัวเรือนสหรัฐฯ กับรายได้ส่วนบุคคลที่ใช้จ่ายได้รวม ส่วนอัตราส่วนหนี้ต่อรายได้ของผู้กู้ หรือ DTI เปรียบเทียบยอดชำระหนี้รายเดือนของบุคคลหนึ่งกับรายได้รวมก่อนหักภาษีของบุคคลนั้น แม้ชื่อจะคล้ายกัน แต่ทั้งสองตัวชี้วัดใช้ประชากร ตัวหาร และวัตถุประสงค์ต่างกัน
DSR ของ Fed เป็นอัตราส่วนระดับภาพรวม
อัตราภาระชำระหนี้ครัวเรือนตอบคำถามว่า ยอดชำระหนี้ตามกำหนดของครัวเรือนมีขนาดเท่าใดเมื่อเทียบกับรายได้ส่วนบุคคลที่ใช้จ่ายได้ของเศรษฐกิจสหรัฐฯ โดยรวม เขียนอย่างย่อได้ดังนี้:
DSR ครัวเรือน = ยอดชำระหนี้ครัวเรือนที่ต้องจ่ายรวม ÷ รายได้ส่วนบุคคลที่ใช้จ่ายได้รวม
นี่คืออัตราส่วนมหภาคที่นำยอดรวมสองค่ามาเทียบกัน ไม่ใช่ค่าเฉลี่ย DTI ของผู้กู้ทุกคน งบประมาณของครัวเรือนที่มีรายได้มัธยฐาน หรือสัดส่วนรายได้ที่ครอบครัวทั่วไปจ่ายให้เจ้าหนี้จริง ธนาคารกลางสหรัฐฯ เผยแพร่ DSR รวม พร้อมองค์ประกอบด้านสินเชื่อที่อยู่อาศัยและสินเชื่อเพื่อการบริโภค ทั้งสององค์ประกอบใช้รายได้ส่วนบุคคลที่ใช้จ่ายได้รวมเป็นตัวหารเดียวกัน ดังนั้นอัตราส่วนย่อยจึงรวมกันเป็น DSR รวมได้ก่อนปัดเศษ {source:fedHouseholdDebtServiceRatioMethodology}
คำว่า “ภาระชำระหนี้” ในที่นี้หมายถึงยอดที่ถึงกำหนดชำระในช่วงเวลาหนึ่ง ไม่ใช่ยอดหนี้คงค้างทั้งหมด DSR จึงเป็นตัวชี้วัดกระแสการชำระเงิน ตัวเลขอาจเปลี่ยนเมื่อยอดชำระตามกำหนดเปลี่ยน รายได้ส่วนบุคคลที่ใช้จ่ายได้รวมเปลี่ยน หรือทั้งสองอย่างเปลี่ยนไปพร้อมกัน ยอดหนี้คงค้างกับภาระการชำระหนี้มีความเกี่ยวข้องกัน แต่ตอบคนละคำถาม
DSR ปัจจุบันนับอะไรบ้าง
วิธีคำนวณปัจจุบันของ Fed ประมาณยอดชำระที่ต้องจ่ายสำหรับสินเชื่อที่อยู่อาศัย สินเชื่อผู้บริโภค เช่น สินเชื่อนักศึกษาและสินเชื่อรถยนต์ รวมถึงวงเงินสินเชื่อ วิธีนี้ใช้ข้อมูลยอดชำระรายเดือนตามกำหนดที่รายงานในประวัติเครดิต แล้วขยายผลจากกลุ่มตัวอย่างเพื่อประมาณภาระหนี้ของประชากรสหรัฐฯ ที่ข้อมูลเป็นตัวแทนได้ Consumer Credit Panel เป็นกลุ่มตัวอย่างผู้ใหญ่ที่ไม่เปิดเผยชื่อและมีประวัติเครดิต ไม่ใช่การสำรวจยอดบิลหรือเงินสดที่ทุกคนจ่ายจริง {source:fedHouseholdDebtServiceRatioMethodology} {source:fedHouseholdDebtServiceMethodologyNote}
ตัวเลขปัจจุบันรวมบัญชีที่ค้างชำระและบัญชีที่ยังจ่ายตามกำหนด สำหรับบัตรเครดิต ยอดชำระตามกำหนดที่รายงานคือยอดขั้นต่ำที่ต้องจ่าย ไม่ใช่ยอดคงเหลือทั้งหมดบนบัตรหรือจำนวนที่ผู้ถือบัตรเลือกจ่าย บัญชีสินเชื่อร่วมอาจปรากฏในรายงานของผู้กู้หลายคน วิธีคำนวณจึงปรับข้อมูลเหล่านี้เพื่อไม่ให้นับภาระเดียวกันซ้ำ เนื่องจากแหล่งข้อมูลบันทึกยอดที่กำหนดให้ชำระ DSR จึงไม่ใช่ยอดรวมโดยตรงของเงินสดที่ครัวเรือนชำระหนี้ได้สำเร็จ {source:fedHouseholdDebtServiceMethodologyNote}
ตัวหารคือรายได้ส่วนบุคคลที่ใช้จ่ายได้ (DPI) จากบัญชีรายได้ประชาชาติของสหรัฐฯ สำนักวิเคราะห์เศรษฐกิจสหรัฐฯ (BEA) นิยาม DPI ว่าเป็นรายได้ส่วนบุคคลหักภาษีปัจจุบันที่จ่ายโดยบุคคล กล่าวคือเป็นรายได้ที่เหลือให้ใช้จ่ายหรือออม ตัวเลขนี้เป็นมาตรวัดภาพรวมในบัญชีประชาชาติ ไม่ใช่รายได้หลังหักภาษีของเฉพาะผู้ที่มีบัญชีสินเชื่ออยู่ในกลุ่มตัวอย่างเครดิตบูโร {source:beaDisposablePersonalIncome} {source:fedHouseholdDebtServiceRatioMethodology}
องค์ประกอบสินเชื่อที่อยู่อาศัยอาจรวมภาษีทรัพย์สิน ประกันเจ้าของบ้าน และประกันสินเชื่อที่อยู่อาศัย หากผู้ให้บริการสินเชื่อเรียกเก็บรายการเหล่านี้ผ่านบัญชีเอสโครว์และรายงานรวมเป็นยอดผ่อนบ้านตามกำหนด นี่เป็นคุณสมบัติของวิธีปัจจุบันที่ใช้ข้อมูลเครดิตบูโร จึงทำให้ชุดข้อมูลปัจจุบันไม่ได้วัดแนวคิดเรื่องยอดชำระแบบเดียวกับค่าประมาณเดิมทุกประการ ซึ่งเน้นเงินต้นและดอกเบี้ย {source:fedHouseholdDebtServiceMethodologyNote}
ตัวอย่างสมมติช่วยอธิบายความหมายของเปอร์เซ็นต์
สมมติว่าในหนึ่งไตรมาส ยอดชำระหนี้ที่ต้องจ่ายและอยู่ในขอบเขตการวัดรวมกันเป็น $18 พันล้าน และรายได้ส่วนบุคคลที่ใช้จ่ายได้ของสหรัฐฯ เท่ากับ $450 พันล้าน DSR ในตัวอย่างคือ:
$18 พันล้าน ÷ $450 พันล้าน = 0.04 = 4%
ภายใต้สมมติฐานนี้ หมายความว่ายอดชำระหนี้ตามกำหนดที่ตัวชี้วัดครอบคลุมมีค่าเท่ากับ 4% ของ DPI รวมในไตรมาสนั้น ไม่ได้หมายความว่าทุกครัวเรือนนำรายได้ของตนเอง 4% ไปจ่ายหนี้ ครอบครัวหนึ่งอาจไม่มีหนี้ที่ปรากฏในข้อมูล อีกครอบครัวอาจมีค่างวดบ้านสูง ส่วนครัวเรือนอื่น ๆ อาจอยู่ระหว่างสองกรณีนี้ อัตราส่วนของยอดรวมบอกขนาดเมื่อมองทั้งเศรษฐกิจ แต่ไม่ได้แสดงการกระจายภาระในแต่ละครอบครัว
องค์ประกอบย่อยอ่านในลักษณะเดียวกัน หากสมมติว่ายอดผ่อนสินเชื่อที่อยู่อาศัยอยู่ที่ $12 พันล้าน และยอดชำระหนี้ผู้บริโภคอยู่ที่ $6 พันล้าน เมื่อนำแต่ละยอดหารด้วยตัวหารเดียวกันที่ $450 พันล้าน จะได้ประมาณ 2.67% และ 1.33% เมื่อรวมกันจะได้ 4% ก่อนปัดเศษ ตัวเลขเหล่านี้แต่งขึ้นเพื่ออธิบายการคำนวณ ไม่ใช่ค่าที่ Fed รายงาน ข้อมูลเผยแพร่รายไตรมาสและปรับฤดูกาลแล้ว หากใช้ค่าจริง ให้ตรวจหน่วยและหมายเหตุในข่าวเผยแพร่ {source:fedHouseholdDebtServiceRatioMethodology}
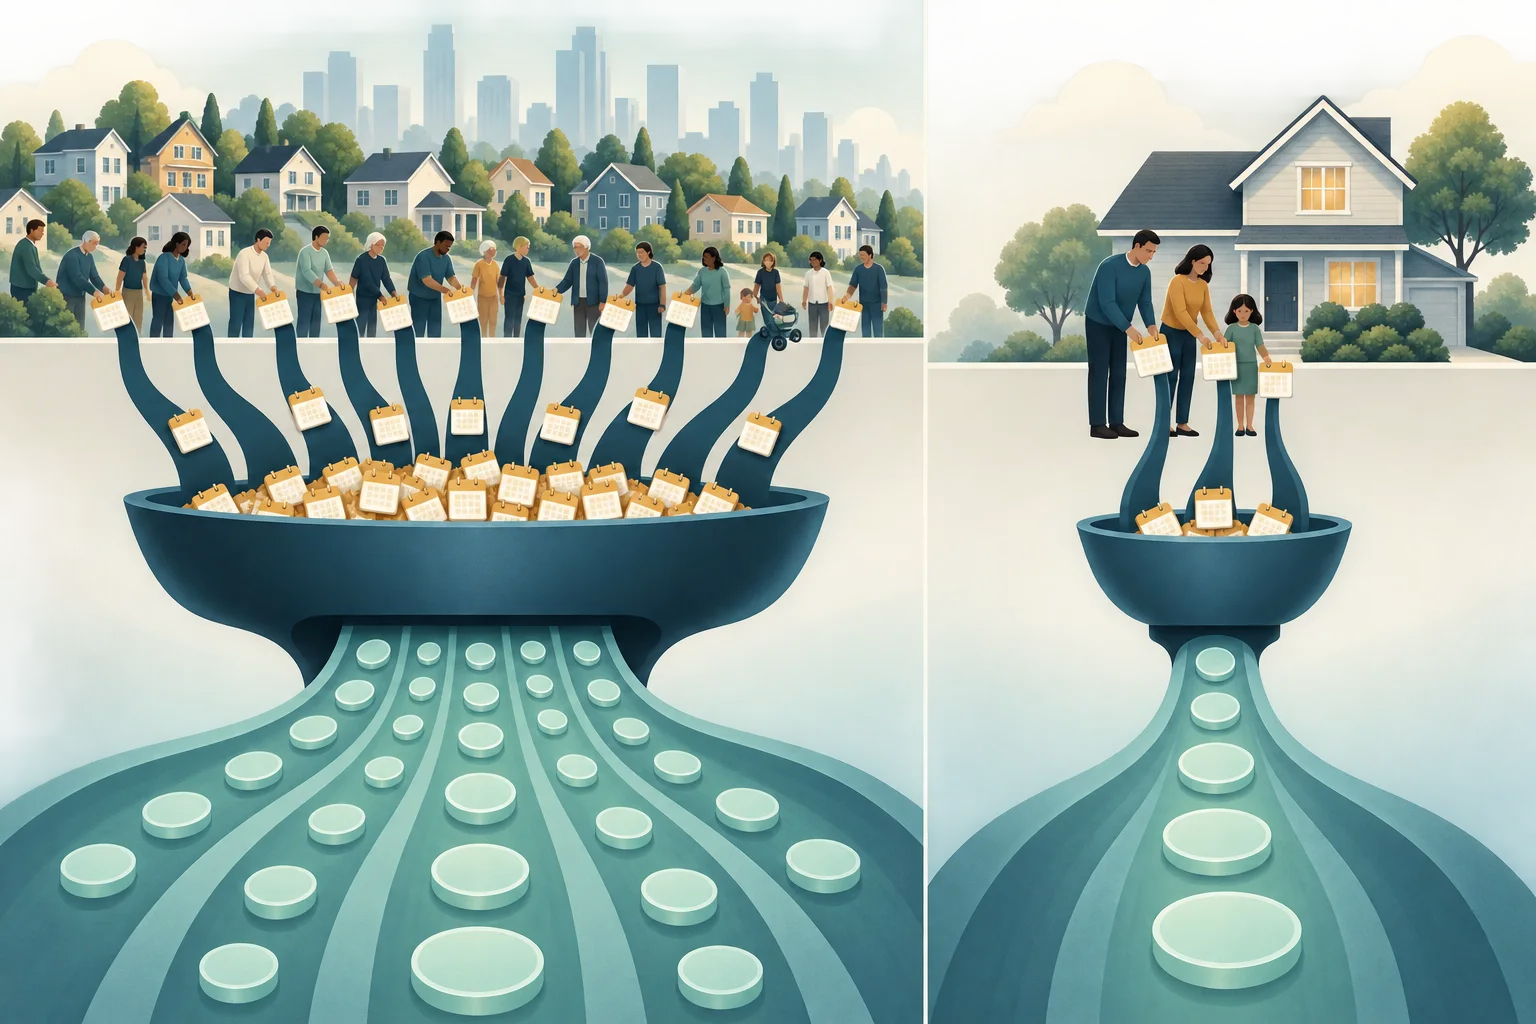
DTI ของผู้กู้ตอบคำถามอีกแบบ
โดยทั่วไปจะคำนวณอัตราส่วนหนี้ต่อรายได้สำหรับผู้กู้รายบุคคลหรือผู้ยื่นขอสินเชื่อ สำนักคุ้มครองผู้บริโภคด้านการเงินของสหรัฐฯ (CFPB) อธิบายว่าเป็นยอดชำระหนี้รายเดือนหารด้วยรายได้รวมก่อนหักภาษีของผู้กู้ ผู้ให้กู้ใช้ตัวเลขนี้เป็นวิธีหนึ่งในการประเมินว่าผู้กู้จะจัดการกับยอดชำระที่เสนอได้หรือไม่ และเกณฑ์ DTI ต่างกันตามผู้ให้กู้และประเภทสินเชื่อ {source:cfpbDebtToIncomeRatio}
DTI ของผู้กู้ = ยอดชำระหนี้รายเดือนของผู้กู้รายนั้น ÷ รายได้รวมก่อนหักภาษีรายเดือนของผู้กู้รายนั้น
ตัวอย่างเช่น สมมติว่าผู้ยื่นขอสินเชื่อมีภาระชำระหนี้ $2,000 ต่อเดือน และมีรายได้รวมก่อนหักภาษี $6,000 ต่อเดือน DTI จะอยู่ที่ประมาณ 33.3% ทั้งตัวเศษและตัวส่วนอ้างอิงถึงผู้ยื่นรายนั้นและเดือนนั้น ผู้ให้กู้อาจกำหนดเองว่าจะนับหนี้รายการใดและค่าใช้จ่ายที่อยู่อาศัยในอนาคตใดบ้าง ดังนั้นควรคำนวณตามคำแนะนำของผู้ให้กู้สำหรับคำขอสินเชื่อจริง ตัวอย่างนี้แสดงการคำนวณ ไม่ใช่คำแนะนำให้กู้หรือเกณฑ์อนุมัติสินเชื่อสากล
DSR ของธนาคารกลางสหรัฐฯ แตกต่างจาก DTI หลายด้าน:
- ตัวเศษของ DSR เป็นค่าประมาณของยอดชำระที่ต้องจ่ายเมื่อรวมประชากรสหรัฐฯ ที่ข้อมูลเป็นตัวแทน ไม่ใช่ภาระของผู้ยื่นสินเชื่อรายเดียว
- ตัวหารคือ DPI รวมหลังหักภาษีปัจจุบันของบุคคล ไม่ใช่รายได้รวมก่อนหักภาษีต่อเดือนของผู้กู้รายหนึ่ง
- DSR เป็นสถิติมหภาครายไตรมาส ส่วน DTI มักคำนวณจากข้อมูลรายเดือนระหว่างการพิจารณาสินเชื่อ
- DSR แสดงภาระชำระเงินระดับประเทศ ไม่ใช่การตัดสินของผู้ให้กู้ว่าผู้กู้รายใดมีคุณสมบัติผ่านเกณฑ์หรือไม่
อย่านำ DSR รวม 4% ไปเทียบกับ DTI ผู้กู้ 33.3% ราวกับว่ากำลังประเมินผู้กู้คนหนึ่งด้วยมาตรวัดเดียวกับค่าเฉลี่ยของประเทศ ขอบเขตและตัวหารที่ต่างกันเป็นส่วนหนึ่งของวัตถุประสงค์ของแต่ละตัวชี้วัด
การเปลี่ยนวิธีคำนวณในปี 2024 ทำให้อนุกรมข้อมูลมีจุดเปลี่ยน
ตั้งแต่รายงานไตรมาส 2 ปี 2024 เป็นต้นมา Fed เปลี่ยนมาใช้วิธีคำนวณ DSR จากข้อมูลเครดิตบูโร วิธีเดิมประมาณยอดชำระจากยอดคงค้าง อัตราดอกเบี้ยเฉลี่ย และระยะเวลาที่คาดว่าจะเหลือก่อนชำระหมด โดยใช้ข้อมูลหลายแหล่ง วิธีปัจจุบันใช้ข้อมูลยอดชำระตามกำหนดจากตัวอย่างเครดิตบูโร และยังรวมรายการเอสโครว์สำหรับสินเชื่อที่อยู่อาศัยบางรายการเมื่อถูกนับรวมในยอดที่รายงานด้วย {source:fedHouseholdDebtServiceRatioMethodology} {source:fedHouseholdDebtServiceMethodologyNote}
อนุกรมตามวิธีปัจจุบันเริ่มในปี 2005 ซึ่งเป็นช่วงที่ข้อมูลเครดิตบูโรครอบคลุมประเภทบัญชีสินเชื่อที่จำเป็น ส่วนอนุกรมตามวิธีเดิมครอบคลุมปี 1980 ถึง 2024 และยังมีให้ดูในคลังข้อมูล แต่ไม่มีการปรับปรุงต่อไป ทั้งสองอนุกรมอาจเล่าแนวโน้มกว้าง ๆ คล้ายกัน แต่ระดับหรือการเคลื่อนไหวบางช่วงอาจต่างกัน เพราะใช้วิธีประมาณยอดชำระและขอบเขตภาระที่แตกต่างกันเล็กน้อย ช่วงเวลาที่ข้อมูลทับซ้อนกันช่วยให้เข้าใจการเปลี่ยนผ่าน แต่ไม่ได้หมายความว่าสามารถนำมาต่อกันเป็นอนุกรมเดียวโดยไม่มีข้อควรระวัง {source:fedHouseholdDebtServiceRatioMethodology} {source:fedFinancialObligationsRatioDiscontinuation}
เมื่อทำกราฟย้อนหลังยาว ๆ ให้ระบุว่าวิธีใดใช้กับแต่ละจุดข้อมูล หากกราฟคร่อมการเปลี่ยนแปลงในไตรมาส 2 ปี 2024 ให้ทำเครื่องหมายจุดเปลี่ยนหรือแสดงสองวิธีเป็นคนละเส้น หากกราฟเริ่มในปี 1980 แล้วเปลี่ยนวิธีในปี 2005 หรือ 2024 โดยไม่ระบุอย่างชัดเจน การเปลี่ยนแปลงที่เห็นอาจสะท้อนวิธีวัดที่เปลี่ยนไปบางส่วน ไม่ใช่พฤติกรรมของครัวเรือน ตรวจวันที่ หน่วย การปรับฤดูกาล และหมายเหตุระเบียบวิธีของข้อมูลฉบับที่ดาวน์โหลดมา
DSR แคบกว่าภาระผูกพันทั้งหมดของครัวเรือน
DSR ครอบคลุมการชำระหนี้บางประเภท ไม่ใช่งบประมาณครัวเรือนทั้งหมด ค่าใช้จ่ายประจำอย่างค่าเช่า ค่าสาธารณูปโภค อาหาร ค่าเลี้ยงดูบุตร และค่ารักษาพยาบาลไม่ได้เป็นการชำระหนี้ทั้งหมดและจึงไม่อยู่ในตัวเศษของ DSR ภาษีหรือประกันที่เกี่ยวข้องกับสินเชื่อที่อยู่อาศัยบางรายการอาจถูกรวม หากถูกคิดผ่านบัญชีเอสโครว์และรวมในยอดผ่อนที่รายงาน แต่ไม่ได้ทำให้ตัวชี้วัดนี้กลายเป็นมาตรวัดค่าที่อยู่อาศัยหรือค่าครองชีพทั้งหมด {source:fedHouseholdDebtServiceMethodologyNote}
ผู้อ่านอาจพบอัตราส่วนภาระผูกพันทางการเงินของ Fed หรือ FOR ซึ่งเป็นชุดข้อมูลแยกต่างหากและเคยขยาย DSR ให้ครอบคลุมภาระประจำรายการอื่นด้วย Fed หยุดเผยแพร่ FOR หลังไตรมาส 3 ปี 2023 เนื่องจากไม่มีข้อมูลคุณภาพสูงเพียงพอเกี่ยวกับประกันเจ้าของบ้านและภาษีทรัพย์สิน FOR ที่เผยแพร่ย้อนหลังอาจใช้เป็นบริบทได้ แต่ปัจจุบันไม่มีการอัปเดตและใช้แทน DSR ปัจจุบันไม่ได้ {source:fedFinancialObligationsRatioDiscontinuation}
ความแตกต่างนี้ยังอธิบายได้ว่าเหตุใด DSR ที่ลดลงจึงไม่ได้แปลโดยอัตโนมัติว่าทุกครัวเรือนมีเงินเหลือสำหรับการใช้จ่ายตามต้องการมากขึ้น ตัวเศษรวมและตัวหาร DPI ไม่สะท้อนความแตกต่างด้านค่าเช่า เงินออม ภาษีที่อยู่นอกนิยามภาษีปัจจุบันของ DPI หรือค่าใช้จ่ายครัวเรือนอื่น ๆ อีกทั้งยังไม่บอกว่าครัวเรือนใดเป็นผู้รับภาระเหล่านั้น
การเปลี่ยนแปลงของ DSR บอกอะไรได้และบอกอะไรไม่ได้
DSR ที่เพิ่มขึ้นหมายความว่ายอดชำระหนี้ที่ต้องจ่ายโดยประมาณเพิ่มขึ้นเมื่อเทียบกับ DPI รวม อัตราส่วนอาจสูงขึ้นเพราะยอดชำระตามกำหนดเพิ่มขึ้น รายได้ส่วนบุคคลที่ใช้จ่ายได้รวมลดลง หรือเกิดทั้งสองอย่างพร้อมกัน อัตราส่วนที่ลดลงอาจมาจากยอดชำระที่ต้องจ่ายลดลง รายได้รวมเพิ่มขึ้น หรือทั้งสองปัจจัย หากต้องการอธิบายการเคลื่อนไหว ให้ตรวจองค์ประกอบสินเชื่อที่อยู่อาศัยและสินเชื่อผู้บริโภค พร้อมทั้งตัวเศษและตัวหารของแต่ละส่วน แทนที่จะสรุปทันทีว่าเกิดจากอัตราดอกเบี้ยเพียงอย่างเดียว
ตัวชี้วัดนี้มีประโยชน์สำหรับอธิบายภาระชำระหนี้ในภาพรวมและการเปลี่ยนแปลงตามเวลา แต่ไม่ได้บอก DTI ของครัวเรือนที่มีรายได้มัธยฐาน สัดส่วนผู้กู้ที่ค้างชำระว่าเป็นเท่าใด ใครใกล้ผิดนัดชำระเงินกู้ สินเชื่อใหม่เหมาะกับบุคคลใดหรือไม่ หรือครัวเรือนรู้สึกมั่นคงทางการเงินหรือไม่ คำถามเหล่านี้ต้องใช้การกระจายข้อมูลระดับผู้กู้ ข้อมูลการค้างชำระหรือยอดหนี้ ตลอดจนข้อมูลรายจ่ายและสินทรัพย์ วิธีคำนวณรวมยอดชำระตามกำหนดของบัญชีที่ค้างชำระและบัญชีที่ยังชำระปกติ จึงไม่ควรตีความ DSR ว่าเป็นตัวชี้วัดการชำระหนี้ได้สำเร็จ {source:fedHouseholdDebtServiceMethodologyNote}
ความสัมพันธ์ระหว่างหนี้กับเศรษฐกิจเกิดขึ้นได้ทั้งสองทิศทาง การกู้เพิ่มอาจทำให้ยอดชำระตามกำหนดในอนาคตสูงขึ้น รายได้ที่เติบโตอาจทำให้ยอดชำระเดิมมีสัดส่วนเล็กลงเมื่อเทียบกับ DPI และเงื่อนไขสินเชื่อหรือสัดส่วนหนี้แต่ละประเภทอาจทำให้ยอดชำระเปลี่ยน แม้ยอดหนี้รวมจะไม่เปลี่ยนในระดับเดียวกัน ทั้งหมดนี้เป็นกลไกที่อาจเกิดขึ้น ไม่ใช่คำอธิบายที่อนุมานได้จาก DSR เพียงอย่างเดียว ใช้อัตราส่วนนี้เพื่อบรรยายความสัมพันธ์ระหว่างยอดชำระกับรายได้ แล้วตรวจข้อมูลอื่นก่อนสรุปเหตุและผล
การเปลี่ยนแปลงของอัตราดอกเบี้ยอาจส่งผลต่อยอดชำระตามกำหนดในเวลาที่ต่างกัน เงินกู้ที่มีอัตราดอกเบี้ยคงที่อาจมียอดชำระที่ต้องจ่ายเท่าเดิมจนกว่าจะรีไฟแนนซ์หรือแก้เงื่อนไขสัญญา ส่วนเงินกู้ใหม่หรือการปรับอัตราดอกเบี้ยลอยตัวอาจกระทบยอดชำระได้เร็วกว่า ดังนั้น การเปลี่ยนแปลงของอัตราดอกเบี้ยนโยบายเพียงอย่างเดียวจึงไม่บอกว่าองค์ประกอบใดของ DSR จะเปลี่ยนหรือเมื่อใด ก่อนเชื่อมโยงการเคลื่อนไหวกับนโยบายการเงิน ให้เปรียบเทียบอนุกรมสินเชื่อที่อยู่อาศัยและสินเชื่อผู้บริโภคกับข้อมูลอัตราดอกเบี้ยเงินกู้ สินเชื่อ และรายได้ด้วย
วิธีอ่านค่า DSR ที่เผยแพร่
เริ่มจากวันที่เผยแพร่และไตรมาส เว็บไซต์ของธนาคารกลางสหรัฐฯ มีอนุกรม DSR ปัจจุบัน องค์ประกอบสินเชื่อที่อยู่อาศัยและสินเชื่อผู้บริโภค พร้อมคำอธิบายวิธีคำนวณ ตรวจให้แน่ใจว่าค่าที่ดูมาจากวิธีปัจจุบันซึ่งใช้ข้อมูลเครดิตบูโร และดูว่ากราฟมีอนุกรมวิธีเดิมที่เก็บในคลังรวมอยู่ด้วยหรือไม่ หากบทความหรือกราฟยกตัวเลขใดตัวเลขหนึ่ง ควรเก็บข้อมูลรุ่นที่ใช้ไว้ด้วย เพราะสถิติอาจมีการแก้ไขย้อนหลัง {source:fedHouseholdDebtServiceRatioMethodology}
จากนั้นถามว่าต้องการตอบคำถามอะไร หากต้องการดูภาระชำระตามกำหนดในระดับประเทศ DSR เป็นตัวชี้วัดที่เกี่ยวข้อง หากต้องการดูภาระหนี้ของผู้ขอสินเชื่อรายหนึ่งเมื่อเทียบกับรายได้ ให้คำนวณ DTI ตามนิยามของผู้ให้กู้ หากต้องการเปรียบเทียบยอดหนี้คงค้างกับขนาดเศรษฐกิจ ให้ใช้ตัวชี้วัดยอดหนี้คงค้าง เช่น อัตราส่วนหนี้ต่อ GDP คำจำกัดความของ BEA ที่อ้างถึงข้างต้นอธิบายตัวหารของ DSR
ชื่อของสองมาตรวัดใกล้เคียงกัน แต่ความหมายใช้แทนกันไม่ได้: DSR แสดงยอดชำระหนี้ที่ต้องจ่ายรวมเทียบกับรายได้ส่วนบุคคลหลังภาษีรวม ส่วน DTI แสดงยอดชำระหนี้รายเดือนของผู้กู้รายหนึ่งเทียบกับรายได้รวมก่อนหักภาษีของบุคคลนั้น เมื่อรายงานค่าใดค่าหนึ่ง ให้ระบุประชากร ตัวหาร ช่วงเวลา และวิธีคำนวณ
คำถามที่พบบ่อย
Q1DSR ต่ำแปลว่าครัวเรือนทั่วไปมีภาระหนี้น้อยใช่ไหม?
ยังสรุปเช่นนั้นไม่ได้ DSR เป็นอัตราส่วนของยอดรวมระดับประเทศ จึงไม่แสดงว่าภาระชำระกระจายอยู่ในครัวเรือนอย่างไร บางครอบครัวอาจมีภาระสูงแม้ค่าเฉลี่ยรวมจะต่ำ
Q2DSR ปัจจุบันของธนาคารกลางสหรัฐฯ เปรียบเทียบกับอนุกรมเดิมได้โดยตรงหรือไม่?
ควรระวัง วิธีปัจจุบันใช้ยอดชำระตามกำหนดที่รายงานในข้อมูลเครดิตบูโรและเริ่มตั้งแต่ปี 2005 ส่วนวิธีเดิมประมาณยอดชำระจากยอดหนี้คงค้าง อัตราดอกเบี้ย และระยะเวลาชำระ และปัจจุบันเก็บไว้ในคลังข้อมูล เมื่อนำมาเปรียบเทียบ ให้ระบุการเปลี่ยนวิธีคำนวณ
Q3DSR รวมค่าเช่าและบิลครัวเรือนทุกชนิดหรือไม่?
ไม่ ตัวเศษครอบคลุมการชำระหนี้บางประเภท อัตราส่วนภาระผูกพันทางการเงินที่กว้างกว่าเป็นอนุกรมประวัติศาสตร์อีกชุดหนึ่งและไม่มีการอัปเดตแล้ว ค่าใช้จ่ายในการดำรงชีวิตทั่วไปไม่ได้รวมอยู่ใน DSR ทั้งหมด
Q4ใช้ DSR ของ Fed เพื่อคำนวณได้ไหมว่าจะผ่านเกณฑ์สินเชื่อบ้านหรือไม่?
ไม่ได้ ผู้ให้กู้ประเมินคำขอโดยใช้กฎและข้อมูลระดับผู้กู้ของตนเอง DSR เป็นสถิติมหภาคระดับประเทศ ไม่ใช่การทดสอบความสามารถชำระหนี้ส่วนบุคคลหรือเกณฑ์อนุมัติสินเชื่อ
แหล่งข้อมูลและการอ่านเพิ่มเติม
รายงานปัญหา
เราจะเตรียมอีเมลพร้อมลิงก์บทความนี้ Mark จะได้รับรายงานเมื่อคุณส่งอีเมลแล้วเท่านั้น
ตรวจสอบอย่างรวดเร็ว
อ่านคู่มือจบแล้ว ลองตอบคำถาม 3 ข้อ
คำถาม 01
ตัวหารของ DSR ครัวเรือนที่ธนาคารกลางสหรัฐฯ เผยแพร่คืออะไร?
เลือกคำตอบเพื่อดูคำอธิบาย
อภิธานศัพท์ออปชัน
The process that requires an option writer to fulfill the contract after an exercise notice is allocated; it can create or remove an underlying position.
อ่านคู่มือฉบับละเอียดBid-ask spreadThe gap between the best displayed bid and ask, which is a practical trading cost and a signal of how uncertain an immediate fill may be.
อ่านคู่มือฉบับละเอียด