

เปรียบเทียบ G-spread, I-spread, Z-spread และ OAS
ทำความเข้าใจ G-, I- และ Z-spread รวมถึง option-adjusted spread ผ่านสูตร ตัวอย่าง และข้อจำกัดของแบบจำลอง
ในคู่มือนี้ทำไมสเปรดตราสารหนี้จึงมีหลายแบบ?
สรุปสั้น
สเปรดตราสารหนี้ล้วนแสดงส่วนต่างของผลตอบแทนหรือมูลค่า แต่ใช้เส้นอ้างอิงและสมมติฐานกระแสเงินสดต่างกัน G และ I เปรียบเทียบกับผลตอบแทนอ้างอิงหนึ่งค่า ส่วน Z ใช้เส้น spot ทั้งเส้น และ OAS เพิ่มการปรับตามแบบจำลองสำหรับออปชันแฝง
ทำไมสเปรดตราสารหนี้จึงมีหลายแบบ?
สเปรดตราสารหนี้คือส่วนต่างระหว่างผลตอบแทนของตราสารหรืออัตราคิดลดในแบบจำลองกับค่าที่ใช้เป็นเกณฑ์อ้างอิง นักลงทุนใช้เปรียบเทียบตราสาร อธิบายผลตอบแทนชดเชยความเสี่ยง และแยกผลของการเปลี่ยนแปลงอัตราดอกเบี้ยบางส่วนออกจากปัจจัยของผู้ออกหรือตลาด ผลลัพธ์ขึ้นอยู่กับเส้นอัตราและวิธีคำนวณ ตัวเลขที่ต่างกันจึงไม่ได้แปลว่ามีตัวเลขหนึ่งคำนวณผิดเสมอไป
CFA Institute แยก benchmark spread, G-spread, I-spread, Z-spread และ option-adjusted spread เป็นคนละวิธี แต่ละวิธีมีประโยชน์และข้อจำกัด คำถามสำคัญไม่ใช่ตัวย่อใดดีที่สุดเสมอ แต่คือใช้เส้นอัตราใด ใช้ผลตอบแทนค่าเดียวหรือคิดลดกระแสเงินสดแต่ละงวด และนำออปชันแฝงมาคำนวณหรือไม่
โดยทั่วไปสเปรดแสดงเป็น basis point หนึ่ง basis point เท่ากับ 0.01 จุดเปอร์เซ็นต์ ดังนั้นส่วนต่าง 1.25 จุดเปอร์เซ็นต์เท่ากับ 125 basis point สเปรดไม่ใช่คูปอง ผลตอบแทนส่วนเพิ่มที่รับประกัน หรือความน่าจะเป็นผิดนัดชำระหนี้โดยตรง แต่เป็นการเปรียบเทียบตลาดภายใต้หลักเกณฑ์ที่กำหนด
สเปรดอ้างอิงอย่างง่ายและ G-spread
สเปรดอย่างง่ายหรือ nominal spread คำนวณโดยนำผลตอบแทนพันธบัตรรัฐบาลที่เลือกมาหักจากผลตอบแทนถึงวันครบกำหนดของตราสารที่มีความเสี่ยงสูงกว่า การเปรียบเทียบควรใช้สกุลเงินเดียวกันและอายุใกล้เคียงกัน หากอายุแตกต่างกันมาก ตัวเลขจะรวมผลจากตำแหน่งบนเส้นอัตราที่ต่างกันเข้าไว้ด้วย
G-spread หรือ government spread มักเปรียบเทียบผลตอบแทนถึงวันครบกำหนดกับผลตอบแทนพันธบัตรรัฐบาลที่ประมาณด้วย interpolation สำหรับอายุใกล้กัน หากตราสารบริษัทอายุ 7 ปีให้ผลตอบแทน 5.20% และพันธบัตรรัฐบาลที่เทียบกันได้ให้ 4.55% G-spread เท่ากับ 0.65 จุดเปอร์เซ็นต์ หรือ 65 basis point การ interpolation ประมาณจุดบนเส้นอัตราระหว่างพันธบัตรรัฐบาลที่สังเกตได้ วิธีเลือกตราสารอ้างอิงและสร้างเส้นอัตราขึ้นอยู่กับธรรมเนียมตลาด
G-spread อธิบายง่ายเพราะย่อผลตอบแทนทั้งสองให้เหลือจุดอายุเดียว แต่ไม่ได้คิดลดคูปองแต่ละงวดด้วยอัตราของวันจ่ายนั้น และไม่ได้ตัดผลของสภาพคล่อง เครดิต ภาษี หรือออปชันออกจากส่วนต่าง
I-spread ใช้อัตรา swap เป็นเกณฑ์
I-spread คือผลตอบแทนถึงวันครบกำหนดของตราสารลบด้วยอัตรา interest-rate swap สำหรับช่วงเวลาใกล้เคียงกัน ตัว “I” อ้างถึงหลักเกณฑ์ interbank หรือ swap reference ในตลาดนั้น ในทางปฏิบัติควรระบุสกุลเงิน เส้น swap tenor วิธีทบต้น และแหล่งราคา เพราะหลักเกณฑ์ต่างกันไปตามตลาดและผู้ให้ข้อมูล
หากตราสารเดียวกันให้ผลตอบแทน 5.20% และเลือกอัตรา swap 7 ปีที่ 4.70% I-spread เท่ากับ 50 basis point ซึ่งต่ำกว่า G-spread 65 basis point อยู่ 15 basis point เพราะใช้อัตราอ้างอิงคนละค่า ไม่ได้หมายความว่าความเสี่ยงเครดิตพื้นฐานของตราสารเปลี่ยนไป
เส้น swap เป็นเกณฑ์ตลาด ไม่ใช่เส้นอัตราปลอดความเสี่ยงหรือพันธบัตรรัฐบาลเงินสดในทุกกรณี อัตรา swap และเงื่อนไขการระดมทุนอาจเคลื่อนไหวต่างจากผลตอบแทนรัฐบาล เมื่อต้องเปรียบเทียบ I-spread ให้ใช้หลักเกณฑ์ของเส้น swap และเวลาเดียวกัน
Z-spread ใช้กระแสเงินสดตามกำหนดทุกงวด
Zero-volatility spread หรือ Z-spread คือสเปรดคงที่ที่บวกเข้ากับทุกจุดของเส้น spot แบบ zero-coupon เพื่อให้มูลค่าปัจจุบันของกระแสเงินสดตามกำหนดเท่ากับราคาตลาด เส้น spot มีอัตราสำหรับวันจ่ายแต่ละวัน ไม่ใช่ผลตอบแทนเดียวสำหรับวันครบกำหนดสุดท้าย
เมื่อสมมติการทบต้นรายปีและกระแสเงินสดรายปีคงที่ สมการราคาอย่างย่อคือ ราคา = ผลรวมของ CF(t) หารด้วย (1 + อัตรา spot(t) + Z-spread)^t การคำนวณจริงยังต้องทำให้ปฏิทินจ่ายเงิน วันชำระราคา ดอกเบี้ยค้างรับ การนับวัน การทบต้น การสร้างเส้นอัตรา และหลักเกณฑ์ราคาเข้ากัน
การใช้อัตรา spot ของวันจ่ายคูปองแต่ละวันคำนึงว่าคูปองงวดแรกและเงินต้นงวดสุดท้ายถูกคิดลดคนละช่วงเวลา นี่คือความแตกต่างหลักจาก G-spread ที่หักผลตอบแทนรัฐบาลเพียงค่าเดียว ถึงอย่างนั้น Z ก็ยังเป็นการบวกค่าคงที่ขนานไปกับเส้นอัตรา ไม่ได้จำลองเส้นทางอัตราดอกเบี้ยในอนาคตหลายแบบ
การคำนวณทำได้ตรงไปตรงมาที่สุดสำหรับตราสารที่กระแสเงินสดคงที่ แต่สิทธิไถ่ถอน สิทธิขายคืน หรือการชำระคืนก่อนกำหนดอาจเปลี่ยนเวลาและจำนวนเงิน หากถือว่ากระแสเงินสดในอนาคตทราบแน่นอน การเปรียบเทียบอาจคลาดเคลื่อน
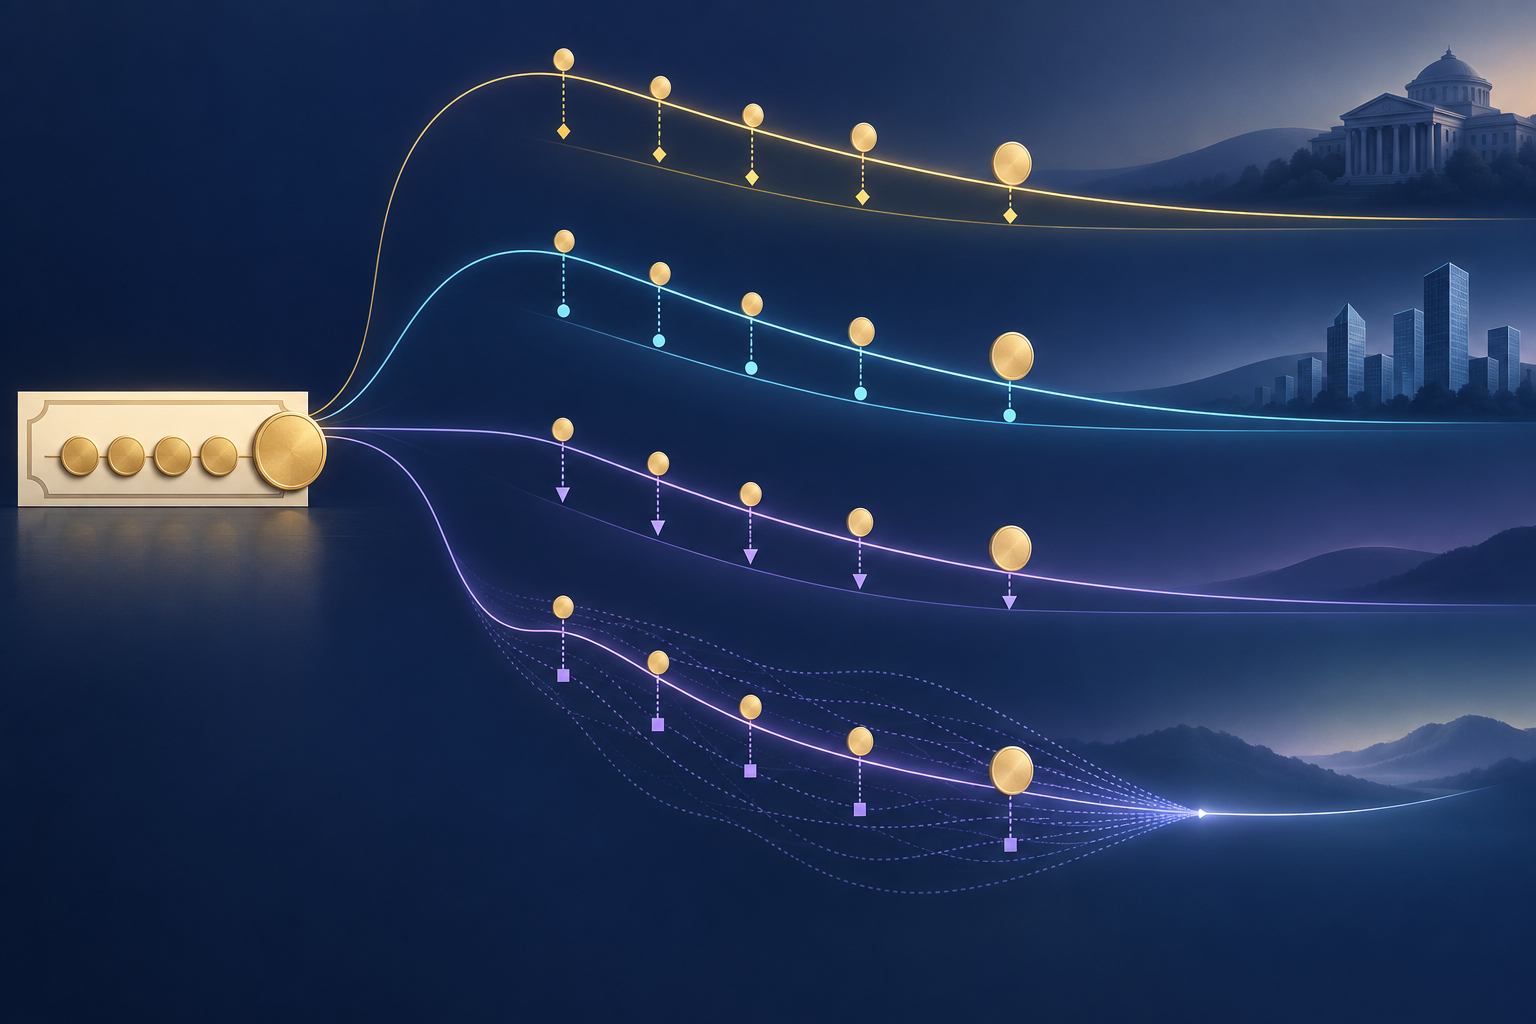
OAS เพิ่มแบบจำลองออปชันแฝง
Option-adjusted spread หรือ OAS คำนวณด้วยแบบจำลองราคาตราสารที่นำออปชันแฝงมาพิจารณา ผู้ออก callable bond อาจไถ่ถอนก่อนกำหนดตามเงื่อนไข ส่วนผู้กู้ในตราสารที่มีสินเชื่อบ้านหนุนหลังอาจชำระเงินต้นเร็วกว่าแผน ดังนั้นกระแสเงินสดในอนาคตขึ้นอยู่กับเส้นทางอัตราดอกเบี้ยและปัจจัยอื่น
แบบจำลองคาดการณ์กระแสเงินสดที่เป็นไปได้ คิดลดตามเส้นทางอัตราดอกเบี้ยที่สร้างขึ้น และแก้หาสเปรดที่ทำให้มูลค่าจากแบบจำลองเท่ากับราคาที่สังเกตได้ ระเบียบวิธีดัชนีที่ ICE เผยแพร่อธิบาย OAS ของตนเป็นการเลื่อนเส้น spot ของรัฐบาล และใช้แบบจำลองอัตราระยะสั้นกับตราสารที่มีออปชัน ผู้ให้ข้อมูลรายอื่นอาจใช้เส้นอัตรา แบบจำลอง ความผันผวน และสมมติฐานกระแสเงินสดต่างกัน
OAS พยายามแยกมูลค่าออปชันตามแบบจำลอง แต่ไม่ได้เป็นอิสระจากแบบจำลอง หากสมมติฐานความผันผวนหรือพฤติกรรมการชำระก่อนกำหนดเปลี่ยน กระแสเงินสดที่คาดการณ์และ OAS ก็เปลี่ยนได้แม้ราคาตลาดไม่เปลี่ยน ส่วนต่างระหว่าง Z-spread กับ OAS คือการปรับออปชันตามแบบจำลอง ไม่ใช่ค่าธรรมเนียมที่เสนอราคาไว้หรือผลตอบแทนรับประกัน
สำหรับตราสารที่ไม่มีออปชัน OAS มักใกล้เคียงหรือเท่ากับ Z-spread เมื่อใช้เส้นอัตราและหลักเกณฑ์กระแสเงินสดเดียวกัน ไม่ควรนำความสัมพันธ์นี้ไปใช้กับ callable bond ตราสาร mortgage-backed หรือวิธีคำนวณของผู้ให้ข้อมูลที่ต่างกันโดยอัตโนมัติ
ตัวอย่างการคำนวณสามสเปรดจากตราสารสมมติ
สมมติตราสารอายุ 3 ปีที่ไม่มีสิทธิไถ่ถอนก่อนกำหนด มูลค่าหน้าตั๋ว 100 ดอลลาร์ คูปองรายปี 5% และราคาสะอาด 98 ดอลลาร์ จ่าย 5 ดอลลาร์เมื่อครบปีแรก อีก 5 ดอลลาร์เมื่อครบปีที่สอง และ 105 ดอลลาร์เมื่อครบปีที่สาม สมมติทบต้นรายปีและไม่รวมดอกเบี้ยค้างรับกับต้นทุนซื้อขาย
แก้สมการ 98 = 5/(1+y) + 5/(1+y)^2 + 105/(1+y)^3 จะได้ผลตอบแทนถึงวันครบกำหนดประมาณ 5.7447% หากผลตอบแทนรัฐบาล 3 ปีที่ผ่าน interpolation เท่ากับ 4.30% และอัตรา swap ที่เลือกเท่ากับ 4.45% G-spread ประมาณ 144.5 basis point และ I-spread ประมาณ 129.5 basis point
สมมติอัตรา spot รัฐบาลเป็น 4.00% สำหรับปีแรก 4.20% สำหรับปีที่สอง และ 4.40% สำหรับปีที่สาม เมื่อใช้อัตราของแต่ละวันจ่าย ค่า Z-spread ที่ทำให้ราคาเท่ากับ 98 ดอลลาร์อยู่ที่ประมาณ 1.3579% หรือ 135.8 basis point ตัวเลขต่างกันเพราะเส้นอ้างอิงและวิธีคำนวณ ไม่ใช่เพราะตราสารเปลี่ยนไป
ตัวเลขเหล่านี้เป็นสมมติฐานเพื่อสาธิตวิธีคำนวณ ไม่ใช่ราคาตลาด ตัวอย่างไม่มีออปชัน จึงไม่ได้ให้ค่า OAS จากแบบจำลองแยกต่างหาก การคำนวณ OAS จริงต้องใช้เงื่อนไขตราสาร หลักเกณฑ์ราคาและวันชำระ เส้นอัตรา และเมื่อเกี่ยวข้องต้องมีสมมติฐานเรื่องออปชัน ความผันผวน และกระแสเงินสด
สเปรดบอกอะไรได้และบอกอะไรไม่ได้
สเปรดที่กว้างขึ้นอาจสะท้อนการขาดทุนเครดิตที่คาดไว้ ความเสี่ยงถูกลดอันดับ สภาพคล่อง ความไม่แน่นอน ภาษี ค่าชดเชยความเสี่ยงตลาด หรืออุปสงค์และอุปทาน FINRA ระบุว่าสเปรดตราสารหนี้เปลี่ยนตามความเสี่ยงเครดิต อุปสงค์อุปทาน และภาวะเศรษฐกิจ ตัวเลขเพียงอย่างเดียวไม่บอกว่าสาเหตุใดเปลี่ยน
สเปรดไม่ใช่ความน่าจะเป็นผิดนัดชำระหนี้ การขาดทุนที่คาดหมายขึ้นกับทั้งโอกาสผิดนัดและเงินที่กู้คืนได้หลังผิดนัด สเปรดตลาดยังอาจรวมค่าชดเชยความเสี่ยงด้านสภาพคล่องและความเสี่ยงอื่น สเปรดอาจกว้างขึ้นแม้ข้อมูลการเงินของผู้ออกไม่เปลี่ยน หรือแคบลงทั้งที่ยังมีความเสี่ยงสำคัญ
OAS ของดัชนีเป็นค่ารวมจากตราสารองค์ประกอบและวิธีถ่วงน้ำหนัก ไม่ใช่สเปรดเดียวกันของทุกตราสารในดัชนี และอาจเปลี่ยนเมื่อองค์ประกอบหรือน้ำหนักเปลี่ยน คู่มือผลตอบแทน corporate bond และ Treasury อธิบายว่าทำไมผลตอบแทนอ้างอิงกับสเปรดบริษัทจึงเคลื่อนไหวสวนทางกันได้
วิธีเปรียบเทียบตัวเลขสเปรดให้เป็นธรรม
เริ่มจากระบุตราสารและเวลาที่สังเกต: หลักทรัพย์ ด้าน bid หรือ ask ของราคา เวลา วันที่ชำระราคา สกุลเงิน ลำดับสิทธิ อายุ และออปชันแฝง ราคา bid ของดีลเลอร์ ราคากลางประเมิน และรายการซื้อขายล่าสุดอาจทำให้ได้ yield และ spread ต่างกันก่อนเปลี่ยนเส้นอัตรา
จากนั้นระบุมาตรวัดและเส้นอ้างอิง สำหรับ G ให้ตรวจเส้นรัฐบาลและวิธี interpolation; สำหรับ I ให้ตรวจเส้น swap และ tenor; สำหรับ Z ให้ตรวจเส้น zero ตารางกระแสเงินสดและการทบต้น; สำหรับ OAS ให้บันทึกแบบจำลองราคา ความผันผวนของอัตรา สมมติฐานการชำระก่อนกำหนดหรือใช้สิทธิ และเส้นอ้างอิง
สุดท้ายให้เปรียบเทียบตราสารที่มีสกุลเงิน โครงสร้าง อันดับเครดิต ลำดับสิทธิ และสภาพคล่องใกล้กัน OAS 150 basis point ของตราสาร callable ไม่ได้แปลว่าถูกกว่า G-spread 140 ของตราสาร bullet โดยอัตโนมัติ คู่มือ convexity ของตราสารหนี้ อธิบายความไวของราคา ส่วน คู่มือความเสี่ยงการชำระสินเชื่อบ้านก่อนกำหนด แสดงว่าทำไมกระแสเงินสดตามแบบจำลองจึงสำคัญ
คำถามที่พบบ่อย
Q1OAS สูงกว่าแปลว่าเป็นโอกาสลงทุนที่ดีกว่าเสมอหรือไม่?
ไม่เสมอไป อาจสะท้อนความเสี่ยงเครดิตหรือสภาพคล่องที่สูงกว่า หรือมูลค่าตามแบบจำลองที่ต่างกัน ควรเทียบมาตรวัด เส้นอัตรา เวลา และคุณสมบัติตราสารแบบเดียวกัน
Q2ใช้ G-spread กับตราสารที่มีสินเชื่อบ้านหนุนหลังได้ไหม?
คำนวณส่วนต่างผลตอบแทนอย่างง่ายได้หากระบุให้ชัด แต่ไม่ได้คำนึงถึงการชำระก่อนกำหนดที่เปลี่ยนตามอัตราดอกเบี้ย OAS ออกแบบมาเพื่อจำลองกระแสเงินสดที่เปลี่ยนได้ แต่ยังอ่อนไหวต่อสมมติฐาน
Q3สเปรดตราสารหนี้เท่ากับโอกาสผิดนัดชำระหรือไม่?
ไม่ใช่ สเปรดคือส่วนต่างของผลตอบแทนหรือราคา อาจรวมการขาดทุนเครดิตที่คาดไว้และค่าชดเชยความเสี่ยง แต่ไม่ใช่ความน่าจะเป็นโดยตรงที่ผู้ออกจะผิดนัด
แหล่งข้อมูลและการอ่านเพิ่มเติม
รายงานปัญหา
เราจะเตรียมอีเมลพร้อมลิงก์บทความนี้ Mark จะได้รับรายงานเมื่อคุณส่งอีเมลแล้วเท่านั้น
ตรวจสอบอย่างรวดเร็ว
อ่านคู่มือจบแล้ว ลองตอบคำถาม 3 ข้อ
คำถาม 01
G-spread โดยทั่วไปเปรียบเทียบอะไร?
เลือกคำตอบเพื่อดูคำอธิบาย
อภิธานศัพท์ออปชัน
A call or put whose strike is near the underlying price; it has little intrinsic value and often substantial sensitivity to time and volatility.
อ่านคู่มือฉบับละเอียดCall optionA contract that gives its holder the right, but not the obligation, to buy the underlying at the strike before or at expiration under the contract terms.
อ่านคู่มือฉบับละเอียด