

MBS: ความเสี่ยงจากการชำระคืนก่อนกำหนด การยืดอายุ และความนูนติดลบ
เรียนรู้ว่าการชำระคืนสินเชื่อก่อนกำหนดเปลี่ยนกระแสเงินสดของ MBS อย่างไร วิธีคำนวณ SMM และ CPR และความเสี่ยงจากการหดสั้นหรือยืดอายุหมายถึงอะไร
ในคู่มือนี้MBS แบบ pass-through จ่ายกระแสเงินสดอย่างไร
สรุปสั้น
MBS แบบ pass-through สำหรับสินเชื่อบ้านในสหรัฐฯ ส่งต่อเงินต้นตามกำหนดและเงินต้นที่ชำระก่อนกำหนดจากกลุ่มสินเชื่อ รวมถึงดอกเบี้ยหลังหักค่าบริการและค่าค้ำประกันตามที่ระบุให้แก่นักลงทุน ผู้กู้จำนวนมากสามารถปิดสินเชื่อก่อนครบกำหนดได้ ดังนั้นดอกเบี้ยที่ลดลงอาจทำให้กระแสเงินสดเร็วขึ้น (ความเสี่ยงหดสั้น) ส่วนดอกเบี้ยที่สูงขึ้นอาจทำให้ช้าลง (ความเสี่ยงยืดอายุ) SMM และ CPR วัดความเร็วการชำระก่อนกำหนด WAL สรุปช่วงเวลาที่เงินต้นคืน ส่วน effective duration ประเมินความอ่อนไหวของราคาขณะให้กระแสเงินสดเปลี่ยนตามดอกเบี้ย ไม่มีตัวใดเป็นวันจ่ายที่แน่นอนหรือคำพยากรณ์
MBS แบบ pass-through จ่ายกระแสเงินสดอย่างไร
MBS แสดงสิทธิในกระแสเงินสดจากกลุ่มสินเชื่อบ้าน แบบ pass-through พื้นฐานส่งต่อเงินต้นและดอกเบี้ยตามสัดส่วนหลังหักรายการตามเอกสารหลักทรัพย์ เงินต้นรวมทั้งการตัดชำระตามกำหนดและเงินที่ชำระล่วงหน้า เมื่อยอดคงเหลือลดลง ดอกเบี้ยในอนาคตก็ลดลง บทความนี้เน้น MBS สำหรับสินเชื่อที่อยู่อาศัยอัตราคงที่ของหน่วยงานสหรัฐฯ Ginnie Mae มีการค้ำประกันการชำระตรงเวลาจาก full faith and credit ของรัฐบาลสหรัฐฯ ส่วนการค้ำประกันของ Fannie Mae และ Freddie Mac เป็นคนละโครงสร้างและไม่ใช่การค้ำประกันแบบเดียวกัน CMO แบ่งกระแสเงินสดออกเป็น tranche ดูคำอธิบาย MBS และ CMO ของ SEC
ผู้กู้เปลี่ยนเวลาคืนเงินต้นได้
ผู้กู้อาจรีไฟแนนซ์ ขายบ้าน หรือจ่ายเงินต้นเพิ่มเพื่อปิดสินเชื่อก่อนกำหนด ตารางคืนเงินต้นจึงไม่แน่นอนทั้งหมด และผู้ลงทุนรับความเสี่ยงจากสิทธิชำระก่อนกำหนดของผู้กู้ ดอกเบี้ยที่ลดลงอาจจูงใจให้รีไฟแนนซ์ แต่ค่าใช้จ่าย ยอดหนี้ เครดิต ส่วนทุนในบ้าน อัตราสินเชื่อต่อมูลค่า แผนอยู่อาศัย และเงื่อนไขอนุมัติก็มีผล การย้ายบ้านอาจทำให้ชำระคืนแม้รีไฟแนนซ์ไม่คุ้ม อายุสินเชื่อ ภูมิภาค ขนาดสินเชื่อและการให้บริการทำให้พูลที่มีคูปองเท่ากันมีพฤติกรรมต่างกัน แยกการตัดชำระตามกำหนด การชำระก่อนโดยสมัครใจ และเหตุการณ์ไม่สมัครใจ รายงานการชำระล่วงหน้ารายวันของ Freddie Mac ระบุขอบเขตและเตือนว่าความเร็วรายวันไม่จำเป็นต้องพยากรณ์ monthly factor ของหลักทรัพย์ใดหลักทรัพย์หนึ่ง
คำนวณ SMM และ CPR จากเงินต้น
SMM คือเงินต้นที่ชำระล่วงหน้าหารด้วยยอดคงเหลือหลังหักเงินต้นตามกำหนดของเดือนนั้น สมมติยอดต้นเดือน 100 ล้านดอลลาร์ เงินต้นตามกำหนด 0.4 ล้าน และชำระล่วงหน้า 0.6 ล้าน หลังจ่ายตามกำหนดเหลือ 99.6 ล้าน ดังนั้น SMM = 0.6 ÷ 99.6 = 0.006024 หรือประมาณ 0.6024% CPR annualizes ค่าเดือน: 1 − (1 − SMM)^12 ได้ประมาณ 6.99% ไม่ใช่การคูณ SMM ด้วย 12 เพราะสมมติว่าความเร็วรายเดือนแบบมีเงื่อนไขเดิมดำเนินต่อ 12 เดือน และไม่รับประกันการชำระจริง ดูวิธีคำนวณใน FHFA Investment Portfolio Management Module
ชุดข้อมูลความเร็วการชำระก่อนกำหนดที่เผยแพร่อาจไม่ได้ครอบคลุมการเปลี่ยนแปลงยอดคงเหลือทั้งหมดของพูล รายงานการชำระก่อนกำหนดรายวันของ Freddie Mac นิยาม SMM และ CPR ว่าเป็นการชำระก่อนกำหนดโดยสมัครใจ และไม่รวมการตัดเงินต้นตามกำหนด การชำระเพิ่มบางส่วน และการชำระคืนโดยไม่สมัครใจ ควรเทียบขอบเขตนิยามก่อนนำไปเทียบกับชุด factor อื่น ตัวเลขรายวันก็ไม่ได้พยากรณ์ factor รายเดือนครั้งถัดไปของหลักทรัพย์ใดหลักทรัพย์หนึ่ง แต่แสดงเฉพาะส่วนที่นิยามรายงานครอบคลุม
เมื่อดอกเบี้ยลด กระแสเงินสดอาจหดสั้น
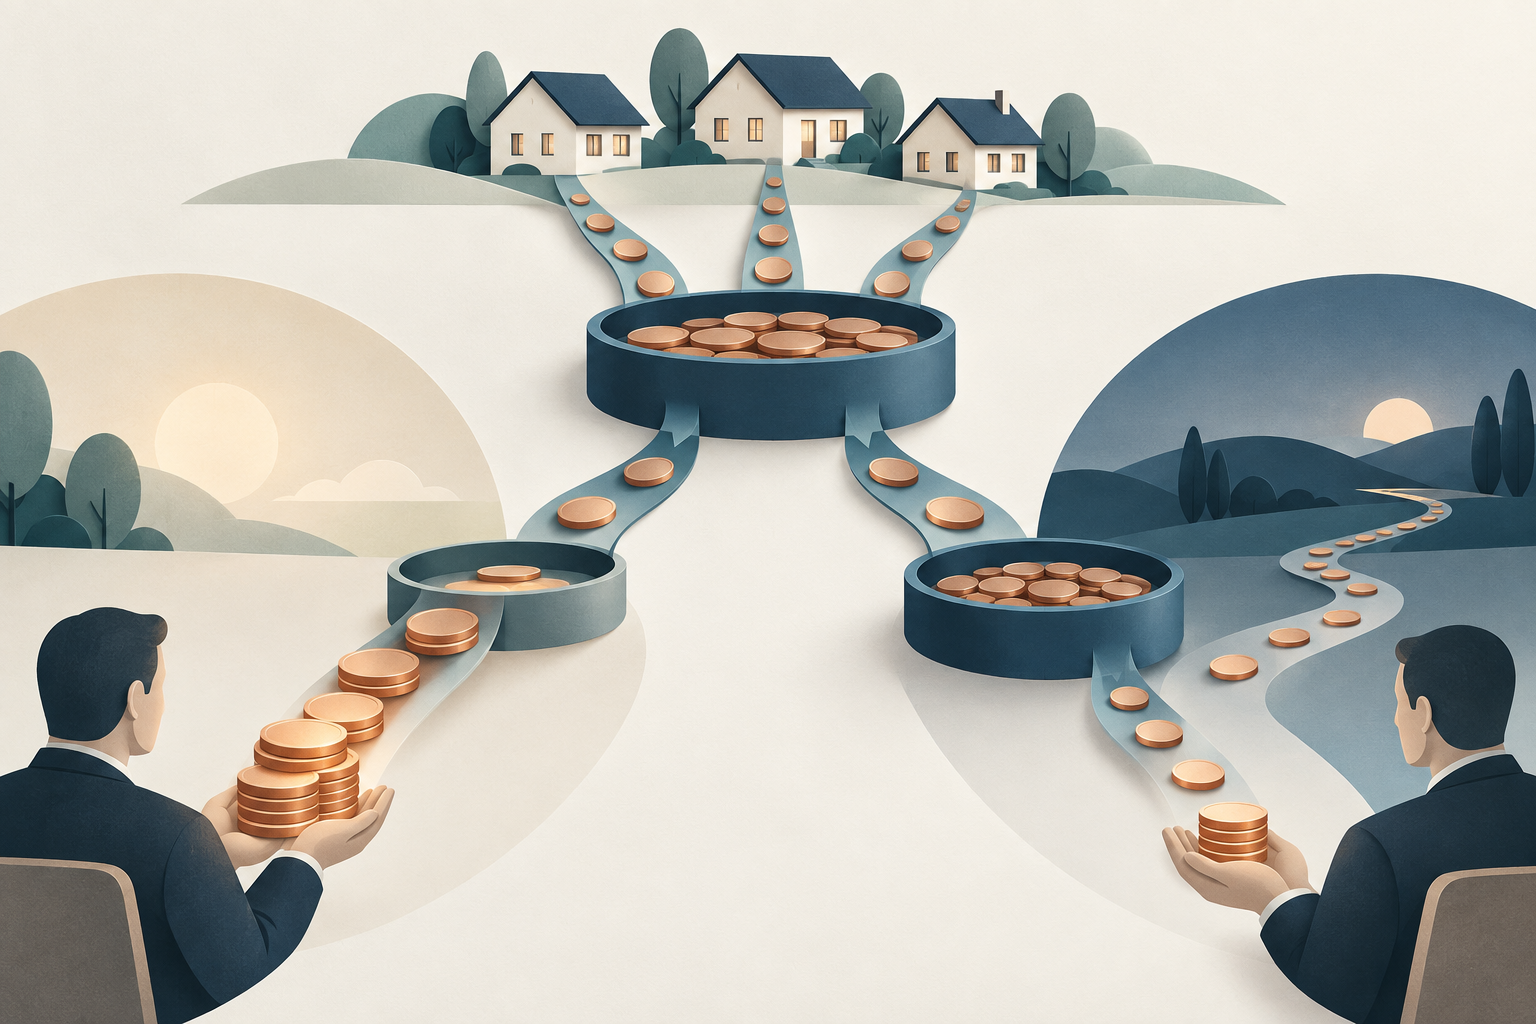
เมื่ออัตราสินเชื่อบ้านใหม่ต่ำกว่าอัตราของสินเชื่อเดิม ผู้กู้บางรายอาจรีไฟแนนซ์และคืนเงินต้นเร็วขึ้น ยอดคงเหลือและดอกเบี้ยในอนาคตลดลง นี่คือความเสี่ยงหดสั้น นักลงทุนอาจต้องนำเงินที่คืนมาไปลงทุนใหม่เมื่อผลตอบแทนลดลงแล้ว สำหรับ MBS ที่ซื้อสูงกว่ามูลค่าหน้าตั๋ว การคืนเงินต้นเร็วที่ par อาจเกิดก่อนจะชดเชย premium ด้วยคูปอง ทำให้ผลตอบแทนต่ำกว่าสถานการณ์ชำระช้า การซื้อ discount อาจคืน discount เร็วขึ้นแต่ไม่รับประกันผลตอบแทนรวมที่สูงกว่า ตัวอย่างของ FHFA สำหรับพูลใหม่สมมติอายุ 30 ปี อัตรา 6.5% แสดงว่ายอดเหลือปีที่ 7 เท่ากับ 59% เมื่อ CPR 6% และ 23% เมื่อ CPR 18%; WAL ที่จำลองไว้คือ 10.7 และ 4.7 ปี เป็นสมมติฐาน ไม่ใช่คำพยากรณ์ ดู หนังสือชี้ชวน Freddie Mac ปี 2026
เมื่อดอกเบี้ยสูงขึ้น การชำระช้าอาจยืดความเสี่ยง
ถ้าอัตราสินเชื่อใหม่สูงกว่าอัตราสินเชื่อเดิม การรีไฟแนนซ์มักไม่น่าสนใจ เงินต้นจึงอาจกลับมาช้ากว่า และอายุคาดการณ์ของ MBS ยืดยาวขณะที่อัตราคิดลดสูงขึ้น นักลงทุนติดอยู่กับกระแสคูปองเดิมที่ต่ำกว่านานขึ้น เรียกความเสี่ยงยืดอายุ ดูเรชันที่คำนวณจากเส้นทางการชำระล่วงหน้าเพียงเส้นเดียวอาจพลาดวงจรย้อนกลับ: ดอกเบี้ยเปลี่ยนการตัดสินใจผู้กู้ การตัดสินใจเปลี่ยนกระแสเงินสด และกระแสเงินสดเปลี่ยนราคาและดูเรชัน ขนาดผลขึ้นกับคูปอง ราคา ลักษณะสินเชื่อและแบบจำลอง
ความนูนติดลบอธิบายการตอบสนองที่ไม่สมมาตร
พันธบัตรที่ไม่ฝังออปชันและมีกระแสเงินสดคงที่มักมีความนูนเป็นบวก ออปชันชำระก่อนกำหนดของผู้กู้อาจทำให้เส้นราคาของ MBS โค้งกลับในบางช่วงดอกเบี้ย: ดอกเบี้ยลดทำให้ชำระเร็วขึ้นและจำกัดการขึ้นของราคา ส่วนดอกเบี้ยเพิ่มทำให้ช้าลงและยืดการรับคูปองต่ำ ความนูนติดลบไม่ได้หมายถึงคูปองติดลบหรือขาดทุนแน่นอน แรงจูงใจรีไฟแนนซ์ คูปอง ราคา อายุพูลและสมมติฐานความผันผวนมีผล ดูเอกสารความเสี่ยงดอกเบี้ยของ FHFA และคู่มือความนูนของพันธบัตร
WAL ดูเรชัน และ CPR ตอบคนละคำถาม
WAL คือเวลาเฉลี่ยในการคืนเงินต้นที่ถ่วงน้ำหนักด้วยจำนวนเงินต้น หากคืน 25 ล้านดอลลาร์ในปีที่ 1 และ 75 ล้านในปีที่ 3 WAL = (25×1 + 75×3) ÷ 100 = 2.5 ปี WAL ไม่ได้คิดลดทุกกระแสเงินต้นและดอกเบี้ยเป็นมูลค่าปัจจุบัน Effective duration ประเมินราคาใหม่หลังดอกเบี้ยขยับและให้แบบจำลองเปลี่ยนกระแสเงินสดที่คาดไว้ CPR คือความเร็วรายปี SMM คือฐานรายเดือน WAL คือเวลาเฉลี่ยคืนเงินต้น ดูเรชันคือความอ่อนไหวของราคา และวันครบกำหนดสุดท้ายเป็นเงื่อนไขสัญญา OAS ก็ขึ้นกับแบบจำลอง งานศึกษา FHFA เรื่องความไม่แน่นอนของการชำระและ OAS อธิบายข้อผิดพลาดของแบบจำลอง การคาดการณ์ เครดิตและสภาพคล่อง
ตรวจสอบพูลและสมมติฐานก่อนเปรียบเทียบ MBS
ตรวจสอบว่าเป็นหลักทรัพย์ของหน่วยงานหรือเอกชน pass-through หรือ tranche ของ CMO อัตราคงที่หรือผันแปร ขอบเขตการค้ำประกัน ความล่าช้าการจ่าย ค่าธรรมเนียมและคุณลักษณะพิเศษของพูล จากนั้นดู factor ของยอดคงเหลือ คูปองเฉลี่ย อายุสินเชื่อ ระยะเวลาคงเหลือและข้อมูลผู้กู้หรือภูมิภาค ตรวจว่า CPR ที่ใช้กับผลตอบแทน WAL และดูเรชันเป็นข้อมูลอดีต ความเร็วปัจจุบัน หรือสถานการณ์สมมติ และเปรียบเทียบทั้งการชำระเร็ว/ช้าและการเคลื่อนของดอกเบี้ยแบบขนาน/ไม่ขนาน การค้ำประกันไม่ขจัดความเสี่ยงราคา สภาพคล่อง การลงทุนซ้ำ การชำระก่อนกำหนดหรือแบบจำลอง บทความนี้อธิบาย MBS pass-through บ้านของหน่วยงานสหรัฐฯ ไม่ใช่คำแนะนำลงทุน อ่านต่อได้ที่คู่มือดูเรชัน ETF พันธบัตร
คำถามที่พบบ่อย
Q1CPR สูงหมายถึงสินเชื่อบ้านผิดนัดมากขึ้นหรือไม่?
ไม่ใช่ CPR อธิบายความเร็วการชำระก่อนกำหนดที่วัดหรือจำลอง ขอบเขตข้อมูลอาจแยกการชำระโดยสมัครใจ ตามกำหนด เพิ่มเติม และไม่สมัครใจ
Q2WAL เหมือนกับดูเรชันหรือไม่?
ไม่ WAL เฉลี่ยเวลาคืนเงินต้น Effective duration ประเมินความอ่อนไหวราคาพร้อมยอมให้แบบจำลองปรับกระแสเงินสดที่คาดไว้
Q3การค้ำประกันของหน่วยงานขจัดความเสี่ยง MBS หรือไม่?
ไม่ ผู้ออกและขอบเขตการค้ำประกันสำคัญ แต่ยังมีความเสี่ยงด้านราคา สภาพคล่อง การลงทุนซ้ำ การชำระล่วงหน้าและแบบจำลอง CMO และ MBS เอกชนอาจเพิ่มความเสี่ยงอื่น
แหล่งข้อมูลและการอ่านเพิ่มเติม
รายงานปัญหา
เราจะเตรียมอีเมลพร้อมลิงก์บทความนี้ Mark จะได้รับรายงานเมื่อคุณส่งอีเมลแล้วเท่านั้น
ตรวจสอบอย่างรวดเร็ว
อ่านคู่มือจบแล้ว ลองตอบคำถาม 3 ข้อ
คำถาม 01
พูลเริ่มเดือนด้วยยอด 100 ล้านดอลลาร์ จ่ายเงินต้นตามกำหนด 0.4 ล้านและชำระล่วงหน้าอีก 0.6 ล้าน SMM เท่าใด?
เลือกคำตอบเพื่อดูคำอธิบาย
อภิธานศัพท์ออปชัน
The process that requires an option writer to fulfill the contract after an exercise notice is allocated; it can create or remove an underlying position.
อ่านคู่มือฉบับละเอียดBid-ask spreadThe gap between the best displayed bid and ask, which is a practical trading cost and a signal of how uncertain an immediate fill may be.
อ่านคู่มือฉบับละเอียด