

เงินสำรองของธนาคารสร้างเงินหรือไม่? สินเชื่อ เงินฝาก และตัวคูณเงิน
ทำความเข้าใจเงินสำรองธนาคาร การสร้างเงินฝากจากสินเชื่อ และเหตุใดตัวคูณเงินในตำราไม่ได้ทำนาย M2 หรือเงินเฟ้อโดยอัตโนมัติ
ในคู่มือนี้เงินสำรองธนาคารคืออะไร
สรุปสั้น
เงินสำรองธนาคารคือยอดเงินที่ธนาคารซึ่งมีสิทธิ์ถือไว้ฝากกับธนาคารกลาง เมื่อธนาคารปล่อยสินเชื่อ โดยทั่วไปจะสร้างเงินฝากของผู้กู้ขึ้นเป็นจำนวนเท่ากัน ธนาคารไม่ได้ส่งมอบเงินสำรองของธนาคารกลางให้ผู้กู้ ส่วนตัวคูณเงินในตำราเป็นแบบจำลองเพื่อการเรียนรู้ภายใต้เงื่อนไขเฉพาะ ไม่ใช่คำพยากรณ์ที่กำหนดแน่นอนว่าการปล่อยสินเชื่อ เงินฝาก หรือเงินเฟ้อในระบบธนาคารสมัยใหม่จะเพิ่มขึ้นเท่าใด
เงินสำรองธนาคารคืออะไร
ในสหรัฐฯ ยอดเงินสำรองหมายถึงเงินฝากที่สถาบันรับฝากเงินถือไว้ในบัญชีกับธนาคารกลางสหรัฐฯ สาขาใดสาขาหนึ่ง สำหรับสถาบันนั้น ยอดเงินนี้เป็นสินทรัพย์ ส่วนสำหรับระบบธนาคารกลางสหรัฐฯ เป็นหนี้สิน เงินสำรองใช้ชำระเงินระหว่างธนาคาร บริหารสภาพคล่อง และปฏิบัติตามข้อกำหนดที่เกี่ยวข้องได้ ยอดเงินในบัญชีกระแสรายวันของครัวเรือนเป็นสิทธิเรียกร้องต่อธนาคารพาณิชย์ของตน ไม่ใช่บัญชีเงินสำรองที่เฟด [คำถามที่พบบ่อยของเฟดเรื่องยอดเงินสำรอง]({source:fedIorbFaq}) อธิบายว่าใครถือเงินสำรองและถือไว้เพื่ออะไร
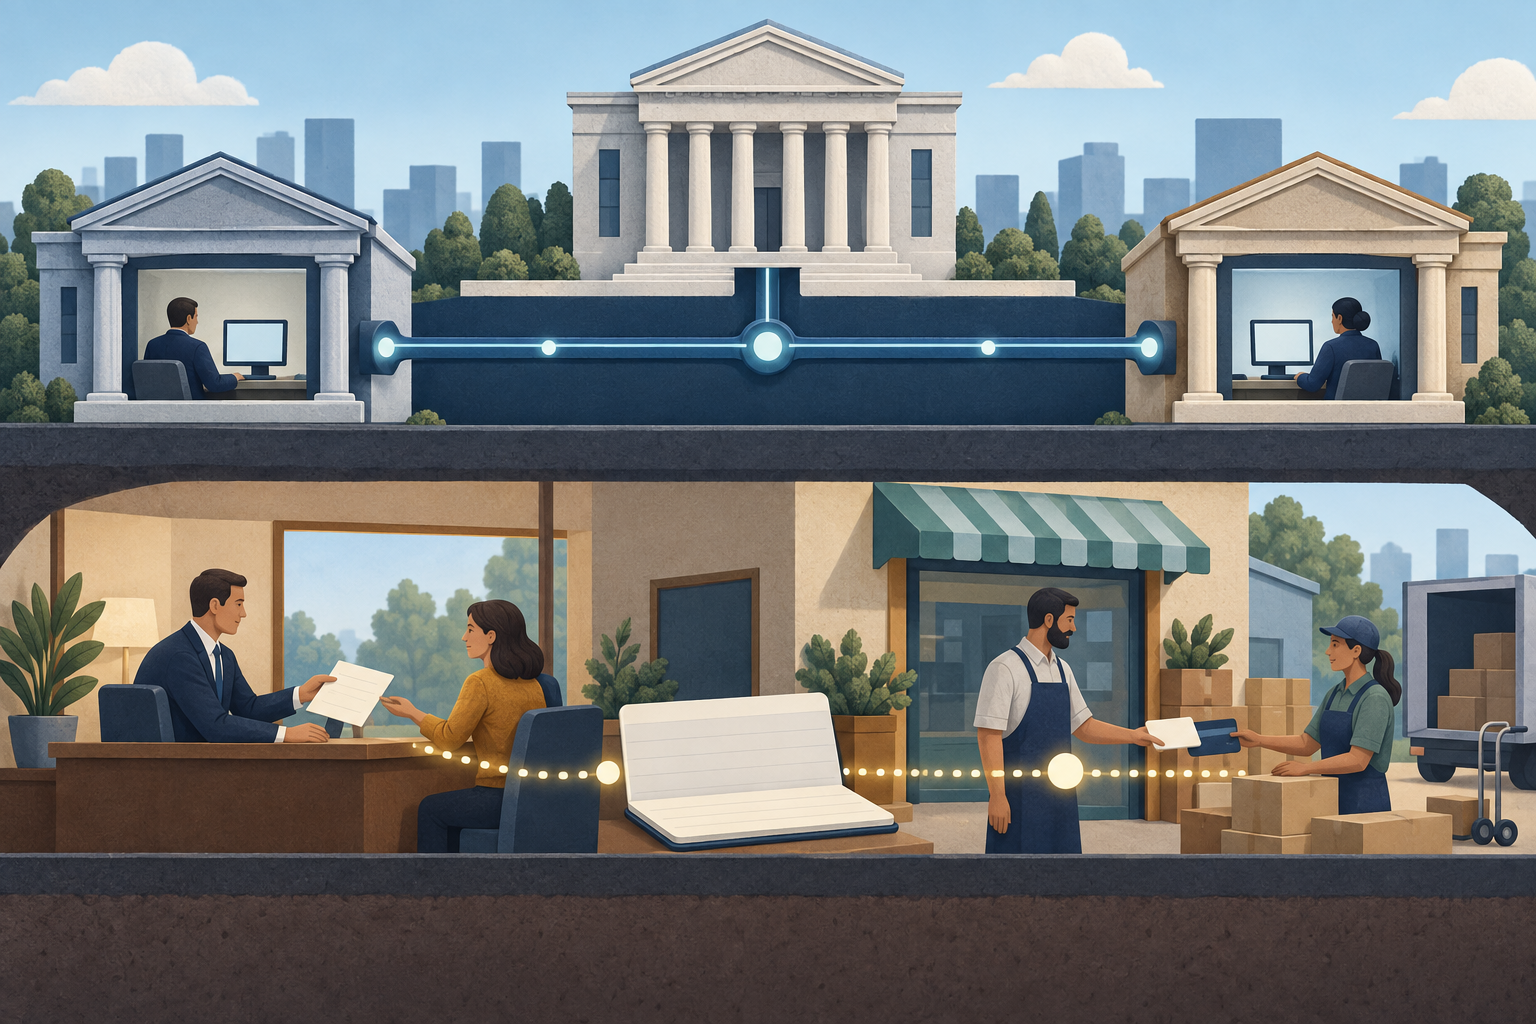
เมื่อลูกค้าของธนาคาร A จ่ายเงินให้ผู้ที่ใช้ธนาคาร B ธนาคารทั้งสองจะชำระรายการด้วยการปรับยอดเงินสำรอง ลูกค้าของธนาคาร A มียอดเงินฝากลดลง และธนาคาร A โอนเงินสำรองไปให้ธนาคาร B ซึ่งรับเงินสำรองแล้วเพิ่มยอดเงินฝากให้ผู้รับ เงินสำรองจึงเคลื่อนย้ายระหว่างสถาบันที่มีสิทธิ์ถือไว้ ส่วนผู้รับได้รับเงินฝากในธนาคารพาณิชย์ ธนาคารไม่ได้ส่งยอดเงินสำรองให้ครัวเรือนเพื่อใช้ชำระเงิน
เงินสำรอง ฐานเงิน M1 และ M2
คำเหล่านี้นับสินทรัพย์คนละประเภท ตามสถิติของเฟดสหรัฐฯ ในปัจจุบัน ฐานเงินประกอบด้วยเงินสดที่หมุนเวียนอยู่และยอดเงินสำรองที่สถาบันรับฝากเงินถือไว้ ส่วน M1 และ M2 เป็นมาตรวัดสินทรัพย์บางประเภทที่มีลักษณะคล้ายเงินและถือโดยประชาชน M1 ของสหรัฐฯ ในปัจจุบันรวมเงินสดที่ประชาชนถือ เงินฝากกระแสรายวัน เงินฝากประเภทอื่นที่ใช้สั่งจ่ายเช็คได้ และเงินฝากออมทรัพย์ โดยเป็นไปตามข้อยกเว้นและรายการปรับที่ระบุในรายงาน H.6 ส่วน M2 เพิ่มเงินฝากประจำวงเงินต่ำและยอดคงเหลือของกองทุนตลาดเงินรายย่อย พร้อมปรับยอดบัญชีเกษียณตามที่กำหนด หมวดหมู่และรายการปรับที่แน่นอนเป็นหลักเกณฑ์ทางสถิติ ไม่ใช่คำเรียกที่ใช้ได้เหมือนกันทั่วโลก [รายงาน H.6 ฉบับปัจจุบัน]({source:fedH6Current}) แสดงองค์ประกอบของสหรัฐฯ และ[คำถามที่พบบ่อยของเฟดเรื่องปริมาณเงิน]({source:fedMoneySupplyFaq}) สรุปมาตรวัดเหล่านี้
ดังนั้น ยอดเงินสำรองที่เพิ่มขึ้นอาจทำให้ฐานเงินของสหรัฐฯ เพิ่มขึ้น แต่ไม่ได้เพิ่ม M1 หรือ M2 ในจำนวนเท่ากันโดยอัตโนมัติ เงินสำรองอยู่ในบัญชีของสถาบันการเงินที่ธนาคารกลาง ไม่ใช่เงินฝากกระแสรายวันหรือเงินฝากออมทรัพย์ของประชาชนที่นับเป็นเงิน ประเทศอื่นใช้มาตรวัดปริมาณเงินและระบบชำระเงินของตนเอง จึงควรตรวจสอบนิยามของธนาคารกลางในแต่ละประเทศก่อนนำข้อมูลมาเปรียบเทียบ
ความแตกต่างนี้ยังช่วยป้องกันการอ่านกราฟผิดแบบหนึ่งด้วย: ยอดเงินสำรอง เงินฝากธนาคาร และฐานเงินเป็นยอดคงค้าง ณ วันใดวันหนึ่ง ขณะที่การปล่อยสินเชื่อและการชำระเงินเป็นกระแสที่เกิดขึ้นในช่วงเวลา การเปรียบเทียบอัตราการเปลี่ยนแปลงต้องใช้วันที่ หน่วย วิธีปรับฤดูกาล และนิยามที่ตรงกัน ดูส่วนประกอบของ M1 และ M2 ในสหรัฐฯ ได้ที่ M1 เทียบกับ M2 ส่วนอัตราส่วนที่ใช้ GDP ที่เป็นตัวเงินเป็นตัวตั้งอธิบายใน ความเร็วหมุนเวียนของ M2
เกิดอะไรขึ้นเมื่อธนาคารปล่อยสินเชื่อ
สมมติว่าธนาคารอนุมัติสินเชื่อธุรกิจจำนวน 10,000 ดอลลาร์ เมื่อเริ่มปล่อยสินเชื่อ ธนาคารบันทึกสินเชื่อ 10,000 ดอลลาร์เป็นสินทรัพย์ และเพิ่มเงิน 10,000 ดอลลาร์เข้าบัญชีเงินฝากของผู้กู้เป็นหนี้สินจำนวนเท่ากัน จากนั้นผู้กู้ใช้เงินฝากดังกล่าวจ่ายให้ซัพพลายเออร์ได้ ธนาคารไม่ได้หยิบเงินสำรอง 10,000 ดอลลาร์จากห้องนิรภัยแล้วยื่นให้ผู้กู้ ผู้กู้ได้รับเงินฝากธนาคารที่นำไปใช้จ่ายได้
นี่คือการบันทึกบัญชีคู่ ไม่ใช่การสร้างความมั่งคั่งให้เปล่า ผู้กู้เป็นหนี้ 10,000 ดอลลาร์และต้องชำระคืนตามสัญญา ธนาคารถือสิทธิเรียกร้องจากสินเชื่อและมีภาระต้องจ่ายคืนเงินฝาก หากชำระเงินต้นจากเงินฝากที่ธนาคารผู้ปล่อยสินเชื่อ ธนาคารนั้นจะลดทั้งสินทรัพย์สินเชื่อและหนี้สินเงินฝากพร้อมกัน หากชำระจากอีกธนาคารหนึ่ง ธนาคารของผู้กู้จะลดเงินฝาก ขณะที่ธนาคารผู้ให้กู้ได้รับเงินสำรองและลดสินทรัพย์สินเชื่อของตน ไม่ว่ากรณีใด การชำระคืนเงินต้นทำให้เงินฝากในระบบธนาคารโดยรวมลดลง ส่วนดอกเบี้ยเป็นคนละรายการ เพราะเป็นรายได้ของธนาคาร ไม่ใช่การคืนเงินต้น
การชำระเงินยังเกี่ยวข้องกับเงินสำรอง หากผู้กู้จ่ายให้ซัพพลายเออร์ที่ใช้ธนาคารอื่น เงินฝากจะย้ายจากธนาคารของผู้กู้ไปยังธนาคารของซัพพลายเออร์ และธนาคารใช้เงินสำรองชำระรายการระหว่างกัน ซึ่งอาจทำให้ธนาคารผู้ปล่อยสินเชื่อต้องจัดหาเงินทุนหรือสภาพคล่องเพิ่ม แต่ไม่ได้แปลว่าธนาคารปล่อยเงินสำรองให้ประชาชนก่อน [คำอธิบายของธนาคารกลางอังกฤษเรื่องการสร้างเงินในระบบเศรษฐกิจสมัยใหม่]({source:boeMoneyCreation}) แสดงรายการบัญชีของสินเชื่อและเงินฝาก พร้อมอธิบายบทบาทการชำระเงินที่แยกจากกัน
ตัวคูณเงินในตำราทำงานอย่างไร
แบบจำลองพื้นฐานในตำราเริ่มจากสมมติว่ามีอัตราส่วนเงินสำรองที่ต้องดำรงไว้คงที่ หากอัตรานี้เท่ากับ 10% สูตรตัวคูณเงินฝากพื้นฐานคือ 1 ÷ 0.10 = 10 ในตัวอย่างแบบง่าย เงินฝากแรกเริ่ม 100 ดอลลาร์จะถูกกันไว้บางส่วนเป็นเงินสำรองที่กำหนด ส่วนที่เหลือปล่อยกู้และฝากต่อที่ธนาคารอีกแห่ง หากเกิดกระบวนการซ้ำไปเรื่อย ๆ แบบจำลองอาจให้ยอดเงินฝากรวมสูงสุด 1,000 ดอลลาร์ ยอดนี้นับเงินฝากแรกเริ่ม 100 ดอลลาร์ด้วย ไม่ใช่สินเชื่อใหม่ 1,000 ดอลลาร์ที่เพิ่มจากเงินฝากแรกเริ่ม
ผลลัพธ์นี้ต้องอาศัยสมมติฐานเข้มงวดหลายข้อ: อัตราส่วนเงินสำรองเป็นข้อจำกัดที่มีผลจริง ธนาคารไม่มีเงินสำรองส่วนเกิน ประชาชนไม่นำเงินสดออกจากระบบธนาคาร สินเชื่อทุกก้อนถูกปล่อยและนำไปฝากที่ธนาคารอื่น และมีผู้กู้ที่ต้องการและมีคุณสมบัติขอสินเชื่อ แบบจำลองยังต้องระบุเงินตั้งต้นอย่างชัดเจนและใช้นิยามเงินฝากที่สอดคล้องกัน หากเปลี่ยนสมมติฐาน ผลลัพธ์ก็เปลี่ยนตาม ตัวคูณนี้มีประโยชน์สำหรับเรียนรู้แบบจำลองที่มีข้อจำกัดเรื่องเงินสำรองและการฝากต่อ แต่ไม่ได้รับประกันว่าเงินสำรองเพิ่มหนึ่งดอลลาร์จะทำให้สินเชื่อใหม่เพิ่มสิบดอลลาร์
เหตุใดปัจจุบันจึงไม่มีตัวคูณคงที่
ในทางปฏิบัติ ธนาคารพิจารณาผลตอบแทนที่คาดจากสินเชื่อเทียบกับต้นทุนเงินทุน ความเสี่ยงด้านเครดิต ฐานะเงินกองทุน ความต้องการสภาพคล่อง และข้อกำกับดูแล นอกจากนี้ยังต้องมีผู้กู้ที่ต้องการกู้และสามารถชำระหนี้ได้ ปัจจัยเหล่านี้มีผลต่อปริมาณสินเชื่อ หลังบันทึกสินเชื่อแล้ว ธนาคารต้องมีเงินทุนรองรับการชำระเงินและจัดการสภาพคล่อง เงินสำรองช่วยชำระรายการ แต่ไม่ใช่กองเงินที่ธนาคารส่งต่อให้ครัวเรือนแบบกลไก
ตัวอย่างของสหรัฐฯ แสดงสมมติฐานในตำราได้ชัดเจนเป็นพิเศษ: เฟดลดอัตราส่วนเงินสำรองที่ต้องดำรงไว้เหลือศูนย์ โดยมีผลตั้งแต่วันที่ 26 มีนาคม 2020 การเปลี่ยนแปลงนั้นไม่ได้ยกเลิกข้อกำหนดด้านเงินกองทุน สภาพคล่อง การกำกับดูแล หรือการบริหารความเสี่ยงข้ออื่น และไม่ใช่คำอธิบายของทุกประเทศ [หน้าเว็บเฟดเรื่องข้อกำหนดเงินสำรอง]({source:fedReserveRequirements}) บันทึกการเปลี่ยนแปลงของสหรัฐฯ งานวิจัยของเฟดและคำอธิบายของธนาคารกลางอังกฤษต่างเตือนว่าไม่ควรใช้ตัวคูณอย่างง่ายเป็นคำอธิบายเชิงกลของการสร้างเงินในระบบธนาคารสมัยใหม่ ({source:fedMoneyMultiplierResearch}, {source:boeMoneyCreation})
ธนาคารกลางยังคงมีอิทธิพลต่อสินเชื่อผ่านนโยบายการเงิน อัตราดอกเบี้ยเชิงนโยบายส่งผลต่อต้นทุนการกู้ยืมและความต้องการสินเชื่อ ส่วนเครื่องมือจัดหาสภาพคล่องและระบบการชำระเงินกำหนดเงื่อนไขที่ธนาคารใช้จัดการธุรกรรม หากธนาคารคาดว่าจะมีเงินไหลออก ก็อาจหาเงินทุนหรือเงินสำรองจากสถาบันอื่นหรือธนาคารกลางตามกรอบที่ใช้ นี่เป็นข้อจำกัดในการดำเนินงานจริง แต่ต่างจากการกล่าวว่าการปล่อยสินเชื่อทุกครั้งต้องรอเงินสำรองก้อนหนึ่งที่ถูกนำไปคูณก่อน
การผ่อนคลายเชิงปริมาณเปลี่ยนอะไร
เมื่อธนาคารกลางซื้อหลักทรัพย์ ธนาคารกลางชำระเงินโดยเพิ่มยอดเงินในบัญชีสำรองของธนาคาร หากผู้ขายเป็นธนาคาร การเปลี่ยนแปลงในงบดุลแบบง่ายคือการแลกเปลี่ยน: ธนาคารมีเงินสำรองมากขึ้นและหลักทรัพย์น้อยลง การแลกเปลี่ยนนี้เพียงอย่างเดียวไม่ได้สร้างเงินฝากลูกค้าในหนี้สินของธนาคาร เฟดอธิบายว่าการซื้อพันธบัตรกระทรวงการคลังสหรัฐฯ เป็นการเพิ่มเงินสำรองให้ระบบธนาคาร ({source:fedIorbFaq})
หากผู้ขายเป็นสถาบันที่ไม่ใช่ธนาคาร เช่น กองทุนบำเหน็จบำนาญ การชำระเงินจะทำให้เกิดการเปลี่ยนแปลงอีกด้านหนึ่งในภาคเอกชน ผู้ขายส่งมอบหลักทรัพย์และได้รับเงินฝากในธนาคารของตน ธนาคารนั้นได้รับเงินสำรองและบันทึกหนี้สินเงินฝากใหม่ให้ลูกค้า ในตัวอย่างแบบง่ายนี้ ทั้งยอดเงินสำรองและเงินฝากของผู้ขายที่ไม่ใช่ธนาคารเพิ่มขึ้น รายละเอียดของรายการขึ้นอยู่กับว่าใครเป็นผู้ขายและชำระราคาอย่างไร จึงสรุปจากคำว่า “QE เพิ่มเงินสำรอง” เพียงอย่างเดียวไม่ได้ว่าเงินในมาตรวัดปริมาณเงินวงกว้างแต่ละตัวจะเปลี่ยนเท่าใด ({source:boeMoneyCreation})
การผ่อนคลายเชิงปริมาณ (QE) เป็นมาตรการที่มุ่งผ่อนคลายภาวะการเงินผ่านการซื้อสินทรัพย์ ผลของมาตรการขึ้นอยู่กับสินทรัพย์ที่ซื้อ ผู้ขาย การจัดพอร์ต อัตราดอกเบี้ย ความต้องการสินเชื่อ และภาวะเศรษฐกิจโดยรวม เงินสำรองที่เพิ่มขึ้นไม่ได้หมายความว่าสินเชื่อธนาคารจะเพิ่มเป็นจำนวนเท่าตัวตายตัว M2 จะเพิ่มในจำนวนเท่ากัน หรือราคาผู้บริโภคจะสูงขึ้นอย่างแน่นอน อีกส่วนหนึ่งของการส่งผ่านนโยบายการเงินอธิบายในบทความ อัตราดอกเบี้ย Fed Funds เทียบกับอัตราไพรม์
เงินสำรองเกี่ยวข้องกับนโยบายอัตราดอกเบี้ยอย่างไร
เงินสำรองสำคัญเพราะธนาคารใช้ชำระเงิน และธนาคารกลางใช้เงื่อนไขการถือเงินสำรองเพื่อดำเนินนโยบายการเงิน ในสหรัฐฯ เฟดจ่ายดอกเบี้ยให้สถาบันที่มีสิทธิ์ถือยอดเงินสำรอง อัตราดอกเบี้ยเงินสำรอง (IORB) เป็นหนึ่งในเครื่องมือที่ช่วยให้เฟดรักษาอัตราดอกเบี้ยตลาดระยะสั้นให้สอดคล้องกับจุดยืนนโยบายของคณะกรรมการตลาดกลางสหรัฐฯ นี่เป็นกรอบการดำเนินงานของสหรัฐฯ ไม่ใช่แบบแผนสากล ({source:fedIorbFaq})
อัตราดอกเบี้ยเป้าหมาย อัตราดอกเบี้ยเงินสำรอง และอัตราดอกเบี้ยสินเชื่อที่ธนาคารเรียกเก็บจากลูกค้ามีความเชื่อมโยงผ่านตลาดและสถาบัน แต่ไม่ใช่อัตราเดียวกัน การเปลี่ยนอัตราดอกเบี้ยนโยบายอาจส่งผลต่ออัตราสินเชื่อและความต้องการกู้ โดยไม่ได้กำหนดจำนวนสินเชื่อใหม่แบบตายตัว ธนาคารกลางประเทศอื่นอาจใช้เครื่องมือ คู่สัญญาที่มีสิทธิ์ และกฎบัญชีเงินสำรองที่ต่างออกไป
รายการตรวจสอบเมื่อมีการกล่าวถึงเงินสำรองและการเติบโตของปริมาณเงิน
เมื่อพาดหัวข่าวบอกว่าเงินสำรอง “พุ่งสูง” หรือ QE “พิมพ์เงิน” ให้เริ่มจากตรวจดูว่ากำลังพูดถึงชุดข้อมูลใดและใช้หน่วยอะไร: ยอดเงินสำรอง ฐานเงิน M1, M2 หรือมาตรวัดของประเทศอื่น ตรวจว่าข้อความหมายถึงยอดคงค้าง ณ วันหนึ่งหรือกระแสในช่วงเวลา และดูว่าข้อมูลเป็นมูลค่าตัวเงิน ปรับฤดูกาลแล้ว หรือมีการแก้ไขย้อนหลังหรือไม่ รายงาน H.6 ล่าสุดของสหรัฐฯ แยกยอดเงินสำรองและฐานเงินออกจาก M1 และ M2
จากนั้นถามว่าธุรกรรมใดเปลี่ยนงบดุลและใครเป็นผู้ขายสินทรัพย์ สินเชื่อธนาคารอาจสร้างเงินฝาก การจ่ายเงินระหว่างธนาคารเปลี่ยนที่อยู่ของเงินฝากกับเงินสำรอง ส่วนการซื้อหลักทรัพย์อาจแลกสินทรัพย์เป็นเงินสำรอง หรือเพิ่มเงินฝากของผู้ขายที่ไม่ใช่ธนาคาร ขึ้นอยู่กับผู้ขาย รายการบัญชีเหล่านี้เพียงอย่างเดียวไม่ได้กำหนดการปล่อยสินเชื่อ การใช้จ่าย หรือเงินเฟ้อในอนาคต หากต้องการประเมินผลเหล่านั้น ให้ดูภาวะสินเชื่อ อัตราดอกเบี้ยนโยบาย ความต้องการของผู้กู้ เงินกองทุนและสภาพคล่องของธนาคาร ผลผลิต และราคาในช่วงเวลาเดียวกัน
ใช้ตัวคูณเงินเป็นแบบจำลองที่ระบุสมมติฐานไว้ ไม่ใช่คำพยากรณ์ที่แยกออกจากสมมติฐานเหล่านั้น ข้อความที่รอบคอบควรระบุประเทศ มาตรวัด ช่วงเวลา ยอดตั้งต้น และกลไก หากไม่มีข้อมูลเหล่านี้ ประโยคว่า “เงินสำรองเพิ่ม แปลว่าเงินเพิ่มสิบเท่า” จะนำงบดุลหลายแบบมารวมเป็นข้อกล่าวหาเดียว
คำถามที่พบบ่อย
Q1เงินสำรองธนาคารนับรวมใน M2 หรือไม่
ไม่รวม ตามนิยาม H.6 ปัจจุบันของสหรัฐฯ ยอดเงินสำรองอยู่ในบัญชีของสถาบันรับฝากเงินที่ธนาคารกลางสหรัฐฯ และนับรวมในฐานเงิน ส่วน M2 ของสหรัฐฯ วัดสินทรัพย์บางประเภทที่มีลักษณะคล้ายเงินและถือโดยประชาชน ประเทศอื่นกำหนดมาตรวัดของตนแยกกัน
Q2ธนาคารปล่อยเงินสำรองให้ครัวเรือนได้หรือไม่
ไม่ได้ เมื่อธนาคารให้สินเชื่อ ครัวเรือนจะได้รับเงินฝากธนาคารพาณิชย์ เงินสำรองอยู่ในบัญชีกับธนาคารกลางและโอนระหว่างสถาบันที่มีสิทธิ์ถือไว้เพื่อชำระเงิน ธนาคารสามารถกู้และให้กู้ในลักษณะที่เปลี่ยนเงินทุนกับฐานะเงินสำรองได้ แต่ครัวเรือนไม่ได้รับยอดเงินในบัญชีสำรอง
Q3QE รับประกันว่าจะเกิดเงินเฟ้อหรือไม่
ไม่รับประกัน QE เปลี่ยนสินทรัพย์ของธนาคารกลางและยอดเงินสำรอง และการซื้อจากผู้ขายที่ไม่ใช่ธนาคารอาจเพิ่มเงินฝากด้วย ผลต่อการใช้จ่ายและราคาในท้ายที่สุดขึ้นอยู่กับภาวะการเงิน การจัดพอร์ต ความต้องการสินเชื่อ อุปทาน และปัจจัยอื่น การเพิ่มขึ้นของเงินสำรองเพียงอย่างเดียวไม่ใช่คำพยากรณ์เงินเฟ้อ
แหล่งข้อมูลและการอ่านเพิ่มเติม
รายงานปัญหา
เราจะเตรียมอีเมลพร้อมลิงก์บทความนี้ Mark จะได้รับรายงานเมื่อคุณส่งอีเมลแล้วเท่านั้น
ตรวจสอบอย่างรวดเร็ว
อ่านคู่มือจบแล้ว ลองตอบคำถาม 3 ข้อ
คำถาม 01
เมื่อธนาคารพาณิชย์บันทึกสินเชื่อใหม่ 10,000 ดอลลาร์ โดยทั่วไปจะบันทึกรายการคู่กันอย่างไรในตอนเริ่มต้น?
เลือกคำตอบเพื่อดูคำอธิบาย
อภิธานศัพท์ออปชัน
A call or put whose strike is near the underlying price; it has little intrinsic value and often substantial sensitivity to time and volatility.
อ่านคู่มือฉบับละเอียดCall optionA contract that gives its holder the right, but not the obligation, to buy the underlying at the strike before or at expiration under the contract terms.
อ่านคู่มือฉบับละเอียด