

อัตราดอกเบี้ย Federal Funds กับอัตราไพรม์: ใครเป็นผู้กำหนด และสินเชื่อนำไปใช้อย่างไร
ทำความเข้าใจช่วงเป้าหมาย Federal Funds ของ FOMC อัตราไพรม์ที่ธนาคารกำหนด และวิธีคำนวณ APR แบบลอยตัวจากดัชนีบวกส่วนเพิ่ม
ในคู่มือนี้อัตราเหล่านี้ตอบคำถามคนละข้อ
สรุปสั้น
FOMC กำหนดช่วงเป้าหมายของอัตราดอกเบี้ย Federal Funds ส่วนอัตรา Federal Funds ที่แท้จริงสะท้อนธุรกรรมข้ามคืน และธนาคารแต่ละแห่งเป็นผู้กำหนดอัตราไพรม์เอง ธนาคารหลายแห่งปรับอัตราไพรม์โดยพิจารณาเป้าหมายของ Fed ส่วนหนึ่ง แต่ APR ของสินเชื่อจะเปลี่ยนตามดัชนี ส่วนเพิ่ม และเงื่อนไขในสัญญาของสินเชื่อนั้นเท่านั้น
อัตราเหล่านี้ตอบคำถามคนละข้อ
อัตราดอกเบี้ย Federal Funds คืออัตราดอกเบี้ยของเงินกู้ข้ามคืนระหว่างธนาคาร คณะกรรมการตลาดกลางเปิดของธนาคารกลางสหรัฐฯ (FOMC) กำหนดช่วงเป้าหมายเพื่อชี้นำอัตราตลาดดังกล่าว ซึ่งเป็นส่วนหนึ่งของนโยบายการเงินสหรัฐฯ ส่วนอัตราไพรม์เป็นอัตราอ้างอิงที่ธนาคารแต่ละแห่งกำหนด และนำไปใช้กำหนดราคาสินเชื่อบางประเภท ธนาคารกลางสหรัฐฯ สรุปเป้าหมายนโยบายไว้ใน [ภาพรวมอัตราดอกเบี้ยนโยบาย]({source:fedPolicyRateOverview}) และอธิบายว่า [อัตราไพรม์คืออะไร และ Fed เป็นผู้กำหนดหรือไม่]({source:fedPrimeRateFaq})
จุดต่างสำคัญคือใครเป็นผู้กำหนดหรือรายงานตัวเลขแต่ละค่า FOMC เลือกช่วงเป้าหมาย ส่วนอัตรา Federal Funds ที่แท้จริง (EFFR) คำนวณจากธุรกรรมข้ามคืนที่เกิดขึ้นจริง และธนาคารแต่ละแห่งกำหนดอัตราไพรม์ของตนเอง อัตราเหล่านี้เกี่ยวข้องกัน แต่ไม่ใช่อัตราเดียวกันที่เรียกต่างกันสามชื่อ
ช่วงเป้าหมายของ FOMC ไม่ใช่อัตรา EFFR
FOMC กำหนดช่วงเป้าหมายของอัตรา Federal Funds แทนการเลือกอัตราที่แน่นอนสำหรับธุรกรรมข้ามคืนทุกรายการ EFFR เป็นค่าที่เผยแพร่จากธุรกรรม Federal Funds ที่เกิดขึ้นแล้ว เอกสาร H.15 ของ Fed อธิบายว่า EFFR คำนวณจากค่ามัธยฐานถ่วงน้ำหนักตามปริมาณธุรกรรม โดยใช้รายงานระดับธุรกรรมจากสถาบันรับฝากเงิน นี่คืออัตราตลาดที่สังเกตได้ ไม่ใช่ช่วงเป้าหมายเอง ดู [วิธีคำนวณและชุดข้อมูลอัตราดอกเบี้ย H.15]({source:fedH15SelectedInterestRates})
Fed ใช้เครื่องมือนโยบายต่าง ๆ เช่น ดอกเบี้ยที่จ่ายให้กับยอดเงินสำรองและกลไก reverse repo ข้ามคืน เพื่อชี้นำอัตราตลาดระยะสั้นให้เข้าใกล้ช่วงเป้าหมาย [ภาพรวมอัตรานโยบายของ Fed]({source:fedPolicyRateOverview}) อธิบายเครื่องมือเหล่านี้ ส่วน [คำถามที่พบบ่อยเกี่ยวกับ IORB]({source:fedIorbFaq}) อธิบายว่าดอกเบี้ยเงินสำรองช่วยดำเนินการตามมติ FOMC อย่างไร ช่วงเป้าหมายคือกรอบนโยบาย ส่วน EFFR คืออัตราที่วัดได้ในตลาด
ความแตกต่างนี้สำคัญเมื่ออ่านสัญญาในตลาดด้วย: สัญญาซื้อขายล่วงหน้า 30-Day Fed Funds ใช้ค่า EFFR เฉลี่ยของเดือน ไม่ใช่ช่วงเป้าหมายของ FOMC ดูคำอธิบายว่า สัญญาซื้อขายล่วงหน้า 30-Day Fed Funds ทำงานอย่างไร
ธนาคารเป็นผู้กำหนดอัตราไพรม์
ธนาคารกลางสหรัฐฯ ไม่ได้กำหนดอัตราไพรม์เดียวให้ทุกธนาคารโดยตรง ธนาคารแต่ละแห่งตัดสินใจเรื่องอัตราของตนเอง Fed ไม่มีหน้าที่กำหนดอัตรานี้โดยตรง แม้ว่าธนาคารหลายแห่งจะใช้อัตราเป้าหมาย Federal Funds ของ FOMC เป็นปัจจัยหนึ่ง ตาม[คำถามที่พบบ่อยของ Fed เรื่องอัตราไพรม์]({source:fedPrimeRateFaq}) อัตรานี้มักใช้เป็นอัตราอ้างอิงสำหรับบัตรเครดิตและสินเชื่อธุรกิจขนาดเล็กบางประเภท
เอกสาร H.15 เผยแพร่ชุดข้อมูลอัตราดอกเบี้ยเงินกู้ไพรม์ของธนาคาร เชิงอรรถระบุว่าค่านี้คืออัตราที่ธนาคารส่วนใหญ่ในกลุ่มธนาคารพาณิชย์ 25 แห่งซึ่งมีสินทรัพย์ในสำนักงานภายในสหรัฐฯ สูงสุดได้ประกาศไว้ โดยธนาคารเหล่านี้ได้รับการจัดตั้งในสหรัฐฯ และมีประกันเงินฝาก และระบุว่าอัตราไพรม์เป็นหนึ่งในอัตราฐานหลายค่าในการกำหนดราคาสินเชื่อธุรกิจระยะสั้น นี่คือชุดข้อมูลอ้างอิงที่เผยแพร่ แต่สัญญาสินเชื่ออาจระบุดัชนีที่เผยแพร่เฉพาะเจาะจงไว้ ไม่ควรถือว่า[ชุดข้อมูล H.15]({source:fedH15SelectedInterestRates}) กับดัชนีที่ระบุในสัญญาแต่ละฉบับใช้แทนกันได้โดยไม่ตรวจสอบสัญญา
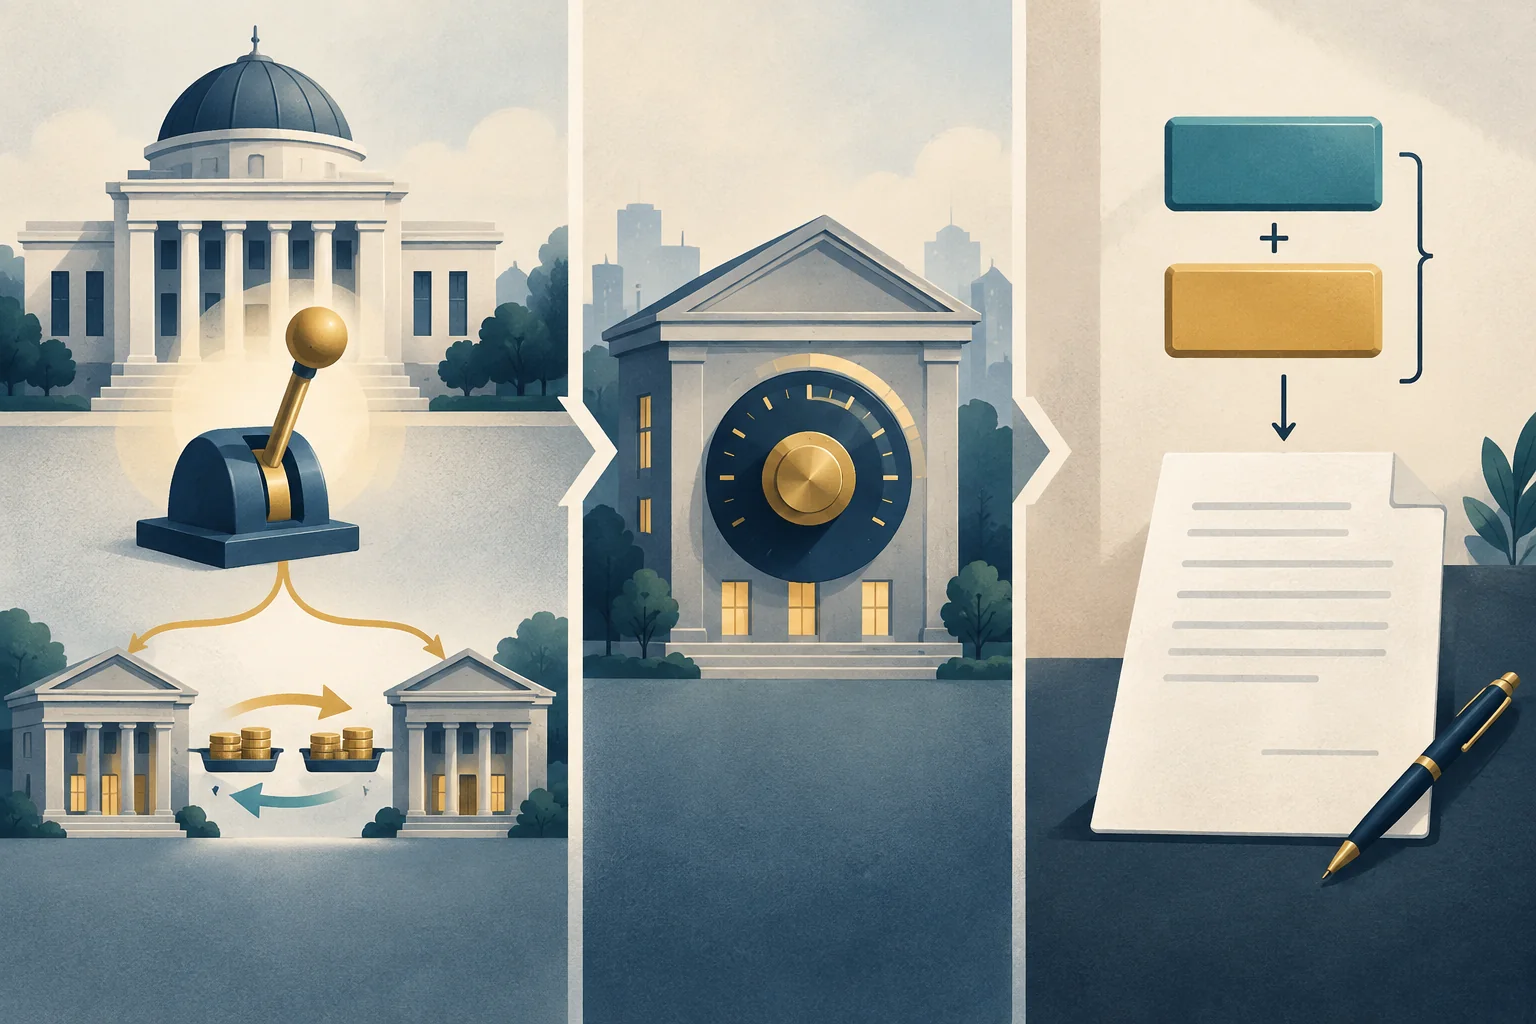
อัตราเหล่านี้มักเคลื่อนไหวไปในทิศทางเดียวกัน แต่ไม่เหมือนกัน
ธนาคารหลายแห่งใช้เป้าหมาย Federal Funds เป็นปัจจัยหนึ่งในการกำหนดอัตราไพรม์ จึงช่วยอธิบายได้ว่าทำไมทั้งสองอัตรามักเคลื่อนไหวไปในทิศทางเดียวกัน นโยบายการเงินยังส่งผลต่ออัตราดอกเบี้ยระยะสั้นและภาวะการเงินโดยรวมด้วย Fed อธิบายกระบวนการนี้ในบทความเรื่อง[นโยบายการเงินส่งผลต่ออัตราดอกเบี้ยและการตัดสินใจทางเศรษฐกิจอย่างไร]({source:fedMonetaryPolicyTransmission})
อย่างไรก็ตาม Fed ไม่ได้กำหนดอัตราไพรม์ของแต่ละธนาคาร และไม่ได้บังคับให้ทุกธนาคารปรับอัตราพร้อมกัน ช่วงเป้าหมาย EFFR และอัตราไพรม์ของธนาคารถูกกำหนดหรือวัดด้วยกระบวนการที่ต่างกัน ค่าที่เผยแพร่จึงไม่จำเป็นต้องตรงกัน และสินเชื่อแต่ละประเภทอาจใช้ดัชนีหรือวันปรับอัตราต่างกัน หากต้องการอ่านความคาดหวังของตลาดต่อนโยบาย Fed ดูบทความเปรียบเทียบ CME FedWatch กับ dot plot ของ FOMC
APR แบบลอยตัวอาจคำนวณจากอัตราไพรม์บวกส่วนเพิ่ม
สินเชื่อหรือบัตรเครดิตที่มีอัตราดอกเบี้ยแบบลอยตัวอาจคำนวณอัตราดอกเบี้ยรายปี (APR) โดยนำส่วนเพิ่มคงที่ไปบวกกับดัชนี ตัวอย่างเช่น สัญญาบัตรเครดิตอาจระบุชุดอัตราไพรม์ที่ใช้และส่วนเพิ่ม สำนักคุ้มครองการเงินผู้บริโภคของสหรัฐฯ (CFPB) ระบุว่า APR แบบลอยตัวของบัตรอาจเปลี่ยนตามดัชนีอย่างอัตราไพรม์ และสัญญาผู้ถือบัตรอธิบายวิธีเปลี่ยนแปลงดังกล่าว อ่านแนวทางเรื่อง [APR แบบคงที่กับแบบลอยตัว]({source:cfpbFixedVsVariableApr})
ตัวอย่างต่อไปนี้เป็นการคำนวณสมมติเท่านั้น สมมติว่าสัญญาระบุว่า APR = ดัชนีอัตราไพรม์ + 14.00 จุดเปอร์เซ็นต์ หากดัชนีที่ระบุมีค่า 6.00% สูตรจะให้ APR เท่ากับ 20.00% หากภายหลังดัชนีลดลงเหลือ 5.50% สูตรจะให้ 19.50% หรือลดลง 0.50 จุดเปอร์เซ็นต์ โดยสมมติว่าสัญญานำการเปลี่ยนแปลงนั้นมาใช้และไม่มีอัตราขั้นต่ำหรือขั้นสูงมาจำกัดผลลัพธ์ ตัวเลขทั้งหมดเป็นเพียงตัวอย่าง ไม่ใช่อัตราปัจจุบันหรือการประเมิน APR ของผู้กู้รายใด
ส่วนเพิ่มมาจากสัญญา ไม่ใช่จำนวนที่ Fed เปลี่ยนเป้าหมาย สินเชื่ออาจใช้ดัชนีอื่น ส่วนเพิ่มคนละค่า หรือสูตรที่ต่างออกไป อย่าคาดเดาอัตราดอกเบี้ยสินเชื่อส่วนบุคคลจากประกาศของ Fed หรือชุดข้อมูลอัตราไพรม์ที่เผยแพร่เพียงอย่างเดียว
สัญญาเป็นตัวกำหนดรอบปรับอัตราและ APR สุดท้าย
การเปลี่ยนแปลงของดัชนีเพียงอย่างเดียวไม่ได้บอกวันที่แน่นอนที่ APR จะเปลี่ยน สัญญาผู้ถือบัตรหรือเอกสารสินเชื่อระบุดัชนี ส่วนเพิ่ม วิธีคำนวณ และเวลาที่ผู้ให้กู้ปรับอัตรา ตรวจสอบว่าอัตราเป็นแบบลอยตัวหรือไม่ ปรับได้บ่อยเพียงใด และมีอัตราขั้นต่ำหรือขั้นสูงหรือไม่ CFPB ระบุในแนวทางเรื่อง[การเปลี่ยนอัตราดอกเบี้ยบัตรเครดิต]({source:cfpbVariableAprIndexChanges}) ว่าสัญญาอธิบายวิธีที่ APR แบบลอยตัวอาจเปลี่ยน และกรณีที่ผู้ออกบัตรอาจปรับขึ้นเมื่อดัชนีสูงขึ้น
ดังนั้น คำกล่าวว่า «Fed ลดดอกเบี้ย» ไม่ได้แปลว่า APR ของผู้กู้ลดลงในวันนั้นทันที สัญญาอาจใช้ประกาศอัตราไพรม์ฉบับใดฉบับหนึ่ง กำหนดตารางเวลาปรับอัตรา หรือระบุอัตราขั้นต่ำไว้ APR แบบคงที่ไม่ผันผวนตามดัชนีในลักษณะเดียวกัน แต่ CFPB ชี้ว่า «คงที่» ไม่ได้หมายความว่าอัตราจะเปลี่ยนไม่ได้ไม่ว่ากรณีใดก็ตาม ควรตรวจสอบสัญญาที่ใช้จริง แทนการคาดว่าสินเชื่อทุกประเภทจะปรับทันทีหรือเปลี่ยนในสัดส่วนเดียวกัน
การเปลี่ยนนโยบายอาจส่งผลต่อภาวะการกู้ยืมนอกเหนือจากสินเชื่อที่อิงอัตราไพรม์
ช่วงเป้าหมายของ Fed ส่งผลต่ออัตราดอกเบี้ยระยะสั้นและภาวะการเงินโดยรวม การเปลี่ยนแปลงเหล่านี้อาจส่งผลต่อการตัดสินใจกู้ยืมของครัวเรือนและธุรกิจ แต่อัตราของผลิตภัณฑ์ใดผลิตภัณฑ์หนึ่งยังขึ้นกับดัชนีอ้างอิงของตน เงื่อนไขสัญญา การกำหนดราคาของผู้ให้กู้ และภาวะตลาดอื่น ๆ บทความของ Fed เรื่อง[การส่งผ่านนโยบายการเงิน]({source:fedMonetaryPolicyTransmission}) อธิบายห่วงโซ่ผลกระทบในภาพกว้าง โดยไม่ได้รับรองว่าอัตราสินเชื่อทุกประเภทจะเปลี่ยนเท่ากัน
ผลตอบแทนตลาดระยะยาวอาจเคลื่อนไหวต่างจากเป้าหมายนโยบายข้ามคืน ผลตอบแทนพันธบัตรรัฐบาลสหรัฐฯ อายุ 10 ปีสะท้อนการประเมินของตลาดในกรอบเวลาที่ยาวกว่า จึงอาจเพิ่มขึ้นแม้ในช่วงที่ Fed ลดดอกเบี้ย หากเป็นข้อสงสัยอีกประเด็นหนึ่ง อ่านเรื่องเหตุใดผลตอบแทนพันธบัตรรัฐบาลระยะยาวจึงอาจเพิ่มขึ้นหลัง Fed ลดดอกเบี้ย
ตรวจสอบว่าอัตราใดใช้กับสินเชื่อจริง
เมื่อนำอัตราที่ได้รับการเสนอมาเทียบกับประกาศของ Fed ให้เริ่มจากระบุว่าตัวเลขนั้นหมายถึงอะไร: ช่วงเป้าหมาย FOMC, EFFR, อัตราไพรม์ของธนาคาร, ดัชนีสินเชื่อที่ระบุในสัญญา หรือ APR ของผู้กู้ จากนั้นตรวจสอบส่วนเพิ่มและเงื่อนไขการปรับอัตรา คำว่า «ไพรม์» ที่คุ้นเคยเพียงอย่างเดียวไม่ได้บอก APR สุดท้ายหากไม่มีรายละเอียดเหล่านี้
สำหรับบัญชีอัตราลอยตัว ให้หาชื่อดัชนีที่ระบุและส่วนของสัญญาที่อธิบายวิธีคำนวณกับวันที่ปรับอัตรา สำหรับบัญชีอัตราคงที่ อย่าถือว่าเป้าหมาย Federal Funds เป็นปัจจัยนำเข้าโดยตรง เว้นแต่สัญญาระบุไว้ การตรวจสอบเหล่านี้ช่วยแยกสัญญาณนโยบายออกจากต้นทุนการกู้ยืมเฉพาะราย แต่ไม่ได้ทำนายอัตราในอนาคตหรือระบุว่าสินเชื่อใดเหมาะกับบุคคลหนึ่ง
คำถามที่พบบ่อย
Q1Federal Reserve เป็นผู้กำหนดอัตราไพรม์หรือไม่?
ไม่ ธนาคารแต่ละแห่งกำหนดอัตราไพรม์เอง Fed ระบุว่าไม่มีบทบาทโดยตรง แม้ว่าธนาคารหลายแห่งจะใช้เป้าหมาย Federal Funds เป็นปัจจัยหนึ่งเมื่อตัดสินใจเรื่องอัตราของตน
Q2EFFR เป็นอัตราเดียวกับช่วงเป้าหมายของ FOMC หรือไม่?
ไม่ FOMC กำหนดช่วงเป้าหมาย ส่วน EFFR คำนวณจากธุรกรรม Federal Funds ข้ามคืน Fed ใช้เครื่องมือดำเนินนโยบายเพื่อชี้นำอัตราตลาดให้เข้าใกล้ช่วงเป้าหมาย
Q3Fed ลดอัตราดอกเบี้ยแล้ว APR แบบลอยตัวทุกประเภทจะลดลงทันทีหรือไม่?
ไม่ APR แบบลอยตัวเปลี่ยนตามดัชนีและกฎการปรับอัตราในสัญญา ข้อตกลงอาจระบุส่วนเพิ่ม ประกาศอัตราไพรม์ที่ใช้ ตารางปรับอัตรา และอัตราขั้นต่ำหรือขั้นสูง ---
แหล่งข้อมูลและการอ่านเพิ่มเติม
รายงานปัญหา
เราจะเตรียมอีเมลพร้อมลิงก์บทความนี้ Mark จะได้รับรายงานเมื่อคุณส่งอีเมลแล้วเท่านั้น
ตรวจสอบอย่างรวดเร็ว
อ่านคู่มือจบแล้ว ลองตอบคำถาม 3 ข้อ
คำถาม 01
ข้อใดอธิบายความแตกต่างระหว่างเป้าหมาย Federal Funds กับ EFFR ได้ถูกต้อง?
เลือกคำตอบเพื่อดูคำอธิบาย