

ตราสารหน่วยงานสหรัฐฯ เทียบกับพันธบัตรกระทรวงการคลัง: การค้ำประกัน ผลตอบแทน และความเสี่ยง
เปรียบเทียบตราสารหน่วยงานกับพันธบัตรรัฐบาลสหรัฐฯ ตามผู้ออก การค้ำประกันตามกฎหมาย ส่วนต่างผลตอบแทน สภาพคล่อง ภาษี และความเสี่ยงตลาด
ในคู่มือนี้ตราสารหน่วยงานคืออะไร?
สรุปสั้น
คำว่า “รัฐบาลสนับสนุน” อาจหมายถึงคำมั่นชำระเงินหลายแบบ ก่อนเปรียบเทียบให้ตรวจว่าใครเป็นลูกหนี้ ใครค้ำประกัน จ่ายอะไรบ้าง และยังมีความเสี่ยงใดเหลืออยู่
ตราสารหน่วยงานคืออะไร?
ตราสารหน่วยงานคือหนี้ที่ออกหรือค้ำประกันโดยหน่วยงานรัฐบาลกลางสหรัฐฯ ที่ไม่ใช่กระทรวงการคลัง หรือกิจการที่รัฐบาลสนับสนุน (GSE) เป็นหมวดกว้าง ไม่ได้หมายถึงการค้ำประกันจากรัฐบาลแบบเดียวกันทั้งหมด พันธบัตร Fannie Mae หรือ Freddie Mac เป็นหนี้ของบริษัทนั้น ส่วน MBS ของ Ginnie Mae ใช้โครงสร้างต่างกัน โดยผู้ออกที่ได้รับอนุมัติรวบรวมสินเชื่อบ้านและ Ginnie Mae รับประกันการจ่ายบางรายการ แนวทางของ FINRA อธิบายความต่างระหว่าง GSE กับหน่วยงานรัฐบาลกลาง
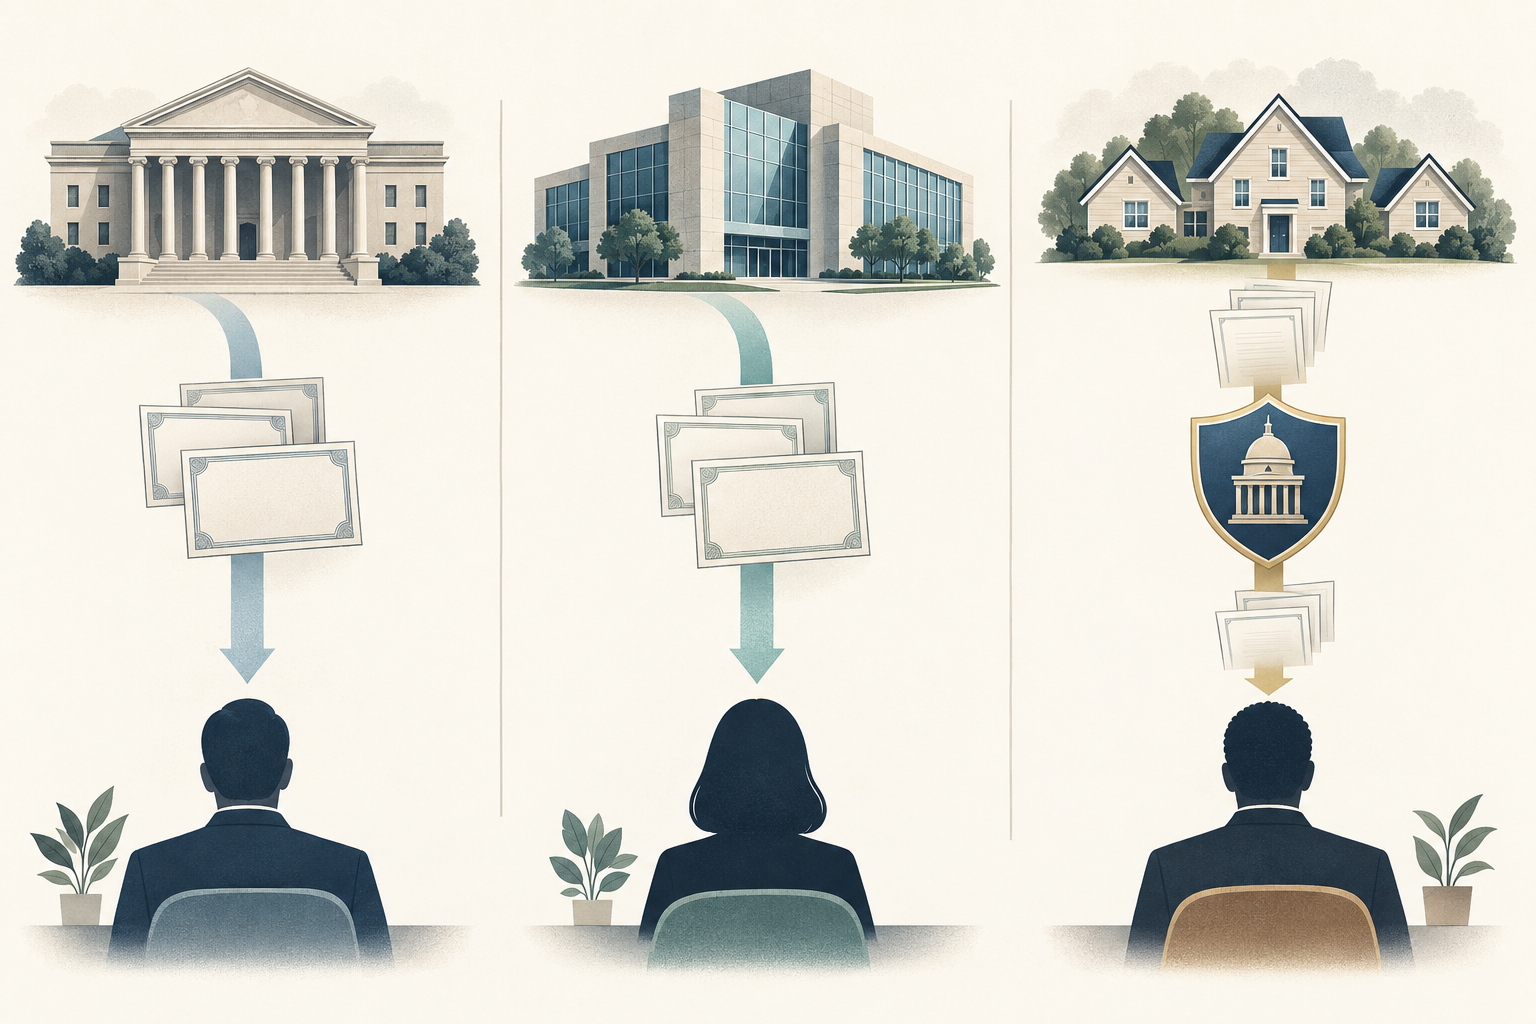
คำมั่นชำระเงินสามแบบ
Treasury ที่ซื้อขายได้ออกโดยกระทรวงการคลังสหรัฐฯ โดยตรงและได้รับการสนับสนุนจากความเชื่อมั่นและเครดิตเต็มรูปแบบของประเทศ สำหรับ MBS ที่เข้าเกณฑ์ Ginnie Mae รับประกันการจ่ายเงินต้นและดอกเบี้ยบางส่วนตรงเวลาตามคู่มือโครงการ หนี้ทั่วไปของ Fannie Mae, Freddie Mac หรือ Federal Home Loan Bank มักเป็นภาระขององค์กรนั้น ไม่ใช่ Treasury และการค้ำประกันไม่ได้ครอบคลุมราคาตลาดหรือราคาขายต่อโดยอัตโนมัติ
ความหมายของการสนับสนุน Fannie Mae และ Freddie Mac
ทั้งสองบริษัทอยู่ภายใต้การดูแลแบบ conservatorship ของ FHFA ตั้งแต่ปี 2008 ตามข้อมูล FHFA กระทรวงการคลังให้ความช่วยเหลือผ่านข้อตกลงซื้อหุ้นบุริมสิทธิระดับสูง นี่อธิบายโครงสร้างปัจจุบัน แต่ไม่ใช่การค้ำประกันอย่างชัดแจ้งจากเครดิตเต็มรูปแบบของสหรัฐฯ สำหรับพันธบัตรทุกฉบับ ให้ตรวจภาระทางกฎหมายในเอกสารการออกแต่ละรายการ
เหตุใดผลตอบแทนจึงต่างกัน
ส่วนต่างระหว่างผลตอบแทนตราสารหน่วยงานกับ Treasury ที่ใกล้เคียงกันไม่ได้วัดความเสี่ยงผิดนัดเพียงอย่างเดียว ขอบเขตการค้ำประกัน ช่วงเวลาของกระแสเงินสด สิทธิไถ่ถอน สภาพคล่อง อุปสงค์และอุปทาน เงินทุน ภาษี และวิธีคำนวณล้วนมีผล หากใช้ตัวเลขสมมติ 4.40% และ 4.00% ส่วนต่างคือ 0.40 จุดเปอร์เซ็นต์หรือ 40 เบสิสพอยต์ แต่ไม่ได้รับประกันรายได้เพิ่มทุกปี
กระแสเงินสดและสิทธิเลือกที่ฝังอยู่
วันครบกำหนดที่ระบุอาจไม่ใช่วันที่ได้รับเงินต้นทั้งหมด หนี้บางประเภทไถ่ถอนก่อนกำหนดได้ ส่วน MBS เปลี่ยนกระแสเงินสดเมื่อผู้กู้ชำระหรือรีไฟแนนซ์ก่อนเวลา ดอกเบี้ยลดอาจเร่งการชำระก่อนกำหนด ดอกเบี้ยเพิ่มอาจยืดอายุเงินสด ให้เทียบผลตอบแทนถึงวันไถ่ถอนและ yield-to-worst; สำหรับ MBS ให้ดู effective duration และสมมติฐานการชำระล่วงหน้า ดู TBA เทียบกับพูลเฉพาะ
การค้ำประกันไม่ได้ตรึงราคาตลาด
การค้ำประกันครอบคลุมการจ่ายเงินที่ระบุ ไม่ได้ตรึงราคาตลาด หากผลตอบแทนเพิ่ม ราคาตราสารดอกเบี้ยคงที่อาจลดลงและการขายก่อนครบกำหนดอาจขาดทุน Duration ช่วยประเมินความไวต่อดอกเบี้ย แต่ไม่ใช่การรับประกันและไม่ครอบคลุมสิทธิเลือกหรือการเปลี่ยนแปลงของส่วนต่างทั้งหมด
สภาพคล่องและราคาที่เสนอ
สภาพคล่องต่างกันตาม CUSIP ขนาด อายุ โครงสร้าง และสภาพตลาด คำว่า “หน่วยงาน” ไม่รับประกันส่วนต่าง bid-ask แคบหรือมีผู้ซื้อทันที ให้เทียบรหัสหลักทรัพย์ ยอดขั้นต่ำ จำนวนชำระราคา ดอกเบี้ยค้างรับ bid/ask ค่าธรรมเนียม และวิธีคำนวณผลตอบแทน สำหรับ MBS ต้องจับคู่พูล ชั้นตราสาร และกระแสเงินสด
ภาษีและกองทุน
TreasuryDirect ระบุว่ารายได้จาก Treasury ที่ซื้อขายได้ต้องเสียภาษีรัฐบาลกลาง แต่ยกเว้นภาษีเงินได้ระดับรัฐและท้องถิ่น อย่านำกฎนี้ไปใช้กับหนี้หน่วยงานทุกประเภทโดยอัตโนมัติ ภาษีอาจขึ้นกับผู้ออก ผลิตภัณฑ์ และกฎท้องถิ่น เมื่อซื้อกองทุนหรือ ETF ผู้ลงทุนถือหน่วยกองทุน ไม่ใช่สิทธิเรียกร้องตรงต่อผู้ออกแต่ละราย
หน้า TreasuryDirect เรื่องหลักทรัพย์ที่ซื้อขายได้และแบบฟอร์มภาษีและการหักภาษี ณ ที่จ่ายระบุรายละเอียดที่เกี่ยวข้อง
รายการตรวจสอบก่อนตีความชื่อ
จดผู้ออก ผู้ค้ำประกันและการจ่ายที่ครอบคลุม ประเภทตราสาร วันครบกำหนดและสิทธิไถ่ถอน ราคาและดอกเบี้ยค้างรับ วิธีคำนวณผลตอบแทน ต้นทุน duration spread สภาพคล่อง ความเสี่ยงลงทุนซ้ำ และภาษี แล้วเปรียบเทียบตราสารที่คล้ายกัน อ่านเรื่อง การออกซ้ำ Treasury, ความเสี่ยงชำระก่อนและยืดอายุ MBS และ covered bond กับ ABS
คำถามที่พบบ่อย
Q1พันธบัตร Fannie Mae และ Freddie Mac ได้รับการค้ำประกันเต็มรูปแบบจากรัฐบาลสหรัฐฯ หรือไม่?
อย่าสันนิษฐานเช่นนั้น หากเอกสารไม่ได้ระบุการค้ำประกันที่ใช้กับตราสารนั้น พันธบัตรเป็นภาระของบริษัทที่ระบุ การดูแลแบบ conservatorship และการช่วยเหลือจาก Treasury ไม่เท่ากับการค้ำประกันชัดแจ้ง
Q2MBS ของ Ginnie Mae เหมือน Treasury หรือไม่?
ไม่เหมือนกัน Ginnie Mae รับประกันการจ่ายบางรายการของ MBS ที่เข้าเกณฑ์ แต่กระแสเงินสดจากสินเชื่อบ้านและความเสี่ยงตลาดยังอยู่ และไม่ใช่ตราสารที่ Treasury ออก
Q3พันธบัตรหน่วยงานให้ผลตอบแทนสูงกว่า Treasury เสมอหรือไม่?
ไม่เสมอไป ขึ้นกับรุ่น ราคา สิทธิเลือก กระแสเงินสด สภาพคล่อง อุปสงค์ ภาษี และตลาด ส่วนต่างไม่ใช่ผลตอบแทนที่รับประกัน
แหล่งข้อมูลและการอ่านเพิ่มเติม
รายงานปัญหา
เราจะเตรียมอีเมลพร้อมลิงก์บทความนี้ Mark จะได้รับรายงานเมื่อคุณส่งอีเมลแล้วเท่านั้น
ตรวจสอบอย่างรวดเร็ว
อ่านคู่มือจบแล้ว ลองตอบคำถาม 3 ข้อ
คำถาม 01
ข้อใดอธิบายตราสารหน่วยงานได้ถูกต้องที่สุด?
เลือกคำตอบเพื่อดูคำอธิบาย