

VWAP и TWAP: ориентиры и алгоритмы исполнения
Сравните рыночные ориентиры VWAP и TWAP с алгоритмами исполнения, которые носят те же названия: разберите пример расчета и основные ограничения.
В этом руководствеVWAP и TWAP отвечают на разные вопросы об усреднении
Краткое резюме
VWAP взвешивает цены сделок по объему, а TWAP усредняет цены через равные промежутки времени или по одинаковым интервалам. Эти названия используют и для алгоритмов исполнения: график VWAP следует прогнозируемому профилю рыночного объема, а базовый график TWAP равномерно распределяет заявку во времени. Ориентир служит мерой для оценки исполнения; график задает решение о том, когда торговать. Ни один из них не гарантирует лучшую цену или полное исполнение.
VWAP и TWAP отвечают на разные вопросы об усреднении
Средневзвешенная по объему цена (VWAP) показывает среднюю цену сделок, при этом интервалам или сделкам с большим объемом придается больший вес. Пусть pⱼ — цена сделки, а vⱼ — ее объем. Рыночный VWAP за выбранный период равен:
VWAP = Σ(pⱼ × vⱼ) ÷ Σvⱼ
Поэтому сделка на 10 000 акций влияет на показатель в десять раз сильнее сделки на 1 000 акций. Поставщики рыночных данных могут объединять отдельные сделки в бары, но результат зависит от включенных площадок, исправлений сделок, выбранного поля цены, границ сессии и единицы измерения объема: акции, контракты или базовые единицы. Перед сравнением двух значений VWAP укажите эти правила.
Средняя цена, взвешенная по времени (TWAP), отвечает на вопрос о средней цене за прошедшее время. В непрерывной записи это среднее цены по времени за выбранный период; для наблюдений через равные интервалы это арифметическое среднее выбранных цен:
TWAP = (p₁ + p₂ + ... + pₙ) ÷ n
Если наблюдения относятся к интервалам разной длительности, обоснованная дискретная оценка взвешивает каждую цену по времени, которое она представляет. Простое среднее одного минутного и одного тридцатиминутного бара незаметно приравняло бы интервалы разной длительности. Правило выборки, используемый показатель цены (например, цена сделки, середина спреда или средняя цена бара), а также время начала и конца — части определения ориентира, а не детали форматирования.
Даже при одинаковых наблюдаемых ценах эти средние могут различаться. VWAP придает большее влияние активным периодам; TWAP с равными интервалами дает каждому интервалу одинаковый вес. Ни одно значение не является автоматически справедливой стоимостью актива, ценой, доступной для крупной заявки, или прогнозом следующего движения.
Ориентир — не алгоритм, который на него ориентируется
Ориентир рассчитывается по рыночным наблюдениям, чтобы оценить исполнение. Алгоритм исполнения — набор инструкций, который разбивает родительскую заявку на дочерние и распределяет их по временному окну. Для обоих часто используют одни и те же сокращения, поэтому выражение «превзойти VWAP» может звучать как одна четкая цель, хотя это не так.
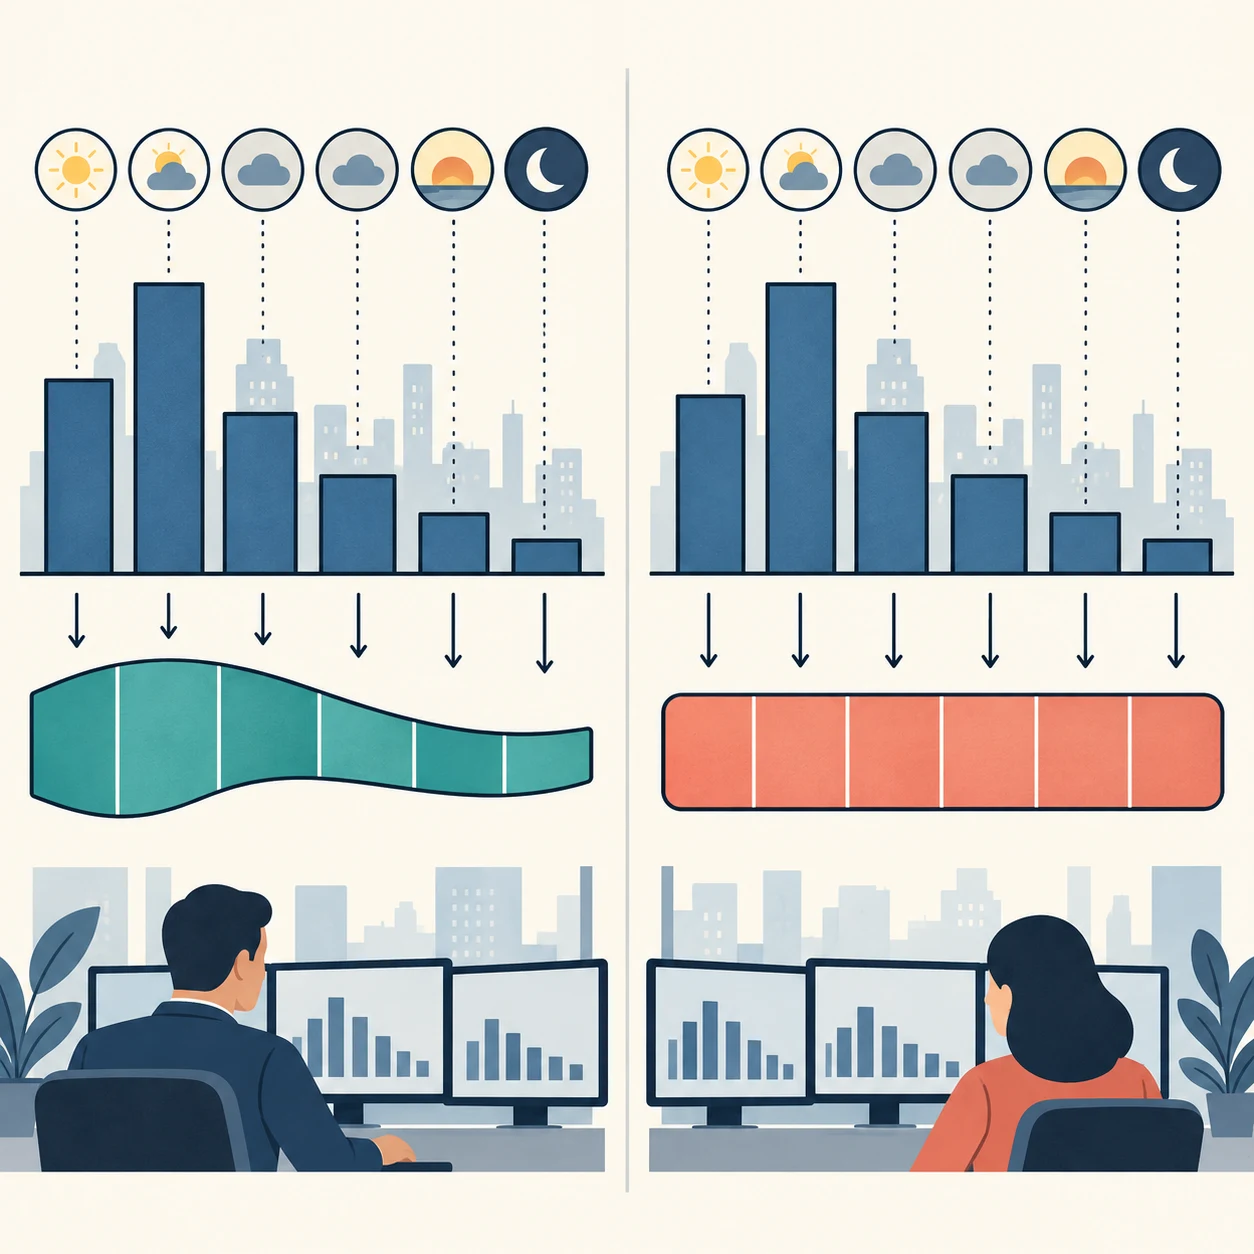
Базовый алгоритм TWAP делит целевой объем на равные части, отправляемые через регулярные интервалы, или стремится поддерживать примерно постоянную скорость торговли. Базовый VWAP-алгоритм распределяет целевой объем по времени в соответствии с прогнозом внутридневной кривой рыночного объема. Если по истории на один интервал обычно приходится 30% объема сессии, график может направить туда около 30% собственного целевого объема. Комитет по рынкам Банка международных расчетов описывает похожее различие для валютного рынка: алгоритмы VWAP стремятся торговать активнее в периоды ожидаемого высокого оборота, в отличие от линейного графика TWAP.
Это типовые графики, а не универсальные реализации. Брокер может ограничить долю участия, приостановить торговлю при достижении порога спреда или волатильности, использовать пассивные заявки либо изменить темп, если фактический объем отклоняется от прогноза. Заявку можно оценивать относительно VWAP, исполняя по графику TWAP, или сравнивать с TWAP после исполнения по другому графику. Уточните, какой ряд рыночных цен задает ориентир и какие ограничения управляют графиком.
Рассчитаем показатели на примере шести интервалов
Предположим, что есть шесть одинаковых 30-минутных интервалов с указанными ниже гипотетическими средними ценами и рыночными объемами. Объем дан в тысячах акций; все значения придуманы для этого расчета.
| Интервал | Средняя цена | Рыночный объем (тыс. акций) | График VWAP для заявки на 1 200 акций | График TWAP |
|---|---|---|---|---|
| 1 | $100.00 | 10 | 120 | 200 |
| 2 | $100.50 | 20 | 240 | 200 |
| 3 | $99.80 | 30 | 360 | 200 |
| 4 | $100.80 | 25 | 300 | 200 |
| 5 | $101.20 | 10 | 120 | 200 |
| 6 | $100.30 | 5 | 60 | 200 |
Общий рыночный объем составляет 100 000 акций. Если умножить цену каждого интервала на рыночный объем, получится $1,000 + $2,010 + $2,994 + $2,520 + $1,012 + $501.50 = $10,037.50, когда объем выражен в тысячах акций. Деление на 100 дает рыночный VWAP $100.375. Сумма шести цен равна $602.60; после деления на шесть получаем TWAP около $100.4333.
График VWAP для заявки на 1 200 акций направляет в каждый интервал 1,2% его рыночного объема, то есть 120, 240, 360, 300, 120 и 60 акций. Базовый график TWAP отправляет по 200 акций за интервал. Чтобы показать, как графики приводят к разным средним ценам исполнения, введем упрощенные допущения: каждая дочерняя заявка полностью исполняется точно по указанной средней цене интервала, вся заявка завершается, комиссии и рыночного воздействия нет.
При этих допущениях средняя цена исполнения заявки по графику VWAP равна $100.375, поскольку ее объемы распределены так же, как веса в рыночном расчете VWAP. Для TWAP средняя цена исполнения составляет $100.4333. Для покупки это примерно на 5,81 базисного пункта выше рыночного VWAP: (100.4333 − 100.375) ÷ 100.375 × 10 000. Для полностью исполненной заявки на покупку 1 200 акций при тех же допущениях эта разница означает примерно $70 дополнительных расходов на покупку. Это арифметический пример, а не доказательство того, что алгоритм VWAP действительно обеспечит такой результат. В реальной торговле дочерние заявки меняют доступную ликвидность и сталкиваются со спредом, частичным исполнением, движением цены и комиссиями.
Прогноз профиля объема может ошибаться
Графику VWAP нужна оценка того, когда на рынке появится объем. В качестве начальной оценки часто берут исторический объем в сопоставимые сессии, возможно, с поправкой на день недели или известное событие. Но фактический объем может измениться после новостей, скачка волатильности, открытия рынка или перемены долей площадок. График, который слишком буквально повторяет профиль предыдущего дня, может торговать слишком медленно до движения цены либо сконцентрировать слишком много активности в интервале, который окажется малоликвидным.
Некоторые алгоритмы обновляют оценку по мере торговой сессии. В модели исполнения VWAP Busseti и Boyd общий рыночный объем прямо рассматривается как неопределенная величина; авторы исследуют, как учитывать информацию, наблюдаемую во время исполнения. Cartea и Jaimungal выводят две стратегии с целью VWAP: одна корректирует график, похожий на TWAP, с учетом текущего и ожидаемого оставшегося потока заявок; другая корректирует график Almgren–Chriss, используя ожидаемый оставшийся объем и чистый поток заявок. Эти работы показывают, почему «алгоритм VWAP» не означает фиксированную универсально оптимальную кривую: на график влияют предположения модели, издержки воздействия, отношение к риску, ограничения и новые наблюдения.
Для базового правила темпа TWAP не нужно прогнозировать кривую рыночного объема, но это не устраняет рыночный риск. Равные части могут торговать слишком активно в тихие периоды и слишком пассивно в загруженные. Фиксированный график также оставляет заявку под воздействием изменения цены в течение всего окна. Более высокий темп может повысить вероятность завершения, но увеличить издержки спреда и воздействия; более низкий темп может уменьшить заметность заявки, но дольше подвергать ее неблагоприятному движению цены или оставить часть объема неисполненной к сроку.
Выбирайте график с учетом торговой цели
График, следующий за объемом, может быть разумной отправной точкой, если нужно участвовать в обычной рыночной активности на протяжении значительной части сессии. Он стремится распределить родительскую заявку пропорционально ожидаемому обороту, что может снизить концентрацию по сравнению с отправкой всего объема сразу. В иллюстративном примере VWAP в докладе BIS говорится, что пользователь может задать, насколько строго алгоритм следует графику, а алгоритм стремится завершить заявку к указанному времени. Поэтому важны не только метка VWAP, но и ограничения участия и инструкции о сроке исполнения.
График, следующий за временем, проще объяснить и проверить, если цель — равномерно распределить сделки по заданному периоду или надежного профиля объема нет. Это не значит, что такой подход автоматически уменьшает воздействие на рынок. Если значительная часть оборота приходится на открытие и закрытие, равные временные доли могут направить чрезмерный объем в интервалы с низкой ликвидностью.
Для обоих подходов срочность и риск незавершения могут оказаться важнее следования ориентиру. Короткий срок, тонкий стакан, крупная относительно рынка заявка, период новостей или фрагментация площадок могут сделать исторический профиль плохим ориентиром. Лимитная цена не позволит исполнить заявку хуже выбранного порога, но завершение станет неопределенным. Рыночно-исполняемая заявка повышает оперативность, однако может пересечь спред и поглотить видимую глубину. Вопрос не в том, какая аббревиатура «лучше», а в том, какой компромисс между издержками, временем, участием и завершением принимает инструкция.
VWAP на графике — ориентир, а не торговый сигнал
Графические платформы часто показывают сессионный VWAP, иногда с полосами или выбранной пользователем точкой отсчета. Это тот же расчет средневзвешенной по объему цены для сделок с выбранного начального момента, отображаемый в виде меняющегося ориентира. Трейдер может сравнивать цену с этой линией, но сама формула не говорит, предсказывает ли пересечение доходность, указывает ли VWAP справедливую стоимость или дает ли прибыльный вход. Это отдельные гипотезы, для проверки которых нужны заданный горизонт, реалистичные цены исполнения, комиссии и вневыборочная оценка.
Якорный VWAP меняет выборку, поскольку меняет время начала расчета. Сессионный VWAP, VWAP от момента публикации отчетности и скользящий VWAP поэтому могут давать разные значения без ошибки вычисления. На расчет также влияют малоликвидные рынки, фрагментированные площадки, сделки вне сессии, ошибочные котировки и разные правила построения баров. Сравнивайте графики только после проверки данных и правил привязки к началу.
Линия VWAP на графике не обязательно совпадает с ориентиром VWAP в отчете об исполнении. В одном и другом расчете могут различаться сессия, набор площадок, условия сделок или временные границы. Для оценки исполнения определение ориентира нужно согласовать до отправки заявки. Визуальное сходство двух линий не доказывает совпадения исходных наблюдений.
Измеряйте исполнение по согласованным данным и издержкам
Для покупки средняя цена исполнения выше выбранного ориентира неблагоприятна; для продажи неблагоприятна цена ниже ориентира. Сторонозависимое сравнение задается как s × (средняя цена исполнения − цена ориентира), где s = +1 для покупки и s = −1 для продажи. Чтобы выразить разницу в базисных пунктах, разделите знаковую разницу цен на ориентир и умножьте на 10 000. Укажите, относится ли расчет только к исполненному объему, и отдельно сообщите неисполненный остаток, а не представляйте незавершенную заявку как успешное совпадение с ориентиром.
Для полезного сравнения фиксируйте момент принятия решения по родительской заявке и время ее поступления, инструмент и сторону, желаемое и исполненное количество, каждое исполнение, окно ориентира и правила рыночных данных, комиссии, ограничения графика и способ обработки остатка в конце. Сравнивайте заявки с похожей срочностью, размером относительно рыночного объема, волатильностью и временем дня. Если одному алгоритму достаются только более простые заявки, его меньший средний дефицит исполнения может отражать отбор заявок, а не лучшее исполнение.
Механику ликвидности, связанную с частичным исполнением и движением цены, разбирают материалы о дисбалансе книги заявок и спреде и проскальзывании фьючерсов.
VWAP и TWAP не измеряют все инвестиционное решение
VWAP и TWAP сравнивают исполнение с рыночными ценами за выбранный период. Сами по себе они не учитывают все издержки портфельного решения. Если после роста цены исполнена лишь половина целевого объема покупки, сравнение только исполненных акций с рыночным VWAP может не учитывать риск цены для объема, который так и не удалось купить. В случае продажи аналогично может быть упущена стоимость оставшихся акций, подвергшихся последующему падению.
Дефицит исполнения (implementation shortfall) задает более широкий вопрос о переходе от решения к портфелю: по выбранной методике он может сравнивать фактическую и неисполненную позицию с первоначальной ценой решения и учитывать явные комиссии. Руководство по дефициту исполнения рассматривает цену решения, цену в момент поступления заявки, исполнения, остаток и горизонт оценки. Оценки VWAP или TWAP и дефицит исполнения могут быть полезны вместе, но отвечают на разные вопросы; совместно используйте их только при четком определении каждого ориентира и компонента издержек.
Проверяйте в отчете определения ориентира и графика
Перед интерпретацией отчета выясните, обозначает ли «VWAP» или «TWAP» целевой ориентир, график исполнения или и то и другое. Для ориентира проверьте время начала и конца, поле цены, фильтры площадок и сделок, а также учет аукционов. Для графика спросите, как определяется объем дочерних заявок, меняется ли темп в ответ на фактический объем, какие действуют ограничения участия и цены, как алгоритм реагирует на волатильность или пропуски данных и что происходит к установленному сроку.
Затем отдельно оцените соблюдение графика и качество исполнения. Алгоритм может точно следовать целевой кривой, но получать плохие цены из-за движения рынка или сильного воздействия. И наоборот, отклонение от запланированной кривой не мешает получить выгодные исполнения. Балл относительно ориентира суммирует одно сравнение по заданным правилам; он не доказывает, что алгоритм вызвал движение цены, минимизировал все транзакционные издержки или превзошел альтернативный график, который нельзя было наблюдать в тот же момент.
Frei и Westray моделируют исполнение VWAP со случайной кривой рыночного объема и временным рыночным воздействием, показывая, что даже формальная оптимизация зависит от предположений об объеме и издержках исполнения. Используйте результат относительно ориентира как один взгляд на исполнение, а завершение заявки, комиссии, воздействие и исходную цель решения оценивайте отдельно. Историческое среднее не гарантирует такого же результата для следующей заявки.
Частые вопросы
Q1VWAP лучше TWAP для каждой крупной заявки?
Нет. VWAP может подойти заявке, рассчитанной на участие в ожидаемом рыночном объеме; TWAP — заявке, которую нужно равномерно распределить во времени, когда профиль объема ненадежен. Важнее самой аббревиатуры срочность, ликвидность, ценовые ограничения, комиссии, рыночное воздействие и риск незавершения.
Q2Гарантирует ли алгоритм исполнения сделку по ориентиру VWAP или TWAP?
Нет. Алгоритм выбирает или корректирует график, но рыночные цены, доступная ликвидность, ограничения участия и оставшееся время меняются. Ориентир — цена сравнения, а не гарантированная цена исполнения.
Q3Почему VWAP на графике отличается от значения в отчете брокера?
В графике и отчете могут использоваться разные время начала и конца, площадки, фильтры сделок, поля цены, аукционные сделки или границы сессии. Сначала сравните эти определения, а затем решайте, есть ли ошибка.
Источники и дополнительное чтение
Сообщить о проблеме
Мы подготовим письмо со ссылкой на эту статью. Mark получит сообщение только после отправки
Быстрая проверка
Прочитали руководство? Проверьте себя в 3 вопросах
Вопрос 01
В чем главное различие рыночного VWAP и TWAP с равными интервалами?
Выберите ответ, чтобы увидеть объяснение