

Оптимальное исполнение Almgren–Chriss: баланс рыночного воздействия и ценового риска
Разберите, как модель Almgren–Chriss распределяет крупную заявку во времени, сопоставляя временное и постоянное рыночное воздействие с риском изменения цены.
В этом руководствеПочему крупную заявку приходится распределять во времени
Краткое резюме
Модель Almgren–Chriss ищет компромисс между ожидаемыми издержками исполнения и неопределенностью результата, пока крупная заявка еще не завершена. Медленный график может уменьшить воздействие на цену, но дольше оставляет позицию под риском рынка; быстрый график уменьшает остаток раньше, но способен увеличить издержки исполнения. Полученная кривая оптимальна только для заданной модели, параметров и отношения к риску.
Почему крупную заявку приходится распределять во времени
Если попытаться сразу купить или продать большой объем, доступная ликвидность может оказаться недостаточной. Агрессивное исполнение расходует видимую глубину книги заявок, а цена следующих частей ордера может стать менее выгодной. Если же растянуть сделку на часы, рынок успеет измениться до того, как весь объем будет исполнен. Для покупки рост цены ухудшает условия для оставшегося объема; для продажи падение может дать тот же эффект.
Именно это различие отделяет задачу исполнения от выбора направления сделки. Модель не отвечает, нужно ли покупать инструмент или будет ли он расти. Она задает правило распределения заранее определенного объема между началом и дедлайном, учитывая два вида цены ожидания: издержки воздействия и риск движения рынка.
Определите остаток заявки и скорость торговли
Пусть X — количество единиц, которое требуется исполнить, T — заданный горизонт, а x(t) — неисполненный остаток в момент t. В начале x(0)=X, а к моменту завершения должно выполняться x(T)=0. Если v(t) обозначает скорость исполнения, то для остатка действует связь:
v(t) = −dx(t)/dt
Поэтому положительная скорость означает, что остаток уменьшается. Величины можно понимать как акции, контракты или другой однородный объем одного актива. Для сделки на покупку и сделки на продажу применяется аналогичная форма: сначала учитывают абсолютное количество, а знак направления отдельно задает денежный результат.
Непрерывная запись удобна для вывода, но реальное исполнение обычно состоит из дочерних заявок и частичных сделок. В таком случае x(t) меняется скачками, а модельная скорость описывает план в среднем, а не обещанный поток сделок.
Временное и постоянное рыночное воздействие — разные издержки
Временное воздействие связано с тем, что текущая крупная заявка пересекает спред или поглощает ликвидность и получает менее выгодные цены. Его эффект обычно относится к исполняемым сейчас единицам и может ослабевать после того, как поток ордеров утихнет. Если за короткий промежуток торговать быстрее, линейная модель с коэффициентом η назначает более высокое временное воздействие на единицу скорости.
Постоянное воздействие — изменение базовой рыночной цены, которое остается после сделки в пределах принятой модели. Оно может влиять на стоимость остатка, пока заявка еще выполняется. В модели Almgren–Chriss ожидаемые издержки учитывают временное и постоянное воздействие отдельно. При простом линейном постоянном воздействии его совокупный вклад в непрерывном приближении может не зависеть от распределения сделок по времени; именно временное воздействие и риск остатка формируют характерный изгиб графика.
В статье Almgren и Chriss об оптимальном исполнении портфельных сделок эти понятия входят в общую задачу минимизации торговых издержек при заданной неопределенности результата. Коэффициенты воздействия — это параметры модели, а не универсальные константы для всех инструментов и рыночных режимов.
Риск исполнения растет вместе с остатком подверженной рынку позиции
Даже если в модели не предполагается преимущество от прогноза направления цены, результат исполнения остается неопределенным. Пока объем еще не куплен или не продан, его стоимость меняется вместе с рыночной ценой. Чем больше остаток x(t) и чем дольше он остается открытым к таким движениям, тем существеннее может быть дисперсия итоговых издержек.
Для одного актива в базовой модели цена движется как случайный процесс с волатильностью σ. Если C — издержки исполнения, модель сопоставляет ожидаемое значение E[C] с дисперсией Var(C), например через целевую функцию:
E[C] + λ Var(C)
Это один способ выбрать компромисс на границе эффективности: λ задает, насколько сильно дисперсия результата влияет на выбранный график. Единицы измерения параметров должны быть согласованы; λ нельзя выбрать по одной универсальной таблице или напрямую вывести из прошлого графика исполнения.
График Almgren–Chriss и роль λ
Для непрерывного времени, квадратичного риска и линейного временного воздействия оптимальная траектория остатка имеет вид:
x(t) = X × sinh(κ(T − t)) / sinh(κT)
где:
κ² = λσ²/η
Здесь σ — волатильность цены, η — коэффициент временного воздействия, а κ задает срочность графика и имеет размерность, обратную времени. Связь κ²=λσ²/η соответствует целевой функции E[C]+λVar(C); если изменить единицы времени или нормировку штрафа за риск, изменится и численное значение λ. Эта форма приведена в оригинальной модели Almgren–Chriss; для конечных дискретных интервалов уравнение имеет небольшую поправку, которая исчезает в непрерывном пределе.
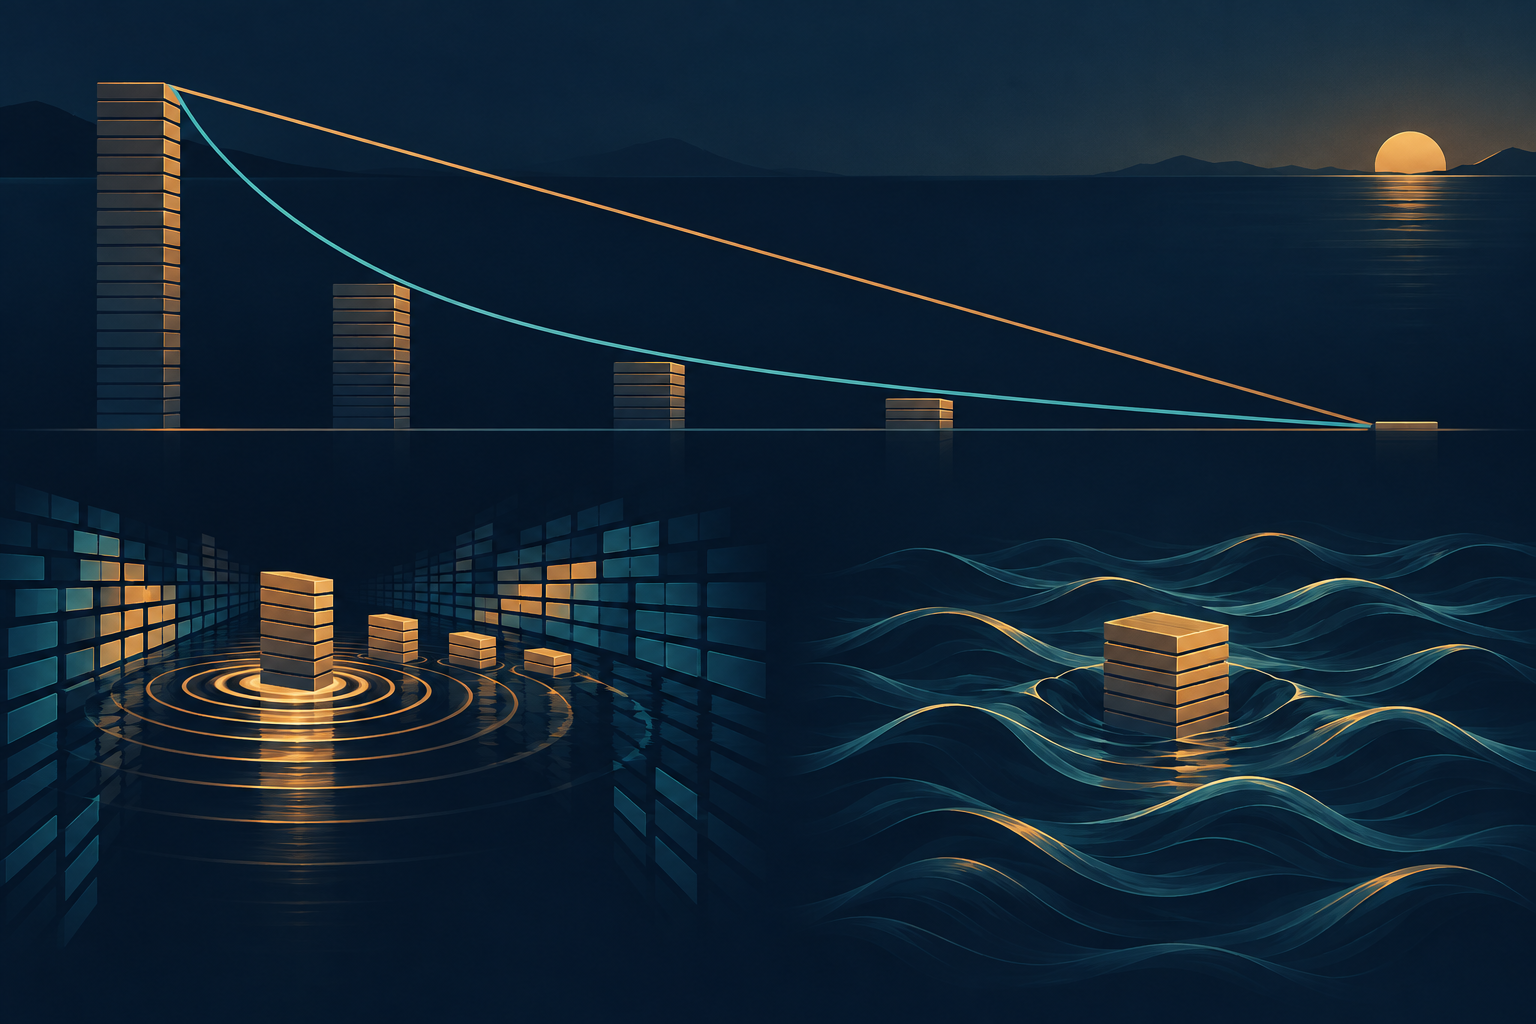
Если λ стремится к нулю, κ также стремится к нулю, а отношение гиперболических синусов переходит в прямую x(t)=X(1−t/T). Это равномерный темп исполнения, аналог линейного TWAP. При большем λ модель сильнее штрафует ценовую неопределенность: остаток убывает быстрее в начале, и большая часть заявки исполняется раньше. Однако такой график обычно принимает более высокие ожидаемые издержки воздействия ради меньшей дисперсии результата.
График — не инструкция, которая обновляет себя при каждом движении цены. В этой базовой версии он строится заранее по параметрам модели и не использует новую информацию о цене, потоке заявок или ликвидности после старта.
Гипотетический пример: остаток через 15, 30 и 45 минут
Предположим, что нужно исполнить 1 000 акций за 60 минут. Для примера возьмем безразмерное значение κT=2. Оно задает форму кривой, но не реальные значения волатильности, коэффициента воздействия или отношения к риску.
Через 15 минут t/T=0,25, поэтому доля остатка равна sinh(1,5)/sinh(2) ≈ 0,587: остается около 587 акций. Через 30 минут доля остатка равна sinh(1)/sinh(2) ≈ 0,324, то есть около 324 акций; через 45 минут sinh(0,5)/sinh(2) ≈ 0,144, около 144 акций. Все значения округлены до ближайшей акции.
Линейный TWAP-график оставил бы примерно 750, 500 и 250 акций через 15, 30 и 45 минут соответственно. Кривая с κT=2 исполняет больше объема в начале. Это только округленные иллюстративные результаты модели, а не прогноз цены, оценка издержек или рекомендация по темпу сделки.
Эффективная граница объясняет, что именно выбирает модель
Разные значения λ дают разные сочетания ожидаемых издержек и дисперсии. График с меньшими ожидаемыми издержками может оставлять больше позиции под рыночным риском; график с меньшим риском результата может исполнять значительный объем быстрее и платить больше за воздействие. Семейство таких недоминируемых решений образует эффективную границу: в рамках нее нельзя снизить одну из этих величин, не ухудшив другую.
Работа Bertsimas и Lo об оптимальном контроле издержек исполнения формулирует родственную задачу выбора динамической стратегии по ожидаемым транзакционным издержкам. Almgren–Chriss добавляет явную меру неопределенности издержек и тем самым способ сравнивать предпочтения риска. Это не превращает λ в характеристику личности: на практике допустимый риск, дедлайн и влияние незавершенной позиции задаются политикой и целью сделки.
Где заканчивается базовая модель
Классическое решение относится к одному активу, короткому горизонту, заданным начальному и конечному объему, фиксированным ликвидности и коэффициентам воздействия, а также упрощенному процессу цены без альфа-сигнала и прогнозируемого дрейфа. Базовый график статичен и открыт: его задают заранее, и после старта он не перестраивается вслед за новыми ценами или изменением книги заявок. Линейное воздействие тоже может неточно описывать реальный рынок, особенно при меняющейся ликвидности и больших долях торгового объема.
Работа Gatheral о рыночном воздействии и отсутствии динамического арбитража показывает, почему ограничения на модель воздействия важны при построении последовательных стратегий. Если допущения о постоянстве или затухании воздействия не подходят рынку, рассчитанная кривая может перестать описывать издержки. Неучтенные комиссии, лимиты участия, лоты, проскальзывание, несколько активов и незавершенный остаток также требуют отдельной модели или измерения.
Как интерпретировать график исполнения
Сначала проверьте, какой актив и сторона сделки заданы, как определен дедлайн, в каких единицах рассчитаны X и σ и за какой период оценена волатильность. Затем выясните, откуда взят η, включает ли оценка спред и комиссии, допускается ли неполное исполнение и обновляется ли график во время торговли. Параметры нельзя сравнивать, если одни и те же слова относятся к разным временным интервалам или единицам.
Наконец, не смешивайте план с оценкой результата. Графики VWAP и TWAP распределяют торговлю по прогнозируемому рыночному объему или равномерно по времени; Almgren–Chriss выбирает кривую через компромисс издержек и дисперсии в заданной модели. Implementation shortfall измеряет результат относительно решения и может включать неисполненный остаток. Ни один из этих подходов сам по себе не доказывает, что выбранный график вызвал движение цены или обеспечит лучшую доходность.
Частые вопросы
Q1Означает ли слово оптимальное, что такой график лучше для любой заявки?
Нет. Оптимальность относится к выбранной целевой функции и допущениям: параметрам воздействия, волатильности, горизонту и штрафу за риск. При другом сроке, ликвидности или цели получится другой график.
Q2Почему более срочная стратегия может иметь большие ожидаемые издержки?
Она быстрее сокращает остаток, который подвержен рыночному движению, но быстрые дочерние заявки могут сильнее расходовать доступную ликвидность и пересекать спред. Модель сопоставляет эти эффекты, а не устраняет их.
Q3Включает ли траектория внезапные изменения цены и ликвидности?
Базовая статическая траектория — нет. Она заранее рассчитывается по фиксированным параметрам и не реагирует на новую информацию. Для адаптивного исполнения нужна расширенная модель и актуальные данные, а ее выводы будут зависеть от новых допущений.
Источники и дополнительное чтение
Сообщить о проблеме
Мы подготовим письмо со ссылкой на эту статью. Mark получит сообщение только после отправки
Быстрая проверка
Прочитали руководство? Проверьте себя в 3 вопросах
Вопрос 01
Что означает x(t) в модели исполнения?
Выберите ответ, чтобы увидеть объяснение