

Таргетирование волатильности: как масштабирование риска меняет размер позиции
Узнайте, как таргетирование волатильности масштабирует экспозицию, как выбрать оценку волатильности и учесть ее задержку, а также почему важны ограничения плеча, корреляции и торговые издержки.
В этом руководствеТаргетирование волатильности меняет экспозицию, а не сигнал доходности
Краткое резюме
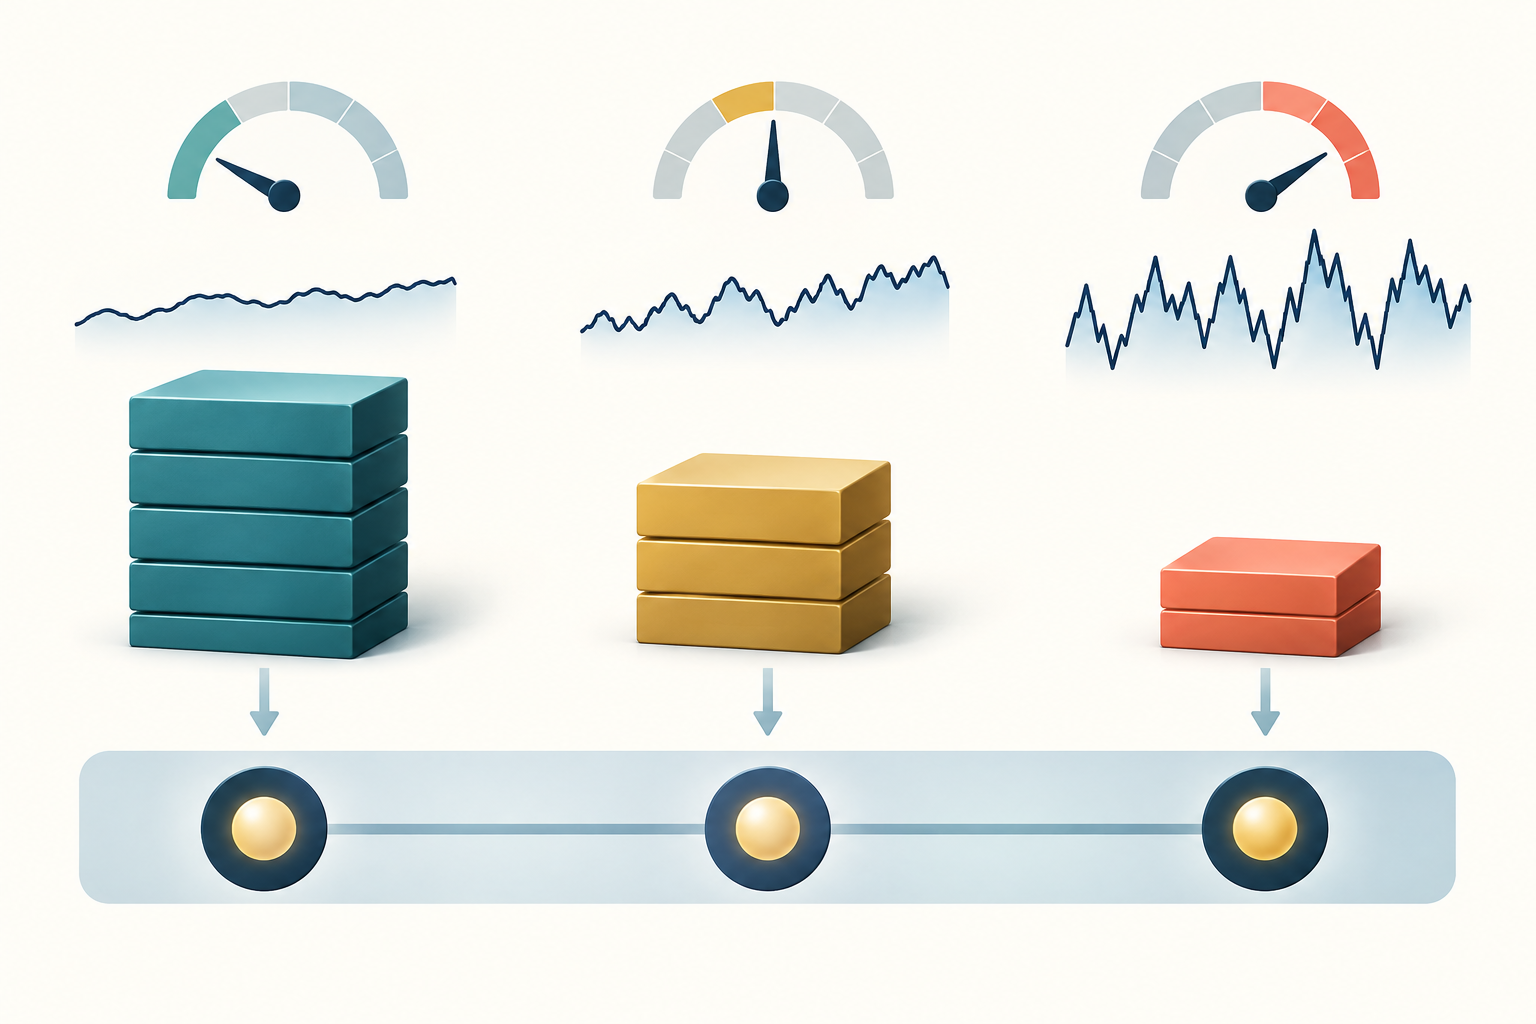
Таргетирование волатильности меняет размер уже существующей экспозиции на основе оценочной меры риска. Базовый множитель — целевая волатильность, деленная на прогнозную. Однако фактический риск стратегии зависит от оценки, ковариации портфеля, лимита плеча, задержки исполнения и издержек
Таргетирование волатильности меняет экспозицию, а не сигнал доходности
Таргетирование, масштабирование и управление волатильностью — это правила корректировки экспозиции портфеля при изменении оценки риска. Направленный сигнал может указывать на длинную позицию, а правило масштабирования уменьшит ее, когда прогнозная волатильность вырастет.
Положительный множитель сохраняет знак базовой позиции, но может изменить валовую и чистую экспозицию. Низкая оценка волатильности сама по себе не означает, что актив дешев, вырастет в цене или станет прибыльнее. Оверлей отвечает на вопрос «какова допустимая экспозиция по этому правилу риска?», но не выбирает актив и не доказывает наличие преимущества у базовой стратегии.
Исследователи изучали управление волатильностью в факторных портфелях и стратегиях моментума. Moreira и Muir приводят результаты для нескольких факторов и валютного carry; Barroso и Santa-Clara исследуют управление риском моментума; Daniel и Moskowitz описывают обвалы моментума при рыночном стрессе и резких отскоках. Это выводы для определенных выборок и методов, а не обещание улучшить результаты в реальной торговле. См. Moreira и Muir, Barroso и Santa-Clara и Daniel и Moskowitz.
Отношение цели к прогнозу — отправная точка, а не гарантия
Для отдельной экспозиции, доходность которой примерно линейно зависит от веса, базовое правило выглядит так: исходный масштаб = целевая волатильность ÷ прогнозная волатильность. В гипотетическом примере годовой прогноз волатильности нескорректированной стратегии равен 20%, а цель — 10%, поэтому исходный множитель равен 0,5. При исходном номинале 100 000 долларов масштабированный номинал составит 50 000 долларов до других корректировок портфеля.
Это отношение имеет смысл, только если числитель и знаменатель относятся к одному портфелю, определению доходности, горизонту и способу пересчета в годовое выражение. Нельзя делить годовую цель 10% на дневное стандартное отклонение, не приведя единицы к сопоставимому виду. Если прогнозируется стандартное отклонение, не подменяйте его дисперсией.
В опубликованных факторных портфелях Moreira и Muir масштабируют месячную доходность на обратную величину реализованной дисперсии за предыдущий месяц с нормирующей константой. Это не то же самое, что делить целевое стандартное отклонение на прогнозное. В гипотетическом спокойном режиме прогноз 5% при цели 10% дает исходный множитель 2. Если правило ограничивает множитель 1,25, номинал составит 125 000, а не 200 000 долларов. При упрощенном предположении о линейной зависимости риска от экспозиции соответствующий прогноз равен лишь 6,25%. Ограничение может сделать цель недостижимой; это ограничение, а не арифметическая ошибка.
Выбирайте оценку волатильности под горизонт решения
Скользящее стандартное отклонение легко объяснить, но длина окна создает компромисс: короткое окно быстро реагирует, но шумит; длинное устойчивее, но медленнее отражает смену режима. Экспоненциально взвешенная оценка придает больший вес свежим наблюдениям. Прогноз GARCH рекурсивно моделирует условную дисперсию.
Внутридневная реализованная волатильность учитывает движения внутри сессии, но зависит от частоты выборки, устаревших цен и микроструктурного шума. Нет единственного лучшего метода для любого актива, частоты наблюдений и срока удержания. Зафиксируйте, используете ли простые или логарифмические доходности, какие временные метки задают период, как обрабатываются пропущенные сессии и ночные движения, вычитается ли среднее и как периодическая дисперсия переводится в годовое стандартное отклонение.
Для дневных данных умножение дневной волатильности на √252 — распространенное приближение при определенных предположениях о процессе доходности, а не универсальный пересчет для каждого рынка и календаря. Гипотетический пример единиц: прогноз дневного стандартного отклонения 1,26% после умножения на √252 дает около 20% в годовом выражении. При годовой цели 10% масштаб равен 0,5. За примерно 20 торговых сессий тот же прогноз соответствует около 5,63% накопленной волатильности — это тот же уровень риска на другом горизонте. Не делите дневные 1,26% напрямую на годовую цель 10%.
Анализируйте ошибки прогноза и траекторию экспозиции. Модель может выглядеть стабильной из-за слишком медленной реакции или отзывчивой из-за переобучения на шум. Сравнивайте разумные окна и модели в walk-forward-оценке, используя только информацию, доступную на момент формирования каждой оценки и позиции. Руководство по расчету реализованной волатильности объясняет, как правила расчета доходности и выборки меняют масштабируемую меру риска.
Учитывайте задержку оценки, чтобы правило можно было исполнить
В момент ребалансировки t используйте только наблюдения, которые действительно были доступны до отправки заявки. Если дневная доходность включает цену закрытия в момент t, стратегия, оценивающая волатильность по этой цене, не может автоматически предполагать исполнение по той же цене закрытия, если время заявки и формирование цены этого не позволяли.
Практический подход — рассчитать показатель после закрытия и применить масштаб к следующей доступной торговой сессии. Это предотвращает заглядывание в будущее. Применение реализованной дисперсии завершившегося месяца к позициям, которые удерживались в течение того же месяца, дает правилу информацию, которой тогда еще не было.
В бэктесте нужно указать время сигнала, отсечение данных волатильности, время заявки, предположение об исполнении и срок удержания. Если данные по активам поступают в разное время, используйте единое информационное отсечение или описывайте устаревшие наблюдения. Не обязательно ребалансировать при каждом новом прогнозе. Ежемесячная ребалансировка, пороговый диапазон или сглаженная экспозиция могут снизить оборот, но также отдаляют фактическую экспозицию от мгновенной цели. Зафиксируйте и проверьте этот способ реализации, не считая последний прогноз заявкой без издержек.
Волатильность портфеля зависит от ковариации, а не отдельных показаний
Для вектора весов w и оцененной за сопоставимый горизонт ковариационной матрицы Σ дисперсия портфеля равна wᵀΣw, а волатильность — квадратному корню из нее. Ковариационные члены важны. Волатильность двух активов по отдельности может не измениться, но рост корреляции повышает риск их совместного владения.
Поэтому масштабирование каждого актива отдельно до собственного целевого уровня обычно не задает волатильность всего портфеля. Масштабирование всей серии доходности портфеля одним множителем сохраняет текущий состав, но работает настолько хорошо, насколько точен прогноз риска портфеля. Концентрация, изменение корреляций, пересечение факторов и нелинейная экспозиция деривативов могут сделать одного прогноза стандартного отклонения недостаточно. Оценивайте риск на том уровне, где действует лимит.
Если мандат задает диапазон волатильности портфеля, прогнозируйте риск объединенного портфеля и проверяйте стрессовые сценарии корреляции или ковариационных режимов. Если риск задается для каждой стратегии, укажите, как коррелированные позиции делят лимит счета. Руководство по размеру позиции во фьючерсах отделяет бюджет стопа отдельной сделки от экспозиции счета.
Гипотетический пример: у двух активов годовая волатильность равна 20%, вес каждого — 50%. При корреляции 0,1 волатильность портфеля составляет примерно 14,83%. Если меняется только корреляция и растет до 0,9, она увеличивается примерно до 19,49%. Индивидуальные показатели не изменились, но общий риск заметно вырос. Если при первом прогнозе увеличить экспозицию примерно в 1,01 раза для достижения цели 15%, а затем корреляция вырастет, упрощенный риск будет около 19,7%. Устаревший прогноз ковариации может сделать целевой множитель вводящим в заблуждение.
Нижние и верхние границы и ограничения плеча формируют правило
Исходное отношение может стать очень большим, когда оценка волатильности приближается к нулю. Нижняя граница волатильности защищает от деления на крошечное число, а максимальное плечо ограничивает номинал. Некоторые стратегии также задают минимальный масштаб или верхнюю границу по просадке, марже или ликвидности.
Полностью заданное правило может выглядеть так: масштаб = min(максимальный масштаб, цель ÷ max(прогноз, нижняя граница)); минимальная экспозиция, если она есть, указывается отдельно. Каждая защита меняет профиль риска: нижняя граница сдерживает рост экспозиции при необычно низких оценках; верхняя может помешать достичь цели в периоды низкой волатильности; минимальная экспозиция мешает оверлею полностью закрыть позицию при скачке прогноза.
Укажите, применяется ли верхняя граница к валовому номиналу, плечу, марже или взвешенной по риску экспозиции — это разные величины. Для фьючерсов непрерывный множитель нужно перевести в целое число контрактов. Если гипотетический базовый сигнал равен 3,4 контракта, а масштаб — 0,5, расчетное количество составит 1,7 контракта. Обычные контракты нельзя делить: округление до 1 окажется ниже цели, до 2 — выше. Проверьте микроконтракты, ликвидность, издержки и вариант не открывать сделку. Пересчитайте риск с учетом единицы и мультипликатора контракта, пересчета в базовую валюту, маржи и издержек.
Сокращение экспозиции после скачка волатильности может потребовать продажи на падающем или неликвидном рынке. Увеличение после спокойного периода может добавить риск перед самым шоком. Даже если оценка используется как прогноз, она основана на прошлом. Руководство по GARCH и кластеризации волатильности объясняет, почему инерционность модели может задержать распознавание разрыва, но не устраняет риск скачка или смены режима.
Издержки и ограничения могут поглотить выгоду
Изменение экспозиции создает оборот. Оценивайте комиссии, спред покупки-продажи, рыночное воздействие, проскальзывание, финансирование или стоимость займа, затраты на роллирование фьючерсов, а при необходимости — funding и стоимость обеспечения бессрочных контрактов. Сглаженный масштаб или диапазон ребалансировки могут сократить число сделок, но задержать снижение риска. Сравнивайте чистые результаты при реалистичных издержках, а не только ряд без торговых трений.
Плечо может оказаться недоступным именно тогда, когда правило требует увеличить экспозицию. Маржа брокера или биржи, лимиты позиции, доступность займа, ликвидность и внутренние лимиты риска могут помешать реализовать расчетный номинал. Ограничение волатильности не гарантирует защиту от ликвидации или крупного убытка: гэп может превысить прогноз, а цена выхода — существенно отличаться от цены сигнала.
Сравнивайте согласованные ориентиры: тот же базовый сигнал без масштабирования, вариант с фиксированным риском и, если уместно, денежные средства. Показывайте валовую и чистую доходность, экспозицию, оборот, плечо, ошибки прогноза, просадки и хвостовые убытки. Результаты Moreira и Muir — одна из причин изучать тайминг волатильности.
Cederburg и соавторы сравнивают 103 стратегии на рынке акций и в прямых сравнениях не находят систематического превосходства управления волатильностью. Для разумных сочетаний с данными реального времени вне выборки они в целом сообщают о более низкой доходности, эквивалентной гарантированному уровню потребления, и коэффициентах Шарпа, хотя есть исключения (исследование). Это аргумент в пользу тщательной проверки вне выборки, а не универсальная рекомендация.
Исследовательский список отделяет качество прогноза от выводов о стратегии
Прежде чем называть оверлей улучшением риска, задайте базовый сигнал, оценку риска, горизонт прогноза, расписание обновлений, временную задержку, пересчет единиц, учет ковариации, нижнюю и верхнюю границы и предположения об исполнении. Зафиксируйте настройки до оценки финального тестового периода. Многократный подбор на одной выборке может вознаградить отбор, а не устойчивое правило.
Проверяйте прогноз подходящей функцией потерь и графиком калибровки, но анализируйте и траекторию экспозиции. Низкая средняя ошибка не гарантирует, что наиболее важные всплески были предсказаны вовремя. Изучите стрессовые периоды, ценовые гэпы, пропуски наблюдений и активы, чьи корреляции могут резко измениться. Оценивайте те же периоды с фактическим ограничением и моделью издержек.
Наконец, разделяйте три утверждения: прогноз оценивает риск; оверлей меняет экспозицию по заданному правилу; итоговый портфель показал определенный результат на конкретной выборке. Первое не доказывает, что второе достигнет цели, а благоприятный исторический результат третьего не устанавливает будущую доходность. Задокументируйте все три, чтобы можно было воспроизвести, где и почему изменился риск.
Частые вопросы
Q1Удерживает ли таргетирование волатильности реализованную волатильность точно на цели?
Нет. Оно масштабирует экспозицию на основе оценки волатильности. Ошибки прогноза, скачки, изменение корреляций, задержки, ограничения, издержки и неполное исполнение могут привести к отклонению от цели.
Q2Таргетирование волатильности — это то же самое, что использование обратной дисперсии?
Не обязательно. Отношение целевой волатильности обычно делит ее на прогнозное стандартное отклонение. Некоторые эмпирические портфельные правила масштабируют доходность на константу, деленную на оцененную дисперсию. Это разные функции, их нельзя считать взаимозаменяемыми.
Q3Означает ли более низкий прогноз волатильности, что стратегия прибыльнее?
Нет. Он означает, что риск оценивается ниже в рамках определенной модели и горизонта. Прибыль зависит от ожидаемой доходности, исполнения, издержек и будущих результатов; одной оценки волатильности недостаточно, чтобы определить привлекательную сделку.
Источники и дополнительное чтение
Сообщить о проблеме
Мы подготовим письмо со ссылкой на эту статью. Mark получит сообщение только после отправки
Быстрая проверка
Прочитали руководство? Проверьте себя в 3 вопросах
Вопрос 01
Прогноз волатильности стратегии равен 20%, а цель — 10%. Что означает базовое отношение до применения ограничений?
Выберите ответ, чтобы увидеть объяснение
Словарь опционов
Volatility calculated from price changes that occurred under a stated return, sampling-window, and annualization rule; different conventions can produce different values.
Читать подробное руководствоGARCHA time-series model that updates conditional variance from past squared shocks and prior variance; it models volatility persistence, not return direction.
Читать подробное руководство