

Как работает денежно-кредитная политика: от ставок к инфляции
Узнайте, как решения центрального банка влияют на рыночные ставки, банковские кредиты, расходы, занятость и цены — и почему эффект различается и проявляется не сразу.
В этом руководствеЧто означает трансмиссия денежно-кредитной политики?
Краткое резюме
**Механизм трансмиссии денежно-кредитной политики** — это совокупность каналов, через которые решения центрального банка влияют на финансовые условия, экономическую активность и цены. Изменение ключевой ставки — лишь исходный сигнал, а не команда, которая мгновенно меняет все ставки по кредитам, покупки домохозяйств или цены. Дальнейший результат зависит от ожиданий рынка, банков, договоров, цен активов и решений о расходах. Эффект может проявляться с задержкой и различаться в разных экономиках и для разных людей. {source:ecbMonetaryPolicyTransmission}
Что означает трансмиссия денежно-кредитной политики?
Центральный банк обычно меняет инструмент политики, чтобы повлиять на краткосрочные финансовые условия и в конечном итоге на достижение своих экономических целей. Инструментом может быть целевая или устанавливаемая административно процентная ставка, покупка активов, кредитные операции или сигналы о будущей политике. Доступные инструменты и способы их применения различаются у разных центральных банков. Например, обзор политики Федеральной резервной системы США описывает, как её решения влияют на финансовые условия и экономику в целом. Это руководство посвящено передаче решений по процентным ставкам, а не выбору целевой ставки центральным банком или законодательным нормам какой-либо конкретной страны. {source:fedMonetaryPolicyTransmission}
Процесс можно представить как цепочку: решения и коммуникация центрального банка меняют ожидания относительно финансовых условий; рынки и финансовые организации корректируют цены или доступность кредита; домохозяйства и компании пересматривают решения о сбережениях, заимствованиях, расходах и инвестициях; эти решения влияют на совокупный спрос, занятость, зарплаты и инфляцию. Цепочка не строго однонаправленная. Финансовые условия и экономические результаты также влияют на ожидания и последующие решения по политике.
Трансмиссия — не одна формула с гарантированным результатом. Одно и то же решение может иметь разные последствия в зависимости от исходной ситуации, ожиданий рынка, сроков пересмотра условий договоров, состояния банков и заёмщиков, а также других экономических шоков. Обзор механизма трансмиссии Европейского центрального банка (ЕЦБ) описывает каналы от официальных ставок через денежный рынок, ставки по кредитам и депозитам, ожидания, цены активов, кредитование и расходы до цен. {source:ecbMonetaryPolicyTransmission}
От решения по политике к финансовым условиям
Первый шаг обычно состоит в изменении краткосрочной ставки, которая служит опорой или сильно влияет на ставки денежного рынка овернайт. Эти ставки используются на финансовых рынках и могут влиять на цену краткосрочных заимствований. Например, в США Федеральная резервная система объясняет, как изменение ставки по федеральным фондам влияет на другие краткосрочные ставки и кредиты с плавающей ставкой. Это пример операционной схемы ФРС; другой центральный банк может использовать иной инструмент или механизм реализации политики. {source:fedMonetaryPolicyTransmission}
Финансовые рынки смотрят и вперёд. Решение может изменить ожидания относительно будущей траектории ставок и сдвинуть доходность долгосрочных облигаций, валютные курсы и цены других активов. Если инвесторы ожидали решения, часть корректировки может произойти ещё до объявления. Если заявление меняет ожидания относительно следующих решений, долгосрочные ставки могут сдвинуться даже при неизменной текущей ставке. Поэтому текущая ключевая ставка — лишь один из факторов условий финансирования заёмщиков и инвесторов. {source:boeMonetaryPolicyTransmission2024}
Центральный банк не устанавливает напрямую все процентные ставки. Ставка банковского кредита может зависеть от базового ориентира, собственных затрат кредитора на привлечение средств, кредитного риска заёмщика, залога, конкуренции и условий пересмотра ставки по договору. Доходность долгосрочного рыночного инструмента может отражать ожидаемые будущие краткосрочные ставки, а также премии за срок и риск. Эти составляющие могут меняться по-разному и даже в противоположных направлениях. Банк Англии в своём объяснении отделяет сравнительно быстрый первый этап — от банковской ставки до финансовых условий — от последующего влияния на реальную активность и инфляцию. Это полезная схема, но не обещание фиксированных сроков для каждого рынка. {source:boeMonetaryPolicyTransmission2024}
Процентные ставки, ожидания и реальная стоимость заимствований
Канал процентных ставок действует отчасти через стоимость заимствований и доходность сбережений. При повышении ставок новые кредиты могут подорожать, а некоторые уже выданные кредиты с плавающей ставкой — пересчитаться в установленную дату. Домохозяйство может отложить крупную покупку; компания — отложить инвестицию, ожидаемая доходность которой больше не покрывает стоимость финансирования. При снижении ставок расчёт может измениться в обратную сторону. Это стимулы, а не автоматические реакции: важны также доход, уверенность, доступ к кредиту, цены и планы.
Важна и ожидаемая инфляция, поскольку люди и компании учитывают покупательную способность будущих платежей. Номинальная ставка сама по себе не показывает, насколько заимствования стали жёстче в реальном выражении. Если номинальная ставка растёт, а ожидания инфляции тоже меняются, ожидаемая реальная стоимость кредита может измениться меньше или больше номинальной ставки. Отдельный расчёт см. в материале о различии реальных и номинальных процентных ставок; здесь важно, что инфляционные ожидания влияют на передачу политики.
Поэтому наряду с изменением действующей ставки имеет значение и коммуникация центрального банка. Если банк пользуется доверием, его заявления могут менять ожидания относительно будущей инфляции и ставок. Компании, устанавливающие цены и зарплаты, и кредиторы, определяющие долгосрочные условия, могут учитывать этот прогноз. ЕЦБ называет ожидания каналом, через который политика влияет на средне- и долгосрочные ставки и ценообразование, и подчёркивает, что лаги трансмиссии продолжительны, переменны и неопределённы. {source:ecbMonetaryPolicyTransmission}
<!-- learn:illustration -->
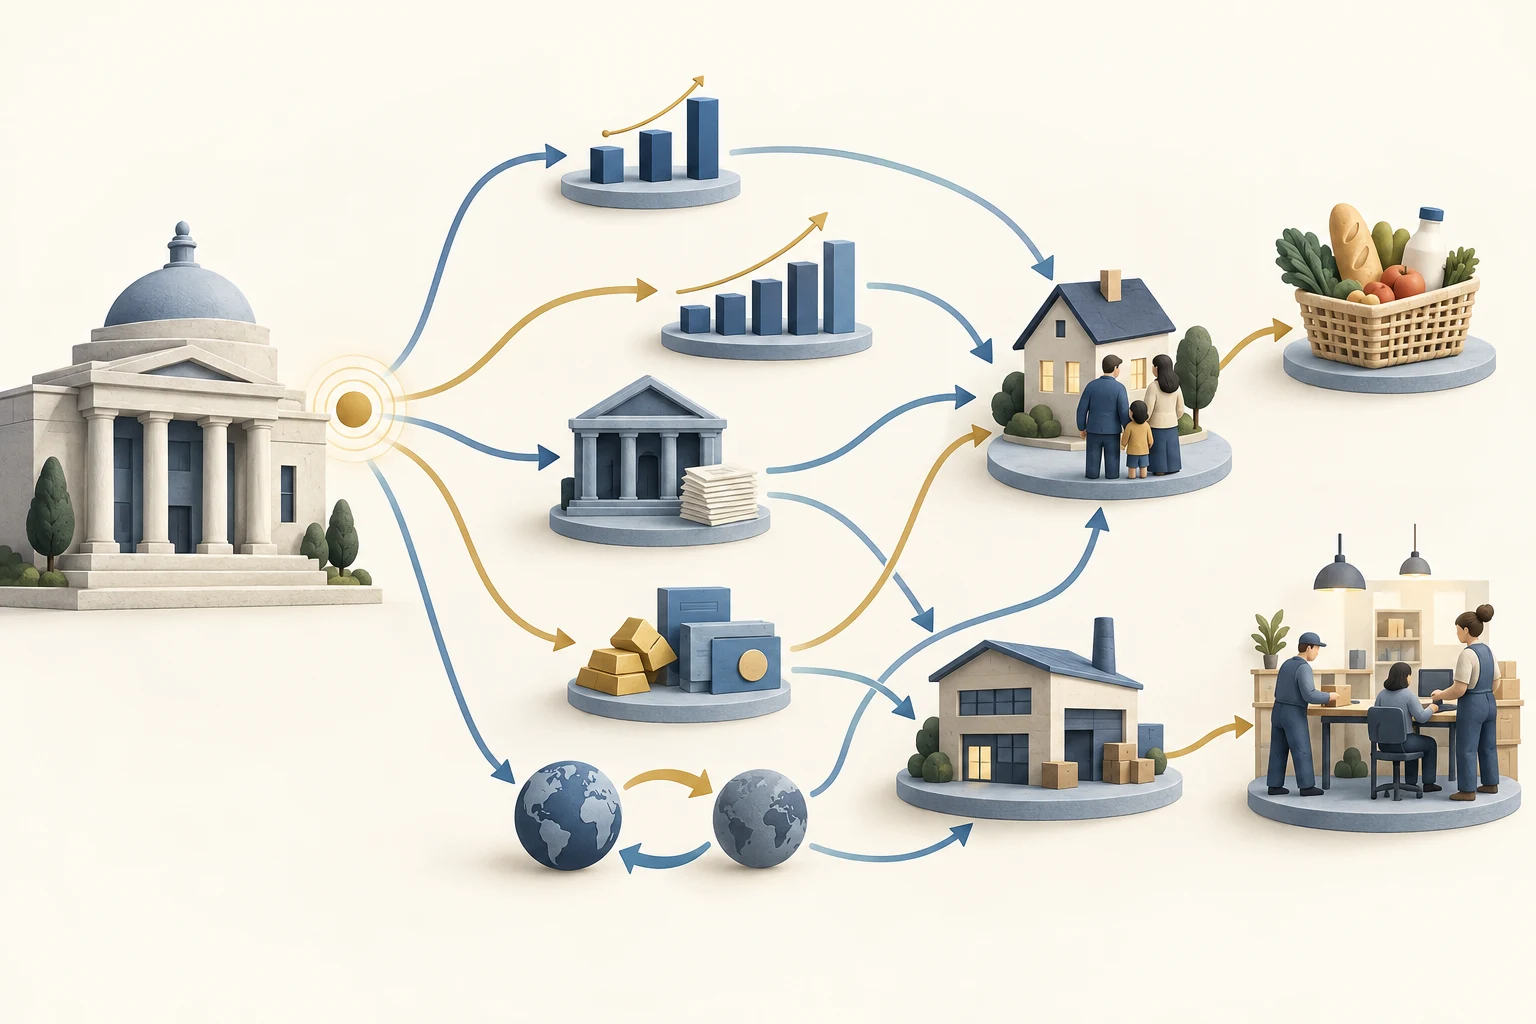
Схема показывает сигнал политики центрального банка и несколько возможных путей через процентные ставки, банковский кредит, цены активов и валютные курсы. Эти пути связаны с решениями домохозяйств и компаний, спросом, занятостью и ценами; они могут пересекаться и развиваться с разной скоростью. Это концептуальная карта, а не набор измеренных эффектов или прогноз.
Банки, кредит и расчётный пример
Банки и другие кредиторы передают влияние политики, меняя цену и доступность кредита. На ставки и готовность банка выдавать займы могут влиять его затраты на финансирование, баланс, конкуренция и оценка риска заёмщика. Более жёсткая политика также может повлиять на стоимость залога или способность заёмщиков обслуживать долг, поэтому кредиторы могут менять сумму кредита, спред или стандарты выдачи, а не только объявленную ставку. Небанковские кредиторы и рынки капитала могут усилить или частично компенсировать некоторые реакции банков. Исследования, обобщённые Федеральной резервной системой, показывают, что затраты банков на финансирование по-разному реагируют в разных циклах политики; это не означает, что все кредиторы и заёмщики получают одинаковое изменение ставки. {source:fedMonetaryPolicyBankFundingCosts2025}
Даже в одной стране последствия для домохозяйств могут различаться. Заёмщик с плавающей ставкой может увидеть пересмотр платежа раньше, чем заёмщик с фиксированной ставкой. Вкладчик может получить более высокий процент по депозиту, но депозитная ставка не обязана расти так же сильно или быстро, как рыночные ставки. Обзор ЕЦБ за 2026 год о влиянии политики на домохозяйства еврозоны описывает неполный и неоднородный перенос ставок и различия, связанные с балансами домохозяйств, доступом к кредиту и структурой рынка жилья. Эти результаты относятся к еврозоне и не являются универсальными оценками для всех стран. {source:ecbHouseholdTransmission2026}
Рассмотрим намеренно условный пример в вымышленной экономике. Домохозяйство должно 20 000 денежных единиц по кредиту с плавающей ставкой; текущая годовая ставка составляет 5,00%. Центральный банк повышает ключевую ставку на 1 процентный пункт. Предположим, что при следующем пересмотре ставки по кредиту кредитор повышает ставку именно по этому кредиту на 0,60 процентного пункта — с 5,00% до 5,60%. Перенос на 0,60 пункта — придуманное допущение, а не оценка типичной реакции по кредитам.
В упрощённом расчёте за один год, где основной долг не меняется, нет комиссий и погашений в течение года, проценты вырастут с 20 000 × 5,00% = 1 000 единиц до 20 000 × 5,60% = 1 120 единиц. Годовая прибавка к процентам составит 120 единиц. Этот расчёт изолирует один канал денежного потока; фактический плановый платёж также зависит от графика погашения основного долга, даты пересмотра ставки, договора и других сборов. Кредит с фиксированной ставкой не обязательно пересчитается в этот момент, хотя ставки по новым кредитам или предложениям рефинансирования могут измениться.
Пример не показывает полного влияния на домохозяйство или экономику. Заёмщик может сократить расходы, использовать сбережения или изменить другие планы; вкладчик может получить иной процентный доход; одновременно могут реагировать компании, рынки активов и валютные курсы. Изменение ставки передаётся через множество балансов, а не просто умножается на процентный платёж одного домохозяйства. {source:ecbHouseholdTransmission2026}
Цены активов, благосостояние и залог
Изменения процентных ставок могут влиять на стоимость активов, например облигаций, акций и недвижимости. При прочих равных более высокая ставка дисконтирования снижает текущую стоимость фиксированного потока будущих денежных поступлений. Но на реальных рынках могут меняться ожидаемые денежные потоки, премии за риск, предложение и ожидания инвесторов, поэтому после каждого объявления политики цена актива не обязана двигаться в одном предсказуемом направлении.
Цены активов могут затем влиять на расходы и кредитование. Домохозяйство, которое чувствует себя богаче, может охотнее тратить; компании с более ценным залогом может быть легче занять. Падение цен активов способно ослабить эти эффекты или сделать кредиторов осторожнее. Канал благосостояния и залога взаимодействует с процентными ставками и предложением кредита, а не работает как отдельный рычаг, который можно точно измерить. В обзоре политики ФРС описаны каналы через ставки, цены активов, балансы домохозяйств и компаний и расходы. {source:fedMonetaryPolicyTransmission}
Валютные курсы и цены импорта
В открытой экономике денежно-кредитная политика может влиять и на валютные курсы. Изменение ожиданий относительно относительных ставок способно менять привлекательность активов в разных валютах, однако курсы реагируют также на риск, ожидаемый рост, торговлю и множество других факторов. Поэтому повышение ключевой ставки не гарантирует укрепления валюты, а значение валютного канала неодинаково для разных экономик.
Изменение курса может повлиять на стоимость импортных товаров и ресурсов в национальной валюте, а также изменить цену местного экспорта для иностранных покупателей. Перенос в потребительские цены зависит от состава импорта, ценообразования компаний, договоров и общей ситуации на рынке. В обзоре ЕЦБ описаны валютный канал и возможное влияние на импортные цены. О том, как торговые веса и относительные цены учитываются в валютном показателе, см. [руководство по реальному эффективному валютному курсу](/ru/learn/real-effective-exchange-rate-trade-weighted-index-explained). {source:ecbMonetaryPolicyTransmission}
От финансовых условий к спросу, занятости и ценам
Изменения стоимости заимствований, доступа к кредиту, благосостояния и валютных курсов могут влиять на потребление и инвестиции. Когда решения многих домохозяйств и компаний меняются, совокупный спрос на товары и услуги может увеличиться или снизиться относительно способности экономики их производить. Компании могут менять производство, найм, зарплаты или цены. Направление и размер каждого этапа зависят от исходных условий в экономике и других факторов спроса и предложения.
Полезная упрощённая последовательность такова: более жёсткие финансовые условия могут уменьшить часть заимствований, расходов и инвестиций; ослабление спроса со временем может снизить давление на производственные мощности и цены. Но денежно-кредитная политика не производит товары, не ремонтирует цепочки поставок и напрямую не отменяет энергетический шок. Если сбой поставок повышает затраты, а выпуск падает, политика может влиять на спрос и устойчивость инфляции, но не восстановит предложение немедленно. ФРС объясняет, что её политика влияет на занятость и инфляцию через финансовые условия и стоимость кредита, однако связи не являются прямыми или мгновенными и зависят от многих других факторов. {source:fedMonetaryPolicyTransmission}
Некоторые эффекты могут достигать цен и без длинной цепочки внутреннего спроса. Изменения валютного курса способны влиять на цены импорта, а устойчивые или меняющиеся инфляционные ожидания — на установление цен и зарплат. Эти каналы могут пересекаться: сокращение расходов влияет на найм и оплату труда, а изменения валютного курса или кредитных спредов — на затраты компаний. Итог — совокупная реакция, а не сумма независимых постоянных мультипликаторов. {source:ecbMonetaryPolicyTransmission}
Почему эффекты различаются и как понимать решение по ставке
Универсального срока между решением по политике и инфляцией нет, как нет и фиксированной доли изменения ключевой ставки, которую передаст каждый банк. Рыночные цены могут быстро измениться вслед за ожиданиями; ставки по кредитам и депозитам могут реагировать медленнее; бюджеты домохозяйств, инвестиционные планы, занятость и цены могут корректироваться дольше и в перекрывающиеся периоды. ЕЦБ характеризует такие лаги как длительные, переменные и неопределённые. Банк Англии также подчёркивает значение финансовой стабильности для эффективной передачи ставок политики в финансовые условия. {source:ecbMonetaryPolicyTransmission} {source:boeMonetaryPolicyTransmission2024}
Траектория зависит от таких особенностей, как доля кредитов с плавающей и фиксированной ставкой, долги домохозяйств и компаний, финансирование и капитал банков, структура финансового рынка, конкуренция, валютный режим и источник шока. Обзор ЕЦБ о домохозяйствах показывает различия между заёмщиками, вкладчиками и условиями в странах еврозоны; это помогает понять, почему пример одного домохозяйства не может представлять всю экономику. Не превращайте историческое среднее или результат модели в гарантированную реакцию на новое решение по политике. {source:ecbHouseholdTransmission2026}
Оценивая утверждение о решении по ставке, выясните, какой инструмент политики изменился и чего рынки ожидали заранее; какая рыночная ставка, ставка по кредиту или депозиту действительно изменилась; является ли ставка номинальной или скорректированной на ожидаемую инфляцию; какие условия договора, пересмотра ставки и кредитования действуют; за какой период сравниваются выпуск, занятость или цены. Отделите изменение политики от других шоков и уточните, является ли утверждение описанием, причинной оценкой или прогнозом. Одна лишь последовательность событий не доказывает, что решение вызвало каждое последующее изменение.
По смежным темам см. как правило Тейлора помогает формулировать решение по ставке, чем ставка по федеральным фондам отличается от прайм-рейт, почему ставки по депозитам не меняются один к одному со ставкой ФРС и почему доходность долгосрочных казначейских облигаций может вырасти после снижения ставки ФРС. Эти материалы подробнее рассматривают формулу определения ставки и отдельные случаи передачи ставок в США.
Частые вопросы
Q1Центральный банк напрямую устанавливает каждую ставку по кредиту?
Нет. Центральный банк устанавливает свой инструмент политики или влияет на него и на краткосрочные рыночные условия. Долгосрочные рыночные ставки и ставки по отдельным кредитам или депозитам также зависят от ожиданий будущих ставок, риска, финансирования кредиторов, конкуренции, цен активов и условий договора.
Q2Как быстро денежно-кредитная политика влияет на инфляцию?
Единого срока для всех экономик и решений нет. Финансовые рынки могут быстро реагировать на новую информацию, а пересмотр ставок по кредитам, решения о расходах, найме и ценообразовании могут занять больше времени. Другие шоки способны изменить траекторию, поэтому среднее за прошлые периоды — не точные часы для нового решения.
Q3Всегда ли повышение ставки снижает инфляцию?
Нет. Более жёсткая политика может со временем сдерживать спрос, но на инфляцию также влияют сбои предложения, валютные курсы, ожидания и другие факторы. Изменение ставки не создаёт дополнительное предложение немедленно, а наблюдаемая динамика сама по себе не показывает, как развивалась бы инфляция без этого решения.
Источники и дополнительное чтение
Сообщить о проблеме
Мы подготовим письмо со ссылкой на эту статью. Mark получит сообщение только после отправки
Быстрая проверка
Прочитали руководство? Проверьте себя в 3 вопросах
Вопрос 01
Что описывает механизм трансмиссии денежно-кредитной политики?
Выберите ответ, чтобы увидеть объяснение