

Модель HAR-RV: прогнозы дневной, недельной и месячной волатильности
Узнайте, как HAR-RV объединяет дневную, недельную и месячную реализованную волатильность для прогноза будущего периода, и разберитесь в границах интерпретации и применимости
В этом руководствеЧто прогнозирует HAR-RV
Краткое резюме
HAR-RV прогнозирует будущую меру реализованной волатильности по недавним значениям, сгруппированным по нескольким временным горизонтам. Дневная, недельная и месячная компоненты образуют компактную регрессию, способную воспроизводить некоторые закономерности, похожие на длинную память, однако сама модель не обладает настоящей длинной памятью, а прогноз зависит от определения волатильности и горизонта
Что прогнозирует HAR-RV
Гетерогенная авторегрессионная модель реализованной волатильности обычно называется HAR-RV. Она прогнозирует будущую меру реализованной волатильности на основе недавних значений, сведённых к нескольким временным горизонтам. Типичная дневная спецификация использует одну завершённую торговую сессию, среднее за пять торговых дней и среднее за 22 торговых дня. Эти окна служат входными данными регрессии; прогноз HAR-RV на следующий день по-прежнему относится к одному дню.
Модель удобна как понятная базовая спецификация устойчивости реализованной волатильности. Её аддитивную структуру легко оценить линейной регрессией и сопоставить с моделью на основе доходностей, например GARCH. Это спецификация для прогнозирования, а не правило, определяющее момент входа в сделку, размер позиции или привлекательность актива.
В исходной работе Corsi описывает модель как аддитивную каскадную структуру компонентов волатильности на разных временных масштабах. Мотивацией служила неоднородность горизонтов участников рынка, но регрессия не идентифицирует конкретных трейдеров и не доказывает, что какие-либо группы инвесторов вызвали наблюдаемую устойчивость. Дневной, недельный и месячный компоненты следует считать статистическими сводками прошлой волатильности.
Определите входную меру реализованной волатильности
Для завершённой сессии \(t\) распространённая мера реализованной дисперсии складывает квадраты внутридневных доходностей:
\[ RV_t = \sum_{i=1}^{M} r_{t,i}^{2} \]
Здесь \(r_{t,i}\) — доходность за внутридневной интервал \(i\), а \(M\) — число включённых интервалов. Эта сумма измеряется в квадрате доходности. В этом руководстве во всех компонентах HAR и примерах прогнозирования намеренно используется реализованная дисперсия в шкале квадратов доходности. В оригинальной модели HAR-RV у Corsi (2009), напротив, используются показатели реализованной волатильности в шкале квадратного корня. Эти соглашения связаны, но их нельзя смешивать в одной регрессии. Дневные, недельные и месячные входные данные, а также целевой показатель прогноза должны быть в одной шкале. В руководстве по расчёту реализованной волатильности описаны варианты измерения.
Интервал выборки, источник цен, торговая сессия и обработка доходностей между закрытием и открытием определяют, что именно измеряет \(RV_t\). Например, сумма только по внутридневным доходностям основной сессии автоматически не включает движение от закрытия до открытия. На внутридневную выборку также могут влиять шум котировок и другие особенности рыночной микроструктуры. Hansen и Lunde (2006) изучают влияние микроструктурного шума на измерение реализованной дисперсии. Andersen, Bollerslev, Diebold и Labys описывают связь высокочастотных наблюдений с реализованной волатильностью и изменчивостью доходностей на более низких частотах; их подход не делает все правила выборки взаимозаменяемыми.
Используйте единое определение для истории, предикторов и цели прогноза. Переход с пятиминутных доходностей на минутные или с данных основной сессии на доходности от закрытия до закрытия может изменить получившийся ряд. Это не только вопрос оформления: могут измениться и оценённые коэффициенты, и оцениваемый прогноз.
Агрегируйте дневные, недельные и месячные показатели
Обозначим дневную меру как \(RV_t^{(d)}=RV_t\). Для недельной компоненты часто берут среднее пяти последних завершённых дневных значений, а для месячной — среднее 22 значений:
\[ RV_t^{(w)} = \frac{1}{5}\sum_{j=0}^{4}RV_{t-j}, \qquad RV_t^{(m)} = \frac{1}{22}\sum_{j=0}^{21}RV_{t-j} \]
Делители превращают эти компоненты в среднюю дневную реализованную дисперсию за соответствующее окно. Сумма вместо среднего отражала бы накопленную реализованную дисперсию за весь период. В отдельной чётко заданной модели допустимы оба варианта, но формула, цель и единицы измерения должны согласовываться.
Окна перекрываются. Последнее дневное наблюдение также входит в недельное и месячное средние, а наблюдения недельного окна входят в месячное. Поэтому предикторы суммируют связанные части одной и той же истории, а не являются независимыми измерениями. Коэффициенты также не следует трактовать как отдельные причинные эффекты трёх независимых горизонтов.
Окна из пяти и 22 наблюдений обычно означают торговые сессии, а не календарные недели и месяцы. Для биржевых выходных, пропущенных сессий или другого календаря фьючерсов нужно явно задать правило. До сравнения оценок по активам зафиксируйте календарь наблюдений и способ обработки неполных окон.
Запишите регрессию HAR-RV
Базовая однодневная регрессия HAR-RV имеет вид
\[ RV_{t+1}^{(d)} = \beta_0 + \beta_d RV_t^{(d)} + \beta_w RV_t^{(w)} + \beta_m RV_t^{(m)} + \varepsilon_{t+1} \]
В левой части стоит реализованная дисперсия следующей завершённой сессии. Все предикторы известны к концу сессии \(t\). Свободный член \(\beta_0\) и коэффициенты \(\beta_d,\beta_w,\beta_m\) оцениваются по историческим наблюдениям; \(\varepsilon_{t+1}\) — ошибка регрессии, оставшаяся после учёта предикторов.
В методе обычных наименьших квадратов коэффициенты выбираются так, чтобы минимизировать сумму квадратов ошибок прогноза в выборке для определённой цели. Так получается компактный линейный ориентир без отдельного коэффициента для каждого дневного лага. В работе Corsi (2009) предложена конструкция HAR-RV и приведены результаты прогнозирования для данных и спецификаций этой статьи. Эти результаты не гарантируют такие же коэффициенты или точность для другого актива, периода либо показателя реализованной волатильности.
Обозначения в статьях различаются. В некоторых спецификациях HAR применяются логарифмы, другие оцениватели реализованной волатильности, дополнительные лаги или иные окна. Указывайте выбранную цель и преобразование, а не считайте все модели с названием «HAR» одной и той же формулой.
Получите прогноз из оценённого уравнения
После оценки коэффициентов подставьте последние дневное, недельное и месячное значения, чтобы получить точечный прогноз на следующую сессию. Будущая ошибка регрессии не включается, поскольку в момент прогноза она неизвестна:
\[ \widehat{RV}_{t+1\mid t}^{(d)} = \widehat{\beta}_0 + \widehat{\beta}_d RV_t^{(d)} + \widehat{\beta}_w RV_t^{(w)} + \widehat{\beta}_m RV_t^{(m)} \]
Допустим, в гипотетическом примере оценённая константа равна \(0.10\ \mathrm{bp}^2\), а оценки трёх коэффициентов — \(0.50\), \(0.30\) и \(0.15\). Последнее дневное значение составляет \(4\ \mathrm{bp}^2\), среднее за пять дней — \(3\ \mathrm{bp}^2\), а среднее за 22 дня — \(2\ \mathrm{bp}^2\). Тогда
\[ 0.10 + 0.50(4) + 0.30(3) + 0.15(2) = 3.30\ \mathrm{bp}^2 \]
Это вымышленный арифметический пример, а не рыночные данные, оценённый результат или заявление о доходности. Это прогноз на следующую сессию для указанной цели и единиц измерения. Квадратный корень даст меру волатильности в базисных пунктах за ту же сессию; для пересчёта в годовое значение нужна отдельная явно заданная конвенция.
Чтобы спрогнозировать целую неделю или месяц, нельзя просто переименовать прогноз на завтра. Можно оценить прямую модель с накопленной или средней реализованной дисперсией будущего окна в левой части. Другой вариант — последовательно строить однодневные прогнозы, заранее определив, как обновлять будущие дневные, недельные и месячные предикторы. Горизонт нужно зафиксировать до оценки прогнозов. <!-- learn:illustration -->
Почему модель называют приближением длинной памяти
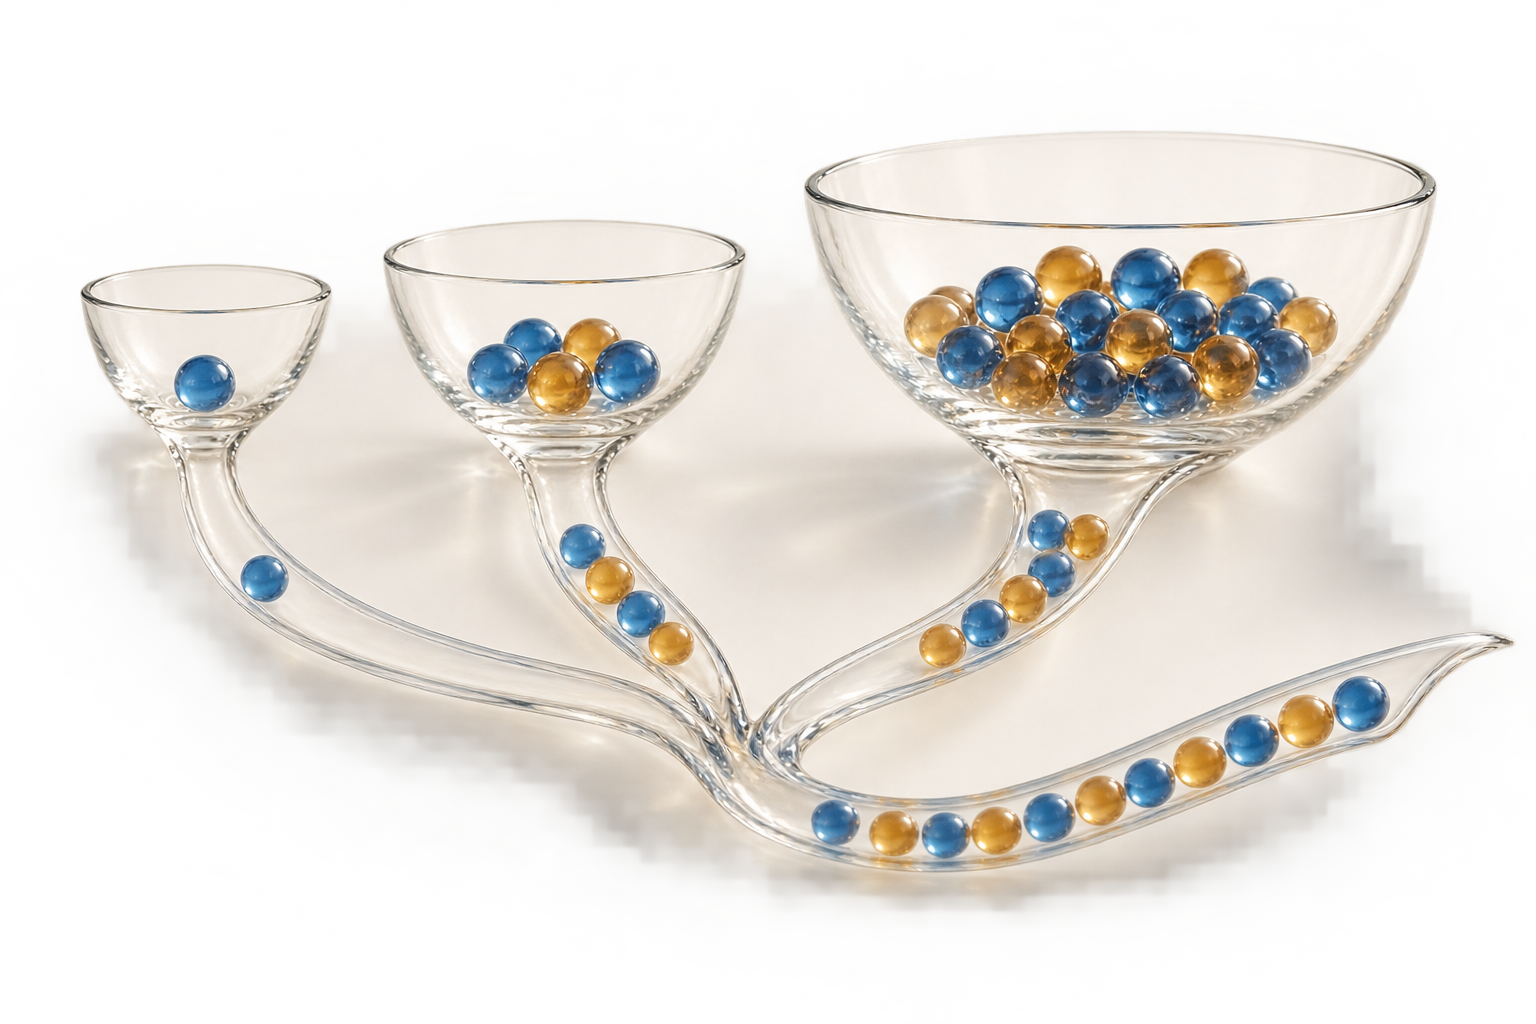
Волатильность часто сохраняет зависимость на многих лагах. Длинная авторегрессия может описывать такую зависимость, но требует множества параметров. HAR-RV сжимает историю в несколько перекрывающихся средних и небольшим числом коэффициентов может воспроизводить эмпирические закономерности, похожие на длинную память.
Слово «приближение» существенно. В работе Corsi прямо сказано, что у HAR-RV нет настоящих свойств длинной памяти, хотя моделирование позволяет воспроизвести некоторые особенности, связанные с длинной памятью финансовых доходностей. Поэтому HAR-RV — удобное приближение отдельных закономерностей, а не процесс дробного интегрирования только потому, что зависимость в данных затухает медленно.
Дневной, недельный и месячный компоненты также не являются переписью инвесторов, торгующих с точно такими частотами. Идея неоднородных горизонтов мотивирует каскад, однако оценённая регрессия не определяет типы инвесторов или их намерения и не устанавливает причинный механизм. Интерпретируйте входные данные и поведение прогноза на уровне модели.
Скачки могут стать основанием для расширения HAR
Крупный скачок цены может содержать информацию о будущей волатильности, которую скрывает один общий показатель дисперсии. Corsi, Pirino и Reno (2010) разделяют непрерывную и скачкообразную вариацию пороговыми методами бипауэр-вариации и исследуют значение скачков для прогнозирования волатильности. Улучшения прогноза, отмеченные авторами, особенно после скачков, относятся к их оценивателям, данным и эмпирическому дизайну.
Спецификация HAR со скачками может включать отдельные показатели непрерывной и скачкообразной компонент либо их лаговые агрегаты. Это добавляет новые решения: как определять скачок, как оценивать непрерывную компоненту и доступен ли показатель скачка в момент прогноза. Термины «непрерывная компонента» и «скачок» описывают компоненты оценивателя в рамках модели и не означают безошибочного разделения.
Дополнительные переменные могут улучшить прогноз на одной выборке и добавить шум оценивания на другой. Сравнивайте расширение со скачками с базовой HAR-RV на одинаковых моментах прогнозирования, горизонте, цели и информационном наборе. Не следует заключать, что каждый скачок предсказывает повышение волатильности или что расширение всегда лучше на любом рынке.
Измерение и горизонт прогноза меняют результат
Коэффициенты HAR-RV зависят от использованного для оценки ряда реализованной волатильности. Частота выборки, границы торговой сессии, очистка цен и пропущенные наблюдения могут изменить этот ряд. Недельные и месячные предикторы наследуют эти решения, поскольку рассчитываются как средние по дневным значениям.
Отделяйте момент построения прогноза от целевого интервала. Если модель оценивается на закрытии сессии, цель для следующей сессии должна использовать тот же актив, конвенцию доходности, охват сессии и единицы, что и историческая цель. Если показатель исключает ночные доходности, без поправки не называйте прогноз полной дисперсией от закрытия до закрытия. Для календарных окон, перекрывающихся многодневных горизонтов и разных правил учёта выходных нужны отдельные определения.
То же относится к сравнению HAR-RV с другими моделями. Дневной прогноз условной дисперсии из GARCH и прогноз реализованной дисперсии из HAR-RV можно сравнивать только после согласования целевых интервалов и единиц. Регрессия MIDAS предлагает другой способ связывать наблюдения разных частот, но не снимает необходимости определять доступную информацию на каждом моменте прогноза.
Проверьте прогноз и сравнивайте модели корректно
Реализованная дисперсия неотрицательна, но линейная регрессия без ограничений не требует неотрицательных коэффициентов или прогнозов. На некоторых данных оценка обычным МНК может дать отрицательный прогноз вне выборки. Логарифмическая спецификация или оценка с ограничениями решают вопрос положительности иначе, но меняют модель и смысл коэффициентов. Нижняя граница прогноза — тоже модельное решение; установите её до оценки, а не после того, как станет известно, какая модель победила.
Оценивайте прогнозы вне обучающей выборки и сохраняйте значения, доступные на каждом моменте прогноза. Согласуйте прокси, цель прогноза, горизонт, охват сессии, единицы и общие даты оценки. Укажите, как прогнозы оценивались или обновлялись, и сравните их с заявленной базовой моделью. Если реализованный показатель служит несовершенным прокси, ожидаемое ранжирование зависит от его связи с целью и функции потерь. Patton (2011) объясняет, почему шум прокси не делает все сравнения автоматически надёжными. В руководстве по QLIKE и квадратичной ошибке разобраны эти предпосылки оценки.
Меньшая ошибка прогноза означает лучший результат для выбранных цели, прокси, выборки и функции потерь. Она не доказывает, что модель вызывает волатильность, что дневной прогноз является торговым сигналом или что стратегия принесёт прибыль после издержек исполнения и ограничений риска.
Частые вопросы
Q1HAR-RV — это та же модель, что GARCH?
Нет. Базовая регрессия HAR-RV использует лаговые показатели реализованной волатильности, агрегированные по горизонтам. GARCH моделирует условную дисперсию с помощью отдельной рекурсии на основе доходностей, хотя расширенные версии могут использовать и другие входные данные.
Q2Доказывает ли HAR-RV, что участники торгов действуют в дневных, недельных и месячных циклах?
Нет. Эти названия описывают статистические окна агрегации. Регрессия не идентифицирует реальные группы инвесторов и не доказывает, что они вызвали устойчивость волатильности.
Q3Может ли стандартный прогноз HAR-RV быть отрицательным?
Да. Обычный МНК не ограничивает подогнанные значения снизу нулём. Преобразованная модель или оценка с ограничениями может исключить отрицательные прогнозы, но спецификацию и оценку такой модели нужно явно описать.
Q4Равен ли прогноз HAR-RV на следующий день прогнозу волатильности на неделю?
Нет. Недельную цель нужно определить как накопленный или средний показатель за будущую неделю либо построить по указанной рекурсивной процедуре. Горизонт и охват интервала должны соответствовать предполагаемому применению. Основные исследования - Corsi (2009), “A Simple Approximate Long-Memory Model of Realized Volatility,” *Journal of Financial Econometrics*, 7(2), 174–196. - Andersen, Bollerslev, Diebold, and Labys (2003), “Modeling and Forecasting Realized Volatility,” *Econometrica*, 71(2), 579–625. - Corsi, Pirino, and Reno (2010), “Threshold Bipower Variation and the Impact of Jumps on Volatility Forecasting,” *Journal of Econometrics*, 159(2), 276–288. - Hansen and Lunde (2006), “Realized Variance and Market Microstructure Noise,” *Journal of Business & Economic Statistics*, 24(2), 127–161. - Patton (2011), “Volatility Forecast Comparison Using Imperfect Volatility Proxies,” *Journal of Econometrics*, 160(1), 246–256.
Источники и дополнительное чтение
Сообщить о проблеме
Мы подготовим письмо со ссылкой на эту статью. Mark получит сообщение только после отправки
Быстрая проверка
Прочитали руководство? Проверьте себя в 3 вопросах
Вопрос 01
Что означают недельный и месячный компоненты базовой дневной модели HAR-RV?
Выберите ответ, чтобы увидеть объяснение
Словарь опционов
A time-series model that updates conditional variance from past squared shocks and prior variance; it models volatility persistence, not return direction.
Читать подробное руководствоRealized volatilityVolatility calculated from price changes that occurred under a stated return, sampling-window, and annualization rule; different conventions can produce different values.
Читать подробное руководство