

Регрессия MIDAS: данные разной частоты и прогнозирование волатильности
Узнайте, как регрессия MIDAS объединяет дневные и недельные финансовые данные с помощью компактных весов лагов, как строится прогноз волатильности и где модели смешанной частоты могут вводить в заблуждение.
В этом руководствеMIDAS решает проблему несовпадающей частоты наблюдений
Краткое резюме
Регрессия MIDAS (mixed data sampling, выборка данных смешанной частоты) связывает наблюдения, зарегистрированные с разной периодичностью, не приводя предварительно все ряды к одному календарю. Небольшое число оцениваемых параметров формирует взвешенную историю высокочастотных наблюдений, которая может помочь прогнозировать финансовую цель более низкой частоты. Веса описывают прогнозную закономерность в выбранной модели, но не доказывают причинность или торговое преимущество.
MIDAS решает проблему несовпадающей частоты наблюдений
Финансовые и экономические данные поступают не по одним часам. Волатильность может измеряться понедельно, а возможными предикторами служат дневные доходности или внутридневные показатели реализованной волатильности. Макроэкономический ряд может быть квартальным, тогда как цена актива наблюдается каждый торговый день. Обычная регрессия предполагает по одной строке на каждое наблюдение целевой переменной и предикторов, поэтому до оценки модели нужно решить, как работать с разными календарями.
Один вариант — агрегировать дневные значения в недельное среднее или сумму. Это просто, но задаёт определённый вес каждому дню и может стереть информацию о том, когда именно в течение недели произошло движение. Другой вариант — повторять квартальное значение в дневных строках или интерполировать его. Повторение может представить медленно меняющееся число как множество новых наблюдений, а интерполяция — создать гладкую траекторию, которой не наблюдалось. Ни один способ не создаёт новую информацию.
MIDAS напрямую связывает частоты: целевая переменная остаётся на своей естественной низкой частоте, а модель включает структурированный лаг более частого ряда. Название относится к выборке данных смешанной частоты, а не к одной конкретной модели волатильности. Регрессии MIDAS используют для прогнозирования волатильности и в других задачах, где предикторы измеряются чаще, чем результат. Главный вопрос — сколько недавней высокочастотной истории включать и как ограничить её веса.
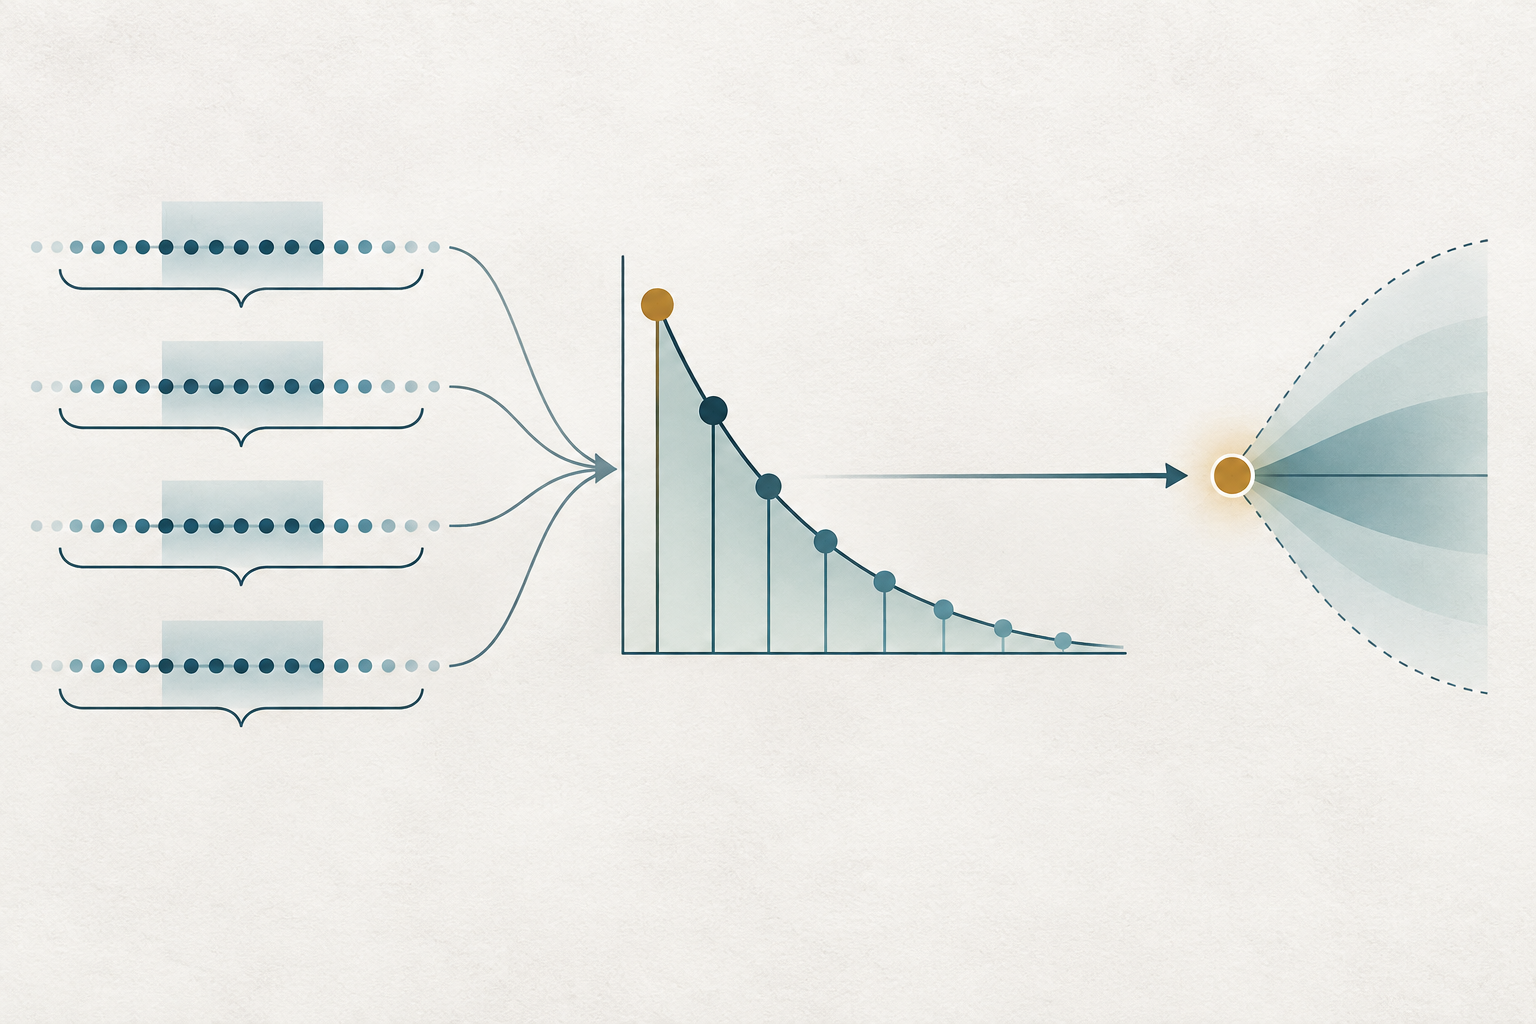
Взвешенный лаг сжимает множество наблюдений в компактный предиктор
Пусть \(y_{t+1}\) — цель низкой частоты, например реализованная дисперсия следующей недели, наблюдаемая после окончания недели \(t+1\). Пусть \(x_{t-j}\) — дневной предиктор, наблюдаемый за \(j\) торговых сессий до момента прогноза в конце недели \(t\). Простая регрессия MIDAS имеет вид \(y_{t+1}=a+b\sum_{j=1}^{K}w_j(\theta)x_{t-j}+u_{t+1}\), где \(K\) — число дневных лагов, \(w_j(\theta)\) — вес, зависящий от небольшого вектора параметров, а \(u_{t+1}\) — ошибка прогноза.
Обычно веса нормируют так, чтобы \(\sum_{j=1}^{K}w_j(\theta)=1\). Тогда взвешенную сумму проще читать как взвешенную историю, а \(b\) задаёт силу её связи с целью. Нормировка не означает, что дневные наблюдения независимы или одинаково информативны; это удобная параметризация профиля лагов.
В качестве \(x\) можно выбрать дневные квадраты доходностей, абсолютные доходности, показатель реализованной дисперсии на основе внутридневных доходностей или другую переменную, доступную в момент прогноза. Цель \(y\) может быть будущей недельной дисперсией, месячной публикацией макроданных или иной переменной низкой частоты. Определение цели задаёт смысл коэффициентов: модель для приближённого показателя реализованной дисперсии автоматически не становится моделью скрытой мгновенной дисперсии, подразумеваемой опционной волатильности или доходности цены.
MIDAS — это регрессионная схема, а не универсальный оцениватель. Отклик можно моделировать в уровнях, логарифмах или через функцию связи; оценивание зависит от выбранного семейства весов и предположений об ошибках. Линейная регрессия неотрицательного показателя дисперсии может дать отрицательные прогнозные значения, если прогноз не ограничен или цель не преобразована. Проверьте допустимую область и единицы измерения цели.
Функция весов балансирует гибкость и устойчивость
Неограниченная регрессия распределённых лагов оценивает отдельный коэффициент для каждого из \(K\) дневных значений. Если \(K\) велико относительно числа недельных наблюдений цели, оценки могут быть шумными и сильно коррелированными. MIDAS задаёт коэффициенты лагов функцией с небольшим числом параметров. Иллюстративный экспоненциальный профиль Алмона имеет вид \(w_j(\theta)=\frac{\exp(\theta_1j+\theta_2j^2)}{\sum_{\ell=1}^{K}\exp(\theta_1\ell+\theta_2\ell^2)}\); часто используют и нормированный бета-полиномиальный профиль.
Такие профили могут придавать больший вес недавним сессиям, постепенно снижать его или выделять среднюю часть окна лагов. Параметры описывают выбранную гладкую кривую, а не безусловную важность каждого дня. Если данные указывают на кратковременную реакцию, а выбранная функция навязывает длинный гладкий хвост, оценки унаследуют это ограничение. Напротив, множество свободных дневных коэффициентов может подстроиться под шум.
Ограничения весов — предположения модели. Неотрицательные веса с суммой один упрощают трактовку прогноза дисперсии как взвешенного среднего, но запрещают взаимное погашение положительных и отрицательных эффектов лагов. Гибкий профиль может допускать горб или изменение наклона, однако избыток параметров формы затрудняет идентификацию. Сравните несколько обоснованных профилей и проверьте, существенно ли меняется прогноз при смене семейства весов.
Универсального значения \(K\) нет. Длинное окно может захватить устойчивую информацию, но добавляет параметры или навязывает длинную форму; короткое окно может пропустить медленную динамику. Выбирайте число лагов по информации, доступной в периоде оценивания, и проверяйте его без использования будущей целевой переменной оценки. Хорошее внутривыборочное соответствие само по себе не доказывает воспроизводимость сигнала.
Согласуйте момент прогноза со временем доступности каждого значения
Метки частоты не гарантируют корректность прогноза. Предположим, цель — дисперсия в предстоящей пятидневной торговой неделе, а прогноз выпускается после закрытия в пятницу. Можно использовать дневные наблюдения, завершившиеся к пятнице, но нельзя использовать реализованную дисперсию, рассчитанную по данным следующей недели. Если цель — публикуемая недельная или месячная статистика, публикация может произойти позже периода, который она описывает. Исторический тест должен использовать значение, реально доступное тогда, а не пересмотренное или опубликованное позднее.
До оценивания составьте таблицу момента прогноза: когда он делается, какая последняя временная метка допустима для каждого предиктора, каков период цели и когда она становится наблюдаемой. Для доходностей укажите, включает ли доходность от закрытия до закрытия ночь, какая рыночная сессия считается днём и как праздники или пропущенные бары меняют число дневных лагов. Пять торговых сессий и семь календарных дней — разные интервалы.
Календари публикаций создают рваные края данных. В конкретную дату свежие дневные данные одного предиктора могут быть доступны, а месячный ряд ещё не опубликован. Последнее доступное месячное значение можно переносить вперёд, если считать его устаревшей информацией, известной на момент прогноза. Нельзя подставлять в ещё не опубликованное наблюдение значение из будущего релиза. Исторические пересмотры создают более тонкую утечку будущего: текущая база может содержать пересмотренный макроряд, которого прогнозист в реальном времени не видел.
Несинхронные рынки добавляют проблему выравнивания. Дневные закрытия акций и криптовалют могут относиться к разным интервалам UTC, а внутридневная оценка волатильности — использовать бары, завершившиеся после момента прогноза. Часовые пояса, переход на летнее время, закрытие площадок и формирование баров входят в информационный набор. Опишите, как вы их учитываете, вместо предположения, что строки с одной датой имеют единое время отсечения данных.
Гипотетический пример преобразует дневные значения в недельный прогноз
Предположим, что цель — реализованная дисперсия следующей недели, а прогноз выпускается при закрытии в пятницу. Модель использует пять дневных значений реализованной дисперсии за завершившуюся неделю. Оценённые веса от самого свежего к самому старому равны \(0.40,0.25,0.16,0.11,0.08\), их сумма равна единице. Пусть соответствующие дневные значения в единицах квадрата доходности равны \(0.0004,0.0001,0.0009,0.0004,0.0001\).
Взвешенная история равна \(0.40(0.0004)+0.25(0.0001)+0.16(0.0009)+0.11(0.0004)+0.08(0.0001)=0.000381\). Для этой гипотетической модели положим свободный член \(a=0.00012\), а наклон \(b=0.80\). Прогноз дисперсии на следующую неделю: \(0.00012+0.80(0.000381)=0.0004248\). Квадратный корень равен примерно \(0.02061\), или \(2.06\%\) за целевую неделю при выбранном определении.
Расчёт иллюстрирует переход от дневных предикторов к будущей недельной цели; значения и коэффициенты вымышлены. Он не говорит, что какой-либо день вызвал дисперсию следующей недели или что актив, вероятно, вырастет либо упадёт. Вес последней сессии показывает, как заданная прогнозная модель объединяет наблюдаемые значения при выбранной выборке и ограничениях; это не оценка причинной реакции.
Пример также показывает проблему единиц. Дневная и недельная реализованные дисперсии обе являются дисперсиями доходностей, но относятся к разным интервалам накопления. Наклон \(b\), свободный член и построение цели оцениваются для конкретного соглашения; дневные входы нельзя просто переименовать в недельную дисперсию. Если цель — логарифм недельной дисперсии, выход модели измеряется в логарифмических единицах, и экспонента условного среднего логарифма обычно не равна условному среднему дисперсии. Для преобразования обратно нужны явная прогнозная цель и, при необходимости, поправка на обратное преобразование.
Оценивание зависит от цели и ограничения лагов
При фиксированном векторе весов регрессия линейна по свободному члену и наклону. Если веса зависят от неизвестных нелинейных параметров \(\theta\), оценивание часто выполняется нелинейным методом наименьших квадратов или родственным методом максимального правдоподобия. Оцениватель совместно подбирает форму весов и коэффициенты регрессии либо профилирует линейные коэффициенты для каждой формы. Начальные значения, границы параметров, критерии сходимости и локальные оптимумы могут иметь значение; нельзя скрывать несходимость или решения на границе.
Если \(y\) — неотрицательный показатель волатильности, обычная линейная спецификация может дать отрицательное прогнозное значение, особенно вне выборки. Возможные подходы: ограничить прогнозный уровень снизу, использовать положительную функцию связи или моделировать логарифм цели. Это меняет оцениваемую величину и интерпретацию прогноза. В модели логарифмической цели прогноз условного среднего логарифма не равен автоматически условному среднему дисперсии; важны распределение ошибки и обратное преобразование.
Выборочная неопределённость зависит и от построения цели. Недельная реализованная дисперсия по внутридневным доходностям измеряется с ошибкой и чувствительна к микроструктурному шуму, интервалу выборки, скачкам и пропускам. При перекрывающихся недельных окнах ошибки прогнозов для соседних моментов разделяют одни и те же доходности. Поэтому стандартные ошибки и сравнения с предположением о независимости ошибок могут быть неподходящими. Используйте вывод, учитывающий горизонт прогноза и структуру зависимости, и описывайте измерение цели.
Ещё одна проблема — устойчивость параметров. Оценённый профиль весов усредняет период оценивания; при изменении структуры рынка он может не описывать текущий режим. Расширяющееся окно использует больше истории, но сохраняет старую динамику; скользящее быстрее адаптируется, но содержит меньше наблюдений и даёт более шумные оценки. Заранее задайте правило обновления и сравните его с фиксированным ориентиром при хронологической проверке.
MIDAS связана с GARCH-MIDAS, но это не одно и то же
MIDAS обозначает способ объединять наблюдения разной частоты с помощью взвешенных лагов. Регрессия MIDAS может напрямую прогнозировать будущий показатель реализованной волатильности по дневным или внутридневным мерам. Ей не обязательно задавать рекурсию условной дисперсии на один шаг, характерную для GARCH.
GARCH-MIDAS — отдельное семейство, объединяющее медленно меняющийся долгосрочный компонент волатильности, часто зависящий от низкочастотных переменных, с краткосрочным компонентом условной дисперсии, который развивается рекурсивно. У компонентов собственные параметризации и предположения. Читайте точные уравнения: веса MIDAS могут задавать долгосрочный компонент, а рекурсия GARCH — учитывать краткосрочные шоки. Одно название не раскрывает целевую переменную, прогнозируется ли скрытая или реализованная волатильность и как обеспечивается положительность.
Ранние финансовые исследования MIDAS сравнивают предикторы, частоты и длины лагов в компактной прогнозной схеме. Более поздние методологические работы изучают оценивание и тестирование моделей регрессии смешанной частоты, в том числе сравнения с традиционной временной агрегацией. Эти результаты подтверждают механизм, но не доказывают, что MIDAS всегда лучше GARCH или что высокочастотные предикторы всегда улучшают прогноз. Результаты зависят от актива, выборки, цели, предиктора, горизонта и дизайна оценки.
Выбирайте модель по вопросу. Для прогнозирования будущей реализованной волатильности по дневной истории прямой MIDAS может быть подходящим вариантом. Для рекурсивного моделирования условной дисперсии сравните её с подходящей спецификацией GARCH. При объединении квартальных макропубликаций с дневной финансовой целью учитывайте версии данных, доступные в момент прогноза. Сначала согласуйте моменты прогноза, определения цели и информационные наборы, а уже затем сравнивайте результаты.
Ошибки измерения и отбор моделей могут перевесить форму весов
Высокочастотные данные дают больше временных деталей, но могут усилить шум измерения. В очень коротких барах присутствуют отскоки bid–ask, дискретность цен, устаревшие котировки, несинхронная торговля и ошибки потоков данных. Суммирование квадратов доходностей на всё более коротких интервалах не гарантирует лучшую оценку реализованной дисперсии. Выберите сетку выборки и правила очистки до анализа прогнозов и проверьте чувствительность к правдоподобным альтернативам.
Объём информации ограничивает число низкочастотных целевых наблюдений, а не кажущееся количество дневных строк предикторов. Десять лет дневных значений при недельных целях всё равно дают лишь около пятисот недельных периодов до исключения пропусков и отложенной оценки. Гладкая функция весов использует меньше коэффициентов, чем свободные дневные лаги, но её форма может плохо идентифицироваться при короткой выборке, высокой устойчивости предикторов или избыточных лагах.
Множество аналитических вариантов создаёт смещение отбора: можно попробовать несколько высокочастотных мер, длины лагов, форм весов, преобразований, рынков, горизонтов и функций потерь, а затем сообщить только лучший результат. Особенно уязвима внутривыборочная подгонка, поскольку одни и те же цели направляют выбор параметров и модели. Сохраняйте перечень рассмотренных вариантов, заранее выберите основную метрику и используйте последующую хронологическую контрольную выборку или сравнение с поправкой на отбор. При сравнении многих прогнозов на одних датах учитывайте зависимость и множественные проверки.
Оценённая кривая весов не является причинным объяснением. Высокочастотные входы могут служить заместителями новостей, ликвидности или активности рынка; ненаблюдаемые факторы способны одновременно влиять на предикторы и будущую волатильность. Для утверждения о прогностической пользе нужны устойчивое время доступности данных и вневыборочные доказательства. Причинная интерпретация требует отдельного дизайна идентификации и предположений сверх уравнения лагов MIDAS.
Прогноз не задаёт прибыльное торговое решение
Прогноз волатильности может помочь определить бюджет риска, размер хеджа или диапазон сценариев, но не задаёт знак доходности или направление позиции. Прогнозируемое недельное стандартное отклонение \(2.06\%\) — не обещанное движение, максимальный убыток или котировка подразумеваемой волатильности опциона. Прогноз описывает выбранную меру разброса в рамках оценённой модели и выборки; фактические доходности могут быть намного выше или ниже.
В исследовании стратегии заранее задайте время сигнала и заявки, инструмент, правило экспозиции и выход. Переоценивайте MIDAS только по информации, доступной в каждом историческом моменте прогноза. Оцените прогнозы относительно заранее выбранного ориентира и функции потерь, соответствующей цели, а затем отдельно смоделируйте доходность после спреда, комиссий, финансирования, займа, влияния на рынок и оборота. Статистически более точный прогноз дисперсии не обязательно улучшает доходность после издержек.
Укажите цель и способ её измерения; определения предикторов и единицы; обе частоты; момент прогноза; число лагов; функцию весов и ограничения; окно оценивания и график обновлений; обработку пропусков и винтажей данных; функцию потерь, ориентир и хронологические даты теста. Покажите неопределённость прогноза или чувствительность к профилю лагов, если эти решения существенно влияют на результат. См. также материалы о реализованной волатильности, кластеризации волатильности и GARCH и сравнении точности прогнозов.
К первичным источникам относятся исследование прогнозирования волатильности MIDAS Ghysels, Santa-Clara и Valkanov \(DOI\), методологический обзор и расширения Ghysels, Sinko и Valkanov \(DOI\), а также анализ моделей регрессии смешанной частоты Andreou, Ghysels и Kourtellos \(DOI\). Их эмпирические результаты относятся к исследованным выборкам и дизайнам и не гарантируют результат на современном рынке или в другом классе активов.
Частые вопросы
Q1Означает ли MIDAS, что все данные усредняются до одной частоты?
Нет. Регрессия MIDAS сохраняет цель на выбранной частоте и использует структурированный взвешенный лаг предикторов более высокой частоты. Интерполировать каждый ряд на общий построчный календарь не требуется.
Q2Означает ли MIDAS-регрессия то же, что GARCH-MIDAS?
Нет. MIDAS — схема взвешенных лагов для данных смешанной частоты. GARCH-MIDAS сочетает долгосрочный компонент типа MIDAS с краткосрочной рекурсией дисперсии GARCH. Изучите уравнения модели, чтобы понять цель и компоненты.
Q3Можно ли использовать более точный прогноз волатильности MIDAS как торговый сигнал?
Не сам по себе. Прогноз волатильности описывает выбранную меру разброса. Для стратегии нужны отдельное правило направления или риска, реалистичные издержки исполнения и хронологическая оценка после издержек.
Источники и дополнительное чтение
Сообщить о проблеме
Мы подготовим письмо со ссылкой на эту статью. Mark получит сообщение только после отправки
Быстрая проверка
Прочитали руководство? Проверьте себя в 3 вопросах
Вопрос 01
Какова основная роль функции весов MIDAS?
Выберите ответ, чтобы увидеть объяснение
Словарь опционов
A time-series model that updates conditional variance from past squared shocks and prior variance; it models volatility persistence, not return direction.
Читать подробное руководствоRealized volatilityVolatility calculated from price changes that occurred under a stated return, sampling-window, and annualization rule; different conventions can produce different values.
Читать подробное руководствоCausationA relationship describing how an outcome would differ under a specified intervention or counterfactual change; observed association alone does not identify it.
Читать подробное руководство