

Repo e reverse repo: garantias, financiamento e diferenças entre taxas
Entenda as perspectivas de repo e reverse repo, o cálculo da recompra, GC e garantias específicas, haircut e o escopo americano do SOFR.
Neste guiaUm repo tem uma perna em dinheiro e outra em títulos
Resumo breve
Repo é uma operação em duas etapas: um título é transferido contra dinheiro, e as partes combinam reverter a troca mais adiante por um preço acordado. Quem vende o título para obter caixa costuma chamar sua ponta de repo; quem fornece o caixa pode chamar a mesma operação de reverse repo. Um título específico também pode ter valor próprio como garantia, por isso sua taxa de repo pode diferir da taxa de garantia geral.
Um repo tem uma perna em dinheiro e outra em títulos
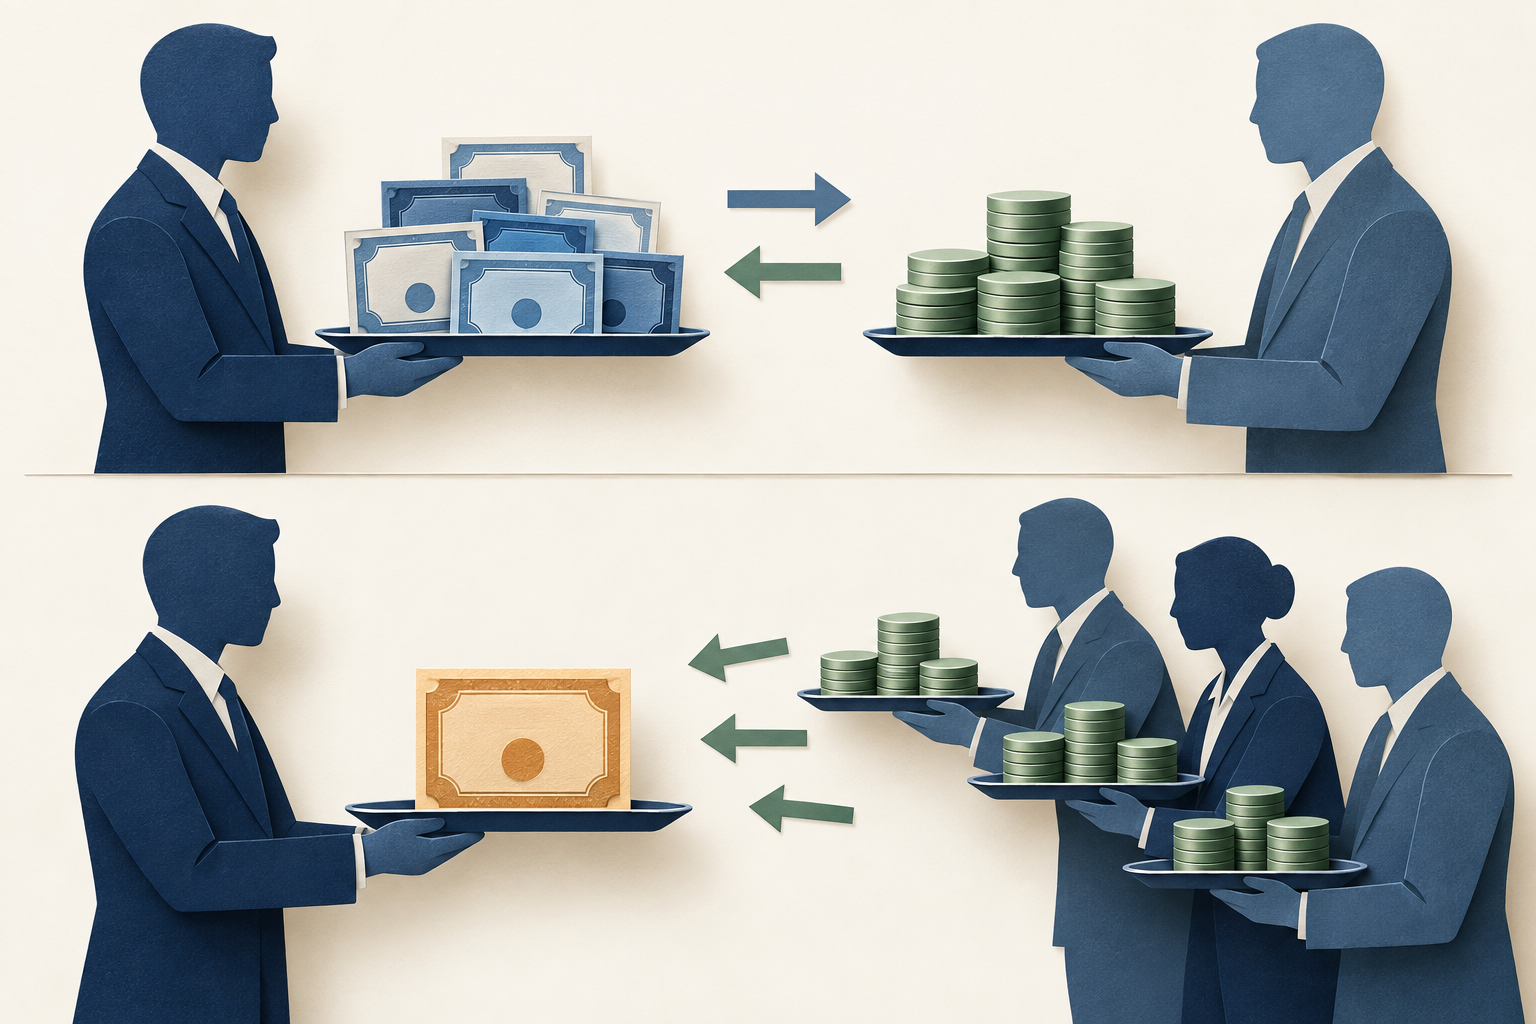
Em uma operação compromissada, uma parte transfere títulos e recebe dinheiro, comprometendo-se a recomprar os títulos mais tarde por um valor acordado. A outra parte fornece o dinheiro e recebe os títulos durante o prazo. As duas trocas são negociadas em conjunto: valor inicial, título ou cesta de garantias, vencimento, preço de recompra e condições de liquidação definem a operação.
A parte que capta recursos pode usar o valor recebido para financiar uma carteira de títulos, atender a uma necessidade de caixa de curto prazo ou sustentar outra posição. Quem fornece o caixa pode buscar uma aplicação com garantia. Outro participante pode valorizar mais o acesso a determinado título do que o maior retorno em caixa. Assim, o mercado de repo movimenta tanto recursos quanto títulos pelo sistema financeiro. O BIS descreve a importância do repo para esses fluxos; o BCE discute como a liquidez de repo também pode apoiar a liquidez do mercado de títulos e a atividade no mercado de swaps.
Do ponto de vista econômico, um repo se parece com um empréstimo de curto prazo garantido por títulos, mas isso não torna todas as operações juridicamente iguais a empréstimos. O tratamento legal, os direitos de usar ou substituir a garantia, o processo de encerramento em caso de inadimplência e as proteções de liquidação dependem do contrato e da jurisdição aplicável. É mais preciso descrever os fluxos de caixa e os termos contratuais do que presumir uma forma jurídica universal. Consulte a análise do BIS sobre o funcionamento do mercado de repo e a discussão do BCE sobre repo e liquidez no mercado de títulos.
Repo e reverse repo dependem da perspectiva de cada parte
No uso comum do mercado, quem vende um título para captar caixa e combina recomprá-lo chama sua ponta de repo. A contraparte que paga o caixa e recebe o título pode chamar a mesma operação de reverse repo. Os nomes parecem contraditórios porque descrevem os mesmos fluxos de dinheiro e títulos a partir de lados opostos.
Um banco central pode nomear a operação do próprio ponto de vista. O Federal Reserve Bank de Nova York diz que a operação de repo de seu Desk é uma compra de títulos de uma contraparte, com compromisso de revendê-los depois. Na operação de reverse repo, o Desk vende títulos à contraparte e combina recomprá-los mais tarde. A contraparte está do outro lado de cada transferência. Por isso, dizer apenas que “as taxas de repo subiram” é incompleto sem identificar o mercado, a garantia, o prazo e a convenção da taxa.
Ao comparar duas descrições, anote quem paga o caixa primeiro e quem transfere os títulos primeiro. Depois identifique quem devolve o dinheiro e quem devolve os títulos no vencimento. Essa checagem de direção evita confundir a expressão repo com outro título, outro referencial de juros ou uma venda definitiva de títulos sem uma segunda etapa combinada. A visão geral do New York Fed sobre repo e reverse repo explica a convenção usada pelo Desk.
Calcule o valor de recompra acordado
Quem toma dinheiro geralmente devolve mais do que recebeu inicialmente. Em uma operação simplificada, sem pagamento intermediário de cupom, os juros em dinheiro podem ser representados assim:
Juros em dinheiro = principal em dinheiro × taxa anual de repo × dias de accrual ÷ denominador da contagem de dias
Suponha, em um exemplo hipotético, que uma parte receba USD 100.000.000 por um dia de accrual a uma taxa simples anual de repo de 3,60%, usando ACT/360. Os juros são USD 100.000.000 × 0,036 × 1 ÷ 360 = USD 10.000. Portanto, o valor hipotético de recompra é USD 100.010.000: os USD 100.000.000 recebidos no início mais USD 10.000 de juros de repo.
É um exemplo de cálculo, não uma taxa de mercado atual nem uma cotação para um título específico. Ele supõe um dia de accrual, taxa simples constante, nenhum cupom ou pagamento compensatório durante o prazo e nenhuma tarifa ou outro ajuste. Os contratos reais especificam datas-valor, vencimentos, convenções de taxa e tratamento dos fluxos de caixa. Um período de sexta a segunda pode acumular mais de um dia corrido conforme a convenção contratual; “overnight” descreve o prazo de mercado, não autoriza ignorar as datas.
Os USD 10.000 são o valor de financiamento da perna em dinheiro neste exemplo simplificado. Não medem, por si só, o retorno líquido de quem fornece caixa após custos operacionais, custos de balanço, risco da garantia e outros termos. Tampouco dizem se a posição em títulos financiada pelo vendedor deu lucro ou prejuízo no total. O cálculo do preço de repo responde a uma pergunta mais restrita: quanto dinheiro vence na recompra sob as premissas indicadas?
Haircut é uma margem de proteção, não uma garantia
Quem empresta dinheiro pode receber garantias com valor de mercado superior ao caixa concedido. Em uma ilustração hipotética separada, uma parte entrega títulos avaliados em USD 102.000.000 para receber USD 100.000.000. A diferença de USD 2.000.000 é uma margem contra variações de preço e custos de liquidação, sujeita às regras contratuais de avaliação e margem.
O percentual de haircut depende do denominador. Se a diferença entre o valor da garantia e o dinheiro for dividida pelo valor da garantia, o exemplo resulta em (USD 102.000.000 − USD 100.000.000) ÷ USD 102.000.000, aproximadamente 1,96%. Se o excesso do valor da garantia sobre o caixa for calculado como percentual do caixa, os mesmos valores resultam em 2,00%. São duas formas de descrever a mesma margem, não dois valores separados. Confira a definição do contrato ou da base de dados antes de comparar haircuts.
A margem pode acabar se o preço da garantia cair, se o título ficar difícil de vender ou se a contraparte falhar antes que a exposição seja coberta. Chamadas de margem podem exigir garantias ou caixa adicionais, mas prazo, limites, ativos elegíveis e processo para contestação dependem do contrato. Ainda existem riscos de contraparte, mercado, liquidez, operação, direito e liquidação. O BIS observa que haircuts variam conforme o motivo da operação, o vencimento e as características da garantia; a análise de 2025 é evidência sobre as operações estudadas, não uma tabela universal de haircuts. Veja a pesquisa do BIS sobre haircuts em repo.
Garantia geral é diferente de um título específico
Em uma operação com garantia geral, ou GC, quem fornece o caixa aceita qualquer título de uma cesta elegível definida. A composição exata da cesta e os direitos de substituição dependem do mercado e do contrato. O principal objetivo das partes é financiar contra garantias aceitáveis, não obter uma emissão específica.
Em uma operação com garantia específica, o contrato identifica o título, muitas vezes pelo código da emissão, quando a operação é combinada. Quem fornece o caixa pode precisar daquele papel para liquidar uma entrega, apoiar a formação de mercado ou cumprir outra obrigação com títulos. “Garantia específica” e “special” não significam a mesma coisa. Uma operação com um título específico é special quando sua taxa de repo fica bem abaixo da taxa GC comparável, refletindo o retorno menor que quem fornece o caixa aceita para obter aquele título.
Os dados do mercado monetário em euros do BCE distinguem garantia geral de operações com títulos identificados e explicam que specialness ocorre quando um repo de título específico é negociado abaixo da taxa GC. Categorias e cobertura variam entre bases. O New York Fed também informa que o cálculo do SOFR dos EUA inclui uma parcela filtrada de operações DVP com liquidação centralizada que pode conter operações com garantia específica. Portanto, não se deve descrever o SOFR como uma taxa composta somente por operações GC. Consulte o estudo de 2022 do BCE sobre o mercado monetário em euros e a descrição do SOFR pelo New York Fed.
A demanda por caixa e por títulos pode afastar as taxas
A taxa de repo GC costuma ser interpretada como o preço de financiamento de curto prazo em dinheiro contra uma cesta de títulos aceitáveis. Um título específico pode ter outra taxa porque uma das partes deseja aquele papel em si. Se quem fornece o caixa precisa muito de uma emissão escassa, pode aceitar retorno menor sobre o dinheiro para recebê-la. A taxa de repo daquele título pode ficar abaixo da GC mesmo que moeda e prazo sejam semelhantes.
Essa taxa menor, por si só, não mostra que o crédito de quem toma o dinheiro é pior. Ela pode refletir a escassez ou a utilidade do título para quem fornece o caixa. Por outro lado, uma taxa GC mais alta pode refletir demanda por caixa, oferta de recursos disponíveis para empréstimo, capacidade de balanço do mercado, prazo ou outros termos. As condições de financiamento e a disponibilidade de garantias importam; uma taxa observada isoladamente não revela qual fator predominou.
Análises do BCE sobre o mercado de repo em euros registraram episódios em que títulos públicos específicos e escassos eram negociados com taxas abaixo da garantia geral. O relatório de 2022 descreve a oferta e a demanda por títulos como fatores importantes naquela amostra. Os resultados se referem aos períodos do mercado em euros estudados, não ao spread atual nem a todas as jurisdições. O BIS também destaca que os mercados de repo variam entre jurisdições e podem ser afetados pela estrutura de mercado e por restrições de balanço. Veja o estudo de mercado do BCE referente a um período específico e o relatório do Comitê do BIS sobre o Sistema Financeiro Global.
SOFR e operações do Federal Reserve são exemplos dos EUA
SOFR é uma taxa de referência em dólares administrada pelo Federal Reserve Bank of New York. O New York Fed a descreve como uma medida ampla do custo de tomar dinheiro overnight com títulos do Tesouro dos EUA como garantia. Ela é calculada com dados de transações em segmentos definidos do mercado americano de repo com Treasuries; não é a taxa de um único repo negociado nem representa todos os mercados de repo do mundo. A metodologia publicada descreve a mediana ponderada por volume, os segmentos incluídos e o tratamento de certas operações especiais.
Uma taxa bilateral de repo pode diferir do SOFR por causa da garantia, contraparte, prazo, forma de compensação, horário da operação e motivo de financiamento ou de obtenção de títulos. O SOFR ajuda a descrever, em termos amplos, o mercado americano de financiamento overnight, mas não é uma cotação universal de repo, uma taxa de política monetária nem necessariamente a taxa acessível a um tomador específico. O New York Fed pode atualizar a metodologia das taxas de referência; consulte a página atual do SOFR e as informações metodológicas antes de usar um fixing ou uma série histórica específica.
As operações de repo do Federal Reserve também são um exemplo dos EUA e usam a perspectiva do Desk. O New York Fed descreve as operações de repo como compras de títulos pelo Desk que aumentam temporariamente os saldos de reservas, e as operações de reverse repo como vendas de títulos que os reduzem temporariamente. As operações Standing Repo buscam limitar a pressão de alta sobre as taxas do mercado monetário; as Overnight Reverse Repo buscam limitar a pressão de baixa. Configurações de política, contrapartes e garantias elegíveis, taxas das operações e detalhes operacionais podem mudar. Consulte os materiais atuais do New York Fed em vez de tratar uma configuração passada como vigente. Essas operações não determinam como todo mercado privado de repo nomeia ou precifica suas operações.
Para ler uma cotação de repo, identifique primeiro a operação
Antes de interpretar uma taxa de repo, identifique a moeda, o valor em dinheiro, o título ou a cesta de garantias, o vencimento, as datas-valor, a convenção de contagem de dias e de qual parte é a cotação. Confirme se é GC ou ligada a uma emissão específica, se a liquidação é centralizada ou bilateral e como a garantia é avaliada, substituída e submetida a margens. Sem esses detalhes, duas taxas com o mesmo rótulo podem responder a perguntas diferentes.
Depois, separe a taxa da operação de um índice de referência e da taxa de uma facilidade de banco central. O fixing diário do SOFR é uma observação agregada de referência com metodologia definida. A cotação de repo para um CUSIP é uma operação negociada que reflete as condições de caixa e garantia. A taxa de uma operação do Federal Reserve é um termo de implementação de política para uma operação elegível nos EUA. Essas medidas se relacionam, mas não são intercambiáveis.
Por fim, descreva o que os dados mostram antes de atribuir uma causa. “A taxa de repo desta emissão ficou abaixo da taxa GC na mesma data” é uma comparação. “O tomador estava em dificuldades financeiras” é uma conclusão que a taxa sozinha não comprova. Uma leitura útil mantém visíveis a direção dos fluxos de caixa, a identificação da garantia, o prazo, o mercado e a data da observação. Para saber mais, consulte os guias sobre taxa implícita de repo em Treasury futures e opções de entrega em Treasury futures.
Perguntas frequentes
Q1Repo é juridicamente apenas um empréstimo?
Não necessariamente. Um repo costuma ser documentado como venda de títulos com recompra acordada e é economicamente parecido com um financiamento garantido. O tratamento e os direitos legais dependem do contrato e da jurisdição.
Q2Uma taxa special de repo mais baixa significa que o tomador é mais arriscado?
Não por si só. Quem fornece o caixa pode valorizar o acesso a determinado título e aceitar retorno menor para obtê-lo. Os demais termos da operação também importam.
Q3SOFR é igual à taxa de repo que consigo negociar?
Não. SOFR é uma referência ampla para captação overnight garantida por Treasuries dos EUA, calculada a partir de segmentos específicos de transações. Uma operação individual pode diferir por garantia, contraparte, prazo, horário e outros termos.
Fontes e leituras adicionais
Relatar um problema
Vamos preparar um e-mail com o link deste artigo. Mark só receberá o relato depois que você enviar
Verificação rápida
Terminou o guia? Confira o que aprendeu com 3 perguntas
Pergunta 01
Em um repo simplificado de um dia ACT/360, quanto rende USD 100.000.000 a uma taxa anual hipotética de 3,60%?
Escolha uma resposta para ver a explicação
Glossário de opções
Situação em que o preço de exercício da opção está muito próximo do preço de mercado do ativo subjacente. Ela pode não ter valor intrínseco relevante, mas ainda pode ter prêmio por causa do tempo e da incerteza restantes.
Ler o guia completoOpção de compraContrato que dá ao comprador o direito de comprar o ativo subjacente no preço de exercício, conforme seus termos. Quem vende o contrato assume a obrigação correspondente se o direito for exercido e atribuído.
Ler o guia completoOpção de vendaContrato que dá ao titular o direito, mas não a obrigação, de vender o ativo subjacente pelo preço de exercício antes ou no vencimento, conforme seus termos.
Ler o guia completo