

Rendimento equivalente após impostos de títulos municipais: fórmula, AMT e riscos
Compare títulos municipais e tributáveis dos EUA com o TEY e entenda como impostos estaduais, AMT, resgate, crédito e liquidez afetam a análise.
Neste guiaO que o rendimento equivalente responde
Resumo breve
O rendimento equivalente após impostos (TEY) estima qual rendimento antes dos impostos um título tributável precisaria oferecer para igualar os juros após o imposto federal de um título municipal dos EUA elegível. Na versão simplificada, apenas federal: TEY = rendimento isento ÷ (1 − alíquota marginal federal aplicável). É um limite de comparação baseado em premissas, não uma previsão nem um retorno ajustado ao risco.
O que o rendimento equivalente responde
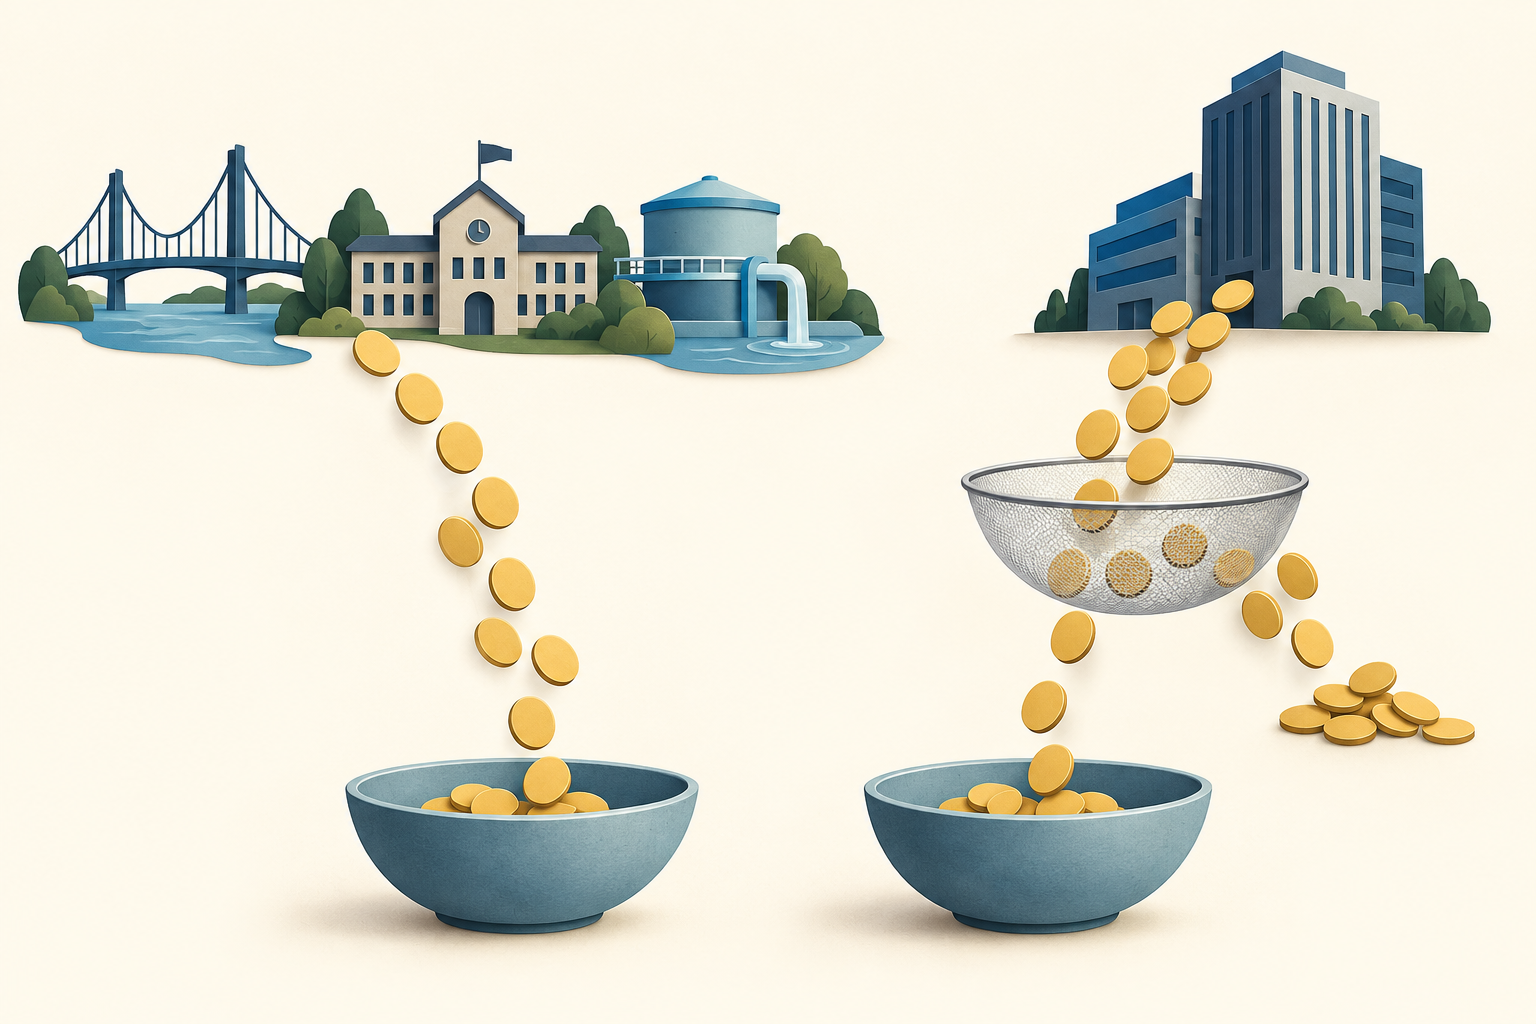
Um título municipal é emitido por um estado, cidade, condado ou entidade que financia uma finalidade pública. Os juros de uma emissão que atenda às regras fiscais geralmente ficam fora da renda tributável federal; os juros de um título tributável normalmente entram na base de cálculo. Assim, um rendimento nominal municipal menor ainda pode gerar juros líquidos semelhantes. O TEY converte o rendimento isento no rendimento tributável necessário, sob premissas explícitas.
A fórmula responde apenas qual rendimento tributável igualaria os juros depois do imposto suposto. Ela não classifica os títulos por retorno total esperado, qualidade de crédito, estabilidade de preço, liquidez ou adequação. TEY de 4% não significa que o título municipal pague 4%, nem que seja tão seguro quanto um Treasury dos EUA. Cada título tem seu próprio cupom, preço de compra, cláusulas de resgate e fonte de pagamento.
Confirme primeiro o tratamento tributário federal
A expressão “municipal” descreve o emissor ou a estrutura de financiamento, mas não determina por si só o tratamento fiscal de cada pagamento. A Publicação 550 do IRS informa que juros de obrigações estaduais e locais geralmente são isentos, mas também descreve obrigações tributáveis e exceções. O guia do MSRB sobre classificação fiscal separa emissões isentas no âmbito federal, tributáveis e sujeitas a AMT. Consulte o documento oficial de oferta e a divulgação fiscal do título específico.
Alguns juros isentos do imposto de renda federal regular ainda podem afetar o imposto mínimo alternativo (AMT) de determinados contribuintes. Um título municipal tributável pode pagar imposto federal e receber tratamento estadual diferente. Impostos estaduais e locais dependem da residência, do local de emissão e da legislação aplicável. Títulos de obrigação geral e títulos de receita também dependem de fontes de pagamento distintas; a classificação fiscal não prova a capacidade de pagamento do emissor.
Calcule um TEY apenas com o imposto federal
Em uma comparação simplificada numa conta tributável, chame m de rendimento municipal isento e t da alíquota marginal federal aplicada a juros tributáveis comparáveis. Um título tributável com rendimento y retém aproximadamente y × (1 − t) após esse imposto. Igualando esse valor a m, temos TEY = m ÷ (1 − t). Use a alíquota marginal pertinente, não a alíquota média do investidor.
Suponha rendimento municipal hipotético de 3,00% e alíquota marginal federal de 24%, sem efeito de imposto estadual ou AMT: TEY = 3,00% ÷ 0,76 = 3,947%, cerca de 3,95%. Nessas premissas, esse é o rendimento tributável de equilíbrio. Um YTW tributável comparável de 4,10% deixaria cerca de 3,116% após o imposto federal; 3,80% deixaria 2,888%. A conta exclui variação de preço, custos, impostos estaduais, AMT e diferenças de risco.
O exemplo do MSRB usa rendimento isento de 3,00% e alíquota de 37% para chegar a 4,76%. Essa alíquota é apenas uma premissa didática, não uma recomendação. Com 22%, o TEY seria cerca de 3,85%; com 32%, cerca de 4,41%. São exemplos de sensibilidade, não afirmações sobre alíquotas atuais ou sobre a declaração de uma pessoa. Se os juros atravessarem faixas tributárias, a fórmula de alíquota única será apenas uma aproximação.
Compare a mesma medida de rendimento
O cupom é a taxa contratual aplicada ao valor de face, não o rendimento atual de mercado. O rendimento até o vencimento (YTM) reflete preço e fluxos programados, mas pressupõe pagamentos e reinvestimento conforme certas condições. Para um título municipal resgatável, confira também o rendimento até o resgate (YTC), baseado na data e no preço de resgate. A FINRA explica que o rendimento até o pior cenário (YTW) compara os casos aplicáveis de YTM e YTC, mas continua sendo uma estimativa, não o retorno total realizado.
Use a mesma base para o título municipal e o tributável. Um título de US$ 1.000 de valor de face com cupom de 4% paga US$ 40 por ano; comprado por US$ 1.050, seu rendimento corrente simples é 40 ÷ 1.050 ≈ 3,81%. Esse cálculo não considera devolução do principal nem data de resgate, portanto não é YTM nem YTW. Mesmo igualando data de liquidação, convenção de preço e premissas de resgate, o TEY não ajusta diferenças de crédito, liquidez, duração ou risco de opções.
Impostos estaduais e tipo de conta mudam a alíquota relevante
O exemplo ignora deliberadamente impostos estaduais e locais. Alguns estados isentam os juros de títulos emitidos no estado de residência; outros tributam parte ou todos os juros de títulos de fora. Não some automaticamente as alíquotas federal e estadual: considere a lei, as deduções e a situação do investidor para cada título. Um fundo municipal nacional pode deter títulos de vários estados; verifique a alocação estadual anual.
O tipo de conta também importa. Em conta tributável, juros elegíveis podem evitar o imposto federal corrente. Em conta com diferimento fiscal, como um 401(k) tradicional, juros de títulos tributáveis normalmente também não são tributados no ano do recebimento; o TEY simples não representa os impostos que poderão incidir em saques futuros. Compare o tratamento da conta inteira.
AMT, declaração e fundos de títulos municipais
Parte dos juros de certos títulos de atividade privada pode ser um item de ajuste do AMT. As instruções do IRS para o Formulário 6251 de 2025 descrevem os juros aplicáveis e as exceções. Informações do emissor ou do fundo podem mostrar um valor relacionado no campo 9 do 1099-INT ou no campo 13 do 1099-DIV. Isso não significa que todo investidor deva AMT: o cálculo é individual e inclui isenções e outros ajustes.
Juros isentos ainda podem precisar ser informados, geralmente na linha 2a do Formulário 1040. O campo 9 do 1099-INT já está incluído no campo 8, e o campo 13 do 1099-DIV no campo 12; não conte o mesmo valor duas vezes. Separe juros do resultado de venda. O desconto de mercado de um título municipal isento não se transforma automaticamente em juros isentos; o desconto de emissão original (OID) de certos títulos elegíveis pode receber esse tratamento. Comprar por US$ 95 e vender por US$ 98 não basta para classificar fiscalmente os US$ 3 de diferença.
Em fundos municipais, dividendos de juros isentos dependem das posições e da documentação fiscal anual. O guia da Investor.gov sobre fundos de títulos alerta que nem toda renda do fundo é necessariamente isenta de impostos federais ou estaduais. Consulte o suplemento fiscal e o detalhamento das distribuições do ano relevante.
A vantagem fiscal não elimina os riscos do título
O preço de títulos municipais pode cair quando os rendimentos de mercado sobem. Um resgate antecipado altera os fluxos de caixa e a oportunidade de reinvestir. O risco de crédito depende do emissor e da fonte de pagamento: um título de obrigação geral e outro pago por pedágios não dependem do mesmo mecanismo. Uma classificação de crédito alta não garante pagamento. Alguns títulos municipais negociam pouco, então o preço exibido pode não ser executável. A Investor.gov descreve riscos de resgate, crédito, juros, inflação e liquidez.
Por exemplo, um título de US$ 100 de valor de face comprado por US$ 105 e vendido por US$ 97 antes do vencimento já caiu US$ 8 em preço, antes de contar cupons e custos. A comparação TEY não impede nem compensa automaticamente essa perda de mercado. Ganhos de venda, desconto de mercado e distribuições de fundos também podem seguir regras fiscais diferentes.
Uma sequência prática para comparar
Comece pelo tipo de conta e pelo ano fiscal, depois identifique o título específico em vez de confiar apenas no rótulo “muni”. Leia o documento oficial de oferta para confirmar status fiscal federal, divulgação de AMT, tratamento estadual e local, cronograma de resgate e fonte de pagamento. Para fundos, use o suplemento fiscal e as informações de posições do ano pertinente.
Escolha a mesma medida de rendimento para as duas alternativas; para títulos resgatáveis, YTW pode ser mais útil que o cupom. Alinhe data de liquidação e base de preço. Use a fórmula federal simplificada somente se as premissas se aplicarem e verifique o tratamento estadual antes de incluí-lo. Se AMT ou regras da conta alterarem a comparação, a fórmula simples não basta.
Por fim, compare o que o TEY deixa de fora: crédito, duração, resgate, liquidez, spread de compra e venda, custos e premissas de reinvestimento. Veja também a visão geral da Investor.gov sobre títulos municipais, o artigo sobre rendimentos de títulos corporativos e Treasuries e o guia de rendimento SEC versus rendimento de distribuição de ETFs. O TEY é uma ferramenta de triagem, não uma conclusão fiscal individual nem uma recomendação de título.
Perguntas frequentes
Q1Todos os juros de títulos municipais são isentos do imposto federal?
Não. Juros de emissões elegíveis geralmente são isentos, mas há títulos tributáveis e certos juros de títulos de atividade privada podem afetar o AMT. Confira a documentação da emissão e as regras do ano aplicável.
Q2Um TEY de 3,95% significa que o título municipal paga 3,95%?
Não. É o limite de comparação de um título tributável calculado a partir do rendimento municipal e de uma alíquota suposta. O pagamento real depende do cupom, dos fluxos, do preço, do resgate e dos impostos.
Q3Pode haver imposto ao vender um título municipal com juros isentos?
Sim. A isenção dos juros elegíveis não isenta automaticamente ganhos de venda ou desconto de mercado. O resultado depende dos preços de compra e venda, do período de posse e das regras aplicáveis.
Fontes e leituras adicionais
Relatar um problema
Vamos preparar um e-mail com o link deste artigo. Mark só receberá o relato depois que você enviar
Verificação rápida
Terminou o guia? Confira o que aprendeu com 3 perguntas
Pergunta 01
Um título municipal elegível tem rendimento hipotético de 3,00%. Com alíquota marginal federal suposta de 24% e sem efeito estadual ou de AMT, qual é o TEY simples?
Escolha uma resposta para ver a explicação
Glossário de opções
The portion of premium above intrinsic value, reflecting remaining time, expected uncertainty, rates, dividends, and supply and demand.
Ler o guia completoGamaGama mede a velocidade com que o delta de uma opção muda quando o preço do ativo subjacente se move. Ele mostra por que o delta é uma estimativa local, não um número fixo.
Ler o guia completo