

Seguro de títulos municipais: cobertura, crédito da seguradora e riscos de preço
Entenda o que o seguro de títulos municipais dos EUA pode cobrir, como diferem as apólices contratadas na emissão e no mercado secundário e por que crédito do emissor, da seguradora e preço de revenda devem ser analisados separadamente.
Neste guiaO seguro é uma fonte secundária de pagamento
Resumo breve
O seguro de títulos municipais é uma proteção contratual adicional para pagamentos programados especificados. Pode cobrir principal ou juros previstos se o devedor principal não pagar, mas não garante a solvência da seguradora, o preço de revenda do título nem riscos fora da apólice.
O seguro é uma fonte secundária de pagamento
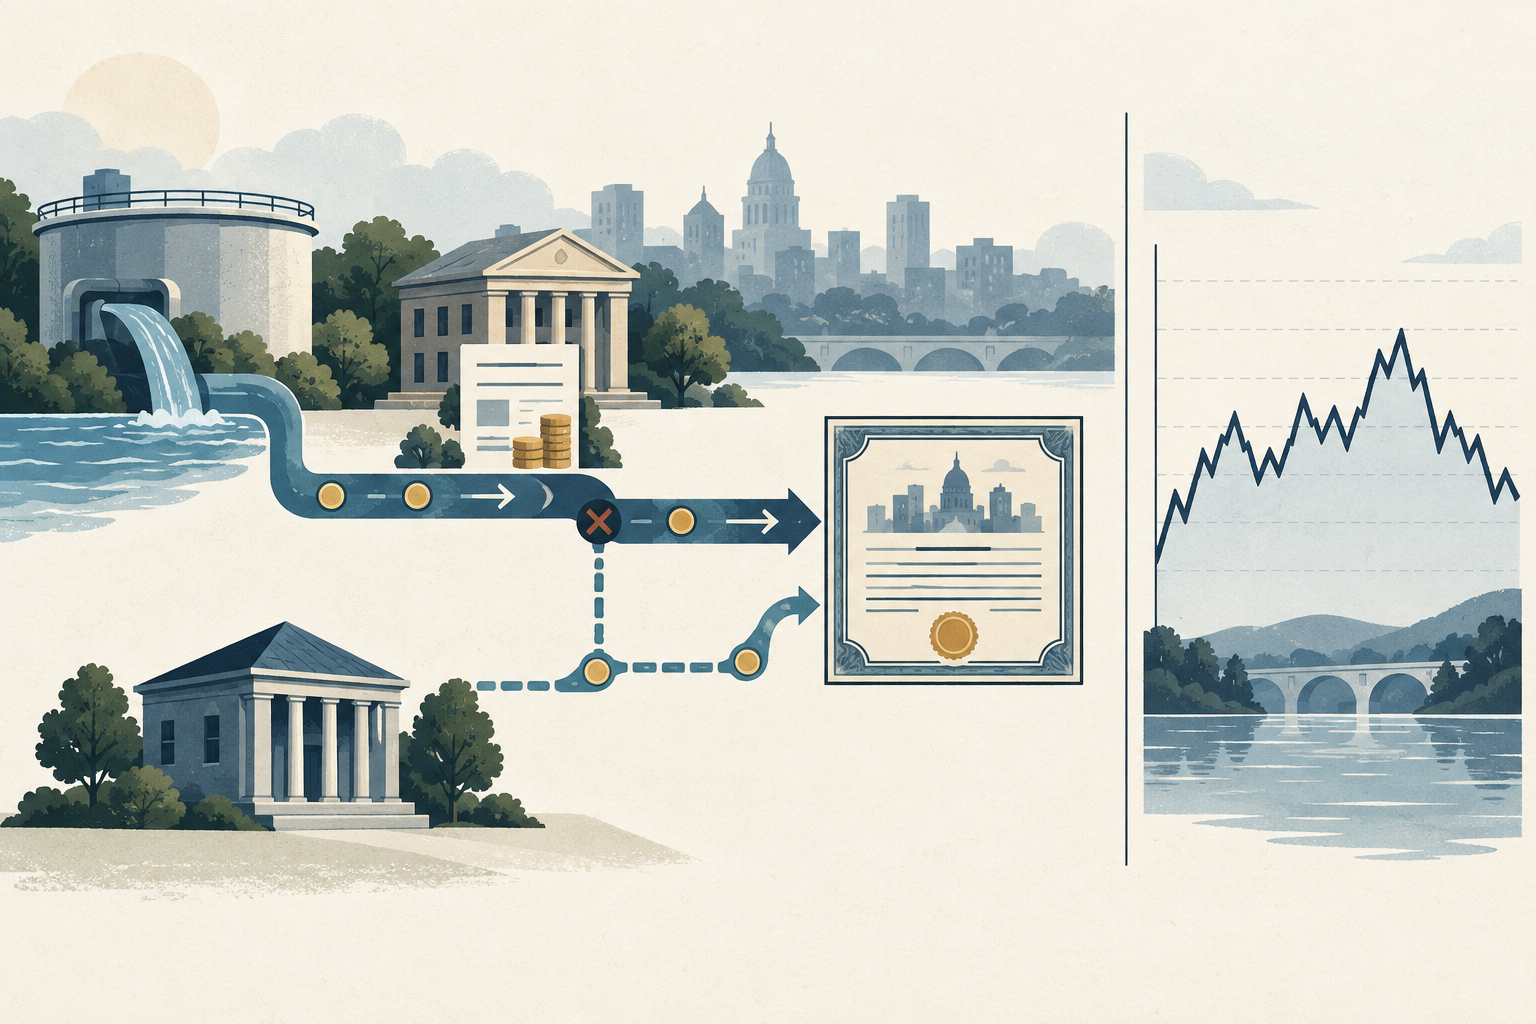
Em um título municipal dos EUA, o seguro é um contrato com uma seguradora terceirizada que pode acrescentar uma fonte secundária para o principal e os juros cobertos. O emissor ou o tomador de uma estrutura conduit continua responsável pela dívida original; a seguradora assume uma promessa separada, limitada pelo texto da apólice. A MSRB descreve o seguro de títulos como uma forma de reforço de crédito que apoia a obrigação primária de pagamento. Consulte a visão geral da MSRB sobre fontes de pagamento.
O seguro não transforma automaticamente o município em garantidor geral nem fixa o preço do título. Quem tem obrigação legal de pagar, quais fluxos estão cobertos e como uma reclamação é processada dependem dos documentos da emissão e da apólice específica.
O guia do MSRB sobre fontes de pagamento trata o reforço de crédito como fonte secundária. O aviso conjunto do MSRB e da FINRA para investidores, de 2009 também aborda a solidez da seguradora e o risco do título.
Acompanhe o fluxo quando falta um pagamento previsto
Considere, como hipótese, valor de face de US$ 10 milhões, cupom anual de 4% e pagamentos semestrais. Um pagamento programado de juros seria US$ 10.000.000 × 0,04 ÷ 2 = US$ 200.000. Se o emissor não pagar na data prevista e a apólice cobrir esses juros, a seguradora poderá pagar o valor coberto conforme as regras de aviso, comprovação e prazo do contrato. A conta ilustra um pagamento hipotético; não prevê quanto tempo uma reclamação real levaria.
O pagamento da seguradora não extingue a dívida do emissor e não significa que ela comprará automaticamente o título. A apólice pode definir quem comunica o atraso, quais documentos são necessários, quem recebe o valor e quais direitos passam à seguradora depois do pagamento. Por isso, “coberto” não deve ser entendido como dinheiro disponível de imediato sem leitura do procedimento.
O seguro da emissão e o secundário começam em momentos diferentes
O seguro de nova emissão costuma ser contratado quando o título é vendido pela primeira vez, e o prêmio entra na economia de financiamento do emissor. O seguro secundário é obtido depois da emissão para um título elegível e geralmente considera o prazo restante. Um documento de fundo registrado na SEC distingue as modalidades e mostra um exemplo de seguro secundário. É um exemplo de divulgação específica, não um modelo universal de apólice.
Confira quais CUSIPs e vencimentos estão cobertos, quando a proteção começa, quem pagou o prêmio e se ela acompanha o título em uma revenda. Nem todos os vencimentos da mesma série precisam ter cobertura idêntica. No seguro contratado depois da emissão, compare prêmio, prazo restante e pagamentos previstos antes de atribuir valor ao rótulo.
Leia a apólice, não apenas o rótulo
A indicação “segurado” em uma tela de negociação não explica o alcance da proteção. Na apólice anexada ao documento oficial da oferta, confira os títulos e vencimentos cobertos, principal e juros programados, datas de pagamento, avisos, documentos e o processo de reclamação. Veja também como o contrato trata resgates, pagamentos obrigatórios de fundo de amortização, aceleração do principal, opções de tender e falhas operacionais do agente de pagamento.
Uma oferta segurada pela BAM disponível na EMMA exemplifica uma apólice que cobre pagamentos programados específicos conforme seus termos e esclarece que não garante preço de mercado nem liquidez. Essa linguagem pertence àquela emissão. Outra apólice pode definir pagamentos, exclusões e procedimentos de modo diferente.
Separe o crédito da seguradora do crédito do emissor
Um título segurado pode ter uma classificação que considera a seguradora e outra subjacente que avalia o emissor ou devedor sem considerar o seguro. Nem toda emissão recebe as duas. Olhar apenas a classificação segurada pode fazer o emissor parecer mais forte do que é quando a nota depende principalmente da seguradora. A MSRB explica que alguns títulos segurados têm classificações distintas para a força financeira do segurador e para o crédito subjacente do emissor ou devedor.
Anote quem está sendo avaliado, a data e o escopo de cada classificação. Verifique a condição financeira atual da seguradora e a capacidade do emissor de pagar sem a apólice. A nota atribuída na emissão não é uma análise atualizada. A situação do segurador pode mudar durante a vida do título e alterar a percepção de crédito mesmo que as finanças do emissor permaneçam iguais.
Preço e liquidez continuam sendo riscos distintos
A cobertura de pagamentos previstos não congela a cotação. Juros de mercado, frequência de negociação, crédito do emissor e da seguradora, cláusulas de resgate e oferta e demanda podem alterar o preço de venda antes do vencimento. Um título municipal negociado com pouca frequência talvez não encontre comprador pelo preço esperado quando o investidor precisar vender. A explicação da MSRB sobre o mercado secundário aponta taxas, qualidade de crédito e condições do mercado como fatores que influenciam o valor de revenda.
O seguro não é um direito de vender ao par, uma promessa de comprador imediato nem uma proteção para toda perda. Uma redução da classificação da seguradora pode afetar o preço mesmo que alguns pagamentos continuem cobertos; se a capacidade de pagamento dela se deteriorar, o próprio reforço de crédito pode enfraquecer. Analise separadamente o risco de receber os pagamentos e o risco de vender o título pelo preço ou no momento desejado.
O guia do mercado secundário do MSRB explica que cotações e preços de negociação dependem das condições de mercado. Um prospecto de fundo protocolado na SEC em 2024 é apenas um exemplo de divulgação, não uma apólice universal.
Confira a emissão exata na EMMA
Comece pelo CUSIP e vencimento exatos e procure na EMMA o documento oficial da oferta, a apólice, as divulgações periódicas e os avisos de eventos relevantes. Identifique o nome legal da seguradora, as partes do contrato, vencimentos e pagamentos cobertos, prazo de aviso e exceções. O nome de um grupo empresarial não significa necessariamente que essa entidade seja a responsável pela apólice.
Depois compare as classificações segurada e subjacente, as datas e as informações mais recentes sobre seguradora e emissor. A capacidade de pagamento de ambos pode mudar após a emissão. Se uma série tiver vários CUSIPs, examine cada um antes de concluir que todos têm a mesma cobertura.
Como exemplo documental, esta declaração oficial no EMMA de uma emissão segurada pela BAM é específica daquela emissão; seus termos não devem ser generalizados para outros títulos.
Compare o custo do emissor com o risco do investidor
Para o emissor, a questão é se a possível redução do custo de captação compensa o prêmio e outras despesas. Suponha, apenas para ilustração, uma emissão de US$ 10 milhões com prêmio de US$ 75 mil e redução hipotética do cupom de 0,15 ponto percentual. Se o saldo devedor ficasse constante, a economia bruta anual seria US$ 10.000.000 × 0,0015 = US$ 15.000; o prazo simples para recuperar o prêmio seria US$ 75.000 ÷ US$ 15.000 = cinco anos.
A conta não desconta fluxos futuros nem considera amortização, resgate antecipado, refinanciamento, taxas ou o momento do pagamento do prêmio. Ela descreve uma hipótese de financiamento do emissor, não o retorno do investidor nem uma prova de que o seguro vale a pena. Quem compra deve comparar preço, rendimento até a pior hipótese de resgate, impostos, liquidez, crédito subjacente e crédito da seguradora. Veja também os guias sobre [títulos GO e de receita](/pt-BR/learn/municipal-general-obligation-vs-revenue-bonds-pledge-repayment-risk-explained), [rendimento equivalente de títulos municipais](/pt-BR/learn/municipal-bond-tax-equivalent-yield-amt-explained) e [YTC e YTW](/pt-BR/learn/callable-bond-yield-to-worst-yield-to-call-explained).
Perguntas frequentes
Q1O seguro de título municipal garante o preço de mercado?
Não. A apólice pode cobrir pagamentos programados específicos, mas juros, crédito, resgates e condições de negociação afetam preço e liquidez.
Q2Uma classificação segurada alta significa que o emissor é financeiramente forte?
Não necessariamente. A classificação pode refletir a força da seguradora. Confira também a classificação subjacente e as finanças do emissor ou devedor.
Q3Todos os títulos municipais segurados têm a mesma cobertura?
Não. Os títulos, vencimentos, pagamentos, avisos, reclamações e exceções dependem da apólice e dos documentos de cada emissão.
Fontes e leituras adicionais
Relatar um problema
Vamos preparar um e-mail com o link deste artigo. Mark só receberá o relato depois que você enviar
Verificação rápida
Terminou o guia? Confira o que aprendeu com 3 perguntas
Pergunta 01
O que deve ser verificado primeiro em um título municipal segurado?
Escolha uma resposta para ver a explicação
Glossário de opções
Situação em que o preço de exercício da opção está muito próximo do preço de mercado do ativo subjacente. Ela pode não ter valor intrínseco relevante, mas ainda pode ter prêmio por causa do tempo e da incerteza restantes.
Ler o guia completoOpção de compraContrato que dá ao comprador o direito de comprar o ativo subjacente no preço de exercício, conforme seus termos. Quem vende o contrato assume a obrigação correspondente se o direito for exercido e atribuído.
Ler o guia completo