

Títulos GO e títulos de receita: o que realmente sustenta o pagamento?
Compare títulos municipais dos EUA por compromisso, devedor, prioridade da garantia, dotação orçamentária e documentos oficiais.
Neste guiaO que significa um compromisso de obrigação geral
Resumo breve
“General obligation” (GO) e “título de receita” descrevem estruturas comuns de pagamento de títulos municipais dos Estados Unidos. Um título GO costuma depender do crédito geral e das receitas legalmente disponíveis do emissor público; um título de receita depende de uma fonte específica comprometida para pagar a dívida. O rótulo não informa todos os detalhes: importam a entidade legalmente obrigada, o alcance do compromisso, a garantia e sua prioridade, as condições de dotação anual, as garantias de terceiros e a legislação estadual ou local aplicável. Nenhuma categoria é automaticamente segura, e um índice de cobertura, sozinho, não prevê inadimplência.
O que significa um compromisso de obrigação geral
Um título GO costuma ser emitido por um estado ou governo local e se apoiar em sua “full faith and credit” e poder tributário, dentro do compromisso efetivamente assumido e dos limites legais. O pagamento pode vir de fundos gerais, impostos sobre imóveis ou renda, ou dotações legislativas, conforme o emissor e a legislação aplicável. Alguns títulos GO locais dependem principalmente, às vezes exclusivamente, de tributos ad valorem; a dívida GO de um estado pode depender de dotações do legislativo estadual. A explicação do MSRB sobre fontes de pagamento observa que a fonte e a prioridade variam bastante conforme o emissor e a lei estadual ou local.
“Full faith and credit” não significa que todos os bens públicos estejam dados em garantia, que impostos possam subir sem limite ou que o governo federal dos EUA garanta o título. O rótulo GO não prova que o emissor tenha poder tributário ilimitado. Limites de tributos ou dívida, aprovação dos eleitores, processos orçamentários e medidas judiciais podem depender da constituição estadual, de leis, do estatuto local e dos documentos da emissão. O boletim da SEC sobre risco de crédito municipal recomenda ir além do rótulo e ler a declaração oficial para identificar quem deve pagar e qual autoridade sustenta o compromisso.
A pergunta prática não é apenas “Este é um título GO?”. Verifique qual entidade pública promete pagar, quais receitas estão legalmente disponíveis, se há um tributo específico comprometido e quais direitos o titular tem se um pagamento não ocorrer. Um emissor GO pode ter receitas diversificadas, mas também enfrentar pressão fiscal, limites legais, fragilidade financeira ou obrigações concorrentes. A categoria, por si só, não determina a qualidade de crédito.
O que os títulos de receita comprometem
Um título de receita costuma ser pago por uma ou mais fontes identificadas, sem comprometer o crédito geral e o poder tributário de um governo. A fonte pode incluir tarifas de água ou esgoto, pedágios, receitas de aeroportos ou portos, aluguéis, subsídios, impostos sobre consumo ou outro tributo especificado. Portanto, “receita” nem sempre significa que usuários pagam uma tarifa diretamente ligada ao projeto; um imposto dedicado também pode ser comprometido. Os documentos do título definem quais recursos entram na conta vinculada e podem financiar o serviço da dívida.
O compromisso pode ser restrito: talvez cubra apenas uma instalação específica, todo um sistema de serviços, determinado fluxo tributário ou pagamentos de outro contrato. Outras receitas do emissor podem ficar de fora. O MSRB explica que, em geral, os titulares não podem obrigar o emissor a usar tributos ou dotações não comprometidos ao título de receita. Se a fonte vinculada for insuficiente, não presuma que a cidade cobrirá voluntariamente a diferença com recursos gerais.
Isso não significa que todo título de receita seja sem recurso ou que ativos do projeto passem automaticamente aos titulares após uma falta de pagamento. O recurso depende da estrutura jurídica e dos documentos. Equipamentos, terrenos, contas a receber e caixa operacional podem receber tratamentos diferentes. Leia o compromisso, eventuais garantias reais, covenants, medidas cabíveis e garantias separadas em vez de inferi-los do nome “título de receita”. O boletim da SEC sobre títulos municipais descreve estruturas variadas e remete aos documentos da oferta para confirmar a receita e o recurso.
Separe emissor, devedor e fonte comprometida
Três pontos costumam ser confundidos. O emissor é a entidade pública indicada na oferta. O devedor é a entidade legalmente responsável pelos pagamentos previstos nos documentos da operação. A fonte comprometida é a receita, o tributo, a dotação ou outro fluxo que os documentos disponibilizam para esses pagamentos. Em uma emissão GO simples de uma cidade, ela pode ser emissora e devedora. Em uma emissão de conduit, emissor e tomador final podem ser entidades diferentes.
Por exemplo, uma autoridade pública emite títulos para financiar um hospital sem fins lucrativos. O hospital pode se comprometer a pagar um empréstimo à autoridade ou ao agente fiduciário; esses pagamentos podem ser vinculados aos titulares. A autoridade é o emissor e o hospital, o devedor subjacente. Se os termos não incluírem outro compromisso ou garantia, a autoridade talvez não tenha de pagar com seus recursos gerais se o hospital deixar de pagar. O boletim da SEC sobre risco de crédito recomenda identificar o emissor ou outro devedor e entender quais receitas estão comprometidas.
Um agente fiduciário que recebe e distribui recursos não é automaticamente o devedor de crédito. O nome de uma entidade pública na capa tampouco prova que contribuintes garantem a dívida. Procure nos documentos oficiais, no contrato de empréstimo, no trust e no indenture o tomador, a pessoa obrigada, os garantidores e a fonte de pagamento. Se houver vários devedores, verifique se a responsabilidade é conjunta, individual, limitada a pagamentos específicos ou condicionada a outro evento.
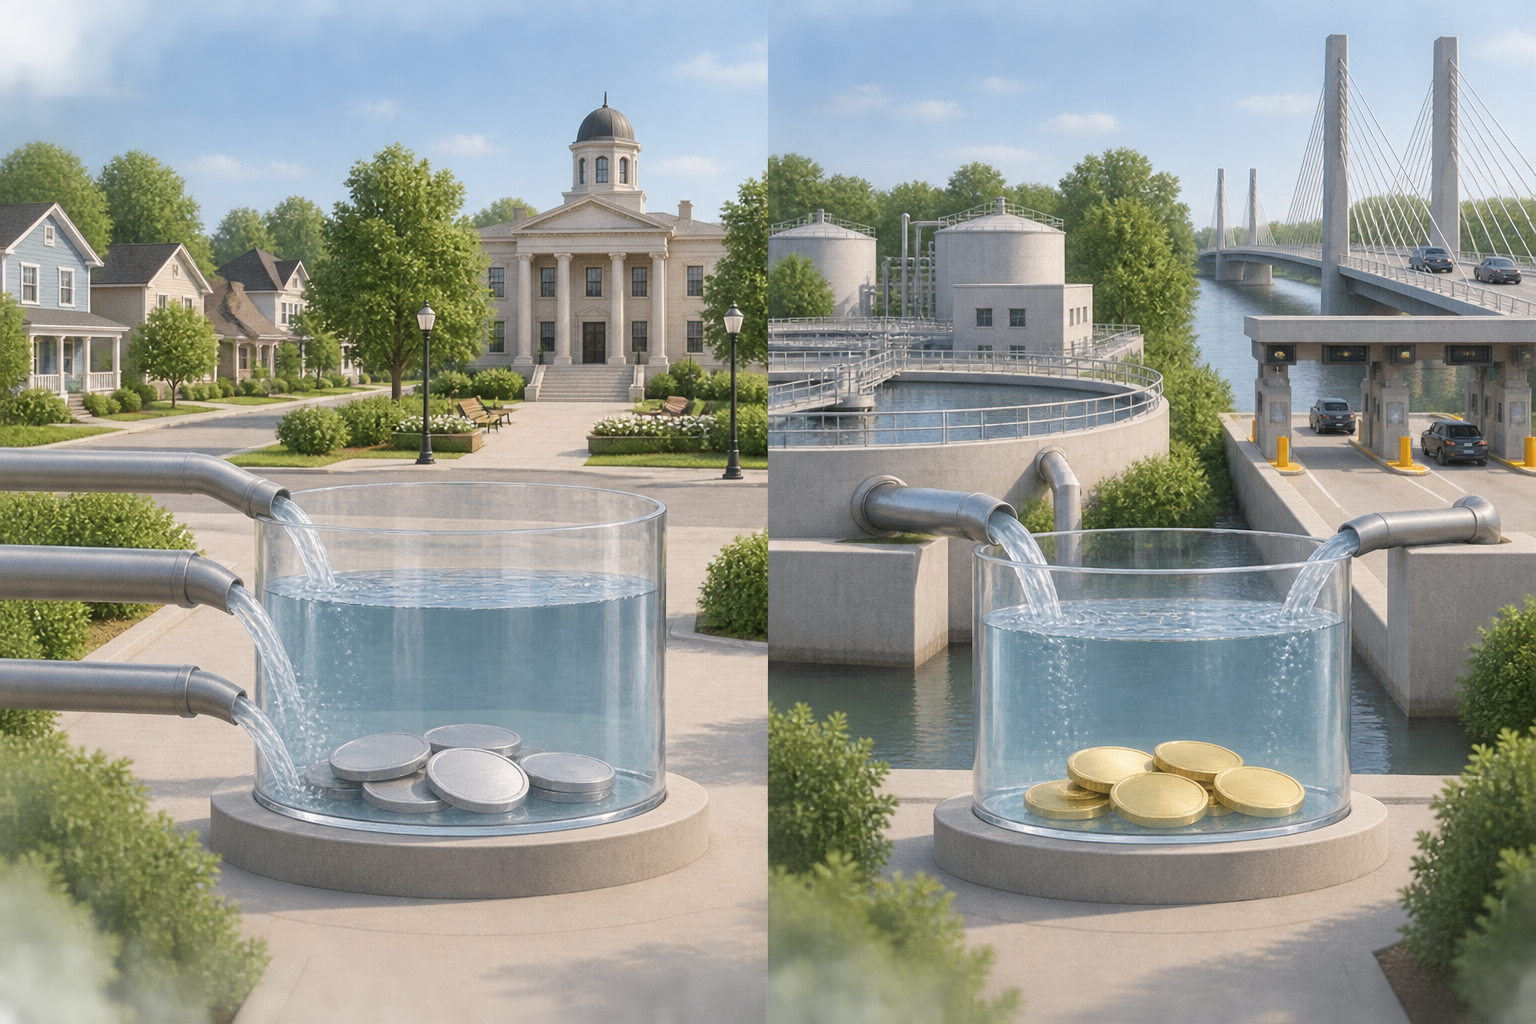
O que a cobertura mostra em um exemplo hipotético de água
Somente para ilustrar, suponha que uma empresa municipal de água emita um título de receita com serviço anual da dívida de US$ 3,6 milhões. Suponha que a receita líquida comprometida, conforme definida no indenture, seja de US$ 5,4 milhões, depois dos custos e ajustes especificados nos documentos. O cálculo simples de cobertura é:
US$ 5,4 milhões ÷ US$ 3,6 milhões = 1,50×
Nesse exemplo, a receita comprometida definida equivale a 1,5 vez o serviço anual da dívida. Se cair para US$ 3,0 milhões, a conta passa a ser US$ 3,0 milhões ÷ US$ 3,6 milhões = 0,83×. Isso indica que, naquele período, a receita presumida não cobriria o serviço da dívida presumido sem outra fonte permitida, reserva ou medida. O resultado, por si só, não comprova falta de pagamento, violação de covenant ou qual remédio se aplicaria.
O exemplo não inclui os termos de uma emissão real, datas de pagamento, reservas, autoridade para fixar tarifas, despesas prioritárias, outras dívidas ou mudanças futuras na demanda e nos custos operacionais. “Receita líquida” pode ter definição contratual específica. Alguns documentos exigem pagar certos custos operacionais antes de calcular recursos disponíveis para a dívida; outros definem depósitos e transferências de forma diferente. O teste de cobertura pode usar resultados históricos, projeções, um exercício fiscal ou ajustes do indenture. Use a fórmula da emissão relevante, não um limite universal.
A cobertura é uma medida parcial da relação entre um fluxo de caixa definido e o serviço programado da dívida. Não mede todos os riscos, não prova que o emissor possa ou vá aumentar tarifas, não contempla toda necessidade futura de capital e não prevê, sozinha, a inadimplência do devedor. A SEC também recomenda examinar demonstrações financeiras do devedor, condições econômicas, outras obrigações, premissas do projeto e limites legais.
Prioridade da garantia e covenants mudam o caminho do dinheiro
Mesmo que dois títulos comprometam receitas do mesmo sistema, seus direitos podem ser diferentes. Conforme os documentos, uma garantia sênior pode ter prioridade sobre uma garantia subordinada. Um covenant de fluxo de caixa pode estabelecer a ordem de despesas operacionais, depósitos para serviço da dívida, recomposição de reservas e outras transferências. São prioridades contratuais de uma estrutura específica, não uma ordem universal inferível do nome do projeto.
Pergunte se o título tem direito sobre receita bruta ou líquida, tributo específico, aluguel ou pagamento de empréstimo; identifique as deduções permitidas antes do serviço da dívida. Verifique se outros títulos compartilham a garantia no mesmo nível, têm prioridade ou são subordinados. O rótulo “first lien” só é útil se os documentos definirem o conjunto de receitas ou ativos e sua prioridade. Mesmo uma garantia sênior continua exposta a receitas fracas, litígios, problemas operacionais ou reivindicações fora de seu alcance.
O guia do MSRB com sete perguntas para investidores recomenda perguntar sobre a fonte de pagamento e a prioridade de outras obrigações. Também destaca se o pagamento depende de dotação orçamentária anual. Isso vale para títulos GO e de receita: identifique primeiro a fonte e depois acompanhe o caminho jurídico que destina o dinheiro ao serviço da dívida.
Tributos específicos, compromissos duplos e condições de dotação
Algumas estruturas ficam entre uma comparação simples entre GO e receita de projeto. Um título de tributo específico pode comprometer um imposto sobre vendas, consumo ou outro tributo identificado. A fonte pode ser mais ampla do que a tarifa de usuários de uma única instalação, mas mais restrita do que todas as receitas gerais. Sua resiliência depende da base tributária, arrecadação e fiscalização, limites legais e documentos do título.
Um título double-barreled combina uma fonte de receita definida com um compromisso GO de uma entidade pública com poder de tributar. O segundo compromisso pode oferecer outra fonte jurídica de pagamento, mas seu alcance, prioridade e medidas cabíveis também dependem da lei e dos termos. Não suponha que todo título com esse nome conceda os mesmos direitos ou elimine o risco fiscal. O MSRB descreve a estrutura como uma combinação de compromissos de receita e GO.
Um título sujeito a dotação anual depende de o órgão legislativo aprovar recursos para cada período relevante. Isso é diferente de um compromisso incondicional e contínuo de todos os recursos legalmente disponíveis. As consequências da falta de dotação — inadimplência, término ou outro evento — dependem dos documentos e da legislação aplicável. Uma cláusula de moral obligation pode pedir que a legislatura considere apoio sem obrigá-la legalmente a aprovar recursos. O MSRB diferencia esse mecanismo não vinculante de um compromisso GO. Trate os termos como características jurídicas específicas, não como sinônimos informais de garantia pública.
Financiamento conduit e situação tributária são questões distintas
Em um financiamento conduit, um emissor estadual ou local vende títulos para financiar um empréstimo ou projeto de um tomador separado, como hospital sem fins lucrativos, universidade, entidade habitacional ou empresa. Os pagamentos do tomador podem ser a única fonte comprometida. O emissor público pode ter função administrativa ou de interesse público sem garantir a dívida do tomador. Algumas emissões conduit não têm recurso; outras incluem apoio limitado ou de terceiros. A resposta está nos documentos, não no nome público do emissor ou no benefício público do projeto.
Um reforço de crédito pode adicionar outra camada. Seguro de títulos, carta de crédito bancária, programa estadual ou garantia da controladora pode servir como fonte secundária; verifique os termos e a qualidade de crédito do provedor. Uma garantia não compromete automaticamente todos os ativos do garantidor nem elimina a fragilidade do devedor principal. Confira se cobre principal, juros, obrigações de compra ou apenas eventos específicos e se continua válida e executável.
A situação tributária é um eixo separado. Um título municipal pode ser isento, tributável ou sujeito ao AMT para um contribuinte que deva esse imposto. Essas categorias dizem respeito à tributação dos juros; não indicam se o pagamento vem de impostos, de um sistema de serviços públicos, de um tomador conduit ou de uma combinação. O guia do MSRB sobre títulos municipais tributáveis separa situação tributária de outros recursos e riscos. Verifique separadamente a divulgação tributária da emissão e as regras federais, estaduais e locais dos EUA.
Leia a declaração oficial antes de comparar rótulos
Comece pela declaração oficial, geralmente disponível no sistema EMMA do MSRB. Confirme emissor, devedor ou pessoa obrigada, eventual tomador conduit e garantidores. Depois localize a fonte exata de pagamento, o alcance do compromisso, garantias reais e prioridades, além do uso permitido dos recursos. Procure condições de dotação anual, limites de tributo ou votação, autoridade para fixar tarifas, reservas, covenants e medidas cabíveis. A SEC informa que a declaração oficial inclui termos da emissão, dados de crédito e fatores de risco; o guia do MSRB também remete a esse documento para identificar fonte e prioridade.
Em seguida, avalie se a fonte comprometida consegue atender à dívida em condições realistas. Em títulos de receita, podem importar arrecadações históricas, concentração de clientes, custos operacionais, investimento de capital, mudanças de tarifa e reivindicações concorrentes. Em GO, examine a situação financeira do emissor, receitas legalmente disponíveis, endividamento, base tributária e limites para arrecadar ou realocar recursos. Uma classificação ou razão de cobertura pode contextualizar a análise, mas não substitui documentos nem análise financeira.
Por fim, separe a estrutura de crédito de outros aspectos do título. Situação tributária federal, vencimento, resgate antecipado, preço de mercado, liquidez e residência do investidor podem influenciar o investimento sem alterar o compromisso básico de pagamento. Para assuntos relacionados, consulte o guia de rendimento equivalente tributário de títulos municipais, o guia de preço limpo e preço sujo e o guia de títulos individuais versus fundos de títulos. Este artigo explica conceitos gerais dos EUA; não é orientação jurídica, tributária ou de investimento sobre uma emissão específica.
Perguntas frequentes
Q1Títulos GO são sempre mais seguros do que títulos de receita?
Não. Os rótulos descrevem estruturas gerais de pagamento, não uma classificação universal de segurança. Em GO, importam o compromisso jurídico, os recursos e os limites reais do emissor. Em títulos de receita, importam a fonte comprometida, o devedor, a garantia, os covenants e o recurso. Consulte documentos e informações financeiras.
Q2Um título de receita precisa ser pago somente com tarifas cobradas dos usuários do projeto?
Não. A fonte comprometida pode incluir recebimentos do sistema ou projeto, subsídios, pagamentos de aluguel ou empréstimo, ou tributos específicos. Os documentos definem a fonte e qualquer apoio adicional.
Q3Uma cobertura do serviço da dívida de 1,50× significa que o título não pode ficar inadimplente?
Não. É um cálculo para um período e uma medida de receita definidos. Fluxos futuros, definições de covenants, reservas, outras reivindicações, limites legais, condições operacionais e medidas cabíveis também importam. O índice sozinho não prevê inadimplência.
Fontes e leituras adicionais
Relatar um problema
Vamos preparar um e-mail com o link deste artigo. Mark só receberá o relato depois que você enviar
Verificação rápida
Terminou o guia? Confira o que aprendeu com 3 perguntas
Pergunta 01
Qual é a primeira pergunta útil quando um título municipal é chamado de título de receita?
Escolha uma resposta para ver a explicação