

Seniorat (dochód z emisji pieniądza) a podatek inflacyjny: jak emisja pieniądza przenosi realne zasoby
Dowiedz się, co mierzy seniorat, czym różni się od podatku inflacyjnego i dlaczego emisja pieniądza, zysk banku centralnego oraz dochody państwa nie są tym samym.
W tym przewodnikuCo oznacza seniorat?
Krótkie podsumowanie
Seniorat (dochód z emisji pieniądza) opisuje realne zasoby lub dochód związane z emisją pieniądza, ale ekonomiści posługują się więcej niż jedną definicją tego pojęcia. „Podatek inflacyjny” opisuje utratę siły nabywczej już posiadanych zasobów pieniądza w miarę wzrostu cen. Nie jest rachunkiem podatkowym wysyłanym gospodarstwom domowym i nie jest automatycznie tym samym co zysk banku centralnego ani dochody państwa.
Co oznacza seniorat?
Gdy emitent waluty tworzy zobowiązanie pieniężne i używa go do nabycia aktywów lub opłacenia czegoś, może uzyskać realne towary i usługi bez wcześniejszego pobrania zwykłego podatku czy zaciągnięcia oprocentowanej pożyczki w formie obligacji. Miara uzyskanych w ten sposób zasobów nazywa się senioratem. Jedną z często stosowanych miar przepływu jest zmiana nominalnej ilości pieniądza podzielona przez indeks cen, S = ΔM / P. M to zdefiniowany zasób pieniądza, a P — poziom cen używany do przeliczenia kwot nominalnych na siłę nabywczą. Wynik zależy od tego, które zobowiązania uznaje się za pieniądz i jaki okres obejmuje pomiar. {source:imfFiscalAccountsSeigniorage}
Nowy pieniądz nie jest darmowym dochodem realnym tylko dlatego, że jego nominał widnieje na banknocie. Emisja tworzy zobowiązanie emitenta. Znaczenie ma siła nabywcza otrzymana w zamian, dochód z nabytych aktywów, koszty emisji i obsługi pieniądza oraz ewentualne odsetki płacone od zobowiązań. Szerszy przegląd agregatów pieniężnych znajdziesz w przewodniku o bazie monetarnej, M1 i M2.
Dlaczego istnieje kilka miar senioratu?
W analizie ekonomicznej i rachunkowości termin ten nie ma jednej, powszechnie obowiązującej definicji. Podejście oparte na przepływie zasobów mierzy realną wartość nowo wyemitowanego pieniądza. Podejście oparte na dochodzie banku centralnego może z kolei mierzyć odsetki i inne przychody z aktywów finansowanych zobowiązaniami pieniężnymi, pomniejszone o koszty odsetkowe i koszty operacyjne. W węższym, historycznym znaczeniu seniorat może oznaczać różnicę między nominałem monety a kosztem jej produkcji. Te wielkości mogą zmieniać się inaczej, więc nie należy porównywać ich tak, jakby tworzyły jedną standardową statystykę. {source:imfSeigniorageInflationTax} {source:ecbSeigniorageBroadDefinition}
Europejski Bank Centralny przedstawia konkretny przykład dotyczący strefy euro: jego objaśnienie opisuje dochody z aktywów nabytych lub pożyczek związanych z emisją banknotów. Nowsze opracowanie EBC wyjaśnia też szersze definicje, które obejmują rezerwy i inne zobowiązania banku centralnego, odsetki płacone od tych zobowiązań oraz odpowiadające im aktywa. Są to przykłady różnych granic pomiaru, a nie uniwersalne definicje prawne. {source:ecbSeigniorageExplainer} {source:ecbSeigniorageBroadDefinition}
Czym różni się podatek inflacyjny?
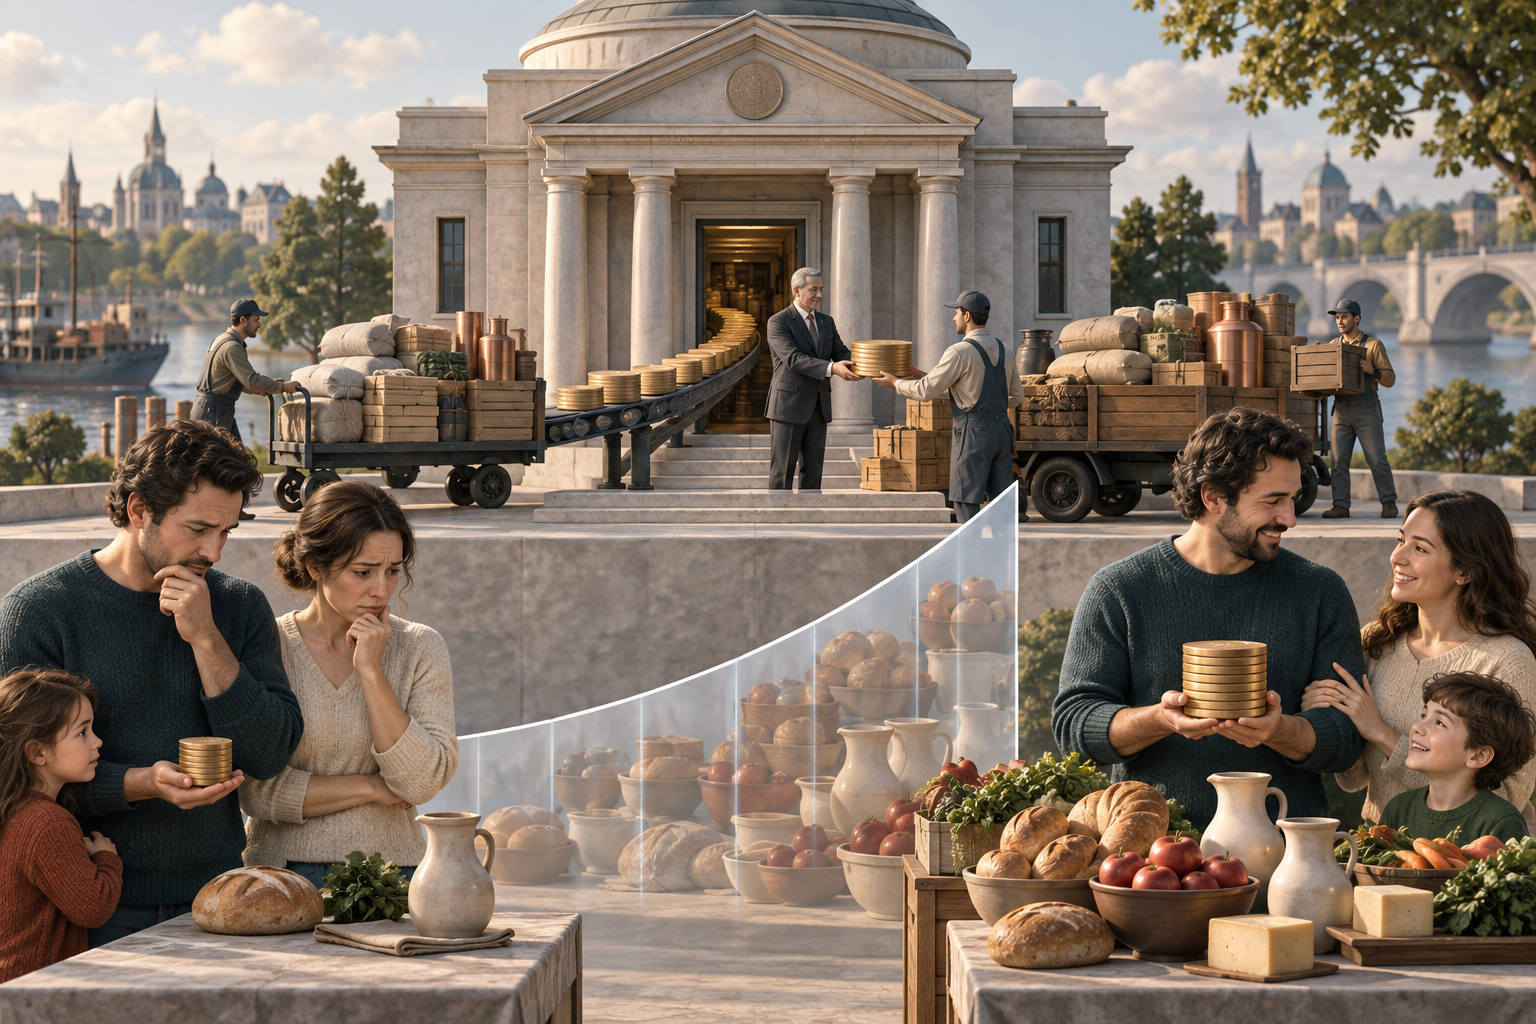
Podatek inflacyjny to spadek realnej siły nabywczej zasobów pieniądza, które ludzie już posiadają, gdy rośnie poziom cen. „Podatek” jest metaforą tej ukrytej straty: gospodarstwo domowe nie dostaje zawiadomienia o należności, a strata nie przekłada się jeden do jednego na gotówkowe wpływy państwa. W standardowym rozkładzie popytu na pieniądz seniorat może obejmować zarówno wzrost pożądanych realnych zasobów pieniądza, jak i składnik podatku inflacyjnego. Niektóre źródła stosują te terminy swobodniej, dlatego sprawdź ich definicje. {source:imfFiscalMonitorSeigniorage} {source:imfSeigniorageInflationTax}
Jeśli aktywność gospodarcza rośnie, a ludzie dobrowolnie utrzymują większe realne zasoby pieniądza na potrzeby transakcji, baza monetarna może się powiększać bez równoważnej utraty siły nabywczej. Ten przyrost realnych zasobów bywa nazywany „czystym senioratem”. Składnik podatku inflacyjnego oznacza natomiast erozję wartości już posiadanych zasobów. Pojęcia są powiązane, ale nie oznaczają, że każda podwyżka cen jest podatkiem pobieranym przez skarb państwa. {source:imfFiscalMonitorSeigniorage}
Co pokazuje prosty przykład?
Załóżmy, że indeks cen zaczyna od 1,00, a baza monetarna wynosi 1 000 jednostek nominalnych. Jej wartość realna to 1 000 jednostek. Jeśli indeks cen wzrośnie o 10%, do 1,10, a nominalna baza pozostanie na poziomie 1 000, realne saldo spadnie do około 909,09. Istniejące zasoby stracą około 90,91 jednostki siły nabywczej. To przykład erozji wywołanej inflacją, a nie rachunek podatkowy.
W celowo uproszczonym przykładzie obejmującym jeden okres załóżmy, że emitent tworzy dodatkowe 100 jednostek nominalnych, więc baza przy nowym indeksie cen 1,10 wzrasta do 1 100. Dodatkowy pieniądz jest wart około 90,91 w bieżącej sile nabywczej (100 / 1,10). Przy tych założeniach odpowiada to obliczonej wcześniej erozji. Nie jest to uniwersalna tożsamość dla obserwowanych danych: wynik zależy od momentu emisji, popytu na pieniądz, indeksu cen, odsetek i kosztów. Obliczenie jest hipotetyczne, a nie szacunkiem dla konkretnego kraju. {source:imfFiscalAccountsSeigniorage} {source:imfFiscalMonitorSeigniorage}
Emitent uzyskuje realne zasoby dzięki transakcjom przeprowadzanym przy użyciu nowych zobowiązań. Nominał 100 jednostek nie jest przy wyższym poziomie cen równy 100 jednostkom realnego dochodu, a sam wzrost ilości pieniądza nie dowodzi, że budżet państwa otrzymał środki pieniężne, którymi może swobodnie dysponować. {source:imfGfsm2014}
Jak wzrost i popyt na pieniądz zmieniają obraz?
Ilość pieniądza, którą ludzie chcą posiadać, zależy od realnych dochodów, technologii płatniczych, dostępu do bankowości, stóp procentowych i zaufania do waluty. Gdy popyt na realne zasoby pieniądza rośnie, większa baza monetarna może zostać wchłonięta bez takiej samej presji inflacyjnej. Jeśli w miarę wzrostu inflacji posiadacze starają się ograniczać salda w lokalnej walucie, baza stanowiąca podstawę podatku inflacyjnego może się kurczyć. Dlatego seniorat nie jest stałym odsetkiem PKB ani stabilnym źródłem dochodów, które można mechanicznie ekstrapolować z roku na rok. {source:imfFiscalMonitorSeigniorage} {source:imfSeigniorageInflationTax}
Znaczenie ma też to, czy statystyka obejmuje gotówkę, rezerwy bankowe, czy szerszy zasób pieniądza. Odsetki od rezerw lub depozytów zmieniają koszt zobowiązań pieniężnych; w szerszej mierze dochodu netto mogą zmniejszać seniorat. Dlatego miara ilościowa i miara oparta na dochodzie banku centralnego mogą dać różne wyniki dla tego samego okresu. {source:ecbSeigniorageBroadDefinition}
Czy seniorat jest tym samym co zysk banku centralnego lub dochody państwa?
Nie. Zysk banku centralnego może obejmować dochód z aktywów, koszty odsetkowe, zmiany wyceny, rezerwy i koszty operacyjne. W zależności od definicji seniorat może stanowić tylko część wyniku. Przekazanie dochodów banku centralnego do skarbu państwa zależy od prawa i zasad rachunkowości danego kraju; może być ograniczone, odroczone albo nie nastąpić. Miara EBC dotycząca banknotów odzwierciedla konkretne rozwiązanie instytucjonalne, a nie wzór dla wszystkich banków centralnych. {source:ecbSeigniorageExplainer} {source:ecbSeigniorageBroadDefinition}
Statystyki publiczne mogą też klasyfikować emisję waluty inaczej niż zwykłe wpływy podatkowe. W ramach opisanym w Podręczniku statystyki finansów publicznych MFW zyski z senioratu wynikające z emisji waluty są traktowane jako pośrednio zawarte w transakcjach dotyczących waluty i depozytów, a nie wykazywane jako dochody. Zanim dodasz szacunek senioratu do opublikowanych dochodów fiskalnych, sprawdź więc definicje. {source:imfGfsm2014}
Czy kreacja pieniądza automatycznie powoduje inflację?
Nie. Sam wzrost bazy monetarnej nie zapowiada mechanicznie takiego samego wzrostu inflacji konsumenckiej. Zależność wynika z popytu na pieniądz, kredytów i depozytów bankowych, odsetek od rezerw, produkcji i warunków podaży, oczekiwań oraz ram polityki. Bank centralny może tworzyć rezerwy w ramach bieżących operacji, a mimo to środki te nie muszą od razu stać się wydatkami gospodarstw domowych. Trwałe finansowanie wydatków emisją pieniądza w skali przekraczającej popyt na pieniądz może zwiększać presję inflacyjną, ale seniorat sam w sobie nie jest prognozą inflacji. O ograniczeniach fiskalnych dla polityki pieniężnej przeczytasz w przewodniku o dominacji fiskalnej. {source:imfFiscalMonitorSeigniorage} {source:ecbSeigniorageBroadDefinition}
Jak odczytywać szacunek senioratu?
Przed porównaniem liczb określ miarę: realną zmianę konkretnego zasobu pieniądza, zysk z emisji waluty czy dochód netto z aktywów finansowanych zobowiązaniami pieniężnymi. Następnie sprawdź indeks cen i datę przeliczenia, uwzględnienie rezerw, sposób rozliczania odsetek od pieniądza oraz to, czy odliczono koszty emisji lub zmiany wyceny. Ustal też, czy źródło podaje dochód banku centralnego, przekaz do skarbu państwa czy szerszą miarę zasobów. Sama etykieta statystyki nie czyni tych wielkości zamiennymi. {source:imfFiscalAccountsSeigniorage} {source:imfGfsm2014} {source:ecbSeigniorageBroadDefinition}
Wartość senioratu nie zastępuje zwykłego salda budżetu ani zasobu długu publicznego. Różnicę opisuje przewodnik o deficycie budżetowym i długu publicznym, a sposób podsumowania zmian cen — przewodnik o inflacji ogółem i inflacji bazowej. Pojedyncza miara senioratu ani jedna stopa inflacji nie pokazuje całej sytuacji fiskalnej i pieniężnej.
Częste pytania
Q1Czy seniorat jest zawsze tym samym co podatek inflacyjny?
Nie. Podatek inflacyjny oznacza zwykle erozję realnej wartości zasobów pieniądza przez inflację. Seniorat może również obejmować realną wartość wzrostu pieniądza odpowiadającego większemu popytowi na realne zasoby, a źródła różnie definiują oba terminy.
Q2Czy seniorat zawsze staje się dochodem państwa?
Nie. Bank centralny może uzyskiwać dochód z emisji pieniądza, ale przekazy dla państwa zależą od prawa, rachunkowości i zasad dotyczących bilansu. Statystyki fiskalne mogą klasyfikować emisję pieniądza jako transakcję finansową, a nie dochód podatkowy.
Q3Czy tworzenie pieniądza zawsze powoduje inflację cen konsumpcyjnych?
Nie. Wpływ zależy od popytu na pieniądz, bilansów banków i banku centralnego, odsetek od zobowiązań, produkcji, oczekiwań i rozwiązań polityki pieniężnej. Sama miara tworzenia pieniądza nie jest prognozą inflacji.
Źródła i dalsza lektura
Zgłoś problem
Przygotujemy e-mail z linkiem do tego artykułu. Mark otrzyma zgłoszenie dopiero po jego wysłaniu
Szybki test
Przeczytano? Sprawdź się w 3 pytaniach
Pytanie 01
Indeks cen rośnie, a nominalne saldo gotówkowe gospodarstwa domowego pozostaje bez zmian. Co w tym przykładzie oznacza określenie „podatek inflacyjny”?
Wybierz odpowiedź, aby zobaczyć wyjaśnienie