

M1, M2 i baza monetarna: co obejmuje każdy miernik?
Poznaj różnice między M1, M2 i bazą monetarną w USA, zmiany metodologii H.6 oraz powody, dla których rezerwy nie mnożą automatycznie depozytów.
W tym przewodnikuTrzy miary i trzy różne granice
Krótkie podsumowanie
M1, M2 i baza monetarna to trzy odrębne miary publikowane w statystyce H.6 Rezerwy Federalnej Stanów Zjednoczonych. M1 obejmuje środki najłatwiej dostępne do płatności, M2 dodaje wybrane depozyty i fundusze rynku pieniężnego, a baza monetarna uwzględnia także rezerwy banków w Rezerwie Federalnej.
Trzy miary i trzy różne granice
Rezerwa Federalna publikuje M1, M2 i bazę monetarną w miesięcznym raporcie statystycznym H.6. Nie są to trzy sposoby policzenia tej samej grupy aktywów: każda miara odpowiada na inne pytanie i obejmuje inny zestaw instrumentów oraz posiadaczy. [Aktualny raport H.6]({source:fedH6CurrentMoneyStockMeasures}) opisuje skład i konstrukcję tych szeregów.
M1 i M2 dotyczą pieniądza oraz płynnych aktywów w sektorze prywatnym. M2 obejmuje M1 i dodaje wybrane krótkoterminowe formy oszczędności. Baza monetarna uwzględnia natomiast rezerwy utrzymywane przez banki w Rezerwie Federalnej. Nie jest więc po prostu „większą wersją M1”.
Amerykańskie agregaty nie mierzą całego majątku, wszystkich cyfrowych metod płatności ani wszystkich zobowiązań banku centralnego. Przed porównaniem liczb sprawdź okres, korektę sezonową, zakres posiadaczy oraz definicje poszczególnych składników.
Co wchodzi do bazy monetarnej
W H.6 baza monetarna to suma waluty w obiegu oraz sald rezerw instytucji depozytowych na rachunkach w Rezerwie Federalnej. Rezerwy są aktywem banku i zobowiązaniem Rezerwy Federalnej. Nie należą do gospodarstw domowych i nie są depozytem ludności w M1.
Składnik walutowy bazy może obejmować banknoty przechowywane w skarbcach banków. Waluta zaliczana do M1 wyklucza natomiast gotówkę w skarbcach instytucji depozytowych: obejmuje banknoty i monety poza Departamentem Skarbu USA, Rezerwą Federalną i skarbcami tych instytucji. Przypisy H.6 wyznaczają te granice osobno, mimo podobnych nazw.
Załóżmy, że składnik walutowy bazy wynosi 300 mld USD, w tym 20 mld USD gotówki w skarbcach banków, a rezerwy bankowe w Rezerwie Federalnej to 500 mld USD. Baza monetarna w tym przykładzie wynosi 300 + 500 = 800 mld USD. To wyłącznie przykład rachunkowy.
[FAQ Rezerwy Federalnej o oprocentowaniu sald rezerwowych]({source:fedIorbFaq}) wyjaśnia, że banki utrzymują rezerwy między innymi w celu zarządzania płynnością i rozliczeniami. Saldo rezerw w banku centralnym i depozyt klienta w banku komercyjnym to pozycje w różnych bilansach.
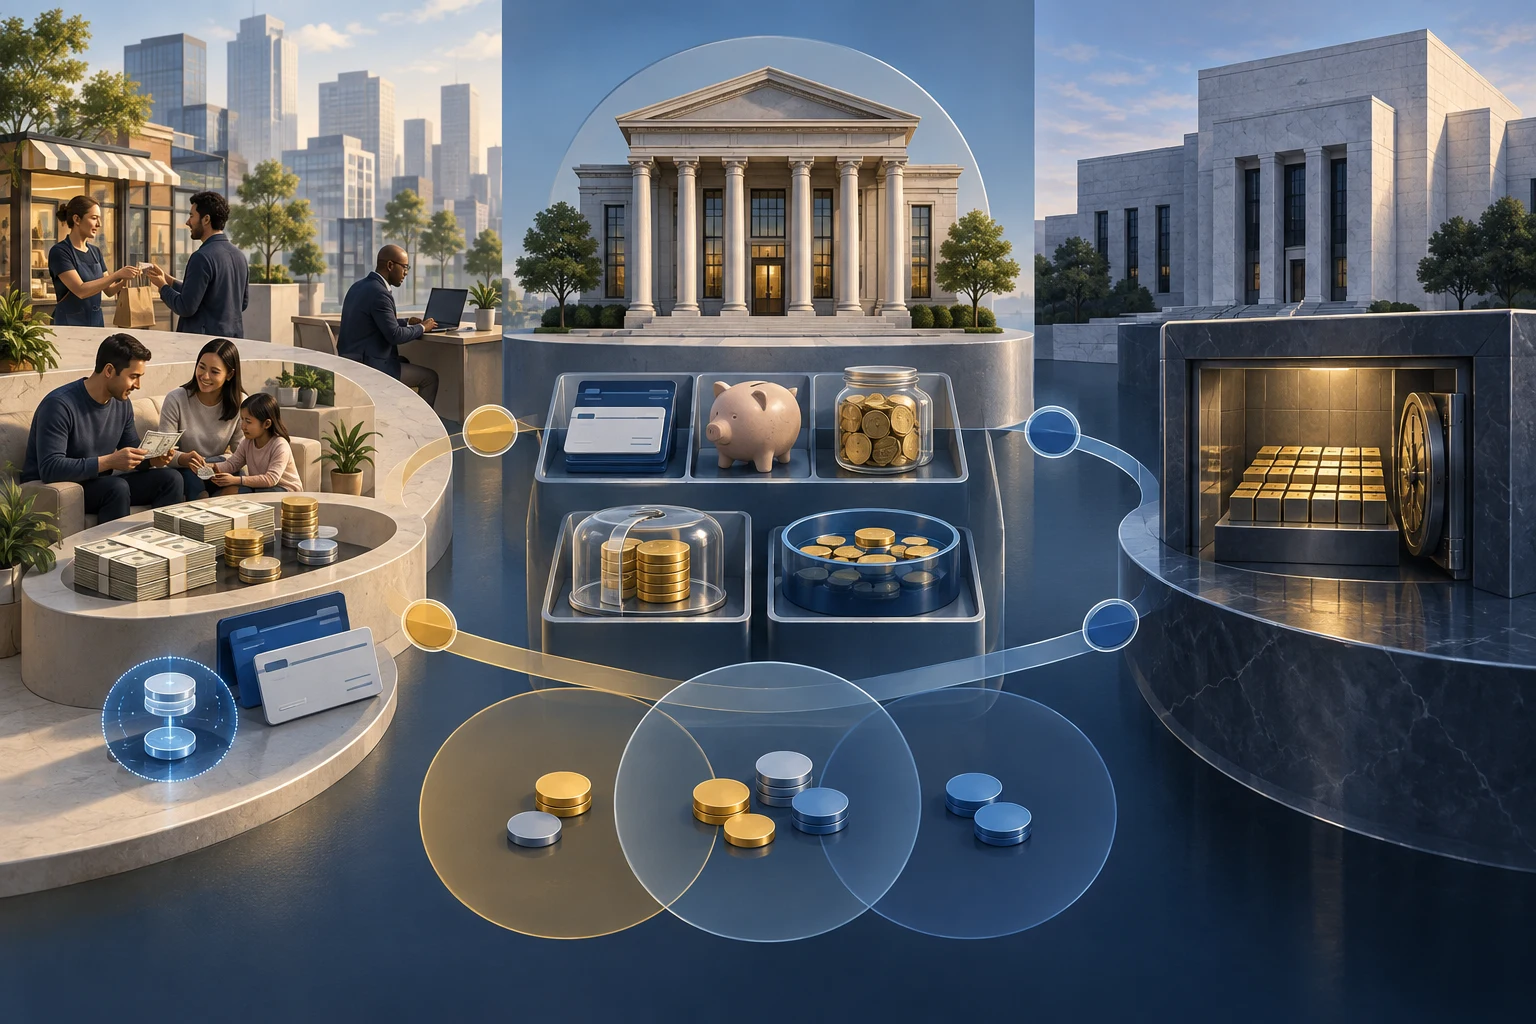
Jak H.6 wylicza M1 i M2
M1 obejmuje gotówkę posiadaną przez ludność, określone depozyty płatne na żądanie oraz kategorię „other liquid deposits”, czyli pozostałe płynne depozyty. Należą do niej między innymi depozyty oszczędnościowe, w tym rachunki depozytowe rynku pieniężnego, oraz niektóre inne rachunki transakcyjne.
M2 powstaje przez dodanie do M1 małych depozytów terminowych o wartości poniżej 100 000 USD oraz sald detalicznych funduszy rynku pieniężnego, a następnie odjęcie sald IRA i Keogh w instytucjach depozytowych oraz funduszach rynku pieniężnego. Od zmiany z 28 lipca 2026 r. salda IRA/Keogh odejmuje się od całego M2, a nie osobno od jego składników.
Bankowy rachunek depozytowy rynku pieniężnego to nie to samo co udział w detalicznym funduszu inwestycyjnym rynku pieniężnego. Pierwszy rodzaj rachunku zalicza się do płynnych depozytów w M1; drugi jest dodatkowym składnikiem M2 poza M1. Podobna nazwa nie oznacza tego samego emitenta, ujęcia statystycznego ani sposobu dostępu do środków.
Hipotetyczne wyliczenie bazy, M1 i M2
Przyjmijmy wymyślone kwoty dla tego samego okresu i zgodne definicje. Składnik walutowy bazy wynosi 300 mld USD, w tym 20 mld USD w skarbcach banków; rezerwy to 500 mld USD. Baza wynosi więc 300 + 500 = 800 mld USD.
W M1 uwzględnia się tylko 280 mld USD gotówki poza skarbcami banków. Po dodaniu 1 520 mld USD kwalifikowanych depozytów transakcyjnych i pozostałych płynnych depozytów M1 wynosi 280 + 1 520 = 1 800 mld USD. Gotówka bankowa o wartości 20 mld USD pozostaje w przykładzie bazy, ale nie w gotówce ludności liczonej w M1.
Jeśli małe depozyty terminowe wynoszą 250 mld USD, detaliczne fundusze rynku pieniężnego 400 mld USD, a łączne odjęcie sald IRA/Keogh 50 mld USD, to M2 = 1 800 + 250 + 400 − 50 = 2 400 mld USD. Ostatnią kwotę odejmuje się od całego M2. Wszystkie wartości są wymyślone i nie przedstawiają danych H.6 ani żadnego kraju.
Dlaczego M1 wzrósł w maju 2020 r. bez nowego pieniądza
W kwietniu 2020 r. Rezerwa Federalna zniosła limit sześciu przelewów miesięcznie z rachunków oszczędnościowych. Po tej zmianie depozyty oszczędnościowe miały podobną charakterystykę płynności jak rachunki transakcyjne. H.6 połączył je z „other checkable deposits” w pozycji „other liquid deposits” M1 i skorygował dane wstecz od maja 2020 r.
Ta zmiana klasyfikacji podniosła M1 o około 11,2 bln USD od obserwacji za maj 2020 r., ale M2 pozostał bez zmian. Depozyty oszczędnościowe już wcześniej wchodziły do M2; zmieniła się granica węższego miernika M1. Skok szeregu nie oznacza, że w tym miesiącu nagle utworzono 11,2 bln USD nowego pieniądza.
[Techniczne odpowiedzi na pytania o H.6]({source:fedH6TechnicalQAs}) opisują powód zmiany i przerwę w szeregu. Przy odczycie wykresu zwróć uwagę na maj 2020 r.: porównanie danych sprzed i po tej dacie musi uwzględniać zmianę definicji, a nie przypisywać cały skok nowym transakcjom.
Co zmieniło się w M2 w lipcu 2026 r.
Od publikacji z 28 lipca 2026 r. Rezerwa Federalna zmieniła sposób odejmowania sald IRA i Keogh. Wcześniej szacowane salda tych rachunków osobno pomniejszały małe depozyty terminowe i detaliczne fundusze rynku pieniężnego. Ponieważ obecnie część środków emerytalnych znajduje się też na innych rodzajach depozytów, dawny podział według składników stał się mniej dokładny.
W nowej metodzie małe depozyty terminowe i detaliczne fundusze rynku pieniężnego są wykazywane bez osobnego pomniejszenia; łączną kwotę IRA/Keogh odejmuje się raz od sumy tworzącej M2. Wartości serii małych depozytów terminowych i detalicznych funduszy rynku pieniężnego są wyższe, ponieważ sald IRA/Keogh nie odejmuje się już osobno od tych składników. Nieskorygowana sezonowo wartość całego M2 pozostała taka sama, a M2 skorygowane sezonowo uległo niewielkiej rewizji.
Nową metodę zastosowano wstecz od początku odpowiednich szeregów, a tabele H.6 przebudowano, by lepiej pokazać sposób wyliczenia. [Techniczne odpowiedzi H.6 o IRA i Keogh]({source:fedH6TechnicalQAs}) wyjaśniają przyczynę i skutek statystyczny. Zmiana wartości składnika z powodu metodologii nie oznacza, że oszczędności zmieniły się w dniu publikacji.
Dlaczego rezerwy nie mnożą automatycznie depozytów
Rezerwy to salda banków na rachunkach w Rezerwie Federalnej. Banki wykorzystują je w rozliczeniach międzybankowych i do zarządzania płynnością; nie przekazują ich bezpośrednio gospodarstwom domowym jako pożyczek. Gdy bank udziela kredytu, zapisuje należność z tytułu kredytu jako aktywo i księguje depozyt na rachunku klienta. To inny zapis niż transfer rezerw między bankami.
Dlatego wzrost bazy monetarnej nie oznacza automatycznego wzrostu M1 lub M2 w stałej proporcji. Kredyt zależy od popytu wiarygodnych kredytobiorców, kapitału, ryzyka, finansowania, perspektyw gospodarczych i polityki pieniężnej. Rezerwy wspierają płatności i bilanse banków, ale nie są pulą, którą mechaniczny mnożnik musi zamienić w kredyty.
[Notatka badawcza Rezerwy Federalnej o wzroście depozytów podczas pandemii]({source:fedBankDepositGrowthPandemic2022}) pokazuje, że w badanym epizodzie rezerwy i depozyty nie zmieniały się jeden do jednego. Gdy Fed kupuje aktywo od podmiotu niebankowego, zapłata może zwiększyć depozyt sprzedawcy i rezerwy jego banku. Gdy kupuje od banku, bank zamienia papier wartościowy na rezerwy; sama transakcja nie tworzy bezpośrednio depozytu klienta. W badanym okresie znaczenie miały też wykorzystanie linii kredytowych i działania fiskalne. To analiza konkretnego okresu, nie uniwersalna prognoza. Stopa federal funds a prime rate wyjaśnia szerszy kanał stóp procentowych.
Co można, a czego nie można wywnioskować z agregatów
M1 koncentruje się na środkach od razu dostępnych do płatności. Składniki M2 spoza M1 przypominają bardziej oszczędności, które trzeba przenieść lub umorzyć przed użyciem. Baza monetarna pokazuje gotówkę i rezerwy w banku centralnym. Żaden z tych mierników sam nie przedstawia majątku netto gospodarstw, tempa wydatków ani wartości wszystkich aktywów finansowych.
Wzrost agregatu nie jest też automatyczną prognozą inflacji. Ceny zależą od popytu, zdolności produkcyjnych, oczekiwań, polityki i innych wstrząsów. Różnice między miarami cen wyjaśnia tekst o CPI, PCE i deflatorze PKB. Statystyki pieniężne są jednym z narzędzi analizy, a nie zamiennikiem mierników cen czy aktywności gospodarczej.
[Notatka pracowników Rezerwy Federalnej o nowych formach pieniądza i agregatach monetarnych]({source:fedNewFormsMoneyAggregates2026}) z 4 września 2026 r. odróżnia obecne ujęcie od możliwej przyszłej klasyfikacji. Depozyt tokenizowany jest już liczony zgodnie z rodzajem depozytu bazowego: w M1, jeśli spełnia definicję M1, albo w części M2 poza M1, jeśli kwalifikuje się do M2. Tokenizowane detaliczne fundusze rynku pieniężnego są już ujęte w kategorii detalicznych funduszy rynku pieniężnego w M2. W przypadku płatniczych stablecoinów notatka rozważa wyłącznie możliwą przyszłą klasyfikację zależną od zastosowania: codzienne płatności mogą przemawiać za M1, a funkcja krótkoterminowego przechowania wartości za częścią M2 poza M1. Taka ocena wymaga wiarygodnych danych o obiegu, spójnego raportowania, zapobiegania podwójnemu liczeniu aktywów rezerwowych i ustalenia zakresu geograficznego. Autorzy zaznaczają, że to niezależne badanie, a nie polityka Rezerwy Federalnej. Stablecoiny nie są obecnie osobną pozycją M1 ani M2 w H.6.
Aktywo może służyć do płatności lub oszczędzania, nie mając osobnej kategorii statystycznej. Klasyfikacja w agregacie nie potwierdza majątku, stabilności powiązania z walutą, prawa do wykupu ani bezpieczeństwa. O tych odrębnych zagadnieniach przeczytasz w przewodniku o ryzyku powiązania ceny, wykupu i rezerw stablecoinów. Nie traktuj samego M1 lub M2 jako dowodu inflacji czy kondycji gospodarki.
Częste pytania
Q1Czy banki pożyczają gospodarstwom domowym swoje rezerwy?
Nie. Rezerwy pozostają na rachunkach banków w Rezerwie Federalnej i służą płynności oraz rozliczeniom międzybankowym. Kredyty dla klientów i ich depozyty to odrębne pozycje bilansu banku.
Q2Czy wzrost bazy monetarnej oznacza wzrost inflacji?
Nie sam w sobie. Baza nie mierzy wydatków ani cen, a rezerwy nie zwiększają automatycznie depozytów według stałej proporcji. Inflacja zależy od popytu, podaży, polityki i innych warunków.
Q3Czy stablecoiny są już osobną kategorią w M1 lub M2?
Nie w obecnie publikowanych składnikach H.6. Notatka badawcza pracowników Rezerwy Federalnej z 2026 r. omawia możliwą klasyfikację aktywów cyfrowych, ale nie jest decyzją polityczną.
Źródła i dalsza lektura
Zgłoś problem
Przygotujemy e-mail z linkiem do tego artykułu. Mark otrzyma zgłoszenie dopiero po jego wysłaniu
Szybki test
Przeczytano? Sprawdź się w 3 pytaniach
Pytanie 01
Co według obecnej definicji H.6 wchodzi do M1?
Wybierz odpowiedź, aby zobaczyć wyjaśnienie