

Estymator spreadu bid-ask Rolla: wzór, przykład i ograniczenia
Dowiedz się, jak estymator Rolla wyznacza efektywny spread bid-ask z ujemnej autokowariancji stóp zwrotu, poznaj hipotetyczne obliczenie i ograniczenia założeń
W tym przewodnikuCo mierzy estymator Rolla
Krótkie podsumowanie
Estymator Rolla wyznacza efektywny spread bid-ask implikowany przez model na podstawie ujemnej kowariancji kolejnych stóp zwrotu z cen transakcyjnych. Wymaga cen transakcyjnych, a nie historycznych notowań, ale wynik zależy od założeń dotyczących ceny efektywnej, kierunku transakcji, próbkowania i stabilności spreadu.
Co mierzy estymator Rolla
Spread kwotowany to cena ask minus cena bid w danym momencie. Efektywny spread podsumowuje natomiast koszt ponoszony przez faktycznie zrealizowane transakcje względem ceny środkowej z tego samego czasu. Estymator Rolla jest niskoczęstotliwościowym przybliżeniem efektywnego spreadu: wykorzystuje kowariancję szeregową zaobserwowanych zmian cen transakcyjnych, aby wyznaczyć lukę cenową, która mogła powodować krótkoterminowe odwrócenia.
Zaletą metody są niewielkie wymagania dotyczące danych. Jeśli dostępne są wiarygodne ceny transakcyjne, ale brakuje historycznych kwotowań bid i ask albo oznaczeń kierunku transakcji, estymator nadal można obliczyć. Może więc być przydatny do porównań historycznych i na rynkach z niekompletnym archiwum notowań. Nie odtwarza jednak arkusza zleceń, nie określa strony każdej transakcji ani nie informuje tradera o spreadzie dostępnym obecnie. W oryginalnej pracy Roll wyprowadza tę miarę dla rynku efektywnego i wskazuje, że szacowaną wielkością jest spread efektywny, niekoniecznie wyświetlany spread kwotowany (Roll, 1984).
Estymacja nie jest również pełną miarą kosztów transakcyjnych. Nie obejmuje prowizji, wpływu rynkowego konkretnego zlecenia, kosztu oczekiwania, niezrealizowanej ilości ani zmiany ceny po obserwacji. Traktuj ją jako jedno podsumowanie historycznego zachowania cen transakcyjnych oparte na modelu, a nie jako wykonywalne kwotowanie czy pełny model kosztów backtestu.
Bid-ask bounce powoduje ujemną kowariancję
Niech \(x_t\) oznacza logarytm ceny transakcyjnej, \(m_t\) — nieobserwowany logarytm wartości, wokół której są ustalane ceny bid i ask, a \(s\) — pełny efektywny spread w jednostkach logarytmu ceny. W prostym, symetrycznym modelu
\[ x_t=m_t+\frac{s}{2}q_t, \]
gdzie \(q_t=+1\) oznacza transakcję zainicjowaną przez kupującego po cenie ask, a \(q_t=-1\) — transakcję zainicjowaną przez sprzedającego po cenie bid. Obserwowana stopa zwrotu wynosi zatem
\[ r_t=\Delta x_t=\Delta m_t+\frac{s}{2}(q_t-q_{t-1}). \]
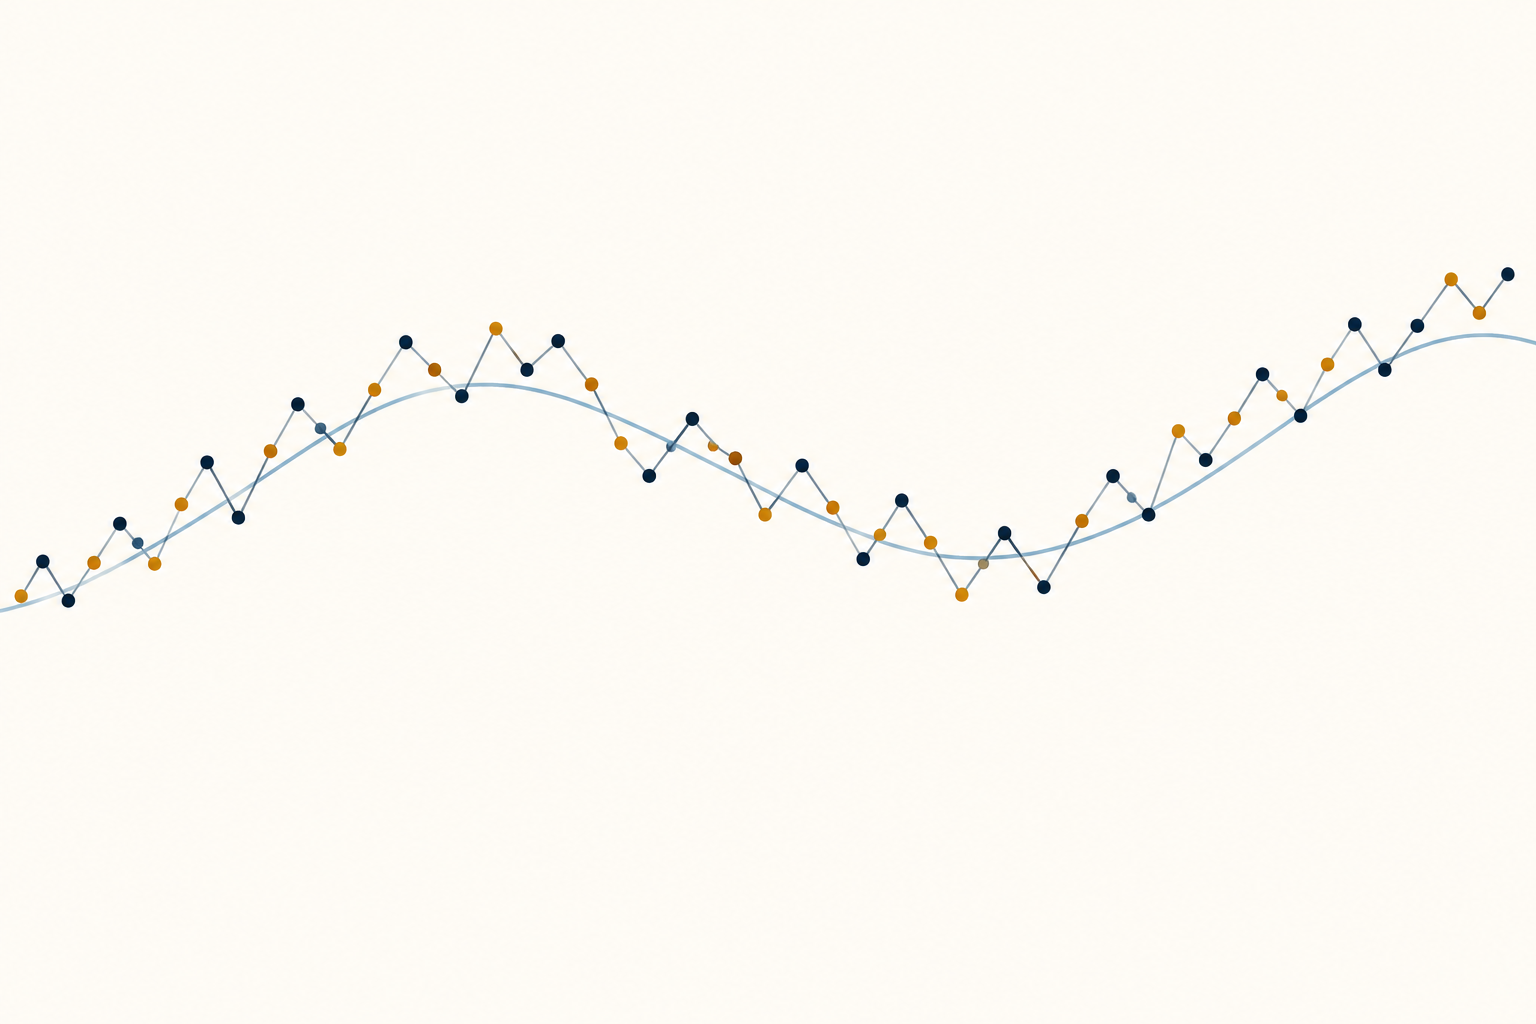
Załóżmy, że znaki transakcji są niezależne, a prawdopodobieństwa \(+1\) i \(-1\) są równe, innowacje wartości efektywnej nie mają kowariancji szeregowej, a spread pozostaje stały w całej próbie. Gdy transakcja przechodzi z jednej strony rynku na drugą, cena transakcyjna przesuwa się przez spread, nawet jeśli wartość bazowa niemal się nie zmienia. Kupno po cenie ask, po którym następuje sprzedaż po cenie bid, powoduje ujemną stopę zwrotu, a następnie dodatnie odwrócenie — lub odwrotną kolejność. Jeśli dwie kolejne transakcje odbywają się po tej samej stronie, składnik spreadu między tymi obserwacjami może wynosić zero.
Przy tych założeniach składnik spreadu sprawia, że kolejne stopy zwrotu poruszają się przeciętnie w przeciwnych kierunkach:
\[ \operatorname{Cov}(r_t,r_{t-1})=-\frac{s^2}{4}. \]
Rozwiązanie względem \(s\) daje wzór Rolla. Ten wzorzec kowariancji wynika z modelu, jeśli jego założenia są spełnione; nie dowodzi, że każde zaobserwowane odwrócenie ceny jest spowodowane spreadem bid-ask.
<!-- Illustration placement: after section 3; text-free conceptual comparison of a smooth underlying value path with transaction prices alternating above and below it. No labels, axes, or values. -->
Użyj kowariancji pierwszego rzędu, a nie autokorelacji
Oznaczmy kowariancję pierwszego rzędu jako \(C_1=\operatorname{Cov}(r_t,r_{t-1})\). Dla próby obejmującej \(T\) stóp zwrotu jedną z powszechnych konwencji obliczeń jest
\[ \widehat C_1=\frac{1}{T-1}\sum_{t=2}^{T}(r_t-\bar r)(r_{t-1}-\bar r), \]
gdzie \(\bar r\) to średnia z próby. Jeśli \(\widehat C_1<0\), estymator podstawieniowy wynosi
\[ \widehat s_{\text{Roll}}=2\sqrt{-\widehat C_1}. \]
Wynik ma te same jednostki co stopy zwrotu użyte do obliczenia kowariancji. Jeśli \(r_t\) jest logarytmiczną stopą zwrotu, \(\widehat s\) to spread proporcjonalny lub spread w jednostkach logarytmu ceny. Jeśli wejściem jest zmiana ceny w dolarach, a nie stopa zwrotu, estymacja jest wyrażona w jednostkach ceny. Przed porównaniem estymacji między aktywami lub okresami podaj transformację, interwał próbkowania i konwencję obliczania kowariancji.
Roll podkreśla kowariancję, a nie korelację. Korelacja dzieli przez bezwarunkową wariancję stopy zwrotu, która obejmuje wahania wynikające z nowych informacji o wartości efektywnej. Ta wariancja zależna od wiadomości może się zmieniać, nawet gdy mechanizm spreadu pozostaje bez zmian. Nienormalizowana kowariancja ma w modelu bezpośredni związek z kwadratem spreadu; zastąpienie jej autokorelacją zmienia estymator i jego interpretację. Jeśli badanie wykorzystuje logarytmy cen, przeskalowane stopy zwrotu lub inny mianownik, powinno wyraźnie podać tę konwencję.
Hipotetyczne obliczenie zamienia −1.44 bp² na estymację 2.4 bp
Załóżmy, że hipotetyczna próba logarytmicznych stóp zwrotu z cen transakcyjnych jest wyrażona w punktach bazowych, a jej wycentrowana kowariancja próbna pierwszego rzędu wynosi \(-1.44\,\text{bp}^2\). Estymacja wynosi
\[ \widehat s_{\text{Roll}}=2\sqrt{-(-1.44)}=2\sqrt{1.44}=2(1.20)=2.40\,\text{bp}. \]
W ramach modelu jest to estymacja pełnego spreadu proporcjonalnego wynoszącego \(2.40\) punktu bazowego, czyli \(0.024\%\). Przy hipotetycznej cenie środkowej \(\$100\) przybliżone przeliczenie na dolary dla małego spreadu wynosi
\[ \$100\times 0.00024=\$0.024 \]
na akcję dla pełnego spreadu. Połowa tej wartości, około \(\$0.012\) na akcję, to odległość od ceny środkowej do jednej strony. Gdyby notowania się nie zmieniły, a trader kupił 1 000 akcji po cenie ask, a następnie sprzedał je po cenie bid, różnica cen wynikająca z pełnego spreadu wyniosłaby około \(\$24\), przed prowizjami, innymi opłatami, zmianą ceny i wpływem rynkowym. To przykładowe przeliczenia, a nie zaobserwowane notowania ani gwarantowany koszt wykonania.
Obliczenie nie pokazuje, czy \(\$100\) było ceną środkową, po której można było zawrzeć transakcję, jaka ilość była dostępna ani po jakiej cenie zrealizowano by zlecenie. Estymacja Rolla może sprowadzić historyczną próbę do jednej statystyki i ukryć różnice zależne od pory dnia, wielkości zlecenia lub stanu rynku. Nie porównuj jej z aktualnie wyświetlanym spreadem, jeśli aktywo, interwał i definicja spreadu nie są zgodne.
Zmiany spreadu i okien próbkowania zmieniają szacowaną wielkość
Założenie, że \(s\) jest stałe, upraszcza model. Roll analizuje również spread zmieniający się w czasie i wyprowadza w modelu zależność od średniej kwadratów spreadu. W takim przypadku zastosowanie wzoru z pierwiastkiem odpowiada na ogół spreadowi będącemu pierwiastkiem ze średniej kwadratów (RMS), a niekoniecznie średniej arytmetycznej spreadu. Kilka obserwacji z szerokim spreadem może więc nieproporcjonalnie silnie wpływać na estymację, ponieważ spread występuje w kwadracie.
Oryginalna praca zawiera też wynik, który może brzmieć szerzej, niż jest w rzeczywistości: przy założeniach modelu oczekiwana kowariancja wywołana spreadem nie zależy od długości nienakładającego się przedziału obserwacji. Nie oznacza to, że empiryczne estymacje dzienne, tygodniowe i śróddzienne będą takie same. Rzeczywiste znaki transakcji mogą utrzymywać się między obserwacjami, w niektórych przedziałach nie ma transakcji, a warunki spreadu się zmieniają. Zmiana interwału wpływa też na to, która transakcja staje się ceną próbkowaną i ile szumu informacyjnego trafia do każdej stopy zwrotu.
Wybierz regułę próbkowania przed obejrzeniem wyniku. Na przykład porównuj konsekwentnie próbkowane ceny transakcyjne, zamiast mieszać oficjalne transakcje zamknięcia, oznaczenia ceny środkowej i nieaktualne ostatnie ceny. Określ, czy stopy zwrotu obejmują czas kalendarzowy czy sesje giełdowe, jak traktowane są święta i okresy bez transakcji oraz czy uwzględniono korekty dotyczące zdarzeń korporacyjnych lub rolowania kontraktów. Inny interwał próby oznacza inny projekt empiryczny, nawet gdy stosowany jest ten sam wzór.
Dodatnia kowariancja sprawia, że podstawowa estymacja jest nieokreślona
Pierwiastek kwadratowy jest liczbą rzeczywistą tylko wtedy, gdy kowariancja próbna jest ujemna. Jeśli \(\widehat C_1=0\), estymator podstawieniowy daje zero; jeśli \(\widehat C_1>0\), podstawowy wzór jest nieokreślony. Zerowa lub dodatnia kowariancja próbna nie dowodzi, że prawdziwy spread wynosi zero. Może wynikać z szumu próby, utrzymywania się kierunku transakcji, dyskretności cen, zależności szeregowej stóp zwrotu wartości efektywnej albo spreadu zbyt małego, by odróżnić go od szumu w krótkiej próbie.
Niektóre zastosowania empiryczne zastępują dodatnią kowariancję zerem przed obliczeniem pierwiastka kwadratowego. Inne używają wartości bezwzględnej albo raportują tylko okna z ujemną kowariancją. Takie wybory mogą dać liczbę, ale są dodatkowymi regułami, a nie konsekwencją równania Rolla. Podaj, ile estymacji było nieokreślonych, jak często ustawiano estymację na zero i czy wykluczenia zmieniły próbę. Użycie wartości bezwzględnej bez wyjaśnienia może przekształcić kowariancję sprzeczną z modelem w dodatnią estymację spreadu.
Małe próby powodują kolejny problem. Sama kowariancja jest szacowana z błędem, a następnie przekształcana pierwiastkiem kwadratowym. Harris analizuje własności w małych próbach w ramach modelu Rolla i pokazuje, że szum może powodować dodatnie kowariancje próbne, a nieliniowa transformacja może prowadzić do istotnego obciążenia (Harris, 1990). Wraz z estymacją punktową podaj długość próby i pokaż wrażliwość na rozsądne zmiany okna; nie przedstawiaj dokładności większej, niż uzasadniają dane cenowe.
Utrzymywanie się znaków transakcji lub zmian ceny efektywnej może naruszyć model
Proste wyprowadzenie wymaga więcej niż ujemnej kowariancji. Zakłada, że transakcje zainicjowane przez kupujących i sprzedających są niezależne i jednakowo prawdopodobne; spread jest symetryczny wokół wartości efektywnej; innowacje tej wartości nie mają kowariancji szeregowej; a proces próbkowania odzwierciedla mechanizm cen transakcyjnych. Dzielenie zleceń rynkowych i zarządzanie zapasami mogą powodować utrzymywanie się znaków transakcji. Jeśli zlecenia kupna napływają seriami, stopy zwrotu z transakcji mogą zachować dodatni składnik spreadu, a ujemna kowariancja może być słabsza, niż przewiduje model.
Ścieżka ceny środkowej również może wykazywać zależność szeregową. Momentum, odwrócenie, nieaktualne ceny, niesynchroniczne obserwacje lub zaplanowane korekty cen mogą powodować dodatnią albo ujemną kowariancję stóp zwrotu bez odpowiadającej im zmiany efektywnego spreadu. Dyskretność cen i efekty wielkości ticka także mogą powodować własne odwrócenia. Nie muszą dominować w próbie, by mieć znaczenie: estymator wyprowadza spread z jednego momentu, dlatego każdy inny proces wpływający na ten moment może zakłócić wynik.
Zmiany w czasie wprowadzają też różnicę między średnią z próby a stabilną cechą rynku. Spread może się rozszerzać w czasie publikacji wiadomości, na otwarciu i zamknięciu, przy małej aktywności lub w okresach napięć rynkowych. Estymacja za cały okres może ukryć te epizody, a krótkie okna mogą być zbyt zaszumione, by oszacować kowariancję. Przeanalizuj szereg czasowy i podaj definicję okna. Ujemna kowariancja szeregowa jest zgodna z bid-ask bounce w ramach modelu, ale nie stanowi przyczynowego rozkładu wszystkich krótkoterminowych zmian cen.
Dane kwotowań i inne estymatory niskiej częstotliwości odpowiadają na różne pytania
Jeśli dostępne są wiarygodne dane o kwotowaniach i transakcjach, można bezpośrednio obliczyć efektywny spread, porównując każdą cenę transakcyjną z równoczesną ceną środkową i uwzględniając kierunek transakcji. Wymaga to zsynchronizowanych, oczyszczonych obserwacji oraz jasnej reguły postępowania z kwotowaniami zablokowanymi, skrzyżowanymi, nieaktualnymi lub poza kolejnością. Metoda ta mierzy transakcje zaobserwowane w danym zbiorze danych, podczas gdy Roll wyznacza spread z kowariancji szeregowej cen transakcyjnych. Przewodnik klasyfikacji kierunku transakcji wyjaśnia, dlaczego znaki transakcji również mogą wymagać reguły estymacji.
Inne metody niskiej częstotliwości wykorzystują odmienne informacje i założenia. Hasbrouck opracowuje estymator z próbnikiem Gibbsa na podstawie dziennych cen zamknięcia, zamiast polegać wyłącznie na podstawieniowym przekształceniu Rolla (Hasbrouck, 2009). Corwin i Schultz wykorzystują dzienne ceny maksymalne i minimalne do skonstruowania estymatora spreadu, który nie opiera się na tej samej dynamice kierunku transakcji (Corwin and Schultz, 2012). Te alternatywy nie sprawiają, że kwotowany spread staje się obserwowalny z dowolnego szeregu cen; każda ma własne założenia i zakres walidacji.
Wybór miary zależy od praktycznego pytania. Do historycznych porównań rynków przy ograniczonych danych kwotowań przybliżenie niskiej częstotliwości może być przydatne, jeśli podano odsetek niepowodzeń i założenia. Przed złożeniem zlecenia sprawdź aktualne ceny bid i ask, głębokość rynku oraz wielkość zlecenia. Przewodnik po spreadach i poślizgu na kontraktach futures odróżnia spread kwotowany od zrealizowanych różnic wykonania, a przewodnik po płynności ETF wyjaśnia, dlaczego sam wolumen nie opisuje płynności możliwej do wykorzystania.
Raportuj założenia i nie umieszczaj estymacji w kolumnie sygnałów
Raport umożliwiający odtworzenie wyników powinien określać, czy obserwacje są transakcjami, oficjalnymi cenami zamknięcia czy innym przybliżeniem cen transakcyjnych; czy wejściem są zmiany cen, czy logarytmiczne stopy zwrotu; a także interwał próbkowania, liczbę obserwacji, mianownik kowariancji i sposób traktowania kowariancji zerowej lub dodatniej. Podaj również uniwersum aktywów, zakres dat, korekty dotyczące zdarzeń korporacyjnych i rolowania kontraktów, filtry danych oraz to, czy spread jest raportowany w jednostkach ceny, procentach czy punktach bazowych. Jeśli założenie stabilnego spreadu jest niewiarygodne, pokaż estymacje dla podokresów ustalonych z góry, zamiast wybierać okno z najbardziej ujemną kowariancją.
Estymacja Rolla jest historycznym przybliżeniem kosztów transakcyjnych w ramach modelu. Nie ujawnia dzisiejszego kwotowania, nie gwarantuje ceny wykonania, nie mierzy pełnych kosztów strategii ani nie prognozuje kolejnej stopy zwrotu. Ocena backtestu nadal wymaga modelu kosztów i wykonania uwzględniającego wielkość zlecenia, prowizje, wpływ rynkowy, częściowe wykonanie i moment złożenia zlecenia. Niższy szacowany spread sam w sobie nie dowodzi istnienia przewagi możliwej do wykorzystania w handlu. Szerszy obraz obserwowanej zmienności przy różnych częstotliwościach próbkowania znajdziesz w przewodniku po zmienności zrealizowanej.
Częste pytania
Q1Czy estymator Rolla wymaga historycznych kwotowań bid i ask?
Nie. Podstawowa wersja wykorzystuje ceny transakcyjne i kowariancję kolejnych stóp zwrotu. Dlatego można jej używać bez historii kwotowań, ale estymacja nadal opiera się na modelu i nie odtwarza rzeczywistego kwotowania w każdym momencie.
Q2Czy dodatnia autokowariancja oznacza, że spread wynosi zero?
Nie. Podstawowy wzór jest nieokreślony przy dodatniej kowariancji próbnej. Konwencja obcinająca estymację do zera nie dowodzi, że rzeczywisty spread jest zerowy; podaj zastosowaną regułę i odsetek objętych nią prób.
Q3Czy można użyć estymacji Rolla jako kosztu spreadu w bieżącym backteście?
Nie samodzielnie. To historyczne przybliżenie oparte na konkretnych założeniach. Backtest nadal wymaga założeń dotyczących kosztów i wykonania odpowiednich dla platformy, wielkości zlecenia, czasu, prowizji i sposobu realizacji.
Źródła i dalsza lektura
Zgłoś problem
Przygotujemy e-mail z linkiem do tego artykułu. Mark otrzyma zgłoszenie dopiero po jego wysłaniu
Szybki test
Przeczytano? Sprawdź się w 3 pytaniach
Pytanie 01
Jakiej wartości wejściowej używa podstawowy estymator Rolla do wyznaczenia spreadu?
Wybierz odpowiedź, aby zobaczyć wyjaśnienie