

Czas połowicznego zaniku w procesie Ornsteina–Uhlenbecka: powrót do średniej w tradingu
Dowiedz się, jak model Ornsteina–Uhlenbecka definiuje czas połowicznego zaniku odchylenia, jak obliczyć go z dyskretnego AR(1) i dlaczego nie jest prognozą czasu trwania transakcji.
W tym przewodnikuCzas połowicznego zaniku podsumowuje spadek oczekiwanego odchylenia
Krótkie podsumowanie
Model Ornsteina–Uhlenbecka (OU) opisuje zmienną, której wartość oczekiwana warunkowo powraca w kierunku długookresowej średniej. Czas połowicznego zaniku odchylenia to czas, po którym oczekiwana odległość od tej średniej zmniejsza się o połowę. Podsumowuje jedną oszacowaną dynamikę; nie mówi, kiedy zaszumiona ścieżka przekroczy poziom wyjścia z transakcji ani czy zachowanie spreadu pozostanie takie samo.
Czas połowicznego zaniku podsumowuje spadek oczekiwanego odchylenia
Załóżmy, że spread znajduje się powyżej oszacowanej długookresowej średniej. Model powrotu do średniej zakłada, że jego wartość oczekiwana z czasem przesuwa się z powrotem w jej kierunku. Czas połowicznego zaniku odpowiada na wąskie pytanie: ile czasu potrzeba, aby oczekiwane odchylenie zmniejszyło się o połowę według dopasowanego modelu? Jeśli początkowe odchylenie wynosi 100 punktów bazowych, czterookresowy czas połowicznego zaniku oznacza, że po czterech okresach warunkowo oczekiwane odchylenie w modelu wynosi około 50 punktów bazowych.
To twierdzenie dotyczy wartości oczekiwanej dla wielu możliwych ścieżek. Zrealizowany spread może najpierw wzrosnąć, szybko przeciąć średnią albo pozostawać od niej znacznie dłużej. Czas połowicznego zaniku zależy też od jednostki obserwacji: oszacowanie z danych dziennych jest wyrażone w dniach, a z danych godzinowych — w godzinach. Zawsze podawaj odstęp między obserwacjami i model użyty do oszacowania szybkości.
Równanie OU w czasie ciągłym prowadzi do wzoru
Jednoczynnikowy proces OU można zapisać następująco:
\[ dX_t = \kappa(\mu-X_t)\,dt + \sigma\,dW_t, \]
gdzie \(\mu\) to długookresowa średnia, \(\kappa>0\) — szybkość powrotu do średniej, \(\sigma\) określa intensywność chwilowych losowych zmian, a \(W_t\) jest ruchem Browna. Dryf wskazuje w kierunku \(\mu\): powyżej średniej jego kierunek warunkowy jest skierowany w dół, a poniżej — w górę.
Warunkowo oczekiwane odchylenie ewoluuje zgodnie z
\[ \mathbb{E}[X_{t+\tau}-\mu\mid X_t] = e^{-\kappa\tau}(X_t-\mu). \]
Przyrównaj mnożnik do połowy, \(e^{-\kappa h}=1/2\), i rozwiąż względem upływającego czasu:
\[ h_{1/2}=\frac{\ln 2}{\kappa}. \]
Czas połowicznego zaniku nie zależy od \(\sigma\). Zmienność wpływa na rozrzut poszczególnych ścieżek wokół warunkowej wartości oczekiwanej, natomiast \(\kappa\) określa w tym modelu oczekiwane tempo zaniku. Analiza ruchu Browna Uhlenbecka i Ornsteina stanowi klasyczną podstawę tego procesu stochastycznego; Vasicek wykorzystał później proces typu OU do modelowania krótkoterminowej stopy procentowej.
Dyskretny AR(1) daje taki sam zanik przy określonych warunkach
Przy równomiernie rozmieszczonych obserwacjach w odstępie \(\Delta\) dokładna dyskretyzacja procesu OU ma postać
\[ X_{t+\Delta}-\mu = \phi(X_t-\mu)+\eta_{t+\Delta}, \qquad \phi=e^{-\kappa\Delta}. \]
Dla skalarnego modelu OU, gdy \(\kappa>0\), zachodzi \(0<\phi<1\). Dyskretny czas połowicznego zaniku, wyrażony w liczbie obserwacji, wynosi
\[ h_{1/2}=\frac{\ln(1/2)}{\ln(\phi)}, \]
a czas, który upłynął, otrzymuje się przez pomnożenie tej wartości przez \(\Delta\). Jeśli oszacowany współczynnik AR(1) wynosi zero lub jest ujemny albo jest równy co najmniej jeden, to proste przeliczenie na dodatnią szybkość powrotu OU do średniej nie ma zastosowania. Zamiast wymuszać interpretację OU, może być potrzebny inny model dynamiczny.
To samo równanie można oszacować w postaci zmian, \(\Delta X_t=a+bX_{t-1}+\epsilon_t\). Dla stacjonarnego AR(1), który spełnia też \(0<1+b<1\), przyjmij \(\phi=1+b\), \(\kappa=-\ln(\phi)/\Delta\), a implikowana długookresowa średnia wynosi \(-a/b\), jeśli \(b\ne0\). W przeliczeniu zachowaj odstęp próbkowania: przejście z danych dziennych na tygodniowe zmienia skalę czasu współczynnika.
Jednostkę czasu wyznacza \(\Delta\). W przypadku dziennego szeregu akcji jeden krok obserwacji zwykle oznacza jedną sesję giełdową, a nie 24 godziny czasu kalendarzowego. Dlatego czterookresowego czasu połowicznego zaniku nie należy automatycznie opisywać jako czterech dni kalendarzowych, jeśli po drodze wypada weekend lub święto giełdowe. Przy nieregularnych odstępach między słupkami, na przykład w próbkowaniu zdarzeniowym lub wolumenowym, przeliczenie zakładające stały interwał może nie mieć zastosowania. Podaj instrument, harmonogram próbkowania oraz informację, czy raportowana jednostka oznacza obserwację, sesję giełdową czy czas, który rzeczywiście upłynął.
Przykład hipotetyczny pokazuje, jak odczytać wynik
Załóżmy, że model dziennego spreadu oszacowano jako \(\phi=0.84\) na podstawie równomiernie rozmieszczonych obserwacji dziennych. To hipotetyczna wartość dydaktyczna, a nie bieżące oszacowanie. Dzienna szybkość powrotu do średniej wynosi \(\kappa=-\ln(0.84)\approx0.1744\), zatem
\[ h_{1/2}=\frac{\ln(0.5)}{\ln(0.84)}\approx3.98\text{ dnia sesyjnego}. \]
Po czterech dniach oczekiwane odchylenie wynosi \(0.84^4\approx0.498\) wartości początkowej. Odchylenie równe 100 punktów bazowych ma zatem po czterech obserwacjach warunkową wartość oczekiwaną wynikającą z modelu około 49.8 punktu bazowego, jeszcze przed uwzględnieniem błędu oszacowania lub zmian procesu.
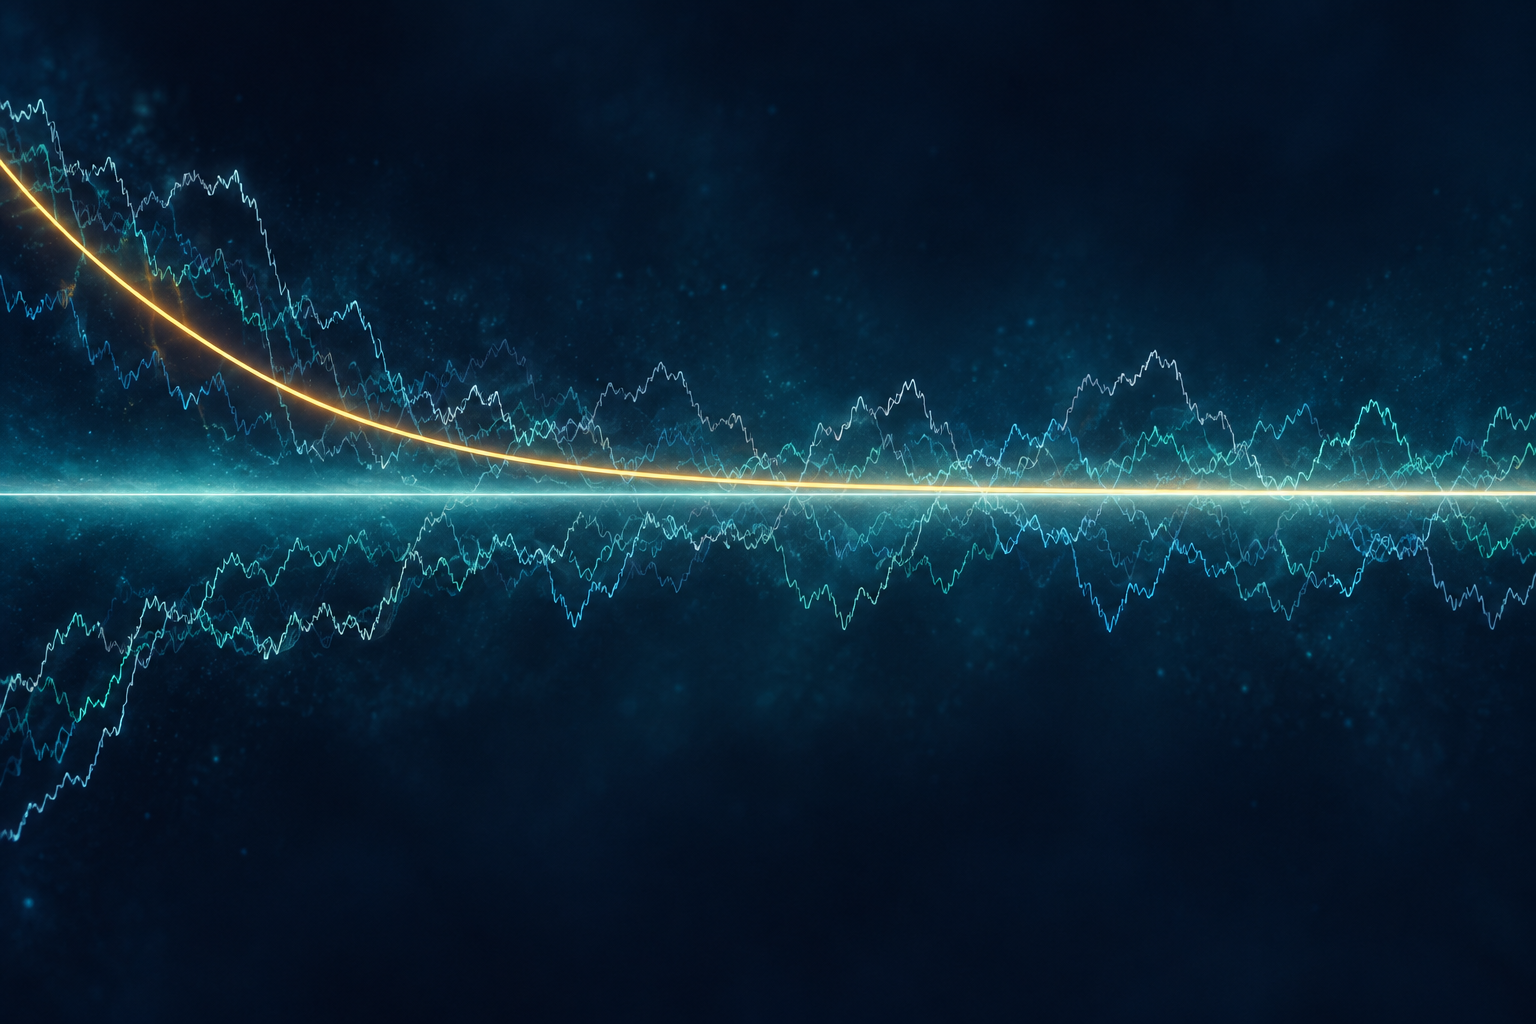
Poniższy rysunek przedstawia szkic wykładniczego zaniku wokół równowagi. Krzywa jest koncepcyjna, nie jest historią cen ani twierdzeniem, że każdy spread podąża taką ścieżką. Poszczególne wyniki mogą znacznie odbiegać od warunkowej średniej.
Wybory estymacyjne decydują o tym, co opisuje czas połowicznego zaniku
Najpierw zdefiniuj \(X_t\). Reszta z kointegracji, różnica cen, spread z logarytmów cen, sygnał skorygowany o zmienność i różnica rentowności to różne szeregi o odmiennych jednostkach i dynamice. Wynik testu kointegracji może uzasadniać stacjonarną kombinację liniową przy określonych założeniach, ale nie dowodzi, że reszta podlega procesowi OU o stałych parametrach.
Przed estymacją wybierz częstotliwość próbkowania, okno formowania, postać średniej i strukturę opóźnień. Prosty AR(1) może ukrywać autokorelację, zmienność w czasie, skoki, śróddzienną mikrostrukturę rynku lub zmianę reżimu. Sprawdź zachowanie reszt i stabilność parametrów oraz podaj, jeśli oszacowanie jest warunkowe względem konkretnej próby. Porównanie empiryczne Chana, Karolyiego, Longstaffa i Sandersa pokazuje, dlaczego dowody powrotu do średniej mogą być słabe i zależne od modelu nawet w przypadku krótkoterminowych stóp procentowych.
W przypadku spreadu handlowego szacuj parametry, używając wyłącznie danych dostępnych w każdym momencie formowania. Ponowne szacowanie spreadu lub jego średniej z wykorzystaniem przyszłych obserwacji powoduje błąd wyprzedzającej informacji. Jeśli okresowo kalibrujesz model ponownie, opisz harmonogram aktualizacji i oceń całą procedurę na późniejszych danych, zamiast traktować oszacowany współczynnik jako znany.
Niepewność może sprawiać, że krótki czas połowicznego zaniku wygląda na precyzyjny
Przekształcenie \(\phi\) w czas połowicznego zaniku jest nieliniowe. Gdy \(\phi\) zbliża się od dołu do jedności, \(\ln(\phi)\) dąży do zera, a implikowany czas szybko rośnie. Niewielka zmiana oszacowanego współczynnika może więc znacznie zmienić raportowany czas. Na przykład hipotetyczne oszacowania \(\phi=0.80\), \(0.84\) i \(0.88\) oznaczają odpowiednio około 3.11, 3.98 i 5.42 obserwacji na jeden czas połowicznego zaniku.
Raportuj niepewność szybkości lub przekształconego czasu, stosując metodę wnioskowania odpowiednią dla estymatora i próby. Jeśli przedział ufności dla \(\phi\) sięga jedności lub ją przekracza, może nie uzasadniać skończonego, dodatniego czasu połowicznego zaniku stacjonarnego procesu OU. Nie podawaj wyłącznie estymaty punktowej, a przy wyborze najszybciej wyglądającego szeregu z dużego zbioru uwzględnij selekcję. W pobliżu pierwiastka jednostkowego błąd estymacji może dominować nad pozorną precyzją pojedynczej wartości.
Dla zobrazowania skali załóżmy, że hipotetyczny 95-procentowy przedział dla oszacowanego współczynnika wynosi \([0.78,0.92]\). W stacjonarnym zakresie OU przekształcony czas połowicznego zaniku rośnie wraz z \(\phi\), więc przedział ten odpowiada około 2.79–8.31 obserwacji, choć estymata punktowa \(0.84\) daje 3.98. To ilustracja, a nie wynik empiryczny. Jeśli przedział współczynnika dotyka jedności, górna granica czasu może być nieograniczona; wartości równe co najmniej jeden znajdują się poza zakresem tego stacjonarnego przeliczenia. Nie obcinaj ich, by sztucznie uzyskać skończony przedział. Metoda oceny niepewności powinna uwzględniać także zależność szeregową i oszacowaną konstrukcję spreadu, a przy wyszukiwaniu wśród wielu par lub okien — etap selekcji.
Dla skali załóżmy hipotetyczny 95-procentowy przedział dla oszacowanego współczynnika próbkowanego \([0.78,0.92]\). W stacjonarnym zakresie OU przekształcony czas połowicznego zaniku rośnie wraz z \(\phi\), więc ten przedział odpowiada około 2.79–8.31 obserwacji, mimo że oszacowanie punktowe \(0.84\) daje 3.98. To ilustracja, nie wynik empiryczny. Jeśli przedział współczynnika dotyka jedności, górna granica czasu może być nieograniczona; wartości równe co najmniej jeden leżą poza zakresem tego stacjonarnego przeliczenia. Nie odcinaj ich, by sztucznie uzyskać skończony przedział. Metoda oceny niepewności powinna uwzględniać również zależność szeregową i sposób konstrukcji oszacowanego spreadu, a przy przeszukiwaniu wielu par lub okien — etap selekcji.
Czas połowicznego zaniku różni się od czasu przekroczenia poziomu i okresu utrzymywania pozycji
Czas połowicznego zaniku opisuje warunkowo oczekiwaną wielkość odchylenia. Czas przekroczenia pyta, kiedy losowa ścieżka po raz pierwszy osiągnie dany poziom, na przykład oszacowaną średnią lub próg wyjścia. Rozkład czasu pierwszego przejścia zależy zarówno od dryfu, jak i zmienności, i może być bardzo szeroki. Analiza optymalnego arbitrażu statystycznego Williama Bertrama opisuje długość transakcji i zwrot za pomocą obliczeń czasu pierwszego przejścia — to inny obiekt niż wykładniczy wzór na czas połowicznego zaniku.
System transakcyjny nadal wymaga jawnych zasad wejścia i wyjścia, wielkości pozycji, limitów ryzyka oraz reakcji na zerwanie relacji. Spread może najpierw oddalić się od średniej i nie wrócić do niej w istotnym horyzoncie. Obliczenie oczekiwanego zaniku nie podaje poziomu stop, prawdopodobieństwa osiągnięcia celu zysku przed stopem ani prognozy zwrotu po opłatach.
Trading wymaga stabilnego spreadu i realistycznych kosztów
W strategii pairs trading zazwyczaj modeluje się skonstruowany spread, a nie każdy instrument osobno. Na faktycznie zrealizowaną pozycję wpływają współczynnik zabezpieczenia, waluta, korekty związane z działaniami korporacyjnymi, finansowanie, dostępność pożyczki papierów wartościowych i zasady rebalansowania. W chronologicznych oknach walidacyjnych sprawdź, czy długookresowa relacja spreadu pozostaje wiarygodna; krótki oszacowany czas połowicznego zaniku nie naprawi załamania strukturalnego.
Uwzględnij spread bid–ask, wpływ na rynek, prowizje, koszty finansowania lub pożyczania oraz czas potrzebny na wykonanie obu nóg. Koszty te narastają wzdłuż zrealizowanej ścieżki, a nie tylko przez oczekiwany czas połowicznego zaniku. Selekcja spośród wielu par, okien wstecznych i częstotliwości próbkowania może sprawić, że przypadkowo krótki wynik będzie wyglądał na bardziej wiarygodny. Wyniki empiryczne Chana i współautorów dotyczące modeli stóp procentowych przypominają, że znana postać powrotu do średniej nie gwarantuje mocnych dowodów w konkretnym zbiorze danych.
Ramy OU mogą uporządkować hipotezę o oczekiwanej dynamice spreadu. Skuteczność strategii transakcyjnej to odrębne pytanie empiryczne zależne od stabilności, niepewności, realizacji zleceń i wyników poza próbą.
Przy każdym oszacowaniu podaj model i jednostki czasu
Opisz definicję szeregu, konwencję cenową lub stóp zwrotu, odstęp próbkowania, okno próby, oszacowaną średnią oraz parametry szybkości i zmienności. Wskaż, czy równanie OU jest modelem ciągłym, czy wyprowadzono je z dyskretnego AR. Podaj oszacowanie współczynnika i niepewność, wyjaśnij przekształcenie do czasu połowicznego zaniku oraz pokaż wrażliwość na rozsądną alternatywną próbę lub częstotliwość.
W zastosowaniu transakcyjnym opisz też sposób konstrukcji spreadu, aktualizację parametrów, informacje dostępne w każdym momencie decyzji oraz sposób uwzględniania kosztów transakcyjnych i braku konwergencji. Przedstaw czas połowicznego zaniku jako wynikające z modelu podsumowanie oczekiwanego zaniku, wraz z niepewnością i jednostkami. Nie używaj go jako samodzielnego uzasadnienia wejścia, wyjścia ani rentowności.
Artykuł Uhlenbecka i Ornsteina z 1930 r. o ruchu Browna rozwija podstawowy stochastyczny proces powrotu do średniej. Model struktury terminowej Vasicka90016-2) wykorzystuje proces krótkoterminowej stopy procentowej typu OU. Chan, Karolyi, Longstaff i Sanders porównują ciągłe specyfikacje krótkoterminowych stóp procentowych, pokazując, że dowody i dopasowanie zależą od wyboru modelu. Bertram wyprowadza wyniki optymalnego arbitrażu statystycznego oparte na czasach pierwszego przejścia, co ilustruje, że czas trwania transakcji jest odrębną wielkością. Inne poradniki omawiają kointegrację i korelację w pairs trading, pierwiastki jednostkowe i powrót do średniej oraz test kointegracji Engle’a–Grangera.
Częste pytania
Q1Czy czterodniowy czas połowicznego zaniku oznacza czterodniowy horyzont transakcji?
Nie. Opisuje zanik warunkowo oczekiwanego odchylenia w modelu. Czas wyjścia ze zrealizowanej ścieżki zależy od zmienności, progów i strategii transakcyjnej.
Q2Czy kointegracja oznacza, że spread podlega procesowi OU?
Nie. Kointegracja dotyczy stacjonarnej kombinacji liniowej przy określonych założeniach. Dynamika OU to konkretny model powrotu do średniej w czasie ciągłym i należy ją sprawdzić osobno.
Q3Co zrobić, jeśli mój współczynnik AR(1) wynosi co najmniej jeden?
Proste stacjonarne przeliczenie OU nie daje wtedy skończonego dodatniego czasu połowicznego zaniku. Zamiast dopasowywać wzór do niestacjonarnego oszacowania, ponownie oceń model i niepewność.
Źródła i dalsza lektura
Zgłoś problem
Przygotujemy e-mail z linkiem do tego artykułu. Mark otrzyma zgłoszenie dopiero po jego wysłaniu
Szybki test
Przeczytano? Sprawdź się w 3 pytaniach
Pytanie 01
Co opisuje czas połowicznego zaniku OU?
Wybierz odpowiedź, aby zobaczyć wyjaśnienie
Słownik opcji
The existence of a stationary linear combination among nonstationary series, implying a shared long-run equilibrium restriction under a specified model.
Czytaj szczegółowy przewodnikMean reversionA model-dependent tendency for a variable to move back toward a fixed or changing reference; it does not automatically imply stationarity or tradability.
Czytaj szczegółowy przewodnik