

Równoważna rentowność obligacji komunalnych: wzór, AMT i ryzyko
Porównaj amerykańskie obligacje komunalne i opodatkowane za pomocą TEY; poznaj wpływ podatków stanowych, AMT, wykupu, kredytu i płynności.
W tym przewodnikuNa jakie pytanie odpowiada TEY
Krótkie podsumowanie
Równoważna rentowność po opodatkowaniu (TEY) szacuje, jaką rentowność przed podatkiem musiałaby oferować obligacja opodatkowana, aby dorównać odsetkom po federalnym podatku dochodowym z kwalifikującej się amerykańskiej obligacji komunalnej. W uproszczeniu, tylko dla podatku federalnego: TEY = rentowność zwolniona z podatku ÷ (1 − właściwa federalna krańcowa stawka podatku). To próg porównawczy oparty na założeniach, a nie prognoza ani stopa zwrotu skorygowana o ryzyko.
Na jakie pytanie odpowiada TEY
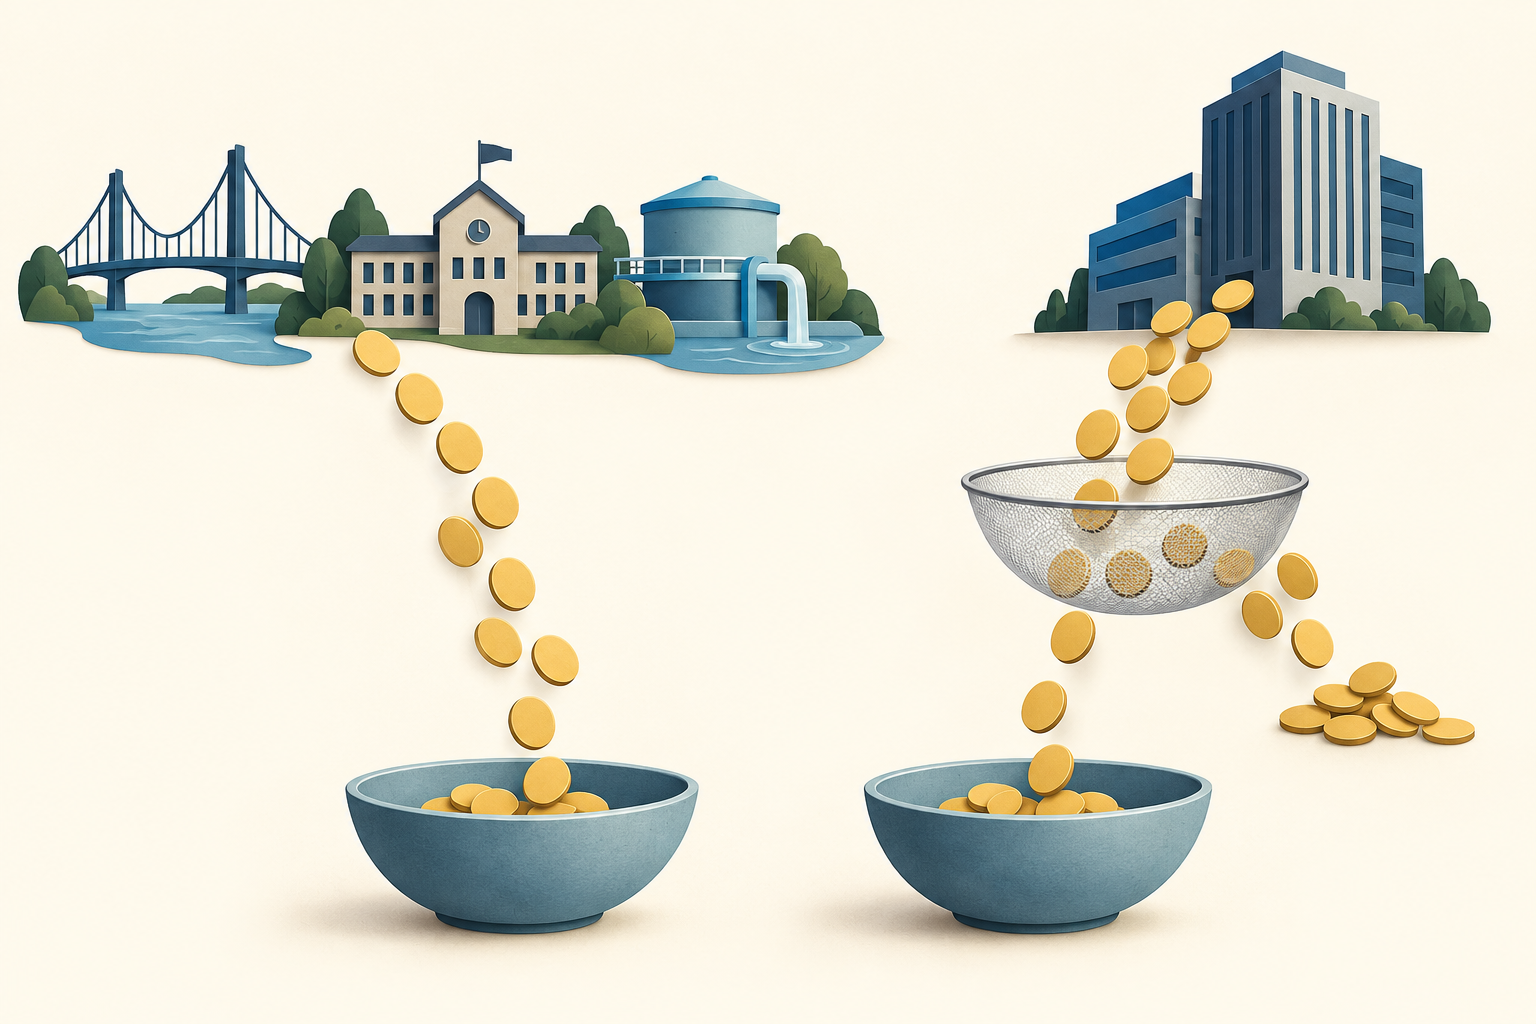
Obligacje komunalne emitują stany, miasta, hrabstwa lub podmioty finansujące cele publiczne w ich imieniu. Odsetki od emisji spełniającej wymogi podatkowe są zazwyczaj wyłączone z federalnego dochodu podlegającego opodatkowaniu; odsetki od obligacji opodatkowanej są zwykle w nim uwzględniane. Dlatego niższa nominalna rentowność obligacji komunalnej może dawać podobne odsetki netto. TEY przelicza rentowność zwolnioną na wymaganą rentowność opodatkowaną przy jawnych założeniach.
Wzór odpowiada tylko na pytanie, jaka rentowność opodatkowana zrównałaby odsetki po założonym podatku. Nie szereguje obligacji według oczekiwanej całkowitej stopy zwrotu, wiarygodności kredytowej, stabilności ceny, płynności ani dopasowania do inwestora. TEY 4% nie znaczy, że obligacja komunalna płaci 4% ani że jest tak bezpieczna jak amerykański Treasury. Każdy papier ma własny kupon, cenę zakupu, warunki wykupu i źródło spłaty.
Najpierw sprawdź federalny status podatkowy obligacji
Określenie „komunalna” opisuje emitenta lub strukturę finansowania, ale samo nie określa opodatkowania każdej płatności. Publikacja IRS 550 podaje, że odsetki od zobowiązań stanowych i lokalnych są zazwyczaj zwolnione, ale opisuje też zobowiązania opodatkowane i wyjątki. Przewodnik MSRB o statusie podatkowym rozróżnia emisje zwolnione z federalnego podatku, opodatkowane i związane z AMT. Sprawdź oficjalny dokument emisyjny konkretnej obligacji.
Niektóre odsetki zwolnione ze zwykłego federalnego podatku dochodowego nadal mogą wpływać na alternatywny podatek minimalny (AMT) u części podatników. Opodatkowana obligacja komunalna może podlegać podatkowi federalnemu, a jednocześnie mieć inne zasady stanowe. Podatki stanowe i lokalne zależą od miejsca zamieszkania, emisji oraz właściwego prawa. Obligacje ogólnego zobowiązania i obligacje przychodowe mają też różne źródła spłaty; status podatkowy nie dowodzi zdolności emitenta do zapłaty.
Oblicz TEY przy założeniu wyłącznie podatku federalnego
W uproszczonym porównaniu rachunku opodatkowanego oznacz m jako wolną od podatku rentowność obligacji komunalnej, a t jako właściwą krańcową federalną stawkę od porównywalnych odsetek opodatkowanych. Z rentowności obligacji opodatkowanej y po podatku federalnym zostaje w przybliżeniu y × (1 − t). Po zrównaniu z m otrzymujemy TEY = m ÷ (1 − t). Należy użyć krańcowej, a nie średniej stawki podatnika.
Załóżmy hipotetyczną rentowność komunalną 3,00% i krańcową stawkę federalną 24%, bez wpływu podatku stanowego ani AMT: TEY = 3,00% ÷ 0,76 = 3,947%, czyli około 3,95%. Przy tych założeniach jest to próg rentowności obligacji opodatkowanej. Porównywalne opodatkowane YTW 4,10% pozostawia około 3,116% po federalnym podatku; 3,80% pozostawia około 2,888%. Obliczenie pomija zmiany ceny, koszty, podatki stanowe, AMT i różnice ryzyka.
Przykład MSRB używa zwolnionej rentowności 3,00% i stawki 37%, uzyskując 4,76%. To założenie ilustracyjne, nie zalecenie. Przy 22% wynik to około 3,85%, a przy 32% około 4,41%. To przykłady wrażliwości, a nie twierdzenia o aktualnych stawkach czy indywidualnym podatku. Jeśli odsetki wpadają w kilka progów, wzór z jedną stawką jest tylko przybliżeniem.
Porównuj ten sam rodzaj rentowności
Kupon to umowna stopa liczona od nominału, a nie bieżąca rentowność rynkowa. Rentowność do wykupu (YTM) uwzględnia cenę rynkową i planowane przepływy, ale zakłada określone płatności i reinwestowanie. Dla obligacji z opcją wykupu przed terminem sprawdź też rentowność do wykupu na wezwanie (YTC), opartą na dacie i cenie wykupu. FINRA wyjaśnia, że najgorsza rentowność (YTW) porównuje właściwe przypadki YTM i YTC, ale pozostaje szacunkiem, a nie zrealizowanym całkowitym zwrotem.
Używaj tej samej miary dla obligacji komunalnej i opodatkowanej. Obligacja o nominale 1000 USD i kuponie 4% wypłaca 40 USD rocznie; kupiona za 1050 USD ma prostą bieżącą rentowność 40 ÷ 1050 ≈ 3,81%. Ta miara pomija spłatę kapitału i termin wykupu, więc nie jest YTM ani YTW. Nawet przy tej samej dacie rozrachunku, konwencji cenowej i założeniach o wykupie TEY nie koryguje różnic kredytowych, płynności, duration ani ryzyka opcji.
Podatki stanowe i rodzaj rachunku zmieniają właściwą stawkę
Przykład celowo pomija podatki stanowe i lokalne. Niektóre stany zwalniają odsetki od obligacji wyemitowanych w stanie zamieszkania; inne opodatkowują część albo całość odsetek z emisji zewnętrznych. Nie dodawaj automatycznie stawek federalnej i stanowej: uwzględnij rzeczywiste prawo, odliczenia i sytuację inwestora dla każdej obligacji. Krajowy fundusz komunalny może mieć papiery z wielu stanów, więc sprawdź coroczne zestawienie regionalne.
Liczy się też rodzaj rachunku. Na rachunku opodatkowanym kwalifikujące się odsetki mogą uniknąć bieżącego podatku federalnego. Na rachunku odroczonym podatkowo, np. tradycyjnym 401(k), odsetki od obligacji opodatkowanych zwykle również nie są opodatkowane w roku otrzymania; prosty TEY nie ujmuje więc podatku od przyszłych wypłat. Porównaj podatki dla całego rachunku.
AMT, rozliczenie podatkowe i fundusze komunalne
Część odsetek od określonych obligacji private activity może być pozycją korygującą AMT. Instrukcja IRS do formularza 6251 za 2025 r. opisuje właściwe odsetki i wyjątki. Informacje emitenta lub funduszu mogą wykazywać kwotę w polu 9 formularza 1099-INT lub polu 13 formularza 1099-DIV. Nie oznacza to, że każdy inwestor zapłaci AMT: obliczenie dotyczy podatnika jako całości i uwzględnia zwolnienia oraz inne korekty.
Odsetki zwolnione z podatku nadal mogą podlegać wykazaniu, zazwyczaj w wierszu 2a formularza 1040. Pole 9 formularza 1099-INT jest ujęte w polu 8, a pole 13 formularza 1099-DIV w polu 12; nie licz tych kwot podwójnie. Oddziel odsetki od wyniku sprzedaży. Dyskonto rynkowe zwolnionej obligacji komunalnej nie staje się automatycznie odsetkami zwolnionymi; pierwotne dyskonto emisyjne (OID) niektórych kwalifikujących się emisji może być tak traktowane. Sam zakup za 95 USD i sprzedaż za 98 USD nie wystarcza do ustalenia podatkowego charakteru różnicy.
W funduszu komunalnym zwolnione dywidendy odsetkowe zależą od portfela i rocznej dokumentacji podatkowej. Przewodnik Investor.gov o funduszach obligacyjnych zaznacza, że nie każdy dochód funduszu musi być zwolniony z federalnego lub stanowego podatku. Sprawdź dodatek podatkowy i zestawienie wypłat za właściwy rok.
Ulga podatkowa nie usuwa ryzyka obligacji
Ceny obligacji komunalnych mogą spadać, gdy rosną rentowności rynkowe. Wcześniejszy wykup zmienia przepływy pieniężne i możliwość reinwestowania. Ryzyko kredytowe zależy od emitenta i źródła spłaty: obligacja ogólnego zobowiązania i obligacja spłacana z opłat drogowych nie opierają się na tym samym mechanizmie. Wysoki rating nie gwarantuje płatności. Niektóre obligacje komunalne są rzadko handlowane, więc podana cena może nie być ceną możliwą do uzyskania. Investor.gov opisuje ryzyko wykupu, kredytowe, stopy procentowej, inflacji i płynności.
Obligacja o nominale 100 USD kupiona za 105 USD i sprzedana przed terminem za 97 USD oznacza już 8 USD straty cenowej przed uwzględnieniem kuponów i kosztów. TEY nie zapobiega tej zmianie ani automatycznie jej nie kompensuje. Zyski ze sprzedaży, dyskonto rynkowe i wypłaty funduszu mogą podlegać innym zasadom podatkowym.
Praktyczna kolejność porównania
Najpierw ustal rodzaj rachunku i rok podatkowy, a następnie zidentyfikuj konkretny papier zamiast polegać na nazwie „muni”. Sprawdź w oficjalnym dokumencie emisji status federalny, informacje o AMT, zasady stanowe i lokalne, harmonogram wykupu oraz źródło spłaty. W przypadku funduszu skorzystaj z dokumentów podatkowych i informacji o portfelu za właściwy rok.
Wybierz tę samą miarę rentowności dla obu alternatyw; przy obligacjach z opcją wykupu YTW może być bardziej użyteczne niż kupon. Ujednolić datę rozrachunku i podstawę ceny. Stosuj federalny uproszczony wzór tylko wtedy, gdy założenia pasują, a podatki stanowe uwzględniaj po sprawdzeniu rzeczywistego traktowania. Jeżeli AMT lub zasady rachunku zmieniają porównanie, prosty wzór nie wystarczy.
Na końcu porównaj czynniki pominięte przez TEY: jakość kredytową, duration, ryzyko wykupu, płynność, spread bid-ask, koszty i założenia reinwestycji. Zobacz także przegląd obligacji komunalnych Investor.gov, artykuł o rentowności obligacji korporacyjnych i Treasury oraz wyjaśnienie SEC yield i stopy wypłat ETF-u. TEY jest narzędziem porównawczym, a nie indywidualną opinią podatkową ani rekomendacją obligacji.
Częste pytania
Q1Czy wszystkie odsetki od obligacji komunalnych są zwolnione z federalnego podatku dochodowego?
Nie. Odsetki od kwalifikujących się emisji są zwykle zwolnione, ale istnieją obligacje opodatkowane oraz odsetki private activity, które mogą wpływać na AMT. Sprawdź dokumenty emisji i zasady danego roku.
Q2Czy TEY 3,95% oznacza, że obligacja komunalna wypłaca 3,95%?
Nie. To próg porównawczy obligacji opodatkowanej obliczony z rentowności komunalnej i założonej stawki. Rzeczywiste płatności zależą od kuponu, przepływów, ceny, wykupu i podatków.
Q3Czy sprzedaż zwolnionej obligacji komunalnej może wiązać się z podatkiem?
Może. Zwolnienie kwalifikujących się odsetek nie zwalnia automatycznie zysku ze sprzedaży ani dyskonta rynkowego. Znaczenie mają cena zakupu i sprzedaży, okres posiadania oraz właściwe zasady.
Źródła i dalsza lektura
Zgłoś problem
Przygotujemy e-mail z linkiem do tego artykułu. Mark otrzyma zgłoszenie dopiero po jego wysłaniu
Szybki test
Przeczytano? Sprawdź się w 3 pytaniach
Pytanie 01
Kwalifikująca się obligacja komunalna ma hipotetyczną rentowność 3,00%. Przy założonej federalnej stawce krańcowej 24% i pominięciu podatków stanowych oraz AMT, ile wynosi proste TEY?
Wybierz odpowiedź, aby zobaczyć wyjaśnienie
Słownik opcji
The portion of premium above intrinsic value, reflecting remaining time, expected uncertainty, rates, dividends, and supply and demand.
Czytaj szczegółowy przewodnikGammaAn estimate of how much delta may change for a small move in the underlying, all else equal; it often becomes more concentrated near expiration and near the money.
Czytaj szczegółowy przewodnik