

Ubezpieczenie obligacji komunalnych: zakres ochrony, kredyt ubezpieczyciela i ryzyko ceny
Sprawdź, jakie planowe płatności może obejmować ubezpieczenie amerykańskich obligacji komunalnych, czym różni się ubezpieczenie nowej emisji od ochrony na rynku wtórnym oraz dlaczego osobno oceniać kredyt emitenta, ubezpieczyciela i cenę sprzedaży.
W tym przewodnikuUbezpieczenie jest dodatkowym źródłem płatności
Krótkie podsumowanie
Ubezpieczenie obligacji komunalnych to dodatkowe, określone w umowie źródło płatności dla wskazanych terminowych świadczeń. Może pokryć objęty ochroną kapitał lub odsetki, gdy główny dłużnik nie płaci, ale nie gwarantuje wypłacalności ubezpieczyciela, ceny odsprzedaży ani ryzyk poza polisą.
Ubezpieczenie jest dodatkowym źródłem płatności
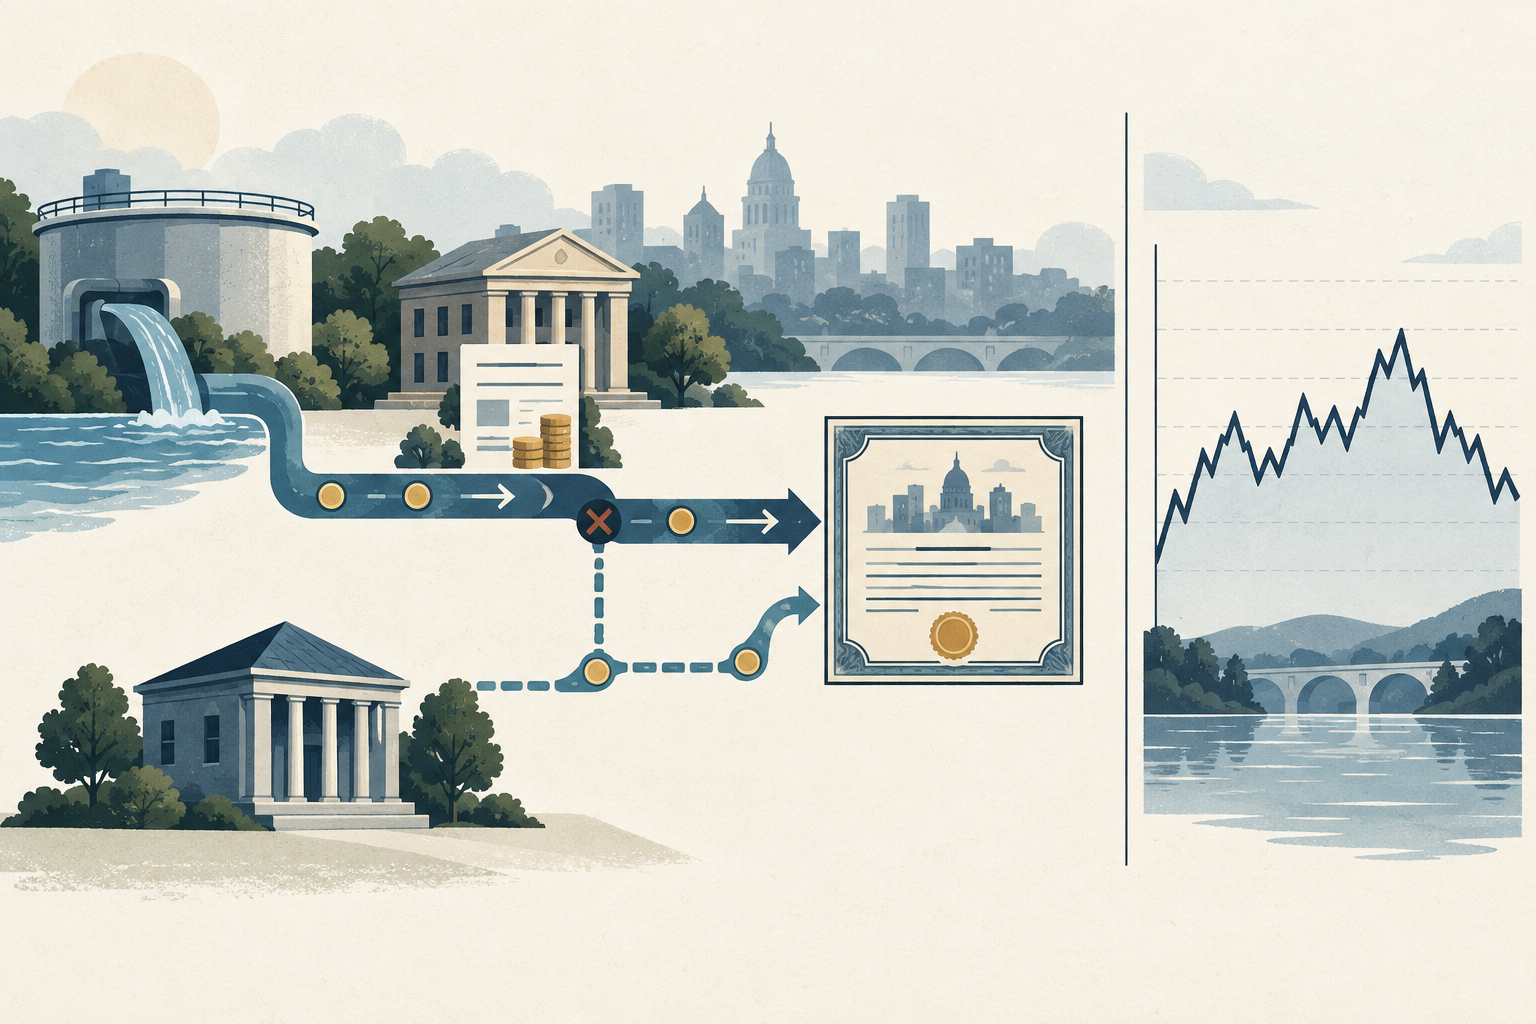
W przypadku amerykańskiej obligacji komunalnej ubezpieczenie jest umową z zewnętrznym ubezpieczycielem, która może zapewnić dodatkowe źródło spłaty objętego ochroną kapitału i odsetek. Emitent lub kredytobiorca w strukturze conduit nadal odpowiada za pierwotny dług; ubezpieczyciel składa odrębną obietnicę w granicach polisy. MSRB opisuje ubezpieczenie obligacji jako formę wzmocnienia kredytowego wspierającą podstawową obietnicę spłaty. Zobacz przegląd źródeł spłaty MSRB.
Ubezpieczenie nie czyni samorządu gwarantem wszystkich zobowiązań i nie ustala ceny rynkowej obligacji. Dokumenty emisji i konkretna polisa określają, kto ma prawny obowiązek zapłaty, które przepływy są objęte ochroną i jak zgłosić roszczenie.
Przewodnik MSRB po źródłach spłaty traktuje wsparcie kredytowe jako źródło dodatkowe. Wspólny komunikat MSRB i FINRA dla inwestorów z 2009 r. omawia również kondycję ubezpieczyciela i ryzyko obligacji.
Prześledź przepływ środków po braku planowej płatności
Załóżmy wartość nominalną 10 mln USD, roczny kupon 4% i płatność odsetek co pół roku. Jedna planowa płatność odsetkowa wyniesie 10 000 000 × 0,04 ÷ 2 = 200 000 USD. Jeśli emitent nie zapłaci w terminie, a polisa obejmuje te odsetki, ubezpieczyciel może wypłacić objętą ochroną kwotę zgodnie z warunkami zawiadomienia, dokumentacji i terminów. To obliczenie pokazuje hipotetyczną płatność, a nie przewidywany czas rozpatrzenia rzeczywistego roszczenia.
Wypłata ubezpieczyciela nie umarza długu emitenta ani nie oznacza automatycznego zakupu obligacji. Polisa może określać, kto zgłasza brak płatności, jakie dokumenty są wymagane, kto otrzymuje środki i jakie prawa przechodzą po wypłacie. Dlatego określenie „ubezpieczona” nie oznacza natychmiast dostępnej gotówki bez formalności.
Ubezpieczenie nowej emisji i wtórne zaczynają działać w różnym czasie
Ubezpieczenie nowej emisji jest zwykle organizowane przy pierwszej sprzedaży obligacji, a składka wchodzi w koszty finansowania emitenta. Ubezpieczenie wtórne nabywa się po emisji dla kwalifikującej się obligacji i często obejmuje pozostały okres. Dokument funduszu złożony w SEC rozróżnia te rodzaje i podaje przykład ochrony wtórnej. To przykład konkretnego ujawnienia, a nie uniwersalny wzór polisy.
Sprawdź, które CUSIP-y i terminy zapadalności są objęte ochroną, kiedy ona się zaczyna, kto zapłacił składkę i czy ubezpieczenie pozostaje przy obligacji po odsprzedaży. Nie zakładaj, że wszystkie terminy w jednej serii mają identyczną ochronę. Przy polisie wtórnej zestaw składkę z pozostałym okresem i objętymi płatnościami.
Czytaj polisę, a nie tylko oznaczenie
Oznaczenie „insured” na ekranie transakcyjnym nie wyjaśnia zakresu ochrony. W polisie dołączonej do oficjalnego dokumentu ofertowego sprawdź objęte obligacje i terminy zapadalności, planowany kapitał i odsetki, daty płatności, zawiadomienia, dokumenty oraz procedurę roszczeniową. Przeczytaj też zasady wcześniejszego wykupu, sinking fund, przyspieszenia terminu kapitału, opcji tender i błędów agenta płatniczego.
Dokument oferty obligacji ubezpieczonej przez BAM w EMMA pokazuje przykład polisy obejmującej określone planowe płatności na jej warunkach, bez gwarancji ceny rynkowej ani płynności. To przykład dotyczący jednej emisji. Inne polisy mogą inaczej definiować płatności, wyłączenia i procedury.
Oddziel kredyt ubezpieczyciela od kredytu emitenta
Ubezpieczona obligacja może mieć rating uwzględniający siłę ubezpieczyciela oraz rating bazowy emitenta lub dłużnika bez uwzględniania ubezpieczenia. Nie każda emisja ma oba ratingi. Patrzenie wyłącznie na rating ubezpieczony może zawyżyć ocenę finansów samorządu, jeśli ocena zależy głównie od ubezpieczyciela. MSRB wskazuje, że w przypadku niektórych obligacji oceny ubezpieczyciela i bazowa ocena emitenta lub dłużnika są odrębne.
Zapisz, kto jest oceniany, datę i zakres każdego ratingu. Sprawdź obecną kondycję finansową ubezpieczyciela oraz zdolność emitenta do zapłaty bez polisy. Rating z dnia emisji nie potwierdza dzisiejszej sytuacji. Siła ubezpieczyciela może się zmieniać przez cały okres życia obligacji.
Cena i płynność pozostają odrębnymi ryzykami
Ubezpieczenie planowych płatności nie ustala ceny sprzedaży przed terminem zapadalności. Wpływają na nią stopy procentowe, częstotliwość obrotu, kredyt emitenta i ubezpieczyciela, warunki wykupu oraz podaż i popyt. Przy rzadko handlowanej obligacji komunalnej może zabraknąć kupca po oczekiwanej cenie, gdy trzeba sprzedać. Opis rynku wtórnego MSRB wskazuje stopy, jakość kredytową i warunki rynkowe jako czynniki wpływające na cenę sprzedaży.
Ubezpieczenie nie daje prawa sprzedaży po wartości nominalnej, nie zapewnia natychmiastowego kupca ani nie chroni przed każdą stratą. Obniżenie ratingu ubezpieczyciela może wpłynąć na cenę, nawet jeśli część płatności nadal jest objęta ochroną; osłabienie jego zdolności do wypłaty może zmniejszyć wartość wsparcia kredytowego. Ryzyko otrzymania płatności oceniaj oddzielnie od ceny sprzedaży i płynności.
Przewodnik MSRB po rynku wtórnym wyjaśnia, że kwotowania i ceny transakcyjne zależą od warunków rynkowych. Prospekt funduszu złożony w SEC w 2024 r. to tylko przykład ujawnienia, a nie uniwersalna polisa.
Sprawdź konkretną emisję w EMMA
Zacznij od dokładnego CUSIP-u i terminu zapadalności, a następnie znajdź w EMMA oficjalny dokument ofertowy, polisę, bieżące ujawnienia i komunikaty o istotnych zdarzeniach. Zweryfikuj prawną nazwę ubezpieczyciela, strony umowy, objęte terminy i płatności, termin zawiadomienia oraz wyjątki. Nazwa grupy kapitałowej nie musi wskazywać podmiotu prawnego zobowiązanego do wypłaty.
Potem porównaj rating ubezpieczony z bazowym, ich daty oraz najnowsze informacje o emitencie i ubezpieczycielu. Zdolność obu stron do płatności może się zmieniać po emisji. Jeśli seria ma kilka CUSIP-ów, sprawdź każdy, zanim założysz jednakową ochronę.
Przykładem dokumentu jest oficjalny dokument w EMMA dotyczący jednej emisji ubezpieczonej przez BAM. Warunki polisy dotyczą tylko tej emisji i nie należy ich uogólniać na inne obligacje.
Porównaj koszt emitenta z ryzykiem inwestora
Dla emitenta pytanie brzmi, czy potencjalne oszczędności odsetkowe przewyższą składkę i pozostałe koszty. Załóżmy wyłącznie ilustracyjnie emisję o wartości 10 mln USD, składkę 75 000 USD i hipotetyczne obniżenie kuponu o 0,15 punktu procentowego. Przy niezmienionym kapitale roczne oszczędności brutto wyniosłyby 10 000 000 × 0,0015 = 15 000 USD; prosty czas odzyskania składki to 75 000 ÷ 15 000 = pięć lat.
Obliczenie pomija dyskonto, amortyzację kapitału, wcześniejszy wykup lub refinansowanie, opłaty i termin zapłaty składki. To hipotetyczna ekonomika finansowania emitenta, a nie stopa zwrotu inwestora ani dowód, że ubezpieczenie się opłaca. Kupujący powinien porównać cenę, rentowność do najgorszego wariantu wykupu, podatki, płynność, kredyt bazowy i kredyt ubezpieczyciela. Zobacz też obligacje GO i revenue, rentowność ekwiwalentną podatkowo obligacji komunalnych oraz YTC i YTW.
Częste pytania
Q1Czy ubezpieczenie obligacji komunalnej gwarantuje cenę rynkową?
Nie. Polisa może obejmować określone planowe płatności, ale stopy, kredyt, wykup i warunki obrotu zmieniają cenę i płynność.
Q2Czy wysoki rating ubezpieczony oznacza, że emitent jest finansowo silny?
Niekoniecznie. Rating może odzwierciedlać siłę ubezpieczyciela. Sprawdź także rating bazowy i finanse emitenta lub dłużnika.
Q3Czy wszystkie ubezpieczone obligacje komunalne mają taki sam zakres ochrony?
Nie. Papiery, terminy, płatności, zawiadomienia, roszczenia i wyjątki określają konkretna polisa i dokumenty emisji.
Źródła i dalsza lektura
Zgłoś problem
Przygotujemy e-mail z linkiem do tego artykułu. Mark otrzyma zgłoszenie dopiero po jego wysłaniu
Szybki test
Przeczytano? Sprawdź się w 3 pytaniach
Pytanie 01
Co należy sprawdzić w pierwszej kolejności przy ocenie ubezpieczonej obligacji komunalnej?
Wybierz odpowiedź, aby zobaczyć wyjaśnienie
Słownik opcji
A call or put whose strike is near the underlying price; it has little intrinsic value and often substantial sensitivity to time and volatility.
Czytaj szczegółowy przewodnikCall optionA contract that gives its holder the right, but not the obligation, to buy the underlying at the strike before or at expiration under the contract terms.
Czytaj szczegółowy przewodnik