

Obligacje GO a obligacje przychodowe: co naprawdę zabezpiecza spłatę?
Porównaj obligacje komunalne USA według przyrzeczenia, dłużnika, pierwszeństwa zastawu, aproprjacji i oficjalnych dokumentów.
W tym przewodnikuCo oznacza przyrzeczenie general obligation
Krótkie podsumowanie
„General obligation” (GO) i „revenue bond”, czyli obligacja przychodowa, to popularne struktury spłaty amerykańskich obligacji komunalnych. GO zazwyczaj opiera się na ogólnej wiarygodności kredytowej i prawnie dostępnych dochodach emitenta publicznego; obligacja przychodowa — na określonym źródle przeznaczonym na obsługę długu. Sama etykieta nie ujawnia wszystkiego: znaczenie mają prawnie zobowiązany podmiot, zakres przyrzeczenia, zastaw i jego pierwszeństwo, wymóg corocznej aproprjacji, gwarancje oraz właściwe prawo stanowe lub lokalne. Żadna z tych kategorii nie jest z definicji bezpieczna, a sam wskaźnik pokrycia nie przewiduje niewypłacalności.
Co oznacza przyrzeczenie general obligation
Obligację GO zwykle emituje stan lub samorząd lokalny. Jest ona wsparta jego „full faith and credit” oraz władztwem podatkowym — w granicach faktycznie złożonego przyrzeczenia i upoważnienia prawnego. Spłata może pochodzić z funduszy ogólnych, podatków od nieruchomości lub dochodowych albo z aproprjacji ustawodawcy, zależnie od emitenta i właściwego prawa. Niektóre lokalne GO opierają się głównie, czasem wyłącznie, na podatkach ad valorem; zadłużenie GO stanu może zależeć od aproprjacji jego legislatury. MSRB wyjaśnia źródła spłaty i wskazuje, że źródło oraz pierwszeństwo płatności różnią się w zależności od emitenta i prawa stanowego lub lokalnego.
„Full faith and credit” nie oznacza zastawu na wszystkich aktywach publicznych, obietnicy nieograniczonych podwyżek podatków ani federalnej gwarancji USA. Etykieta GO nie dowodzi, że emitent ma nieograniczone władztwo podatkowe. Limity podatkowe i zadłużenia, zgoda wyborców, procedury budżetowe i środki prawne mogą wynikać z konstytucji stanowej, ustaw, statutu samorządu i dokumentów emisji. Biuletyn SEC o ryzyku kredytowym obligacji komunalnych zaleca, by wyjść poza skrótową nazwę i sprawdzić w oficjalnym dokumencie, kto ma płacić i jaka kompetencja wspiera przyrzeczenie.
Praktyczne pytanie nie brzmi tylko „Czy to obligacja GO?”. Ustal, który organ publiczny obiecuje płatność, jakie dochody są prawnie dostępne, czy zastawiono określony podatek i jakie prawa ma obligatariusz w razie braku płatności. Emitent GO może mieć zróżnicowane dochody, ale może też doświadczać presji fiskalnej, ograniczeń prawnych, słabej sytuacji finansowej lub konkurujących zobowiązań. Sama kategoria nie rozstrzyga o jakości kredytowej.
Jakie przychody zastawia obligacja przychodowa
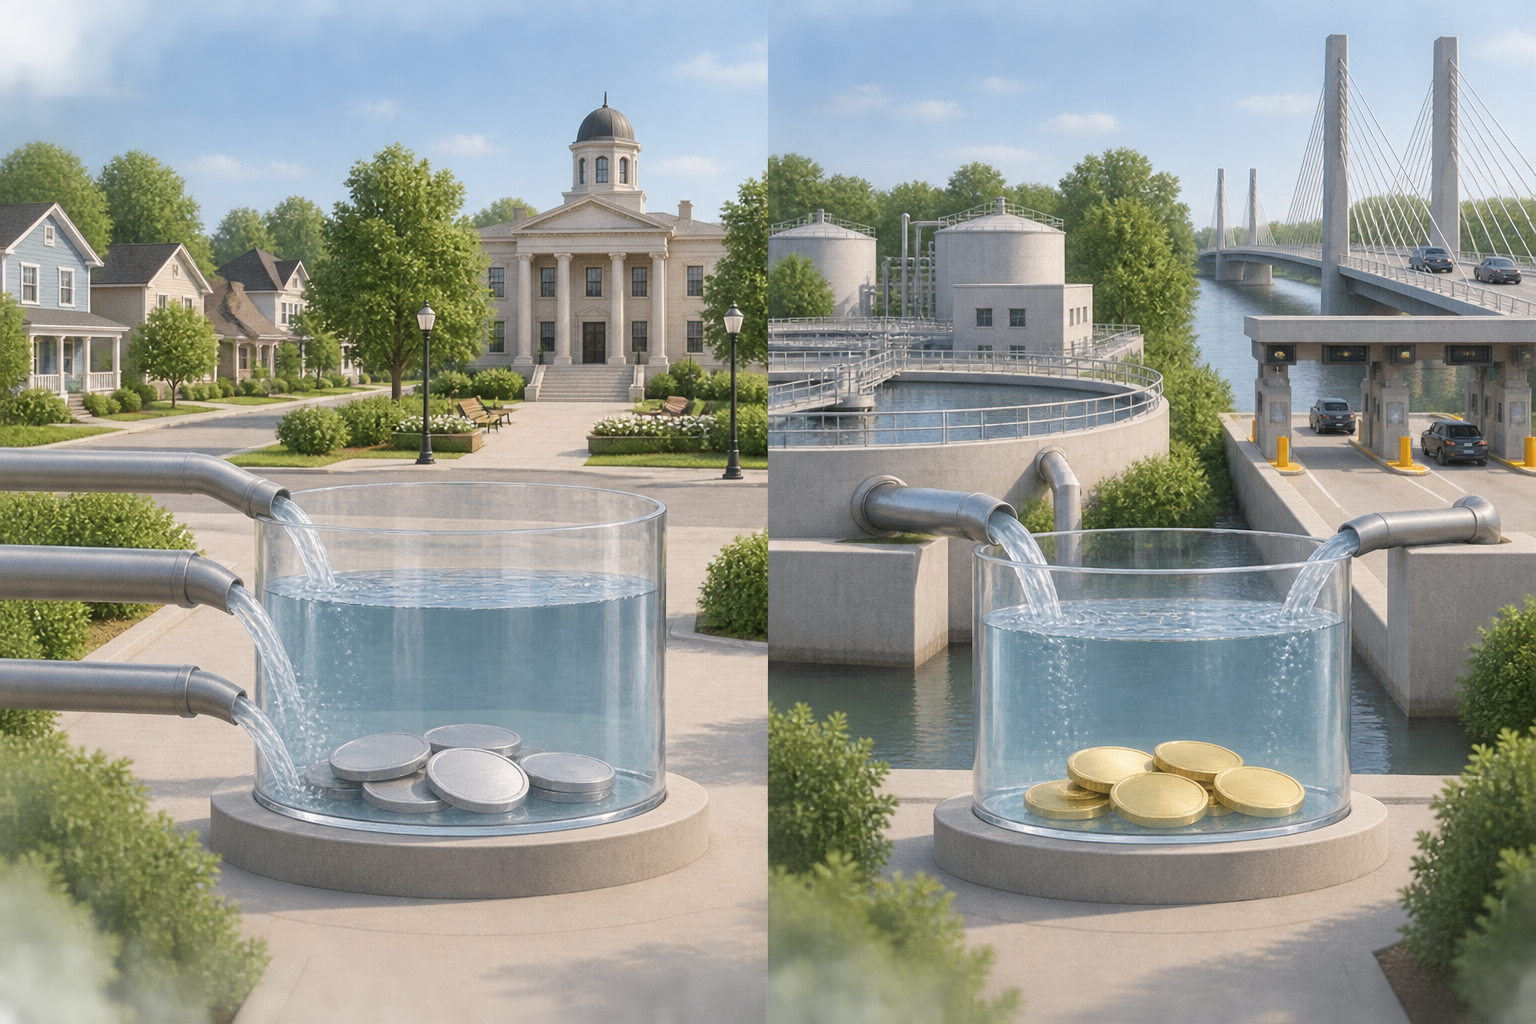
Obligacja przychodowa jest zazwyczaj spłacana z jednego lub kilku wskazanych źródeł przychodu, bez zastawu ogólnej wiarygodności i władztwa podatkowego rządu. Źródłem mogą być opłaty za wodę lub kanalizację, myto, przychody lotniska lub portu, czynsze, dotacje, akcyza lub inny określony podatek. „Przychody” nie muszą więc oznaczać bezpośredniej opłaty użytkownika projektu; zastawiony może być również podatek celowy. Dokumenty obligacji określają, jakie środki trafiają na rachunek zastawiony i mogą służyć obsłudze długu.
Przyrzeczenie może być wąskie: może obejmować tylko konkretny obiekt, cały system usług komunalnych, określony strumień podatkowy lub płatności z innej umowy. Inne dochody emitenta mogą być wyłączone. MSRB wyjaśnia, że obligatariusze zasadniczo nie mogą zmusić emitenta do wykorzystania podatków lub aproprjacji, których nie zastawiono na obligację przychodową. Jeśli zastawione źródło okaże się niewystarczające, nie zakładaj, że miasto dobrowolnie pokryje różnicę z funduszy ogólnych.
Nie oznacza to, że każda obligacja przychodowa jest bez regresu albo że aktywa projektu automatycznie przechodzą na obligatariuszy po braku płatności. Regres zależy od konstrukcji prawnej i dokumentów. Urządzenia, grunty, należności i gotówka operacyjna mogą być traktowane odmiennie. Sprawdź przyrzeczenie, zastawy, kowenanty, środki prawne i odrębną gwarancję; nie wnioskuj o nich z nazwy obligacji. Biuletyn SEC o obligacjach komunalnych opisuje różne konstrukcje i odsyła do dokumentów ofertowych w celu sprawdzenia przychodów i regresu.
Rozdziel emitenta, dłużnika i zastawione źródło
Trzy kwestie często się ze sobą utożsamia. Emitent to podmiot publiczny wymieniony w ofercie. Dłużnik to podmiot prawnie zobowiązany do zaplanowanych płatności na mocy dokumentów transakcji. Zastawione źródło to przychód, podatek, aproprjacja lub inny przepływ środków udostępniony na te płatności w dokumentach. W prostej emisji miejskiej GO miasto może być jednocześnie emitentem i dłużnikiem. W emisji conduit emitent i ostateczny pożyczkobiorca mogą być różni.
Przykład: organ publiczny emituje obligacje, by sfinansować szpital non-profit. Szpital może zobowiązać się do spłaty pożyczki na rzecz organu lub powiernika; płatności te mogą być zastawione na rzecz obligatariuszy. Organ jest emitentem, a szpital — dłużnikiem bazowym. Jeśli warunki nie przewidują dodatkowego przyrzeczenia lub gwarancji, organ może nie mieć obowiązku płacić z własnych funduszy ogólnych, gdy szpital nie płaci. Biuletyn SEC o ryzyku kredytowym radzi zidentyfikować emitenta lub innego dłużnika oraz zrozumieć, które przychody są zastawione.
Powiernik odbierający i rozdzielający środki nie staje się przez to dłużnikiem kredytowym. Sama nazwa organu rządowego na pierwszej stronie także nie dowodzi, że podatnicy gwarantują dług. Wyszukaj w oficjalnym dokumencie, umowie pożyczki, umowie powierniczej i indenture pożyczkobiorcę, osobę zobowiązaną, gwarantów i źródło płatności. Jeśli dłużników jest kilku, ustal, czy ich odpowiedzialność jest solidarna, odrębna, ograniczona do konkretnych płatności czy warunkowa.
Co pokazuje pokrycie w hipotetycznym przykładzie wodociągu
Wyłącznie dla ilustracji załóżmy, że miejski zakład wodociągowy emituje obligację przychodową z roczną obsługą długu w wysokości 3,6 mln USD. Przyjmijmy, że zdefiniowane w indenture zastawione przychody netto wynoszą 5,4 mln USD po uwzględnieniu kosztów i korekt wskazanych w dokumentach. Uproszczone obliczenie pokrycia wygląda tak:
5,4 mln USD ÷ 3,6 mln USD = 1,50×
W tym przykładzie zdefiniowane zastawione przychody są 1,5 raza większe niż roczna obsługa długu. Jeśli spadną do 3,0 mln USD, wynik wyniesie 3,0 mln USD ÷ 3,6 mln USD = 0,83×. Oznacza to, że założone przychody nie pokryłyby założonej obsługi długu w tym okresie bez innego dozwolonego źródła, rezerwy lub działania. Sam wynik nie dowodzi braku płatności, naruszenia kowenantu ani tego, jaki środek prawny miałby zastosowanie.
Przykład pomija rzeczywiste warunki obligacji, terminy płatności, rezerwy, uprawnienia do ustalania opłat, koszty o wyższym priorytecie, inny dług i przyszłe zmiany popytu lub kosztów operacyjnych. „Przychody netto” mogą mieć odrębną definicję umowną. Niektóre dokumenty wymagają poniesienia określonych kosztów operacyjnych przed obliczeniem środków na obsługę długu; inne inaczej określają wpłaty i transfery. Test pokrycia może wykorzystywać wyniki historyczne, prognozy, rok fiskalny lub korekty z indenture. Stosuj wzór właściwy dla danej emisji, a nie uniwersalny próg.
Pokrycie to tylko jedna miara relacji między zdefiniowanym przepływem pieniężnym a planowaną obsługą długu. Nie mierzy wszystkich ryzyk, nie dowodzi, że emitent może lub zamierza podwyższyć opłaty, nie obejmuje wszystkich przyszłych potrzeb kapitałowych i samo nie przewiduje niewypłacalności dłużnika. SEC zaleca również sprawdzić sprawozdania finansowe dłużnika, warunki gospodarcze, inne zobowiązania, założenia projektu i ograniczenia prawne.
Pierwszeństwo zastawu i kowenanty zmieniają przepływ środków
Nawet jeśli dwie obligacje zastawiają przychody tego samego systemu, ich prawa mogą się różnić. Zgodnie z dokumentami zastaw senioralny może mieć pierwszeństwo przed zastawem podporządkowanym. Kowenant przepływu środków może określać kolejność kosztów operacyjnych, wpłat na obsługę długu, uzupełniania rezerw i innych transferów. Są to umowne priorytety konkretnego finansowania, a nie uniwersalna kolejność wynikająca z nazwy projektu.
Zapytaj, czy obligacja ma roszczenie do przychodów brutto lub netto, określonego podatku, czynszu czy spłaty pożyczki; ustal, jakie potrącenia są dozwolone przed obsługą długu. Sprawdź, czy inne obligacje uczestniczą w zastawie równorzędnie, mają pierwszeństwo lub są podporządkowane. Określenie „first lien” jest użyteczne tylko wtedy, gdy dokumenty definiują pulę przychodów lub aktywów i ich rangę. Nawet zastaw senioralny podlega ryzyku słabych przychodów, sporów prawnych, problemów operacyjnych i roszczeń poza jego zakresem.
Przewodnik MSRB zawierający siedem pytań dla inwestorów zaleca pytać zarówno o źródło spłaty, jak i pierwszeństwo innych zobowiązań. Wskazuje też, by sprawdzić, czy płatność wymaga corocznej aproprjacji. Ma to znaczenie w przypadku GO i obligacji przychodowych: najpierw ustal źródło, a potem prześledź prawny przepływ środków do obsługi długu.
Podatki celowe, podwójne przyrzeczenie i warunek aproprjacji
Niektóre struktury plasują się między prostą GO a obligacją opartą na przychodach projektu. Obligacja oparta na podatku specjalnym może zastawiać określony podatek od sprzedaży, akcyzę lub inny wskazany podatek. Źródło może być szersze niż opłata użytkownika jednego obiektu, ale węższe niż wszystkie dochody ogólne. Jego stabilność zależy od podstawy opodatkowania, poboru i egzekwowania, ograniczeń prawnych oraz dokumentów obligacji.
Obligacja typu double-barreled łączy określone źródło przychodów z przyrzeczeniem GO podmiotu publicznego mającego władzę podatkową. Drugie przyrzeczenie może stanowić dodatkowe prawne źródło płatności, ale jego zakres, pierwszeństwo i środki prawne nadal zależą od prawa i warunków. Nie zakładaj, że wszystkie obligacje o tej nazwie dają identyczne uprawnienia lub eliminują ryzyko fiskalne. MSRB opisuje tę konstrukcję jako połączenie zastawu przychodów i przyrzeczenia GO.
Obligacja subject to annual appropriation zależy od tego, czy organ ustawodawczy przyzna środki na płatność w każdym odpowiednim okresie. To coś innego niż bezwarunkowe, ciągłe przyrzeczenie wszystkich prawnie dostępnych środków. Skutki braku aproprjacji — niewypłacalność, zakończenie lub inne zdarzenie — zależą od dokumentów i właściwego prawa. Klauzula moral obligation może prosić legislaturę o rozważenie wsparcia bez prawnego obowiązku przyznania środków. MSRB odróżnia ten niewiążący mechanizm od przyrzeczenia GO. Traktuj te terminy jako konkretne cechy prawne, a nie potoczne synonimy gwarancji rządowej.
Finansowanie conduit i status podatkowy to odrębne kwestie
W finansowaniu conduit emitent stanowy lub lokalny sprzedaje obligacje, by sfinansować pożyczkę albo projekt odrębnego pożyczkobiorcy, np. szpitala non-profit, uczelni, podmiotu mieszkaniowego lub przedsiębiorstwa. Płatności pożyczkobiorcy mogą być jedynym zastawionym źródłem. Emitent publiczny może pełnić funkcję administracyjną lub publiczną, nie gwarantując długu pożyczkobiorcy. Niektóre emisje conduit są bez regresu; inne obejmują ograniczone wsparcie lub wsparcie osoby trzeciej. Odpowiedź znajduje się w dokumentach, a nie w publicznej nazwie emitenta czy społecznym celu projektu.
Wsparcie kredytowe może dodać kolejną warstwę. Ubezpieczenie obligacji, bankowa akredytywa, program stanowy lub gwarancja spółki matki mogą stanowić wtórne źródło płatności; sprawdź ich warunki i zdolność kredytową dostawcy. Gwarancja nie zastawia automatycznie wszystkich aktywów gwaranta i nie usuwa słabości głównego dłużnika. Ustal, czy obejmuje kapitał, odsetki, zobowiązania z tytułu wykupu na żądanie czy tylko określone zdarzenia oraz czy jest aktualna i wykonalna.
Status podatkowy to osobna oś. Obligacja komunalna może być zwolniona z podatku, opodatkowana albo podlegać AMT u podatnika, który ma obowiązek zapłacić ten podatek. Klasyfikacje te dotyczą opodatkowania odsetek; nie wskazują, czy płatność pochodzi z podatków, systemu usług komunalnych, pożyczkobiorcy conduit czy kilku źródeł. Przewodnik MSRB o opodatkowanych obligacjach komunalnych oddziela status podatkowy od pozostałych cech i ryzyk. Sprawdź osobno ujawnienia podatkowe emisji oraz właściwe federalne, stanowe i lokalne przepisy USA.
Przed porównaniem etykiet przeczytaj oficjalny dokument emisji
Zacznij od oficjalnego dokumentu emisji, zwykle dostępnego przez system EMMA MSRB. Potwierdź emitenta, dłużnika lub osobę zobowiązaną, ewentualnego pożyczkobiorcę conduit i gwarantów. Następnie znajdź dokładne źródło spłaty, zakres przyrzeczenia, zastawy i ich pierwszeństwo oraz dozwolone wykorzystanie środków. Szukaj warunku corocznej aproprjacji, limitów podatkowych lub referendalnych, uprawnienia do ustalania stawek, rezerw, kowenantów i środków prawnych. SEC wskazuje, że oficjalny dokument zawiera warunki emisji, informacje kredytowe i czynniki ryzyka; przewodnik MSRB również kieruje do niego przy ustalaniu źródła i pierwszeństwa płatności.
Następnie oceń, czy zastawione źródło może obsługiwać dług w realistycznych warunkach. Dla obligacji przychodowej mogą mieć znaczenie historyczne wpływy, koncentracja klientów, koszty operacyjne, nakłady kapitałowe, zmiany opłat i konkurujące roszczenia. Dla GO zbadaj sytuację finansową emitenta, dochody prawnie dostępne, zadłużenie, podstawę opodatkowania i ograniczenia w poborze lub przesuwaniu środków. Rating lub wskaźnik pokrycia mogą dostarczyć kontekstu, ale nie zastępują dokumentów i analizy finansowej.
Na koniec oddziel strukturę kredytową od innych cech obligacji. Federalny status podatkowy, termin zapadalności, opcje wcześniejszego wykupu, cena rynkowa, płynność i miejsce zamieszkania inwestora mogą wpływać na inwestycję, nie zmieniając podstawowego przyrzeczenia spłaty. Powiązane zagadnienia omawiają przewodnik po ekwiwalencie podatkowym rentowności obligacji komunalnych, przewodnik po cenie czystej i brudnej oraz przewodnik po obligacjach indywidualnych i funduszach obligacji. Artykuł przedstawia ogólne pojęcia z USA; nie stanowi porady prawnej, podatkowej ani inwestycyjnej dotyczącej konkretnej emisji.
Częste pytania
Q1Czy obligacje GO są zawsze bezpieczniejsze niż obligacje przychodowe?
Nie. Nazwy opisują ogólne struktury spłaty, a nie uniwersalny ranking bezpieczeństwa. W przypadku GO liczą się faktyczne przyrzeczenie prawne, zasoby i ograniczenia emitenta. Przy obligacji przychodowej ważne są zastawione źródło, dłużnik, zastaw, kowenanty i regres. Przeczytaj dokumenty i dane finansowe.
Q2Czy obligacja przychodowa musi być spłacana wyłącznie z opłat pobieranych od użytkowników projektu?
Nie. Zastawione przychody mogą obejmować wpływy z systemu lub projektu, dotacje, płatności czynszu lub pożyczki albo określone podatki. Dokumenty definiują źródło i dodatkowe wsparcie.
Q3Czy pokrycie obsługi długu na poziomie 1,50× oznacza, że obligacja nie może nie spłacić długu?
Nie. To obliczenie dla określonego okresu i miary przychodów. Znaczenie mają też przyszłe przepływy, definicje kowenantów, rezerwy, inne roszczenia, ograniczenia prawne, warunki działalności i środki prawne. Sam wskaźnik nie jest prognozą niewypłacalności.
Źródła i dalsza lektura
Zgłoś problem
Przygotujemy e-mail z linkiem do tego artykułu. Mark otrzyma zgłoszenie dopiero po jego wysłaniu
Szybki test
Przeczytano? Sprawdź się w 3 pytaniach
Pytanie 01
Jakie jest pierwsze użyteczne pytanie, gdy obligacja komunalna jest nazwana przychodową?
Wybierz odpowiedź, aby zobaczyć wyjaśnienie