

Model HAR-RV: prognozy dziennej, tygodniowej i miesięcznej zmienności
Dowiedz się, jak model HAR-RV łączy dzienną, tygodniową i miesięczną zmienność zrealizowaną, aby prognozować przyszły okres, oraz poznaj granice interpretacji i prognoz
W tym przewodnikuCo prognozuje HAR-RV
Krótkie podsumowanie
HAR-RV prognozuje przyszłą miarę zmienności zrealizowanej na podstawie niedawnych pomiarów zebranych w oknach o różnych horyzontach. Składniki dzienny, tygodniowy i miesięczny tworzą zwięzłą regresję, która może naśladować pewne wzorce długiej pamięci, ale sam model nie ma rzeczywistej długiej pamięci, a prognoza zależy od definicji zmienności i horyzontu
Co prognozuje HAR-RV
Heterogeniczny model autoregresyjny zmienności zrealizowanej jest zwykle określany skrótem HAR-RV. Prognozuje przyszłą miarę zmienności zrealizowanej na podstawie niedawnych wartości podsumowanych w kilku horyzontach. Typowa specyfikacja dzienna wykorzystuje jedną zakończoną sesję, średnią z pięciu sesji oraz średnią z 22 sesji. Te okna są danymi wejściowymi regresji; prognoza HAR-RV na następny dzień nadal dotyczy jednego dnia.
Model jest przejrzystym punktem odniesienia dla trwałości zmienności zrealizowanej. Jego addytywna postać ułatwia estymację regresją liniową i porównanie z modelem opartym na stopach zwrotu, takim jak GARCH. To specyfikacja prognostyczna, a nie reguła określająca moment wejścia w transakcję, wielkość pozycji lub atrakcyjność aktywa.
W oryginalnej pracy Corsi opisuje ten model jako addytywną kaskadę składników zmienności z różnych skal czasu. Motywacją były zróżnicowane horyzonty uczestników rynku, ale regresja nie identyfikuje poszczególnych inwestorów ani nie dowodzi, że konkretne grupy odpowiadają za obserwowaną trwałość. Składniki dzienny, tygodniowy i miesięczny należy traktować jako statystyczne podsumowania przeszłej zmienności.
Zdefiniuj wejściową miarę zmienności zrealizowanej
Dla zakończonej sesji \(t\) popularna miara wariancji zrealizowanej sumuje kwadraty śróddziennych stóp zwrotu:
\[ RV_t = \sum_{i=1}^{M} r_{t,i}^{2} \]
Tutaj \(r_{t,i}\) oznacza stopę zwrotu w śróddziennym przedziale \(i\), a \(M\) jest liczbą uwzględnionych przedziałów. Suma ma jednostkę kwadratu stopy zwrotu. Ten przewodnik celowo stosuje wariancję zrealizowaną w tej skali we wszystkich składnikach HAR i przykładach prognoz. Oryginalny HAR-RV Corsiego (2009) wykorzystuje natomiast miary zmienności zrealizowanej w skali pierwiastka kwadratowego. Te konwencje są powiązane, ale nie należy ich łączyć w jednej regresji. Dane dzienne, tygodniowe i miesięczne oraz cel prognozy utrzymuj w tej samej skali. Przewodnik po obliczaniu zmienności zrealizowanej omawia wybory pomiarowe.
Interwał próbkowania, źródło cen, sesja rynkowa i sposób uwzględniania stóp zwrotu overnight określają, co mierzy \(RV_t\). Na przykład suma oparta wyłącznie na stopach zwrotu podczas regularnej sesji nie obejmuje automatycznie ruchu od zamknięcia do otwarcia. Na próbki śróddzienne mogą wpływać także szum kwotowań i inne cechy mikrostruktury rynku. Hansen i Lunde (2006) badają wpływ szumu mikrostrukturalnego na pomiar wariancji zrealizowanej. Andersen, Bollerslev, Diebold i Labys opisują związek między obserwacjami wysokiej częstotliwości, zmiennością zrealizowaną i zmianami stóp zwrotu o niższej częstotliwości; ich ujęcie nie oznacza, że każda reguła próbkowania jest równoważna.
Stosuj spójną definicję w historii danych, predyktorach i celu prognozy. Zmiana stóp zwrotu pięciominutowych na jednominutowe albo zakresu regularnej sesji na zakres od zamknięcia do zamknięcia może zmienić szereg. Nie jest to tylko kwestia zapisu: mogą zmienić się też oszacowane współczynniki i oceniana prognoza.
Agreguj miary dzienne, tygodniowe i miesięczne
Niech \(RV_t^{(d)}=RV_t\) oznacza miarę dzienną. Typowa konstrukcja wyznacza składnik tygodniowy jako średnią z pięciu ostatnich zakończonych wartości dziennych, a składnik miesięczny jako średnią z 22 wartości:
\[ RV_t^{(w)} = \frac{1}{5}\sum_{j=0}^{4}RV_{t-j}, \qquad RV_t^{(m)} = \frac{1}{22}\sum_{j=0}^{21}RV_{t-j} \]
Dzielniki sprawiają, że składniki te są średnimi dziennymi wariancjami zrealizowanymi w danych oknach. Suma oznaczałaby skumulowaną wariancję zrealizowaną w danym oknie. Obie konwencje mogą być użyte w osobno zdefiniowanym modelu, ale wzór, cel i jednostki muszą do siebie pasować.
Okna nakładają się na siebie. Najnowsza obserwacja dzienna znajduje się również w średnich tygodniowej i miesięcznej, a obserwacje z okna tygodniowego wchodzą też do okna miesięcznego. Predyktory podsumowują więc powiązane fragmenty tej samej historii, a nie niezależne pomiary. Współczynników nie należy odczytywać jako osobnych efektów przyczynowych trzech horyzontów.
Okna obejmujące pięć i 22 obserwacje zwykle oznaczają sesje giełdowe, a nie tygodnie i miesiące kalendarzowe. Dzień wolny na rynku, brakująca sesja albo inny kalendarz kontraktów futures wymagają jawnej reguły. Przed porównaniem estymacji między aktywami określ kalendarz obserwacji i sposób postępowania z niepełnymi oknami.
Zapisz regresję HAR-RV
Podstawowa dzienna regresja HAR-RV dla jednego kroku ma postać
\[ RV_{t+1}^{(d)} = \beta_0 + \beta_d RV_t^{(d)} + \beta_w RV_t^{(w)} + \beta_m RV_t^{(m)} + \varepsilon_{t+1} \]
Lewa strona to wariancja zrealizowana w następnej zakończonej sesji. Każdy predyktor jest znany do końca sesji \(t\). Wyraz wolny \(\beta_0\) i współczynniki \(\beta_d,\beta_w,\beta_m\) szacuje się na podstawie wcześniejszych obserwacji; \(\varepsilon_{t+1}\) jest błędem regresji pozostałym po uwzględnieniu predyktorów.
W metodzie zwykłych najmniejszych kwadratów współczynniki dobiera się tak, aby zminimalizować sumę kwadratów błędów prognozy w próbie dla zdefiniowanego celu. Powstaje zwięzły liniowy punkt odniesienia bez osobnego współczynnika dla każdego opóźnienia dziennego. Corsi (2009) przedstawia konstrukcję HAR-RV i raportuje wyniki prognoz dla danych i specyfikacji użytych w jego pracy. Wyniki te nie gwarantują takich samych współczynników ani dokładności dla innego aktywa, okresu czy miary zmienności zrealizowanej.
Zapis różni się między publikacjami. Niektóre specyfikacje HAR wykorzystują logarytmy, inne estymatory zmienności zrealizowanej, dodatkowe opóźnienia lub odmienne okna. Określ cel i transformację, zamiast zakładać, że każdy model z nazwą „HAR” ma to samo równanie.
Przekształć oszacowane równanie w prognozę
Po oszacowaniu współczynników podstaw najnowsze wartości dzienne, tygodniowe i miesięczne, aby obliczyć prognozę punktową na następną sesję. Przyszły błąd regresji pomija się, ponieważ w chwili prognozy nie jest znany:
\[ \widehat{RV}_{t+1\mid t}^{(d)} = \widehat{\beta}_0 + \widehat{\beta}_d RV_t^{(d)} + \widehat{\beta}_w RV_t^{(w)} + \widehat{\beta}_m RV_t^{(m)} \]
Załóżmy hipotetycznie, że oszacowany wyraz wolny wynosi \(0.10\ \mathrm{bp}^2\), a oszacowane współczynniki to odpowiednio \(0.50\), \(0.30\) i \(0.15\). Najnowsza miara dzienna wynosi \(4\ \mathrm{bp}^2\), średnia pięciodniowa \(3\ \mathrm{bp}^2\), a średnia 22-dniowa \(2\ \mathrm{bp}^2\). Wtedy
\[ 0.10 + 0.50(4) + 0.30(3) + 0.15(2) = 3.30\ \mathrm{bp}^2 \]
To wymyślony przykład arytmetyczny, a nie dane rynkowe, wynik estymacji ani deklaracja skuteczności. Jest to prognoza na następną sesję przy podanym celu i jednostkach. Pierwiastek daje miarę zmienności w punktach bazowych dla tej samej sesji; annualizacja wymaga osobnej, jawnie podanej konwencji.
Nie nazywaj prognozy na następny dzień prognozą na cały tydzień lub miesiąc. Można oszacować model bezpośredni, którego lewa strona to skumulowana albo uśredniona wariancja zrealizowana w przyszłym oknie. Inną możliwością jest iterowanie prognoz jednodniowych, co wymaga jasnej reguły aktualizowania przyszłych predyktorów dziennych, tygodniowych i miesięcznych. Ustal horyzont przed oceną prognoz. <!-- learn:illustration -->
Dlaczego model nazywa się przybliżeniem długiej pamięci
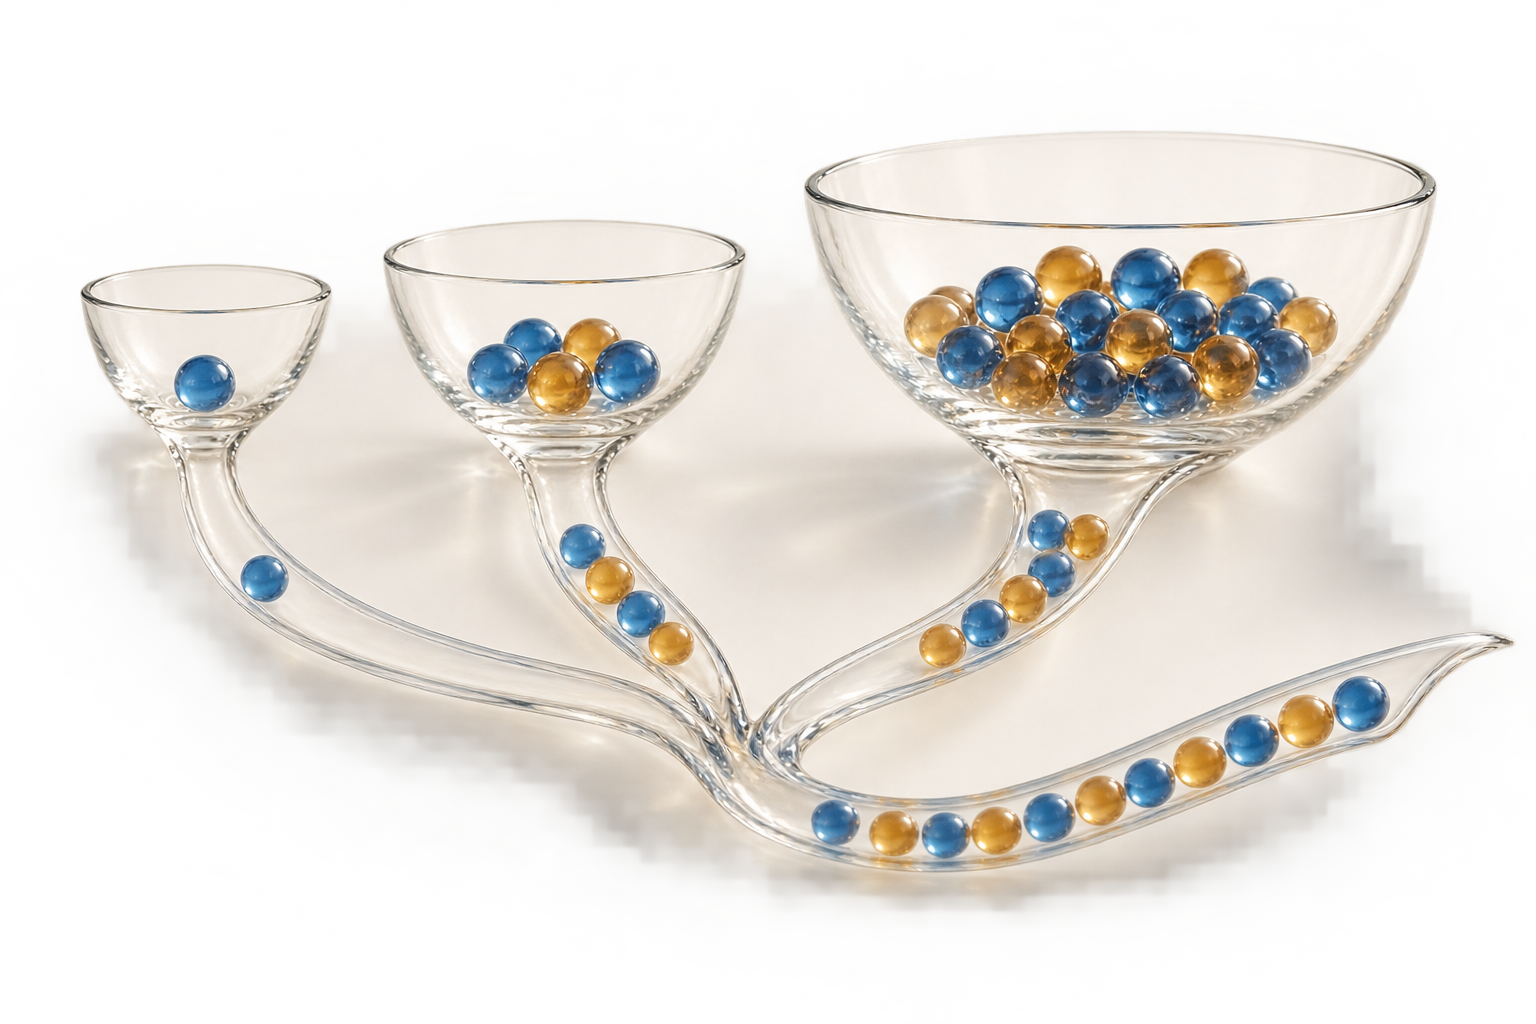
Zmienność często wykazuje trwałość w wielu opóźnieniach. Długa autoregresja może opisać tę zależność, ale wymaga wielu parametrów. HAR-RV kompresuje historię do kilku nakładających się średnich i może odtwarzać empiryczne wzorce przypominające długą pamięć za pomocą niewielu współczynników.
Słowo „przybliżenie” ma znaczenie. Corsi wyraźnie opisuje brak rzeczywistych własności długiej pamięci w modelu HAR-RV, pokazując jednocześnie, że symulacje mogą odtwarzać cechy kojarzone z długą pamięcią finansowych stóp zwrotu. HAR-RV jest więc praktycznym przybliżeniem wybranych wzorców, a nie procesem ułamkowo zintegrowanym tylko dlatego, że zależność w danych słabnie powoli.
Składniki dzienny, tygodniowy i miesięczny nie są też bezpośrednim spisem inwestorów działających dokładnie z taką częstotliwością. Koncepcja zróżnicowanych horyzontów motywuje kaskadę, ale oszacowana regresja nie identyfikuje typów inwestorów ani ich intencji i nie ustala mechanizmu przyczynowego. Interpretację ogranicz do obserwowanych danych wejściowych i zachowania prognoz.
Skoki mogą uzasadniać rozszerzenie HAR
Duży skok cenowy może zawierać informacje o przyszłej zmienności, których nie pokazuje pojedyncza miara całkowitej wariancji. Corsi, Pirino i Reno (2010) rozdzielają zmienność ciągłą i nieciągłą za pomocą progowych metod bipower i badają informację o skokach w prognozowaniu zmienności. Zgłoszone przez nich poprawy prognoz, zwłaszcza po skokach, dotyczą estymatorów, danych i projektu empirycznego z tej pracy.
Specyfikacja HAR uwzględniająca skoki może zawierać osobne miary składowej ciągłej i skokowej albo ich opóźnione agregaty. Pojawiają się wtedy nowe wybory: jak wykrywać skok, jak szacować składnik ciągły i czy miara skoku jest dostępna w chwili prognozy. Określenia „ciągły” i „skokowy” opisują składniki estymatora w ramach modelu; nie oznaczają bezbłędnego podziału.
Więcej składników może poprawić prognozę w jednej próbie, a w innej dodać szum estymacji. Porównuj rozszerzenie o skoki z prostym modelem HAR-RV przy tych samych chwilach prognozy, horyzoncie, celu i zbiorze informacji. Nie zakładaj, że każdy skok zapowiada wzrost zmienności ani że rozszerzenie sprawdzi się lepiej na każdym rynku.
Pomiar i horyzont prognozy zmieniają wynik
Współczynniki HAR-RV zależą od szeregu zmienności zrealizowanej użytego do estymacji. Częstotliwość próbkowania, granice sesji, czyszczenie cen i brakujące obserwacje mogą zmienić ten szereg. Dzienny szereg wpływa też na predyktory tygodniowe i miesięczne, ponieważ są one średnimi jego wartości.
Oddziel chwilę prognozy od przedziału celu. Jeżeli model jest estymowany na zamknięciu sesji, cel dla następnej sesji powinien wykorzystywać to samo aktywo, konwencję stóp zwrotu, zakres sesji i jednostki co cel historyczny. Jeśli miara nie obejmuje stóp overnight, bez korekty nie opisuj prognozy jako pełnej wariancji od zamknięcia do zamknięcia. Okna kalendarzowe, nakładające się horyzonty wielodniowe i odmienne reguły świąteczne wymagają własnych definicji.
Ten sam problem występuje przy porównywaniu HAR-RV z innym modelem. Dzienna prognoza wariancji warunkowej z GARCH i prognoza wariancji zrealizowanej z HAR-RV są porównywalne dopiero po uzgodnieniu przedziałów celu i jednostek. Regresja MIDAS oferuje inny sposób łączenia obserwacji o różnych częstotliwościach, ale nadal trzeba określić informacje dostępne w każdej chwili prognozy.
Sprawdź prognozę i uczciwie porównuj modele
Wariancja zrealizowana jest nieujemna, ale nieograniczona regresja liniowa nie wymusza nieujemnych współczynników ani prognoz. W niektórych danych estymacja zwykłych najmniejszych kwadratów może dać ujemną prognozę poza próbą. Specyfikacja logarytmiczna lub estymacja z ograniczeniami może inaczej wymusić dodatniość, ale zmienia model i znaczenie współczynników. Dolne ograniczenie prognozy to również wybór modelowania; ustal je przed oceną, a nie po poznaniu zwycięskiego modelu.
Oceniaj prognozy poza próbą estymacyjną i zapisuj wartości dostępne w każdej chwili prognozy. Uzgodnij proxy, cel, horyzont, zakres sesji, jednostki i wspólne daty oceny. Opisz sposób estymacji lub aktualizacji prognoz i porównaj je z określonym punktem odniesienia. Gdy miara zrealizowana jest niedoskonałym proxy, oczekiwany ranking zależy od jej relacji z celem i od funkcji straty. Patton (2011) wyjaśnia, dlaczego szum proxy nie sprawia, że każde porównanie jest automatycznie wiarygodne. Przewodnik po QLIKE i błędzie kwadratowym omawia te założenia oceny.
Niższa strata prognozy oznacza lepszy wynik przy wybranym celu, proxy, próbie i funkcji straty. Nie dowodzi, że model powoduje zmienność, że prognoza dzienna jest sygnałem transakcyjnym ani że strategia zarobi po uwzględnieniu kosztów wykonania i ograniczeń ryzyka.
Częste pytania
Q1Czy HAR-RV to ten sam model co GARCH?
Nie. Podstawowa regresja HAR-RV wykorzystuje opóźnione miary zmienności zrealizowanej agregowane w różnych horyzontach. GARCH modeluje wariancję warunkową za pomocą własnej rekurencji opartej na stopach zwrotu, choć rozszerzenia mogą dodawać inne dane wejściowe.
Q2Czy HAR-RV dowodzi, że inwestorzy działają w cyklach dziennych, tygodniowych i miesięcznych?
Nie. Etykiety opisują statystyczne okna agregacji. Regresja nie identyfikuje rzeczywistych grup inwestorów ani nie dowodzi, że powodują trwałość zmienności.
Q3Czy standardowa prognoza HAR-RV może być ujemna?
Tak. Zwykłe najmniejsze kwadraty nie ograniczają dopasowanych wartości do nieujemnych. Model przekształcony lub z ograniczeniami może zapobiegać ujemnym prognozom, ale jego specyfikację i sposób oceny należy wyraźnie opisać.
Q4Czy jednodniowa prognoza HAR-RV jest prognozą zmienności na jeden tydzień?
Nie. Cel tygodniowy musi być zdefiniowany jako skumulowana lub średnia miara z przyszłego tygodnia albo skonstruowany według jawnej procedury rekurencyjnej. Horyzont i zakres przedziału powinny odpowiadać planowanemu zastosowaniu. Badania źródłowe - Corsi (2009), “A Simple Approximate Long-Memory Model of Realized Volatility,” *Journal of Financial Econometrics*, 7(2), 174–196. - Andersen, Bollerslev, Diebold, and Labys (2003), “Modeling and Forecasting Realized Volatility,” *Econometrica*, 71(2), 579–625. - Corsi, Pirino, and Reno (2010), “Threshold Bipower Variation and the Impact of Jumps on Volatility Forecasting,” *Journal of Econometrics*, 159(2), 276–288. - Hansen and Lunde (2006), “Realized Variance and Market Microstructure Noise,” *Journal of Business & Economic Statistics*, 24(2), 127–161. - Patton (2011), “Volatility Forecast Comparison Using Imperfect Volatility Proxies,” *Journal of Econometrics*, 160(1), 246–256.
Źródła i dalsza lektura
Zgłoś problem
Przygotujemy e-mail z linkiem do tego artykułu. Mark otrzyma zgłoszenie dopiero po jego wysłaniu
Szybki test
Przeczytano? Sprawdź się w 3 pytaniach
Pytanie 01
Co oznaczają składniki tygodniowy i miesięczny w podstawowym dziennym modelu HAR-RV?
Wybierz odpowiedź, aby zobaczyć wyjaśnienie
Słownik opcji
A time-series model that updates conditional variance from past squared shocks and prior variance; it models volatility persistence, not return direction.
Czytaj szczegółowy przewodnikRealized volatilityVolatility calculated from price changes that occurred under a stated return, sampling-window, and annualization rule; different conventions can produce different values.
Czytaj szczegółowy przewodnik