

Regresja Fama–MacBeth: premie za ryzyko w dwóch etapach
Poznaj dwuetapową procedurę Fama–MacBeth: od oszacowań bety w szeregu czasowym po przekrojowe ceny ryzyka dla poszczególnych dat, a następnie rozróżnij błąd standardowy, korektę Shankena i wnioskowanie HAC.
W tym przewodnikuProcedura szacuje ceny ekspozycji, a nie pojedynczą betę szeregu czasowego
Krótkie podsumowanie
Procedura Fama–MacBeth szacuje ekspozycję każdego badanego aktywa na czynniki na podstawie jego szeregu czasowego, następnie dla każdej daty regresuje przekrojowe stopy zwrotu aktywów względem tych oszacowanych ekspozycji, a na koniec uśrednia w czasie uzyskane nachylenia cen ryzyka. Szereg czasowy nachyleń stanowi podstawę typowego obliczenia niepewności. Błąd standardowy z drugiego etapu nie uwzględnia automatycznie oszacowanych bet, zależności szeregowej ani błędnej specyfikacji modelu wyceny; istotna średnia cena ryzyka nie jest też oszacowaniem zysku z handlu.
Procedura szacuje ceny ekspozycji, a nie pojedynczą betę szeregu czasowego
Beta czynnika i cena ryzyka czynnika odpowiadają na różne pytania. Beta opisuje, jak stopa zwrotu aktywa poruszała się razem z czynnikiem w regresji szeregów czasowych z pierwszego etapu. Współczynnik ceny ryzyka, często oznaczany jako \(\lambda\), opisuje, jak różnią się stopy zwrotu aktywów o różnych oszacowanych betach w przekroju z drugiego etapu. Procedura Fama–MacBeth wyznacza cenę ryzyka dla każdej daty, a następnie podsumowuje te oszacowania w czasie.
Taki schemat jest przydatny, gdy pytanie badawcze dotyczy tego, czy ekspozycja na proponowany czynnik ryzyka wiąże się ze średnimi stopami zwrotu w wybranym zbiorze akcji lub portfeli. To statystyczna procedura wyceny aktywów, a nie projekt identyfikacji przyczynowej. Sama w sobie nie wskazuje też portfela, którym można było handlować przy użyciu informacji dostępnych w danym momencie.
W pierwotnym badaniu Famy i MacBeth powtarzane regresje przekrojowe ryzyka i stóp zwrotu zastosowano do akcji z NYSE. Późniejsze prace, w tym empiryczne testy Famy i Frencha, upowszechniły miesięczne nachylenia przekrojowe jako sposób szacowania i testowania średnich cen ryzyka. Procedurę najlepiej rozumieć jako dwa powiązane problemy estymacji, z odrębnymi założeniami dla każdego etapu.
Etap pierwszy: oszacuj ekspozycję każdego badanego aktywa
Dla każdego aktywa lub portfela testowego \(i\) oszacuj regresję szeregu czasowego, na przykład:
\[ r^{e}_{i,t} = \alpha_i + \boldsymbol{\beta}_i^\top \mathbf{f}_t + \varepsilon_{i,t}, \] gdzie \(r^{e}_{i,t}\) to nadwyżkowa stopa zwrotu z aktywa, \(\mathbf{f}_t\) jest wektorem stóp zwrotu czynników w dacie \(t\), a \(\boldsymbol{\beta}_i\) wektorem ekspozycji. Wartość dopasowana \(\hat{\boldsymbol{\beta}}_i\) staje się zmienną objaśniającą w drugim etapie. Model z samym czynnikiem rynkowym ma jedną betę; model wieloczynnikowy ma jedno oszacowane obciążenie dla każdego czynnika.
Pierwszy etap wymaga wystarczającej zmienności czynników w czasie, aby oszacować te nachylenia. Długie okno może dostarczyć więcej obserwacji, ale łączyć różne reżimy rynkowe. Krótkie okno może lepiej odzwierciedlać niedawną ekspozycję, ale zwiększać szum w oszacowaniach bety. Podaj częstotliwość stóp zwrotu, daty próby, konstrukcję czynników, zasady postępowania z brakującymi danymi, sposób uwzględnienia wyrazu wolnego i okno estymacji.
Nie jest to uniwersalna instrukcja, by każdą betę szacować na całej próbie. W ex post teście wyceny aktywów bety z pełnej próby mogą opisywać badany okres. W historycznej symulacji strategii użycie przyszłych obserwacji do oszacowania bety oznacza jednak wyciek informacji. W takim zastosowaniu potrzebna jest estymacja bety point-in-time, oparta na danych dostępnych przed każdą symulowaną decyzją.
Etap drugi: wyceń ekspozycje w przekroju dla każdej daty
Dla każdej daty \(t\) regresuj stopy zwrotu aktywów testowych z tej daty względem bet z pierwszego etapu:
\[ r^{e}_{i,t} = \lambda_{0,t} + \hat{\boldsymbol{\beta}}_i^\top \boldsymbol{\lambda}_t + \eta_{i,t}. \] Wektor \(\boldsymbol{\lambda}_t\) zawiera ceny ryzyka dla danej daty. Przy jednym czynniku nachylenie przekrojowe \(\lambda_t\) mierzy różnicę stopy zwrotu związaną z różnicą jednej jednostki oszacowanej bety w przekroju aktywów z tej daty. Wyraz wolny \(\lambda_{0,t}\) jest osobnym wyrazem wolnym dla przekroju. To, czy należy go swobodnie estymować, ograniczyć lub interpretować jako stopę zwrotu aktywa o zerowej becie, zależy od testowanego modelu oraz od tego, czy używane są surowe stopy zwrotu, czy nadwyżkowe stopy zwrotu.
Druga regresja obejmuje przekrój aktywów dla jednej daty; nie jest kolejną regresją szeregu czasowego. Dopasowanie zależy od liczby i składu aktywów testowych, rozpiętości ich oszacowanych bet oraz korelacji między betami. Jeśli bety aktywów prawie się nie różnią, przekrój zawiera mało informacji pozwalających odróżnić jedną cenę ryzyka od drugiej. Dodanie wielu niemal identycznych aktywów nie stworzy zróżnicowania ekspozycji, którego nie ma.
Powtarzanie regresji daje szereg \(\hat{\boldsymbol{\lambda}}_1,\ldots,\hat{\boldsymbol{\lambda}}_T\). Estymator Fama–MacBeth dla czynnika \(k\) to średnia w czasie:
\[ \bar{\lambda}_k = \frac{1}{T}\sum_{t=1}^{T}\hat{\lambda}_{k,t}. \] Średnia ma tę samą jednostkę i częstotliwość co stopy zwrotu z drugiego etapu. Ważenie przekrojów, brakujące daty lub zmiany zbioru aktywów wpływają na interpretację tej średniej i należy je opisać.
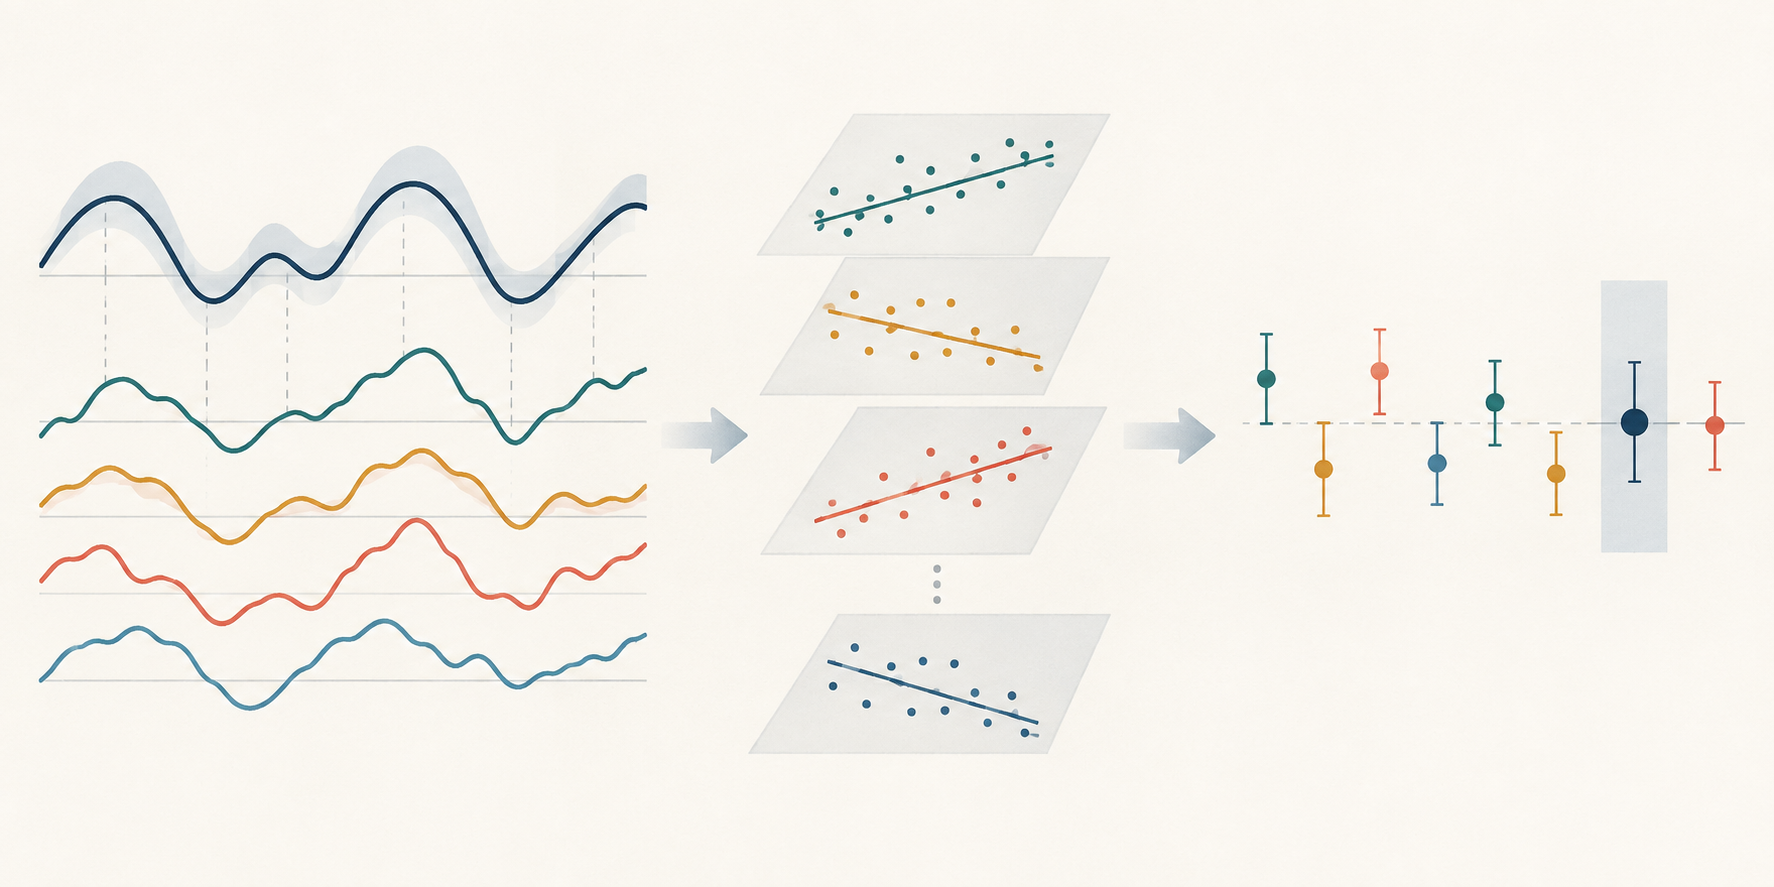
Przykład obliczeniowy oddziela jeden miesiąc od średniej
Załóżmy, że oszacowane w pierwszym etapie bety rynkowe trzech portfeli testowych wynoszą (0.5), (1.0) i (1.5). W jednym hipotetycznym miesiącu ich nadwyżkowe stopy zwrotu wynoszą (0.3\%), (0.8\%) i (1.3\%). Te trzy punkty leżą na prostej:
\[ r^{e}_{i,t} = -0.2\% + 1.0\%\times\hat{\beta}_{i}. \] Dla tego miesiąca oszacowane nachylenie wynosi 1.0 punktu procentowego na jednostkę bety, a wyraz wolny (-0.2\%). To dokładne dopasowanie jest celowo małe i ilustracyjne; nie dowodzi, że beta rynkowa jest wyceniana, a trzy punkty nie stanowią użytecznego testu empirycznego.
Załóżmy teraz, że nachylenie z drugiego etapu oszacowano osobno w sześciu miesiącach i wynosi ono, na jednostkę bety, (0.8\%), (-0.4\%), (1.0\%), (-0.2\%), (0.6\%) oraz (0.0\%). Ich średnia arytmetyczna to:
\[ (0.8 - 0.4 + 1.0 - 0.2 + 0.6 + 0.0)/6 = 0.3\%\text{miesięcznie}. \] Nachylenie z pierwszego miesiąca nie jest końcowym estymatorem Fama–MacBeth. Estymatorem jest średnia sześciu nachyleń dla poszczególnych dat. Miesiące z wartościami ujemnymi pozostają w obliczeniu; wybranie wyłącznie miesięcy dodatnich zmieniłoby estymand i dodało kolejny etap selekcji. Te wymyślone liczby pokazują tylko arytmetykę, a nie wynik rynkowy ani dowód, że czynnik przewiduje stopy zwrotu.
Typowy błąd standardowy wykorzystuje czas jako wymiar wnioskowania
W najprostszym obliczeniu wyznacz odchylenie standardowe z próby \(s_\lambda\) dla \(T\) miesięcznych oszacowań nachylenia, a następnie podziel je przez \(\sqrt{T}\):
\[ \operatorname{SE}(\bar{\lambda}) = \frac{s_\lambda}{\sqrt{T}}. \] Odpowiadająca statystyka t to oszacowana średnia nachylenia podzielona przez ten błąd standardowy. Obliczenie traktuje czas jako powtarzany wymiar, na podstawie którego szacuje się niepewność średniej ceny ryzyka. Liczba aktywów \(N\) wpływa na to, jak dobrze każdy miesięczny przekrój pozwala oszacować nachylenie; nie zastępuje \(T\) w błędzie standardowym średniej w czasie.
Dla sześciu ilustracyjnych nachyleń powyżej odchylenie standardowe z próby wynosi około 0.576 punktu procentowego miesięcznie. Podzielenie przez \(\sqrt{6}\) daje konwencjonalny błąd standardowy około 0.235 punktu procentowego; (0.3/0.235) to około 1.28. Sześć obserwacji to zdecydowanie za mało do wiarygodnej oceny istotności. Obliczenie pokazuje jedynie, dlaczego dodatnia średnia i precyzyjnie oszacowana średnia nie są tym samym twierdzeniem.
Typowy błąd standardowy zależy również od warunków dotyczących szeregu czasowego nachyleń. Jeśli oszacowania \(\hat{\lambda}_{k,t}\) są zależne szeregowo, błąd standardowy zakładający niezależność obserwacji może niewłaściwie określać niepewność. Przy krótkiej próbie lub zmieniającym się składzie aktywów asymptotyczne statystyki t mogą być szczególnie kruche. Podaj długość i częstotliwość szeregu \(\lambda_t\), a nie tylko liczbę aktywów w przekroju.
Fama–MacBeth i pooled OLS nie zawsze dają różne oszacowania punktowe
Metodę Fama–MacBeth często zestawia się z regresją panelową pooled tak, jakby te procedury musiały dawać różne nachylenia. Istnieje ważny przypadek szczególny. Jeśli na każdej dacie występują te same aktywa, regresory beta nie zmieniają się w czasie, a każdy miesięczny przekrój wykorzystuje ten sam projekt zwykłej metody najmniejszych kwadratów, średnia współczynników OLS dla poszczególnych dat jest równa wspólnemu współczynnikowi nachylenia z pooled OLS. Obie metody podsumowują ten sam zbilansowany zestaw regresji przekrojowych.
Równość może przestać zachodzić, gdy zbiór aktywów lub wagi zmieniają się między datami, bety zależą od czasu, panel jest niezbilansowany, regresje zawierają różne zmienne kontrolne albo model pooled narzuca dodatkowe ograniczenia. Wtedy procedury mogą inaczej ważyć daty lub obserwacje i odpowiadać na różne pytania o próbę. Nie wybieraj metody na podstawie samej nazwy; zapisz konkretną macierz projektu, schemat wag i współczynnik docelowy.
Nawet przy zgodnych oszacowaniach punktowych obliczenia niepewności mogą się różnić. Wnioskowanie Fama–MacBeth wykorzystuje zmienność czasową nachyleń przekrojowych. Regresja pooled wymaga estymatora kowariancji dopasowanego do struktury błędów panelu. Błędy standardowe klastrowane według daty lub aktywa, estymacja kowariancji dwukierunkowej oraz czasowy estymator HAC opierają się na różnych założeniach; sama nazwa pooled lub Fama–MacBeth nie sprawia, że któryś z nich staje się poprawny.
Oszacowane bety i HAC dotyczą różnych źródeł niepewności
Drugi etap traktuje \(\hat{\boldsymbol{\beta}}_i\) tak, jakby było znane, choć pochodzi z estymowanej regresji pierwszego etapu. Błąd zmiennej objaśniającej utworzonej na podstawie estymacji może wpływać na oszacowanie ceny ryzyka i jego niepewność. Analiza Shankena wyprowadza korektę dla wnioskowania o wycenie bet w określonym modelu cen aktywów; nie jest uniwersalnym mnożnikiem naprawiającym każdy projekt dwuetapowy. Późniejsze prace analizują własności dużej próby i alternatywne estymatory w innych warunkach. Podaj zastosowaną korektę lub metodę wnioskowania oraz założenia, które uzasadniają jej użycie.
Autokorelacja w \(\hat{\lambda}_{k,t}\) to osobny problem. Na przykład nakładające się na siebie wielomiesięczne stopy zwrotu mogą sprawić, że sąsiednie nachylenia z drugiego etapu będą współdzielić obserwacje. Estymator kowariancji odporny na heteroskedastyczność i autokorelację (HAC), taki jak estymator Neweya–Westa, koryguje oszacowaną wariancję średniej w czasie o zależność szeregową do wybranego okna opóźnień. Nie przywraca jednak do drugiego etapu błędu estymacji bety z pierwszego etapu, nie naprawia błędnej specyfikacji czynnika ani nie usuwa obciążenia wynikającego z użycia przyszłych informacji. Z kolei korekta Shankena nie zastępuje badania zależności szeregu lambda.
Jagannathan i Wang oraz Shanken i Zhou analizują własności procedur wyceny bet przy konkretnych założeniach modelu i próby. Ich wyniki przemawiają za opisaniem rzeczywistego projektu dwuetapowego zamiast powtarzania ogólnej reguły, że zwykłe błędy Fama–MacBeth są zawsze zaniżone albo zawsze poprawne. Podaj, czy bety szacuje się raz, czy aktualizuje, jak uwzględnia się zależność szeregu lambda, czy stosuje się korektę dla oszacowanych bet oraz dlaczego wybór pasuje do pytania badawczego.
Istotna średnia cena ryzyka nie jest oszacowaniem zysku z handlu
Dodatnia średnia \(\lambda\), którą można statystycznie odróżnić od zera, oznacza, że w wybranym uniwersum aktywów testowych, przy danej definicji czynnika, oszacowaniach bet i procedurze wnioskowania, aktywa o wyższej oszacowanej ekspozycji miały w próbie wyższe średnie stopy zwrotu. Nie dowodzi to, że inwestor mógłby uzyskać tę różnicę po kosztach, że czynnik jest przyczynowym źródłem stóp zwrotu ani że model wyceny jest poprawny.
Wynik może się zmienić po zmianie zestawu czynników, okresu próby, konstrukcji portfeli, okna estymacji bety, aktywów testowych lub schematu wag. Przeszukiwanie wielu czynników, wycinków próby i specyfikacji dodaje problem wielokrotnego testowania. Test jednej oszacowanej ceny ryzyka nie podsumowuje również łącznych błędów wyceny wszystkich aktywów. Określ, czy wynik jest warunkową zależnością, testem wyceny opartym na modelu, czy prognozą poza próbą; nie używaj tych określeń zamiennie.
W strategii rzeczywistej lub symulowanej ekspozycje i wagi portfela trzeba tworzyć wyłącznie na podstawie informacji dostępnych w danym momencie. Strategia wymaga również wykonalnych cen wejścia, obrotu, kosztów transakcyjnych, finansowania, pojemności oraz reguły rebalansowania. Beta czynnika jest oszacowaniem ekspozycji; średnia \(\lambda\) nie jest stopą zwrotu portfela, który automatycznie uzyskuje tę premię za betę. Powiązane zagadnienia omawiają przewodniki o ładunkach czynnikowych i modelach czynnikowych, odpornych błędach standardowych i HAC oraz rangowych współczynnikach informacyjnych.
Opisz projekt tak, aby inny badacz mógł go odtworzyć
Interpretowalny wynik identyfikuje aktywa testowe, stopy zwrotu czynników, serię stopy wolnej od ryzyka, jeśli jest używana, jednostki i częstotliwość stóp zwrotu oraz okres próby. Powinien też opisywać sposób szacowania każdej bety, nakładanie się okna pierwszego etapu z okresem testowym drugiego, aktywa uwzględniane w każdej dacie, sposób traktowania brakujących stóp zwrotu i zmian składu, ważenie przekrojów oraz uwzględnienie lub ograniczenie wyrazu wolnego.
W części dotyczącej wnioskowania podaj pełną liczbę nachyleń dla poszczególnych dat \(T\), ich średnią i rozrzut w czasie, estymator błędu standardowego, szerokość pasma HAC, ewentualną korektę błędu estymacji bet oraz wybory dotyczące małej próby. Pokaż także rozrzut bet i dopasowanie przekroju obok statystyk t; duża liczba aktywów nie zastąpi zróżnicowania ekspozycji. Porównaj rozsądne alternatywne okna, definicje czynników i konstrukcje aktywów testowych, nie wybierając tylko wersji, która przypadkiem daje najmniejsze p-value.
Metoda pierwotna i jej zastosowania są przykładami, a nie gwarancją, że każdy współczesny zbiór danych spełnia założenia. Artykuł Famy i MacBeth z 1973 roku, przekrojowe testy Famy i Frencha z 1992 roku, analiza wyceny bet Shankena, analiza asymptotyczna Jagannathana i Wanga, porównanie estymatorów wyceny bet Shankena i Zhou oraz metoda kowariancji HAC Neweya i Westa dotyczą różnych części projektu. Rozpatruj założenia razem z raportowanym współczynnikiem.
Częste pytania
Q1Czy regresja Fama–MacBeth jest testem przyczynowym?
Nie. Szacuje zależność między oszacowanymi ekspozycjami a stopami zwrotu przy wybranym modelu wyceny i projekcie aktywów testowych. Interpretacja przyczynowa wymaga osobnego argumentu identyfikacyjnego.
Q2Czy dodanie większej liczby aktywów zawsze zwiększa precyzję oszacowania ceny ryzyka?
Nie. Więcej aktywów może wzbogacić przekrój dla danej daty, ale precyzja zależy również od rozrzutu bet, dokładności ich oszacowania i liczby dat uwzględnionych w średniej.
Q3Kiedy warto rozważyć błąd standardowy HAC?
Rozważ go, gdy szereg cen ryzyka dla poszczególnych dat może być heteroskedastyczny lub zależny szeregowo, na przykład przy nakładających się stopach zwrotu. Podaj okno opóźnień i pamiętaj, że HAC nie koryguje błędu bety z pierwszego etapu.
Źródła i dalsza lektura
Zgłoś problem
Przygotujemy e-mail z linkiem do tego artykułu. Mark otrzyma zgłoszenie dopiero po jego wysłaniu
Szybki test
Przeczytano? Sprawdź się w 3 pytaniach
Pytanie 01
Co szacuje nachylenie drugiego etapu w dacie t w standardowej procedurze dwuetapowej?
Wybierz odpowiedź, aby zobaczyć wyjaśnienie
Słownik opcji
A model decomposing asset returns into exposure to a small set of common factors and an asset-specific residual.
Czytaj szczegółowy przewodnikHeteroskedasticityVariation in the conditional error variance across regressor values or states, invalidating an equal-variance covariance formula.
Czytaj szczegółowy przewodnikStochastic discount factorA random variable that weights future payoffs by time and state value to produce today's price; asset returns satisfy its pricing moment condition.
Czytaj szczegółowy przewodnik