

Seigniorage en inflatiebelasting: hoe geldschepping reële middelen overdraagt
Lees wat seigniorage meet, hoe het verschilt van de inflatiebelasting en waarom geldschepping, centrale-bankwinst en overheidsinkomsten niet uitwisselbaar zijn.
In deze gidsWat betekent seigniorage?
Korte samenvatting
Seigniorage meet de reële middelen die samenhangen met de uitgifte van geld, maar economen gebruiken meer dan één definitie. De ‘inflatiebelasting’ beschrijft het verlies aan koopkracht op bestaande geldtegoeden wanneer prijzen stijgen. Het is geen belastingaanslag voor huishoudens en het is niet automatisch hetzelfde als winst van de centrale bank of inkomsten van de overheid.
Wat betekent seigniorage?
Wanneer een valuta-uitgever een monetaire verplichting creëert en daarmee een bezit koopt of iets betaalt, kan die uitgever reële goederen en diensten verkrijgen zonder eerst een gewone belasting te heffen of met een rentedragende obligatie te lenen. De maatstaf voor die verkregen middelen heet seigniorage. Een veelgebruikte stroommaatstaf is de verandering in de nominale geldhoeveelheid gedeeld door een prijsindex: S = ΔM / P. M is een gedefinieerde geldvoorraad en P het prijsniveau waarmee nominale bedragen naar koopkracht worden omgerekend. De uitkomst hangt af van welke verplichtingen als geld tellen en welke periode wordt gemeten. {source:imfFiscalAccountsSeigniorage}
Nieuw geld is geen gratis reëel inkomen alleen omdat de nominale waarde op een bankbiljet staat. Geld uitgeven schept een verplichting voor de uitgever. Van belang zijn de koopkracht die de uitgever ervoor ontvangt, het rendement op verworven bezittingen, de kosten van uitgifte en beheer en de rente die eventueel op de verplichtingen wordt betaald. Lees voor de ruimere geldaggregaten ook de uitleg over de monetaire basis, M1 en M2.
Waarom bestaan er meerdere maatstaven voor seigniorage?
In economische analyse en verslaglegging heeft de term geen unieke definitie. Een benadering op basis van middelenstromen meet de reële waarde van nieuw uitgegeven geld. Een benadering op basis van centrale-bankinkomen kan rente en andere opbrengsten meten op bezittingen die met monetaire verplichtingen zijn gefinancierd, na aftrek van rentelasten en bedrijfskosten. In een beperktere historische betekenis kan seigniorage het verschil zijn tussen de nominale waarde van een munt en de productiekosten. Die bedragen kunnen verschillend bewegen en moeten niet worden vergeleken alsof ze één gestandaardiseerde statistiek zijn. {source:imfSeigniorageInflationTax} {source:ecbSeigniorageBroadDefinition}
De Europese Centrale Bank geeft een concreet voorbeeld voor het eurogebied: haar uitleg beschrijft inkomsten uit bezittingen die zijn verworven of leningen die samenhangen met de uitgifte van bankbiljetten. Een recenter ECB-document bespreekt ook ruimere definities die reserves en andere verplichtingen van de centrale bank omvatten, inclusief de vergoeding daarop en de bijbehorende bezittingen. Dit zijn voorbeelden van verschillende meetgrenzen, geen universele juridische definities. {source:ecbSeigniorageExplainer} {source:ecbSeigniorageBroadDefinition}
Hoe verschilt de inflatiebelasting?
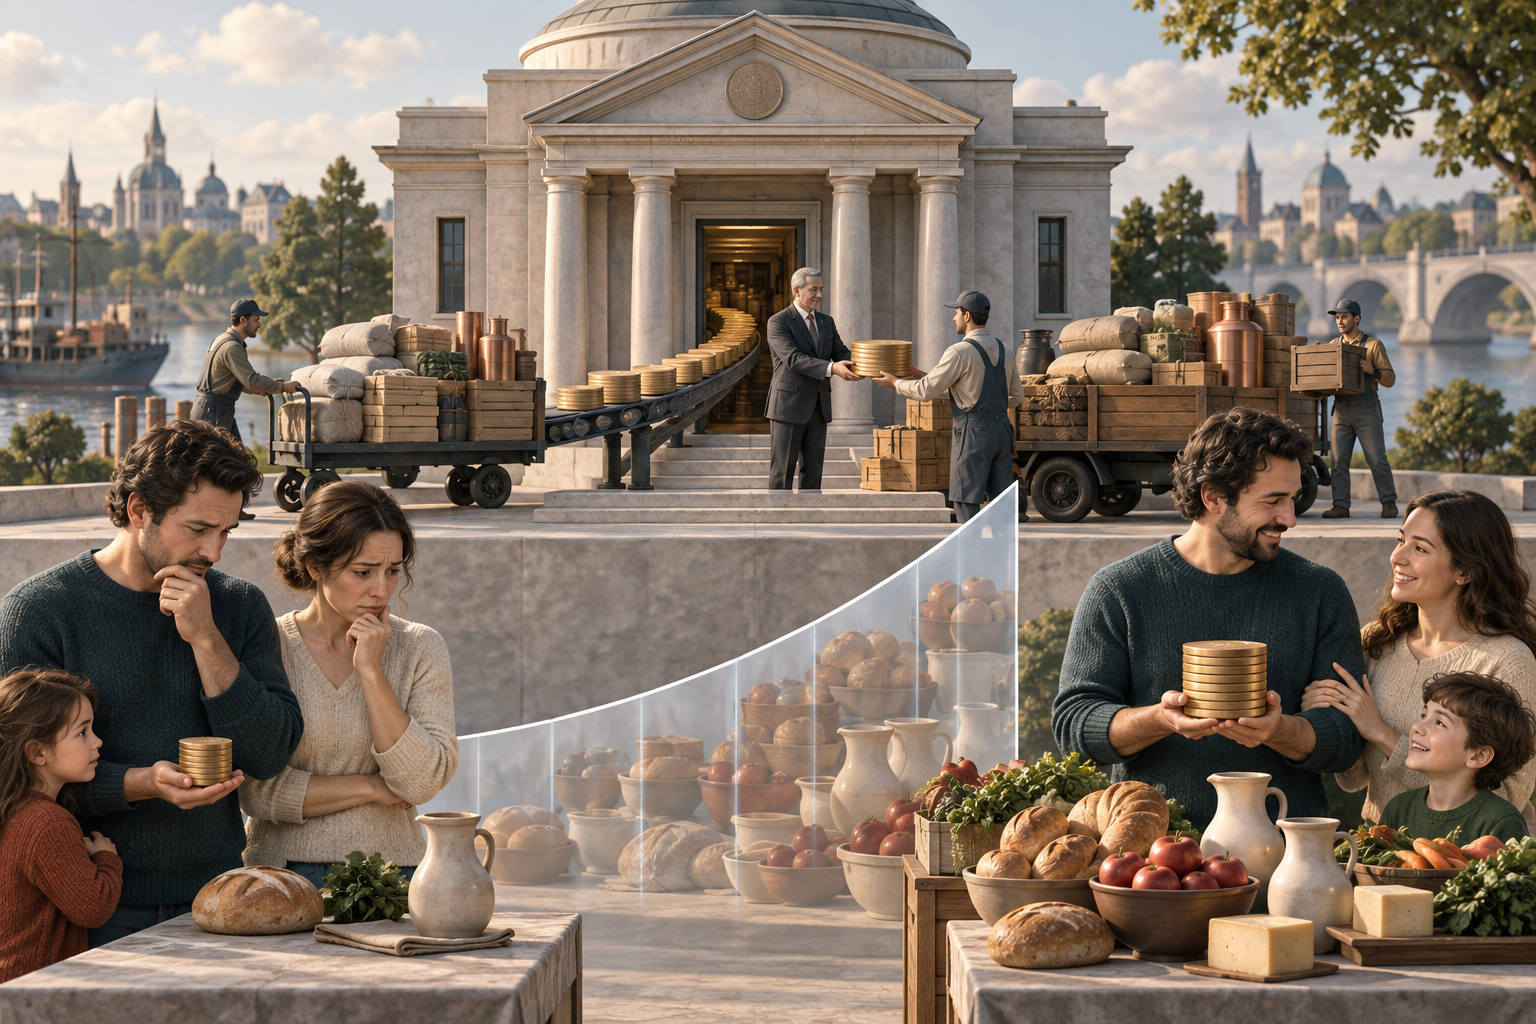
De inflatiebelasting is de daling van de reële koopkracht van geldtegoeden die mensen al aanhouden wanneer het prijsniveau stijgt. ‘Belasting’ is een metafoor voor dit impliciete verlies: een huishouden krijgt geen belastingaanslag en het verlies komt niet één op één overeen met de kasontvangsten van de overheid. In een standaardontleding van de geldvraag kan seigniorage zowel de groei van gewenste reële geldtegoeden als een inflatiebelastingcomponent omvatten. Sommige bronnen gebruiken de termen ruimer; controleer daarom de definitie. {source:imfFiscalMonitorSeigniorage} {source:imfSeigniorageInflationTax}
Als de economische activiteit groeit en mensen vrijwillig meer reëel geld aanhouden voor transacties, kan de monetaire basis toenemen zonder een even groot koopkrachtverlies. De toename van reële tegoeden wordt vaak ‘pure seigniorage’ genoemd. De inflatiebelastingcomponent weerspiegelt juist de uitholling van bestaande tegoeden. De begrippen hangen samen, maar betekenen niet dat elke prijsstijging een belasting is die de schatkist int. {source:imfFiscalMonitorSeigniorage}
Wat laat een eenvoudig voorbeeld zien?
Stel dat de prijsindex op 1,00 begint en de monetaire basis 1.000 nominale eenheden bedraagt. De reële waarde is 1.000 eenheden. Als de prijsindex met 10% stijgt naar 1,10 terwijl de nominale basis op 1.000 blijft, daalt het reële tegoed tot ongeveer 909,09. Het bestaande tegoed verliest ongeveer 90,91 eenheden koopkracht. Dit illustreert erosie door inflatie, geen belastingaanslag.
Neem in een bewust vereenvoudigd voorbeeld van één periode aan dat de uitgever 100 nominale eenheden toevoegt, zodat de basis bij de nieuwe prijsindex van 1,10 uitkomt op 1.100. Het extra geld is ongeveer 90,91 waard in huidige koopkracht (100 / 1,10). Onder deze aannames komt dat overeen met de eerder berekende uitholling. Dit is geen universele identiteit voor waargenomen gegevens: de uitkomst hangt af van timing, geldvraag, de prijsindex, rente en kosten. De berekening is hypothetisch en geen raming voor een land. {source:imfFiscalAccountsSeigniorage} {source:imfFiscalMonitorSeigniorage}
De uitgever krijgt reële middelen via de transacties die met de nieuwe verplichtingen worden gedaan. De nominale waarde van 100 is bij het hogere prijsniveau niet hetzelfde als 100 eenheden reële inkomsten. Een grotere geldhoeveelheid bewijst op zichzelf ook niet dat de begroting over besteedbaar kasgeld beschikt. {source:imfGfsm2014}
Hoe veranderen groei en geldvraag het beeld?
Hoeveel geld mensen willen aanhouden verandert met het reële inkomen, betaaltechnologie, toegang tot bankdiensten, rentetarieven en vertrouwen in de valuta. Als de vraag naar reële geldtegoeden groeit, kan een grotere monetaire basis worden opgenomen zonder dezelfde inflatiedruk. Als houders hun tegoeden in lokale valuta willen verminderen terwijl de inflatie stijgt, kan de basis waarop de inflatiebelasting rust juist krimpen. Seigniorage is daarom geen vast percentage van het bbp of een stabiele inkomstenbron die je eenvoudig van het ene jaar naar het volgende kunt doortrekken. {source:imfFiscalMonitorSeigniorage} {source:imfSeigniorageInflationTax}
Ook de gekozen statistiek is van belang: gaat het om contant geld, bankreserves of een ruimere geldhoeveelheid? Rente op reserves of deposito’s verandert de kosten van monetaire verplichtingen; in een bredere netto-inkomensmaatstaf kan die rente de seigniorage verlagen. Een kwantiteitsmaatstaf en een maatstaf op basis van centrale-bankinkomen kunnen voor dezelfde periode dus verschillende uitkomsten geven. {source:ecbSeigniorageBroadDefinition}
Is seigniorage hetzelfde als winst van de centrale bank of overheidsinkomsten?
Nee. Winst van een centrale bank kan inkomsten uit bezittingen, rentelasten, waardeveranderingen, voorzieningen en bedrijfskosten omvatten. Afhankelijk van de definitie kan seigniorage maar een deel daarvan zijn. De overdracht van centrale-bankinkomsten aan de schatkist volgt de wet- en verslagleggingsregels van het land; ze kan beperkt, uitgesteld of afwezig zijn. De ECB-maatstaf voor bankbiljetten hoort bij één institutionele inrichting en is geen blauwdruk voor iedere centrale bank. {source:ecbSeigniorageExplainer} {source:ecbSeigniorageBroadDefinition}
Ook overheidsstatistieken kunnen de uitgifte van valuta anders indelen dan gewone belastinginkomsten. In het door de IMF-handleiding voor overheidsfinanciën beschreven kader worden seignioragewinsten uit valuta-uitgifte impliciet opgenomen bij transacties in valuta en deposito’s, in plaats van als inkomsten te worden geboekt. Tel een raming van seigniorage daarom niet bij gepubliceerde fiscale inkomsten op zonder de definities te controleren. {source:imfGfsm2014}
Veroorzaakt geldschepping automatisch inflatie?
Nee. Een toename van de monetaire basis voorspelt niet automatisch een even grote stijging van de consumentenprijzen. De relatie hangt af van de vraag naar geld, bankleningen en deposito’s, rente op reserves, productie en aanbod, verwachtingen en het beleidskader. Een centrale bank kan reserves creëren als onderdeel van haar operationele kader zonder dat dit bedrag meteen huishoudelijke bestedingen wordt. Aanhoudende monetaire financiering die verder gaat dan de vraag naar geld kan de inflatiedruk vergroten, maar seigniorage zelf is geen inflatieprognose. Lees voor fiscale beperkingen op monetair beleid de uitleg over fiscale dominantie. {source:imfFiscalMonitorSeigniorage} {source:ecbSeigniorageBroadDefinition}
Hoe lees je een seigniorageraming?
Benoem vóór je cijfers vergelijkt welke maatstaf wordt gebruikt: de reële verandering in een bepaalde geldvoorraad, winst uit valuta-uitgifte of netto-inkomen op bezittingen die met monetaire verplichtingen zijn gefinancierd. Controleer daarna de prijsindex en omrekeningsdatum, of reserves meetellen, hoe rente op geld wordt behandeld en of uitgiftekosten of waardeveranderingen worden afgetrokken. Kijk ook of de bron centrale-bankinkomen, een overdracht aan de schatkist of een bredere maatstaf voor middelen rapporteert. Alleen het label maakt die bedragen niet onderling uitwisselbaar. {source:imfFiscalAccountsSeigniorage} {source:imfGfsm2014} {source:ecbSeigniorageBroadDefinition}
Een seignioragecijfer vervangt niet het gewone begrotingssaldo of de overheidsschuld. Lees over dat onderscheid de uitleg over het begrotingstekort versus de staatsschuld, en over prijsindices de uitleg over totale en kerninflatie. Eén seignioragemaatstaf of één inflatiecijfer vertelt niet het volledige verhaal over begrotingsbeleid of monetair beleid.
Veelgestelde vragen
Q1Is seigniorage altijd hetzelfde als de inflatiebelasting?
Nee. De inflatiebelasting verwijst meestal naar de uitholling van reële geldtegoeden door inflatie. Seigniorage kan ook de reële waarde omvatten van geldgroei die voldoet aan een hogere vraag naar reële tegoeden. Sommige bronnen definiëren beide termen anders.
Q2Wordt seigniorage altijd overheidsinkomen?
Nee. Een centrale bank kan inkomsten krijgen uit geld uitgeven, maar afdrachten aan de overheid hangen af van wettelijke, boekhoudkundige en balansregels. Begrotingsstatistieken kunnen geld uitgeven als een financiële transactie classificeren in plaats van als belastinginkomsten.
Q3Veroorzaakt geldschepping altijd inflatie van consumentenprijzen?
Nee. Het effect hangt af van de vraag naar geld, de balansen van banken en de centrale bank, rente op verplichtingen, productie, verwachtingen en beleidsafspraken. Een maatstaf voor geldschepping op zichzelf is geen inflatieprognose.
Bronnen en verder lezen
Probleem melden
We bereiden een e-mail met de link naar dit artikel voor. Mark ontvangt je melding pas nadat je die verstuurt
Snelle check
De gids gelezen? Test jezelf met 3 vragen
Vraag 01
De prijsindex stijgt terwijl het nominale kassaldo van een huishouden gelijk blijft. Wat beschrijft de term inflatiebelasting in dit voorbeeld?
Kies een antwoord om de uitleg te zien