

Obligatieverzekering voor gemeenten: dekking, krediet van de verzekeraar en koersrisico
Lees welke geplande betalingen een verzekering van Amerikaanse gemeentelijke obligaties kan dekken, hoe verzekering bij uitgifte verschilt van verzekering op de secundaire markt en waarom krediet van de uitgever, verzekeraar en verkoopprijs apart moeten worden beoordeeld.
In deze gidsVerzekering is een secundaire betalingsbron
Korte samenvatting
Een gemeentelijke obligatieverzekering is een contractuele extra betalingsbron voor specifiek omschreven geplande betalingen. Ze kan gedekt hoofdsom of rente opvangen als de primaire schuldenaar niet betaalt, maar garandeert niet de solvabiliteit van de verzekeraar, de verkoopprijs of risico’s buiten de polis.
Verzekering is een secundaire betalingsbron
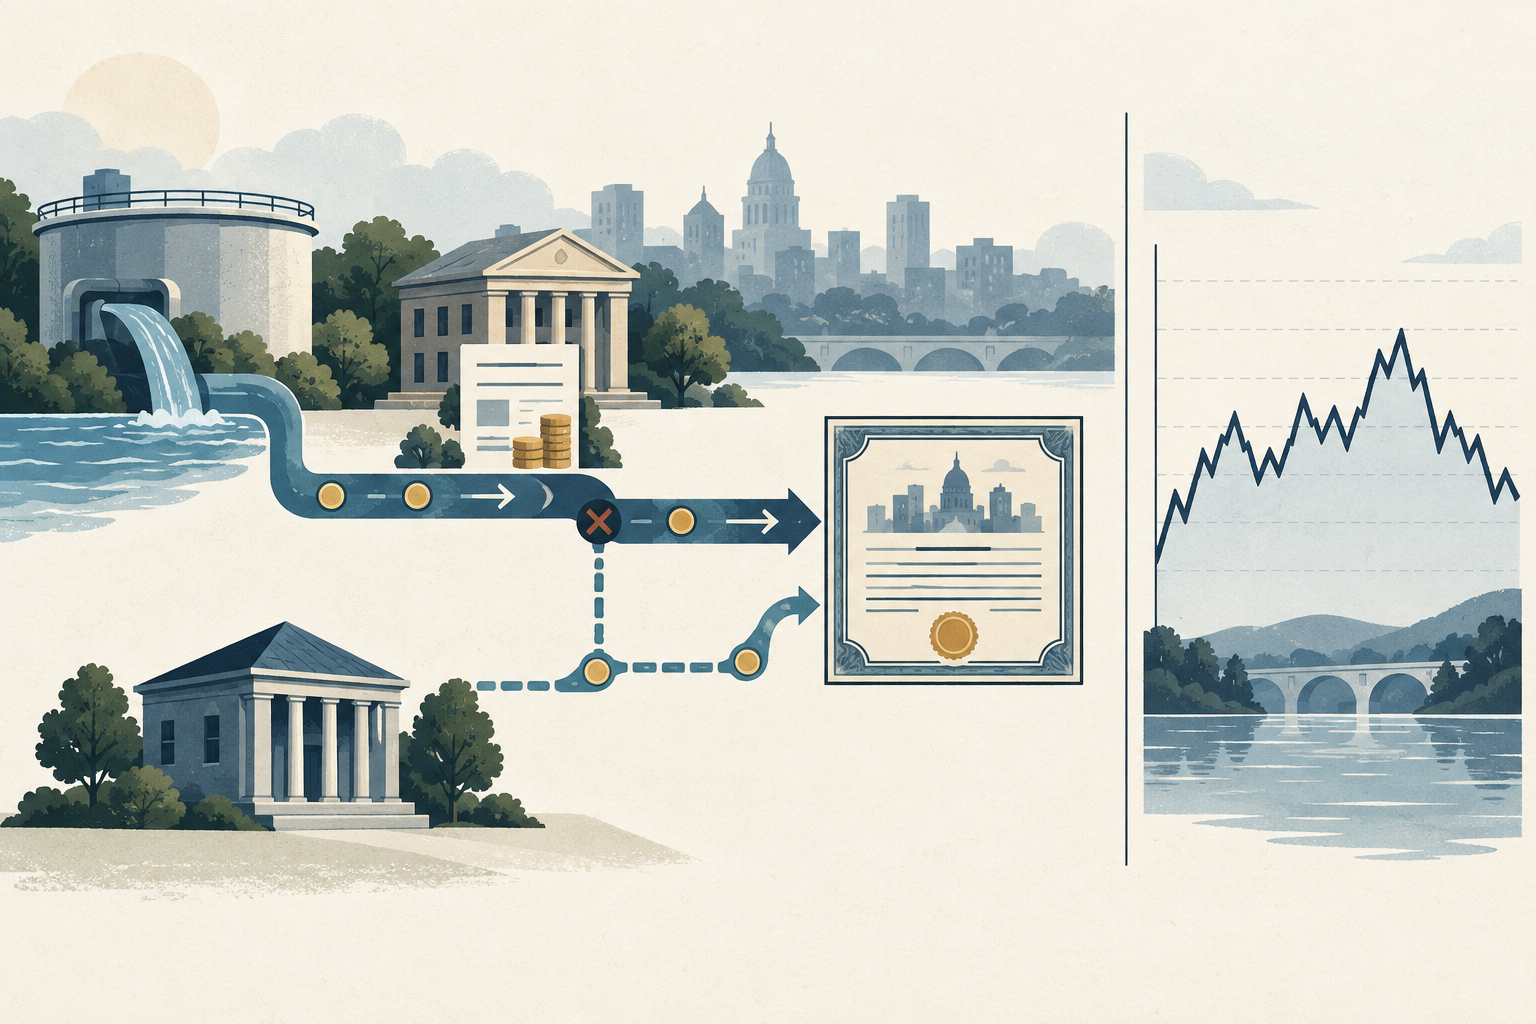
Bij een Amerikaanse gemeentelijke obligatie is verzekering een contract met een externe verzekeraar dat een secundaire bron kan toevoegen voor gedekte aflossingen en rentebetalingen. De uitgever of leningnemer in een conduit-structuur blijft verantwoordelijk voor de oorspronkelijke schuld; de verzekeraar doet een afzonderlijke toezegging binnen de polisvoorwaarden. MSRB beschrijft obligatieverzekering als een vorm van kredietversterking die de primaire betalingsbelofte ondersteunt. Zie het MSRB-overzicht van terugbetalingsbronnen.
Verzekering maakt de gemeente niet tot garant voor alle verplichtingen en zet de marktprijs van de obligatie niet vast. De uitgiftedocumenten en de specifieke polis bepalen wie juridisch moet betalen, welke kasstromen gedekt zijn en hoe een claim wordt ingediend.
De MSRB-gids over terugbetalingsbronnen behandelt kredietverbetering als een secundaire bron. De gezamenlijke beleggersmededeling van MSRB en FINRA uit 2009 bespreekt ook de financiële kracht van de verzekeraar en obligatierisico.
Volg de geldstroom wanneer een geplande betaling uitblijft
Stel dat de nominale waarde 10 miljoen dollar is, de jaarlijkse coupon 4% en de rente halfjaarlijks wordt betaald. Eén geplande rentebetaling bedraagt 10.000.000 × 0,04 ÷ 2 = 200.000 dollar. Als de uitgever op de vervaldatum niet betaalt en de polis deze rente dekt, kan de verzekeraar het gedekte bedrag betalen volgens de voorwaarden voor kennisgeving, bewijs en termijnen. Dit is een berekening van een hypothetische betaling, geen voorspelling van de afhandelingstijd van een echte claim.
Een betaling door de verzekeraar maakt de schuld van de uitgever niet ongedaan en betekent niet dat de verzekeraar de obligatie automatisch koopt. De polis kan bepalen wie de wanbetaling meldt, welke stukken nodig zijn, wie het bedrag ontvangt en welke rechten na betaling overgaan. “Verzekerd” betekent dus niet dat het geld zonder procedure direct beschikbaar is.
Verzekering bij uitgifte en op de secundaire markt begint op verschillende momenten
Een verzekering bij uitgifte wordt meestal geregeld wanneer de obligatie voor het eerst wordt verkocht; de premie maakt deel uit van de financieringskosten van de uitgever. Een secundaire verzekering wordt na uitgifte gekocht voor een in aanmerking komende obligatie en geldt vaak voor de resterende looptijd. Een fondsdocument dat bij de SEC is ingediend, onderscheidt deze soorten en geeft een voorbeeld van secundaire verzekering. Dat is een voorbeeld uit een specifieke openbaarmaking, geen universele polisvorm.
Controleer welke CUSIP’s en looptijden zijn gedekt, wanneer de dekking ingaat, wie de premie betaalde en of de verzekering bij doorverkoop aan de obligatie verbonden blijft. Ga er niet van uit dat alle looptijden in een serie dezelfde dekking hebben. Vergelijk bij secundaire verzekering de premie met de resterende looptijd en de gedekte betalingen.
Lees de polis, niet alleen het label
Het label “insured” op een handelsscherm zegt niet wat de dekking inhoudt. Controleer in de polis bij het officiële aanboddocument de gedekte obligaties en looptijden, geplande aflossingen en rente, betaaldatums, kennisgevingen, bewijsstukken en claimprocedure. Lees ook de voorwaarden voor vervroegde aflossing, een sinking fund, vervroegde opeisbaarheid van de hoofdsom, tenderrechten en fouten van de betalingsagent.
Een BAM-verzekerd aanboddocument op EMMA toont een voorbeeld van een polis die bepaalde geplande betalingen volgens haar voorwaarden dekt, maar marktprijs en liquiditeit niet garandeert. Dit voorbeeld geldt voor één uitgifte. Andere polissen kunnen betalingen, uitsluitingen en procedures anders vastleggen.
Houd het krediet van verzekeraar en uitgever apart
Een verzekerde obligatie kan een rating hebben die rekening houdt met de kracht van de verzekeraar en een onderliggende rating voor de uitgever of debiteur zonder verzekering. Niet elke uitgifte heeft beide ratings. Wie alleen de verzekerde rating bekijkt, kan de financiële kracht van de gemeente overschatten als die rating vooral op de verzekeraar steunt. MSRB vermeldt dat bij sommige verzekerde obligaties de rating van de verzekeraar en de onderliggende rating van uitgever of debiteur apart worden weergegeven.
Noteer wie wordt beoordeeld, de datum en de reikwijdte van elke rating. Controleer de actuele financiële positie van de verzekeraar en het vermogen van de uitgever om zonder polis te betalen. Een rating op de uitgiftedatum bevestigt de huidige positie niet. De kredietkwaliteit van de verzekeraar kan tijdens de looptijd van de obligatie veranderen.
Prijs en liquiditeit blijven afzonderlijke risico’s
Verzekering van geplande betalingen zet de verkoopprijs vóór de vervaldag niet vast. Rentestanden, handelsfrequentie, krediet van uitgever en verzekeraar, aflossingsvoorwaarden en vraag en aanbod beïnvloeden de prijs. Bij een weinig verhandelde gemeentelijke obligatie is er mogelijk geen koper tegen de gewenste prijs wanneer verkoop nodig is. De MSRB-uitleg van de secundaire markt noemt rente, kredietkwaliteit en marktomstandigheden als factoren voor de verkoopprijs.
Verzekering is geen recht om tegen pari te verkopen, geen belofte dat er direct een koper is en geen bescherming tegen elk verlies. Een afwaardering van de verzekeraar kan de prijs beïnvloeden, ook als sommige betalingen gedekt blijven; als diens betaalvermogen verzwakt, kan ook de kredietsteun minder waard worden. Beoordeel betalingsrisico apart van verkoopprijs en liquiditeit.
De MSRB-gids voor de secundaire markt legt uit dat koersen en transactieprijzen afhangen van marktomstandigheden. Een fondsprospectus dat in 2024 bij de SEC is ingediend is één openbaarmakingsvoorbeeld, geen universele polis.
Controleer de exacte uitgifte op EMMA
Begin met de exacte CUSIP en vervaldatum en zoek daarna op EMMA het officiële aanboddocument, de polis, doorlopende openbaarmakingen en meldingen van belangrijke gebeurtenissen. Controleer de juridische naam van de verzekeraar, de contractpartijen, gedekte looptijden en betalingen, de meldingstermijn en uitzonderingen. De naam van een concern is niet per se de juridische entiteit die onder de polis moet betalen.
Vergelijk vervolgens de verzekerde en onderliggende ratings, de datums en de recente informatie over uitgever en verzekeraar. Het betaalvermogen van beide kan na de uitgifte veranderen. Als een serie meerdere CUSIP’s heeft, controleer ze afzonderlijk voordat je gelijke dekking aanneemt.
Als documentvoorbeeld is er deze officiële EMMA-verklaring voor één door BAM verzekerde uitgifte. De polisvoorwaarden gelden voor die uitgifte en mogen niet naar andere obligaties worden veralgemeend.
Vergelijk de kosten van de uitgever met het risico voor de belegger
Voor de uitgever is de vraag of een mogelijke rentebesparing opweegt tegen de premie en andere kosten. Neem alleen ter illustratie een uitgifte van 10 miljoen dollar, een premie van 75.000 dollar en een hypothetische couponverlaging van 0,15 procentpunt. Als de hoofdsom gelijk blijft, is de bruto jaarlijkse besparing 10.000.000 × 0,0015 = 15.000 dollar; de eenvoudige terugverdientijd is 75.000 ÷ 15.000 = vijf jaar.
Deze berekening negeert contante waarde, aflossing van de hoofdsom, vervroegde aflossing of herfinanciering, vergoedingen en het moment waarop de premie wordt betaald. Het is een hypothetisch financieringsvoorbeeld voor de uitgever, geen rendement voor de belegger en geen bewijs dat verzekering loont. De koper vergelijkt prijs, rendement tot het ongunstigste aflossingsscenario, callvoorwaarden, belasting, liquiditeit, onderliggend krediet en krediet van de verzekeraar. Zie ook GO- en revenue-obligaties, fiscaal equivalente opbrengst van gemeentelijke obligaties en YTC en YTW.
Veelgestelde vragen
Q1Garandeert verzekering van een gemeentelijke obligatie de marktprijs?
Nee. De polis kan bepaalde geplande betalingen dekken, maar rente, krediet, aflossingsopties en handelsomstandigheden beïnvloeden prijs en liquiditeit.
Q2Betekent een hoge verzekerde rating dat de uitgever financieel sterk is?
Niet noodzakelijk. De rating kan de kracht van de verzekeraar weerspiegelen. Bekijk ook de onderliggende rating en de financiën van uitgever of debiteur.
Q3Hebben alle verzekerde gemeentelijke obligaties dezelfde dekking?
Nee. Obligaties, looptijden, betalingen, kennisgevingen, claims en uitzonderingen staan in de specifieke polis en uitgiftedocumenten.
Bronnen en verder lezen
Probleem melden
We bereiden een e-mail met de link naar dit artikel voor. Mark ontvangt je melding pas nadat je die verstuurt
Snelle check
De gids gelezen? Test jezelf met 3 vragen
Vraag 01
Wat moet je als eerste controleren bij een verzekerde gemeentelijke obligatie?
Kies een antwoord om de uitleg te zien
Optiewoordenlijst
A call or put whose strike is near the underlying price; it has little intrinsic value and often substantial sensitivity to time and volatility.
Lees de uitgebreide gidsCall optionA contract that gives its holder the right, but not the obligation, to buy the underlying at the strike before or at expiration under the contract terms.
Lees de uitgebreide gids