

Opvraagbare obligaties: yield to call, yield to worst en YTM
Lees hoe het recht van de uitgever om eerder af te lossen de kasstromen verandert, wat YTC en YTW berekenen en welke risico’s de rendementen niet tonen.
In deze gidsWat maakt een obligatie opvraagbaar?
Korte samenvatting
Een opvraagbare obligatie geeft de uitgever het recht om de schuld vóór de vermelde einddatum af te lossen, op de datums en tegen de prijzen in de voorwaarden. Daarna stoppen toekomstige coupons en moet de belegger het geld opnieuw beleggen. YTM, YTC en YTW berekenen verschillende kasstroomscenario’s; geen ervan voorspelt een call of garandeert het gerealiseerde rendement. Dit hypothetische voorbeeld legt rendementsconventies uit; het is geen actuele koers, callvoorspelling of beleggingsadvies.
Wat maakt een obligatie opvraagbaar?
Bij een opvraagbare obligatie heeft de uitgever—niet de obligatiehouder—het recht om de schuld vóór de einddatum geheel of gedeeltelijk af te lossen volgens de uitgiftevoorwaarden. Die bepalen wanneer het recht ingaat, welke datums gelden en welke aflossingsprijs wordt betaald. Er kan een beschermingsperiode zijn, gevolgd door meerdere datums of deelaflossingen. Investor.gov onderscheidt optionele, sinking-fund- en buitengewone aflossing. Lees het prospectus of officiële uitgiftebericht; het label alleen geeft het schema niet weer.
Waarom zou een uitgever een obligatie aflossen?
Als marktrentes onder de coupon dalen, kan herfinanciering aantrekkelijk worden voor de uitgever. De voorwaarden bepalen of een call is toegestaan; de keuze blijft bij de uitgever. Na aflossing stoppen coupons en komt de hoofdsom eerder terug. De belegger moet die opnieuw beleggen, mogelijk tegen een lagere rente: herbeleggingsrisico. Een hoge coupon kan herfinanciering juist aantrekkelijker maken en beschermt de belegger dus niet automatisch. FINRA beschrijft callrisico en herbelegging tegen minder gunstige rentes.
Wat meten YTM, YTC en YTW?
YTM verdisconteert de geplande coupons en hoofdsom tot de einddatum. YTC berekent tot een bepaalde calldatum en aflossingsprijs. YTW is het laagste berekende rendement tussen de einddatum en toepasselijke aflossingsscenario’s, volgens de voorwaarden en methode van de dataleverancier. Bij meerdere calldatums kunnen meerdere scenario’s worden vergeleken; controleer welke datums de leverancier gebruikt. FINRA legt YTM, YTC en YTW afzonderlijk uit. Een weergegeven rendement berust op aannames, niet op een kans, koersverwachting of gegarandeerde jaarlijkse betaling.
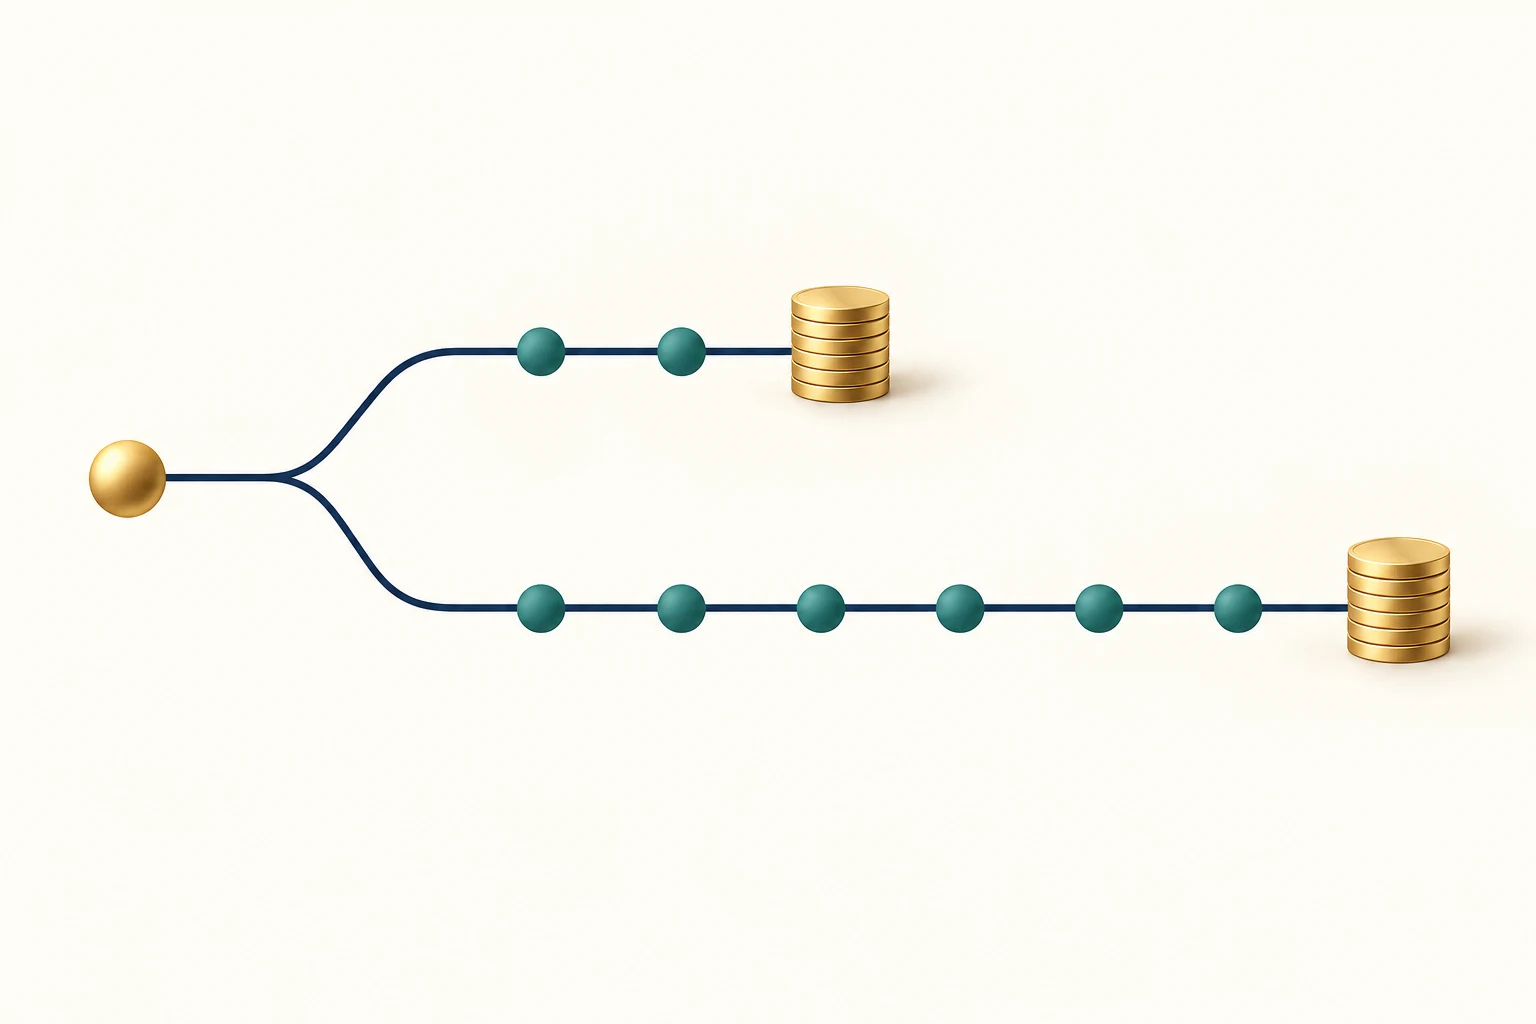
Voorbeeld: een call verandert het rendement
Neem een hypothetische obligatie met een nominale waarde van $1,000, jaarlijkse coupon van 6% die halfjaarlijks wordt betaald, vijf jaar tot einddatum en een prijs van $1,080 op een coupondatum. Elke zes maanden wordt $30 betaald. De eerste call is na twee jaar mogelijk tegen 102% van de nominale waarde, oftewel $1,020. Bij halfjaarlijkse samengestelde rente is YTC ongeveer 4.21% en YTM tot jaar vijf ongeveer 4.72%. Als alleen deze twee scenario’s gelden, is YTW de laagste, 4.21%. De laatste kasstroom voor YTC bevat de coupon van $30 plus $1,020 aflossing. Tijdige betalingen, geen kosten of belastingen; geen actuele koers.
Wat staat het aflossingsschema toe?
Dit voorbeeld vereist een vaste calldatum en prijs. Echte voorwaarden kunnen een callvrije periode, meerdere dalende aflossingsprijzen, aflossing tegen pari, een make-whole-clausule, sinking-fundschema of buitengewone call na een gebeurtenis bevatten. Bij gedeeltelijke aflossing wordt mogelijk slechts een deel van de positie afgelost. Ook de aankondigingstermijn en afwikkeling tellen. Een koersscherm kan één datum of conventie gebruiken; vergelijk de invoer met het prospectus. Investor.gov onderscheidt verschillende aflossingsclausules.
Wat laat YTW buiten beschouwing?
YTW is niet het slechtst mogelijke beleggingsresultaat. Het is de laagste uitkomst van een bepaalde groep contractuele kasstroomberekeningen, meestal einddatum en toepasselijke calls. Wanbetaling, herstructurering, verkoop vóór aflossing, koersveranderingen, kosten, belastingen en toekomstige herbeleggingsrentes zijn niet volledig opgenomen. De prijs kan dalen en betalingen kunnen uitblijven. Ook prijsbasis, afwikkelingsdatum, opgebouwde rente, dagtelling en samengestelde rente beïnvloeden het cijfer. FINRA wijst op aannames over betalingen en herbelegging; controleer de berekeningsbasis voor je rendementen vergelijkt.
Hoe rente en prijs het callrisico veranderen
Als rentes dalen, kan herfinanciering aantrekkelijker worden voor de uitgever wanneer de voorwaarden een call toelaten. Een obligatie die met premie is gekocht kan worden afgelost onder de aankoopprijs, waarna toekomstige coupons boven de markt verdwijnen. Bij stijgende rentes wordt aflossen minder aantrekkelijk en kan de obligatie langer uitstaan dan verwacht. De prijsgevoeligheid kan daardoor verschillen van een vergelijkbare niet-opvraagbare obligatie. YTW meet geen duration, callkans of volledige koersreactie. Zie duration en convexiteit van obligaties voor een aparte maatstaf.
Vergelijken zonder YTW als belofte te zien
Controleer vóór vergelijking de prijs en afwikkelingsbasis, coupon en einddatum, eerste en volgende calldatums met prijzen, beschermingsperiode, deelaflossing of make-whole-clausule en de methode van de leverancier. Vergelijk YTM, elke toepasselijke YTC en YTW op dezelfde basis. Een hogere coupon of YTW bewijst geen betere waarde, lager kredietrisico of passende beleggingsduur. Zie coupon, current yield en YTM voor de basisbegrippen. Deze gids legt obligatiemechanismen uit en doet geen aanbeveling of callvoorspelling.
Veelgestelde vragen
Q1Vertelt YTW of de obligatie wordt opgevraagd?
Nee. Het vergelijkt berekende rendementen van contractscenario’s en schat niet de kans dat de uitgever de call uitoefent.
Q2Kan de uitgever op elke datum aflossen?
Alleen op de datums en onder de voorwaarden in de uitgiftedocumenten.
Q3Is YTW mijn gerealiseerde rendement?
Niet per se. Betalingen, aflossing, herbelegging, verkoopprijs en -moment, kosten en belastingen spelen mee.
Bronnen en verder lezen
Probleem melden
We bereiden een e-mail met de link naar dit artikel voor. Mark ontvangt je melding pas nadat je die verstuurt
Snelle check
De gids gelezen? Test jezelf met 3 vragen
Vraag 01
Wie heeft het recht om de obligatie op te vragen?
Kies een antwoord om de uitleg te zien