

Belastingequivalent rendement van gemeentelijke obligaties: formule, AMT en risico
Vergelijk Amerikaanse gemeentelijke en belastbare obligaties met TEY en bekijk de invloed van staatsbelasting, AMT, vervroegde aflossing, krediet en liquiditeit.
In deze gidsWelke vraag TEY beantwoordt
Korte samenvatting
Het belastingequivalente rendement (TEY) schat welk rendement vóór belasting een belastbare obligatie nodig heeft om de rente na federale belasting van een kwalificerende Amerikaanse gemeentelijke obligatie te evenaren. In de eenvoudige versie, alleen federaal: TEY = vrijgesteld rendement ÷ (1 − toepasselijk federaal marginaal tarief). Het is een vergelijkingsdrempel op basis van aannames, geen voorspelling of voor risico gecorrigeerd rendement.
Welke vraag TEY beantwoordt
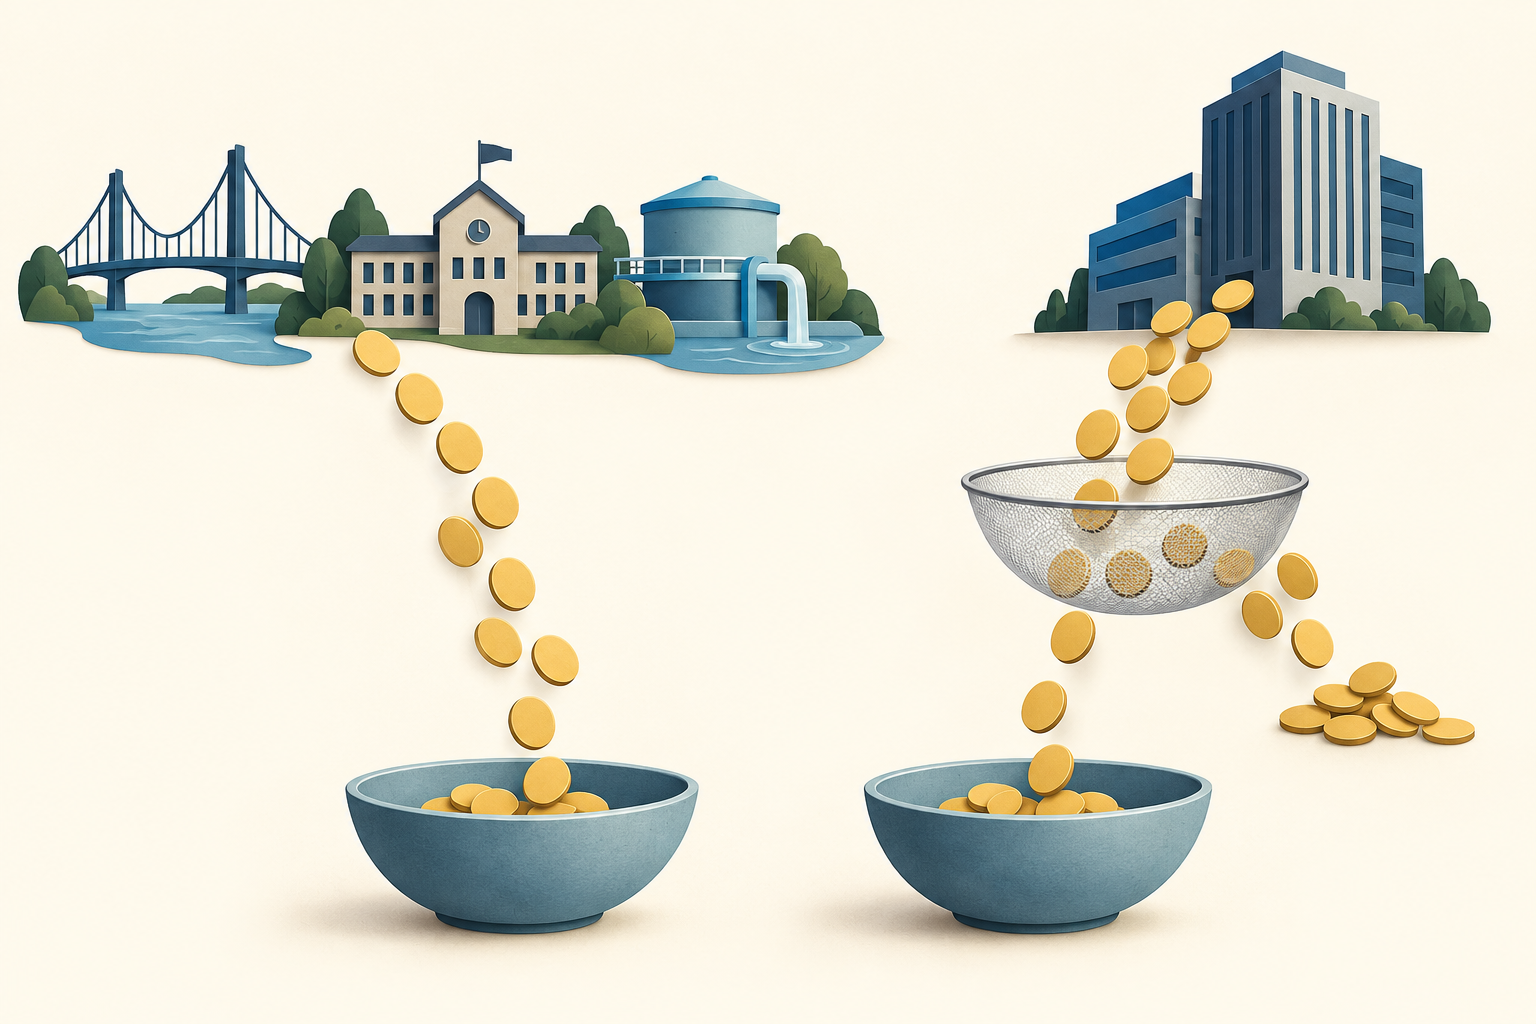
Een gemeentelijke obligatie wordt uitgegeven door een staat, stad, county of een instantie die daarvoor financiering aantrekt. Rente op een uitgifte die aan de fiscale voorwaarden voldoet, valt doorgaans buiten het federale belastbare inkomen; rente op een belastbare obligatie is doorgaans belastbaar. Daardoor kan een lager nominaal gemeentelijk rendement toch vergelijkbare rente na belasting opleveren. TEY rekent het vrijgestelde rendement om naar het benodigde belastbare rendement, onder expliciete aannames.
De formule beantwoordt alleen welk belastbaar rendement dezelfde rente na de aangenomen belasting oplevert. Ze rangschikt obligaties niet op verwacht totaalrendement, kredietkwaliteit, prijsstabiliteit, verhandelbaarheid of geschiktheid. Een TEY van 4% betekent niet dat de gemeentelijke obligatie 4% betaalt of even veilig is als een Amerikaanse Treasury. Elke obligatie heeft een eigen coupon, aankoopprijs, aflossingsvoorwaarden en terugbetalingsbron.
Controleer eerst de federale fiscale status
“Gemeentelijk” beschrijft de uitgever of financieringsstructuur, maar bepaalt niet automatisch de fiscale behandeling van elke betaling. IRS-publicatie 550 zegt dat rente op verplichtingen van staten en lokale overheden doorgaans belastingvrij is, maar noemt ook belastbare verplichtingen en uitzonderingen. De MSRB-gids over fiscale status onderscheidt federaal vrijgestelde, belastbare en AMT-relevante uitgiften. Controleer het officiële uitgifteprospectus en de fiscale informatie voor de specifieke obligatie.
Sommige rente die vrijgesteld is van de gewone federale inkomstenbelasting kan voor bepaalde belastingplichtigen toch meetellen voor de alternatieve minimumbelasting (AMT). Een belastbare gemeentelijke obligatie kan federaal belastbaar zijn en op staatsniveau anders worden behandeld. Staats- en lokale belastingen hangen af van woonplaats, uitgiftestaat en toepasselijk recht. General-obligation- en revenue-obligaties hebben ook verschillende terugbetalingsbronnen; de fiscale categorie bewijst niet dat de uitgever kan betalen.
Bereken TEY met alleen federale belasting
Voor een eenvoudige vergelijking in een belastbare rekening is m het vrijgestelde gemeentelijke rendement en t het federale marginale tarief op vergelijkbare belastbare rente. Een belastbaar rendement y houdt na die federale belasting ongeveer y × (1 − t) over. Door dit gelijk te stellen aan m volgt TEY = m ÷ (1 − t). Gebruik het relevante marginale tarief, niet het gemiddelde belastingpercentage.
Stel dat de gemeentelijke obligatie hypothetisch 3,00% oplevert en het aangenomen federale marginale tarief 24% is, zonder staatsbelasting of AMT: TEY = 3,00% ÷ 0,76 = 3,947%, ongeveer 3,95%. Onder die aannames is dat het break-evenrendement van de belastbare obligatie. Een vergelijkbare belastbare YTW van 4,10% houdt ongeveer 3,116% over na federale belasting; bij 3,80% is dat circa 2,888%. Prijsveranderingen, kosten, staatsbelasting, AMT en risicoverschillen ontbreken.
Het MSRB-voorbeeld gebruikt een vrijgesteld rendement van 3,00% en een tarief van 37% en komt uit op 4,76%. Dat is een voorbeeld, geen aanbevolen tarief. Bij 22% is de uitkomst ongeveer 3,85%; bij 32% ongeveer 4,41%. Dit zijn gevoeligheidsvoorbeelden, geen uitspraken over actuele tarieven of iemands belastingaanslag. Als de rente meerdere belastingschijven raakt, is één tarief slechts een benadering.
Vergelijk hetzelfde soort rendement
De coupon is de contractuele rente over de nominale waarde, niet het huidige marktrendement. De yield to maturity (YTM) houdt rekening met de marktprijs en geplande kasstromen, maar veronderstelt bepaalde betalingen en herbelegging. Bij een opvraagbare gemeentelijke obligatie is ook de yield to call (YTC) relevant op basis van datum en aflossingsprijs. FINRA legt uit dat yield to worst (YTW) toepasselijke YTM- en YTC-uitkomsten vergelijkt, maar een schatting blijft en geen gerealiseerd totaalrendement is.
Gebruik dezelfde rendementsmaatstaf voor de gemeentelijke en belastbare obligatie. Een obligatie met $1.000 nominale waarde en 4% coupon betaalt jaarlijks $40. Bij een aankoopprijs van $1.050 is het eenvoudige current yield $40 ÷ $1.050 ≈ 3,81%. Dit negeert aflossing van de hoofdsom en de call-datum, en is dus geen YTM of YTW. Zelfs met dezelfde afwikkelingsdatum, prijsmethode en call-aannames corrigeert TEY niet voor verschillen in krediet, liquiditeit, looptijdrisico of opties.
Staatsbelasting en rekeningtype veranderen het relevante tarief
Het voorbeeld negeert bewust staats- en lokale belastingen. Sommige staten stellen rente op obligaties uit de woonstaat vrij; andere belasten een deel of alle rente uit andere staten. Tel federale en staatstarieven niet automatisch bij elkaar op. Vergelijk de werkelijke wetgeving, aftrekposten en persoonlijke situatie per obligatie. Een nationaal gemeentelijk fonds kan obligaties uit meerdere staten aanhouden; controleer de jaarlijkse staatsverdeling.
Ook het rekeningtype telt. In een belastbare rekening kan kwalificerende rente de huidige federale belasting vermijden. In een uitgestelde rekening zoals een traditionele 401(k) wordt belastbare obligatierente doorgaans ook niet direct in het ontvangstjaar belast. De eenvoudige TEY geeft de belasting op latere opnames dus niet weer. Vergelijk de fiscale behandeling van de volledige rekening.
AMT, aangifte en gemeentelijke obligatiefondsen
Een deel van de rente op bepaalde private-activity bonds kan een AMT-aanpassingspost zijn. De IRS-instructies voor Form 6251 uit 2025 beschrijven de relevante rente en uitzonderingen. De informatie van uitgever of fonds kan een bedrag tonen in vak 9 van Form 1099-INT of vak 13 van Form 1099-DIV. Dat betekent niet dat iedere belegger AMT verschuldigd is: de berekening geldt voor de belastingplichtige als geheel, met vrijstellingen en andere correcties.
Vrijgestelde rente moet nog steeds vaak worden vermeld, doorgaans op regel 2a van Form 1040. Vak 9 van 1099-INT is opgenomen in vak 8 en vak 13 van 1099-DIV in vak 12; tel het bedrag dus niet dubbel. Houd rente ook apart van verkoopresultaat. Market discount op een vrijgestelde gemeentelijke obligatie wordt niet automatisch vrijgestelde rente; original-issue discount (OID) op bepaalde kwalificerende uitgiften kan juist als vrijgestelde rente gelden. Een aankoop voor $95 en verkoop voor $98 is op zichzelf onvoldoende om het fiscale karakter van het verschil te bepalen.
Bij een gemeentelijk obligatiefonds hangen vrijgestelde rente-uitkeringen af van de posities en de jaarlijkse belastinginformatie. De Investor.gov-gids voor obligatiefondsen waarschuwt dat niet alle fondsinkomsten noodzakelijk federaal of staatsvrijgesteld zijn. Bekijk het fiscale supplement en het uitsplitsingsoverzicht van het betreffende jaar.
Belastingvoordeel neemt obligatierisico niet weg
Prijzen van gemeentelijke obligaties kunnen dalen wanneer marktrendementen stijgen. Vervroegde aflossing verandert kasstromen en herbeleggingsmogelijkheden. Kredietrisico hangt af van uitgever en terugbetalingsbron: een general-obligation bond en een obligatie die uit tolgelden wordt afgelost steunen niet op hetzelfde mechanisme. Een hoge rating garandeert geen betaling. Sommige gemeentelijke obligaties worden weinig verhandeld, zodat een getoonde prijs niet noodzakelijk uitvoerbaar is. Investor.gov beschrijft call-, krediet-, rente-, inflatie- en liquiditeitsrisico’s.
Een obligatie met $100 nominale waarde die voor $105 is gekocht en vóór aflossing voor $97 wordt verkocht, heeft al $8 prijsverlies voordat coupon en kosten meetellen. TEY voorkomt of compenseert die marktbeweging niet automatisch. Verkoopwinst, market discount en fondsuitkeringen kunnen ook eigen fiscale regels hebben.
Een praktische vergelijkingsvolgorde
Bepaal eerst het rekeningtype en belastingjaar en identificeer daarna de specifieke obligatie in plaats van op het label “muni” af te gaan. Controleer in het officiële prospectus de federale fiscale status, AMT-informatie, staats- en lokale behandeling, call-schema en terugbetalingsbron. Gebruik bij fondsen de fiscale bijlage en positie-informatie van het relevante jaar.
Kies voor beide obligaties dezelfde rendementsmaatstaf; bij opvraagbare obligaties kan YTW nuttiger zijn dan de coupon. Stem afwikkelingsdatum en prijsbasis op elkaar af. Pas de federale formule alleen toe wanneer de aannames kloppen en verwerk staatsbelasting pas na controle van de werkelijke regels. Als AMT of rekeningregels het verschil veranderen, is de simpele formule onvoldoende.
Vergelijk ten slotte wat TEY niet bevat: kredietkwaliteit, duration, call-risico, liquiditeit, bied-laatspread, kosten en herbeleggingsaannames. Lees ook het Investor.gov-overzicht van gemeentelijke obligaties, het artikel over bedrijfsobligatie- en Treasury-rendementen en de uitleg over SEC-yield versus uitkeringsrendement van ETF’s. TEY is een selectietool, geen persoonlijk belastingadvies of obligatieaanbeveling.
Veelgestelde vragen
Q1Is alle rente op gemeentelijke obligaties vrijgesteld van federale inkomstenbelasting?
Nee. Rente op kwalificerende uitgiften is meestal vrijgesteld, maar sommige obligaties zijn belastbaar en rente op bepaalde private-activity bonds kan AMT beïnvloeden. Controleer de uitgifte en de regels voor het toepasselijke jaar.
Q2Betekent een TEY van 3,95% dat de gemeentelijke obligatie 3,95% betaalt?
Nee. Het is de vergelijkingsdrempel voor een belastbare obligatie, berekend met het gemeentelijke rendement en een aangenomen tarief. Werkelijke betalingen hangen af van coupon, kasstromen, prijs, call en belasting.
Q3Kan verkoop van een belastingvrije gemeentelijke obligatie toch belasting opleveren?
Dat kan. De vrijstelling voor kwalificerende rente maakt verkoopwinst of market discount niet automatisch vrijgesteld. Aankoop- en verkoopprijs, houdperiode en toepasselijke regels zijn bepalend.
Bronnen en verder lezen
Probleem melden
We bereiden een e-mail met de link naar dit artikel voor. Mark ontvangt je melding pas nadat je die verstuurt
Snelle check
De gids gelezen? Test jezelf met 3 vragen
Vraag 01
Een kwalificerende gemeentelijke obligatie heeft hypothetisch 3,00% rendement. Bij een aangenomen federaal marginaal tarief van 24% en zonder staatsbelasting of AMT, wat is de eenvoudige TEY?
Kies een antwoord om de uitleg te zien
Optiewoordenlijst
The portion of premium above intrinsic value, reflecting remaining time, expected uncertainty, rates, dividends, and supply and demand.
Lees de uitgebreide gidsGammaAn estimate of how much delta may change for a small move in the underlying, all else equal; it often becomes more concentrated near expiration and near the money.
Lees de uitgebreide gids