

GO-obligaties en revenue bonds: wat ondersteunt de aflossing?
Vergelijk Amerikaanse gemeentelijke obligaties op toezegging, schuldenaar, pandrang, begrotingskrediet en officiële stukken.
In deze gidsWat een general-obligation-toezegging inhoudt
Korte samenvatting
“General obligation” (GO) en “revenue bond” zijn veelgebruikte aflossingsstructuren voor Amerikaanse gemeentelijke obligaties. Een GO-obligatie steunt doorgaans op de algemene kredietwaardigheid en wettelijk beschikbare inkomsten van de overheidsuitgever; een revenue bond steunt op een specifieke bron die voor de schuldendienst is verpand. Het etiket vertelt niet alles: de juridisch aansprakelijke partij, reikwijdte van de toezegging, het pandrecht en de rang ervan, jaarlijkse begrotingsgoedkeuring, garanties en toepasselijk staats- of lokaal recht zijn ook van belang. Geen van beide categorieën is automatisch veilig, en een dekkingsratio voorspelt op zichzelf geen wanbetaling.
Wat een general-obligation-toezegging inhoudt
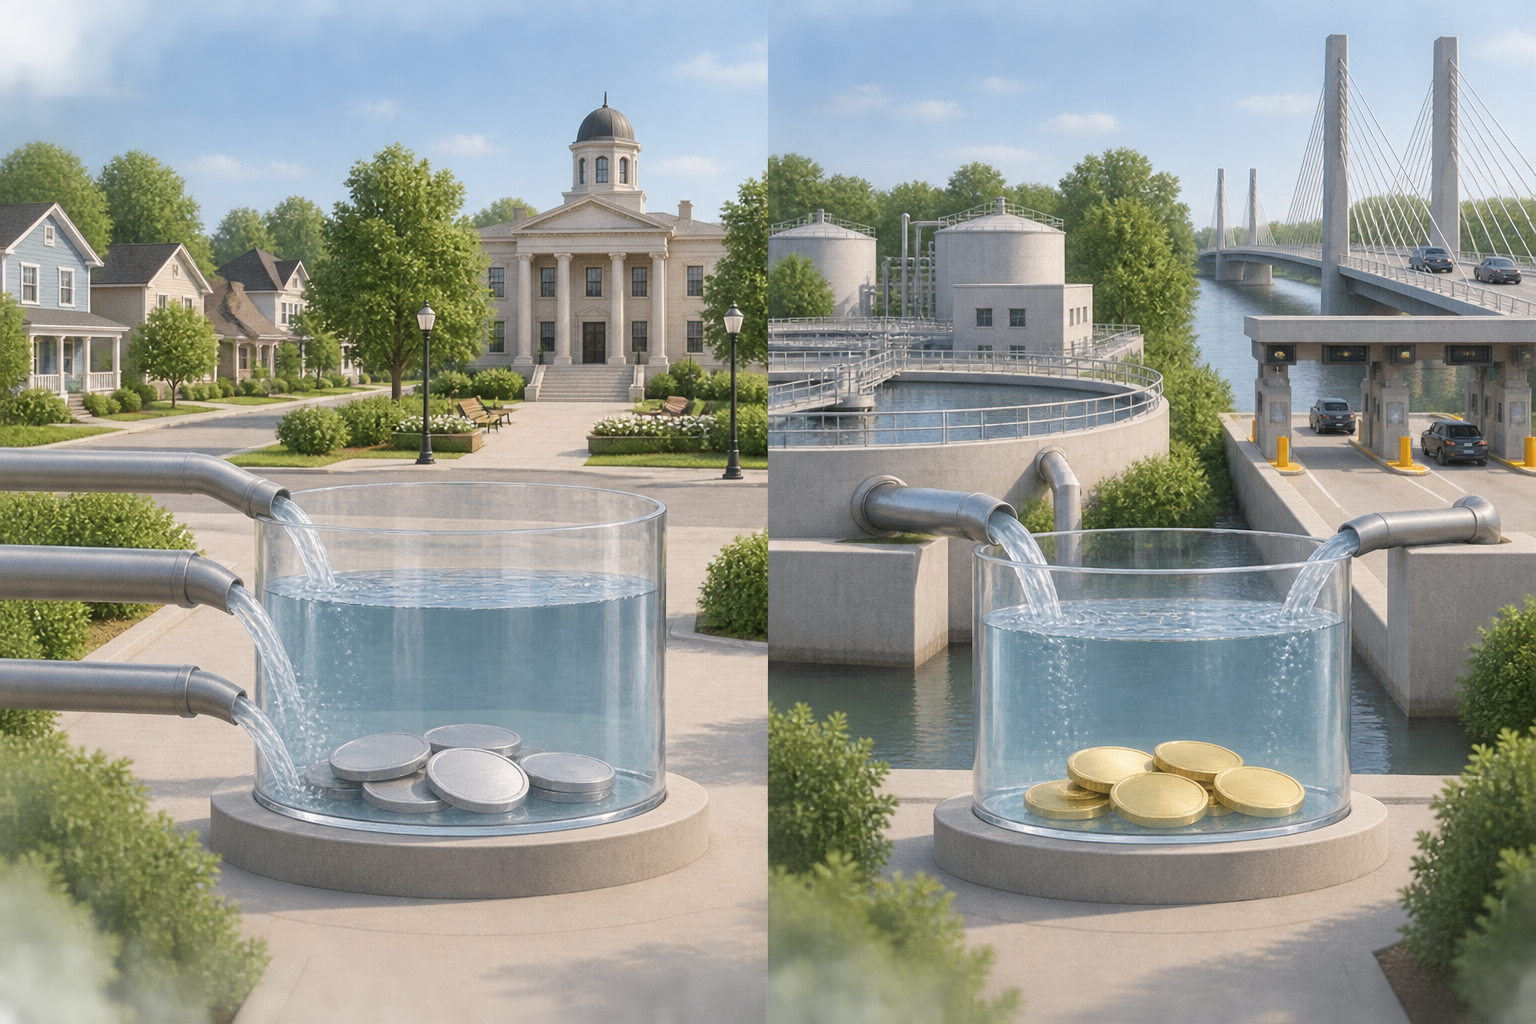
Een GO-obligatie wordt meestal uitgegeven door een staat of lokale overheid en steunt op haar “full faith and credit” en belastingbevoegdheid, binnen de daadwerkelijk aangegane toezegging en wettelijke bevoegdheid. Aflossing kan komen uit algemene middelen, onroerendgoed- of inkomstenbelasting, of begrotingskredieten; dat hangt af van de uitgever en het toepasselijke recht. Sommige lokale GO-obligaties leunen vooral, soms uitsluitend, op waardebelastingen; GO-schuld van een staat kan afhankelijk zijn van begrotingskredieten van de wetgever. De MSRB-uitleg over aflossingsbronnen vermeldt dat bron en rang sterk kunnen verschillen per uitgever en volgens staats- of lokaal recht.
“Full faith and credit” betekent niet dat alle publieke bezittingen zijn verpand, dat belastingen onbeperkt omhoog kunnen of dat de Amerikaanse federale overheid garant staat. Het GO-etiket bewijst niet dat de uitgever onbeperkte belastingbevoegdheid heeft. Belasting- en schuldlimieten, kiezersgoedkeuring, begrotingsprocedures en rechtsmiddelen kunnen afhangen van de staatsgrondwet, wetgeving, lokale charter en emissiedocumenten. Het SEC-bulletin over kredietrisico van gemeentelijke obligaties raadt aan verder te kijken dan het korte etiket en in de officiële verklaring te lezen wie moet betalen en welke bevoegdheid de toezegging ondersteunt.
De praktische vraag is niet alleen: “Is dit een GO-obligatie?” Controleer welke overheidsinstantie betaling belooft, welke inkomsten wettelijk beschikbaar zijn, of een bepaalde belasting is verpand en welke rechten houders hebben als een betaling uitblijft. Een GO-uitgever kan brede inkomstenbronnen hebben, maar ook onder begrotingsdruk staan, wettelijke grenzen kennen, financieel zwak zijn of concurrerende verplichtingen hebben. De categorie bepaalt de kredietkwaliteit niet op zichzelf.
Welke inkomsten revenue bonds verpanden
Een revenue bond wordt doorgaans afgelost uit één of meer benoemde inkomstenbronnen, zonder de algemene kredietwaardigheid en belastingbevoegdheid van een belastingheffende overheid te verpanden. De bron kan bestaan uit water- of rioolheffingen, tol, inkomsten van een luchthaven of haven, leasebetalingen, subsidies, accijnzen of andere specifieke belastingen. “Inkomsten” betekent dus niet altijd een directe gebruikersvergoeding voor het project; ook een geoormerkte belasting kan zijn verpand. De obligatiedocumenten bepalen welk geld in de verpande rekening komt en voor schuldendienst mag worden gebruikt.
De toezegging kan beperkt zijn tot één genoemde faciliteit, een volledig nutsbedrijfssysteem, een bepaalde belastingstroom of betalingen uit een ander contract. Andere inkomsten van de uitgever kunnen erbuiten vallen. Volgens de MSRB kunnen obligatiehouders doorgaans niet afdwingen dat niet-verpande belastingen of begrotingskredieten worden ingezet voor een revenue bond. Als de verpande bron tekortschiet, mag u niet aannemen dat de stad het tekort vrijwillig uit algemene middelen aanvult.
Dit betekent niet dat elke revenue bond zonder verhaal is of dat projectactiva na niet-betaling automatisch naar obligatiehouders overgaan. Verhaal hangt af van de juridische structuur en documentatie. Apparatuur, grond, vorderingen en operationele kasmiddelen kunnen verschillend worden behandeld. Lees de toezegging, pandrechten, convenanten, rechtsmiddelen en eventuele afzonderlijke garantie; leid ze niet af uit de naam “revenue bond”. Het SEC-bulletin over gemeentelijke obligaties beschrijft uiteenlopende structuren en verwijst naar de aanbiedingsdocumenten om inkomstenbron en verhaal te controleren.
Houd uitgever, schuldenaar en verpande bron uit elkaar
Drie begrippen worden vaak samengenomen. De uitgever is de overheidsinstantie die in het aanbod wordt genoemd. De schuldenaar is de entiteit die volgens de transactiedocumenten juridisch verantwoordelijk is voor de geplande betalingen. De verpande bron is de inkomstenstroom, belasting, begrotingskrediet of andere betaling die de documenten daarvoor beschikbaar stellen. Bij een eenvoudige gemeentelijke GO-uitgifte kan de gemeente zowel uitgever als schuldenaar zijn. Bij een conduit-uitgifte kunnen uitgever en uiteindelijke lener verschillen.
Stel dat een publieke autoriteit obligaties uitgeeft om een non-profitziekenhuis te financieren. Het ziekenhuis kan toezeggen leningbetalingen aan de autoriteit of trustee te doen; die betalingen kunnen aan obligatiehouders zijn verpand. De autoriteit is dan de uitgever en het ziekenhuis de onderliggende schuldenaar. Zonder aanvullende toezegging of garantie in de voorwaarden hoeft de autoriteit mogelijk niet uit eigen algemene middelen te betalen als het ziekenhuis niet betaalt. Het SEC-bulletin over kredietrisico raadt aan uitgever of andere schuldenaar en verpande inkomsten te identificeren.
Een trustee die geld ontvangt en verdeelt, is niet automatisch de kredietschuldenaar. Ook bewijst de naam van een overheid op de voorkant niet dat belastingbetalers de schuld garanderen. Zoek in de officiële verklaring en de lening-, trust- en indenturedocumenten naar lener, verplichte partij, garanten en betalingsbron. Zijn er meerdere schuldenaren, controleer dan of aansprakelijkheid gezamenlijk, afzonderlijk, beperkt tot bepaalde betalingen of afhankelijk van een gebeurtenis is.
Wat dekking laat zien in een hypothetisch waterbedrijfvoorbeeld
Uitsluitend ter illustratie: stel dat een gemeentelijk waterbedrijf een revenue bond uitgeeft met een jaarlijkse schuldendienst van $3,6 miljoen. Stel dat de volgens de indenture gedefinieerde netto-inkomsten die zijn verpand $5,4 miljoen bedragen na de kosten en aanpassingen uit de documenten. Een eenvoudige dekkingsberekening is:
$5,4 miljoen ÷ $3,6 miljoen = 1,50×
In dit voorbeeld zijn de gedefinieerde verpande inkomsten 1,5 keer de jaarlijkse schuldendienst. Dalen ze naar $3,0 miljoen, dan wordt de berekening $3,0 miljoen ÷ $3,6 miljoen = 0,83×. Dit geeft aan dat de veronderstelde inkomsten in die periode de veronderstelde schuldendienst niet dekken zonder een andere toegestane bron, reserve of maatregel. Het bewijst op zichzelf geen wanbetaling, convenantbreuk of toepasselijk rechtsmiddel.
Het voorbeeld laat echte obligatievoorwaarden, betalingstiming, reserves, bevoegdheid om tarieven vast te stellen, voorrangskosten, andere schulden en toekomstige veranderingen in vraag of bedrijfskosten buiten beschouwing. “Netto-inkomsten” kan contractueel zijn gedefinieerd. Sommige documenten schrijven voor dat bepaalde bedrijfskosten worden betaald voordat geld voor schuldendienst wordt berekend; andere definiëren stortingen en overdrachten anders. Een dekkingstest kan historische cijfers, prognoses, een boekjaar of contractuele aanpassingen gebruiken. Gebruik de formule van de betreffende uitgifte, geen universele drempel.
Dekking is één maatstaf voor de verhouding tussen een gedefinieerde kasstroom en geplande schuldendienst. Zij meet niet alle risico’s, bewijst niet dat de uitgever tarieven kan of zal verhogen, omvat niet alle toekomstige kapitaalbehoeften en voorspelt niet zelfstandig of de schuldenaar in gebreke blijft. De SEC adviseert ook financiële overzichten, economische omstandigheden, andere verplichtingen, projectaannames en wettelijke beperkingen te beoordelen.
Pandrang en convenanten veranderen de geldstroom
Ook wanneer twee obligaties inkomsten van hetzelfde systeem verpanden, kunnen hun rechten verschillen. Volgens de documenten kan een senior pandrecht voorgaan op een achtergesteld pandrecht. Een kasstroomconvenant kan de volgorde bepalen van bedrijfskosten, stortingen voor schuldendienst, aanvulling van reserves en andere overdrachten. Dit zijn contractuele prioriteiten binnen een specifieke financiering, geen universele rangorde die uit de projectnaam volgt.
Vraag of de obligatie aanspraak heeft op bruto- of netto-inkomsten, een specifieke belasting, leasebetaling of leningsterugbetaling; stel vast welke aftrekposten vóór schuldendienst zijn toegestaan. Controleer of andere obligaties het pandrecht gelijk delen, voorrang hebben of achtergesteld zijn. “First lien” is alleen nuttig als de inkomsten- of activapool en rang in de documenten zijn gedefinieerd. Ook een senior pandrecht blijft blootstaan aan zwakke inkomsten, geschillen, operationele problemen of vorderingen buiten de reikwijdte.
De MSRB-gids met zeven vragen voor beleggers adviseert vragen te stellen over zowel de aflossingsbron als de rang van andere verplichtingen. Ook moet worden nagegaan of jaarlijks begrotingskrediet nodig is. Dit geldt voor GO- en revenue bonds: identificeer eerst de bron en volg dan het juridische pad dat geld naar de schuldendienst leidt.
Specifieke belastingen, dubbele toezeggingen en begrotingsvoorwaarden
Sommige structuren vallen tussen een eenvoudige GO- en projectinkomstenvergelijking. Een obligatie met specifieke belasting kan een bepaalde verkoop-, accijns- of andere belasting verpanden. Die bron kan breder zijn dan de gebruikersvergoeding van één faciliteit, maar smaller dan alle algemene inkomsten. De veerkracht hangt af van de belastingbasis, inning en handhaving, wettelijke beperkingen en obligatiedocumenten.
Een double-barreled bond combineert een benoemde inkomstenbron met een GO-toezegging van een overheid met belastingbevoegdheid. De tweede toezegging kan een extra juridische betalingsbron bieden, maar reikwijdte, rang en rechtsmiddelen blijven afhangen van recht en voorwaarden. Ga er niet van uit dat iedere obligatie met deze naam dezelfde rechten geeft of begrotingsrisico wegneemt. De MSRB beschrijft de structuur als combinatie van revenue- en GO-toezeggingen.
Een subject-to-appropriation-obligatie is afhankelijk van een jaarlijkse begrotingstoewijzing door het wetgevende orgaan voor iedere relevante periode. Dat verschilt van een onvoorwaardelijke, doorlopende toezegging van alle wettelijk beschikbare middelen. De gevolgen als geen krediet wordt toegekend—wanbetaling, beëindiging of een andere gebeurtenis—hangen af van de documenten en het toepasselijke recht. Een moral-obligation-clausule kan de wetgever vragen steun te overwegen zonder deze juridisch tot een begrotingskrediet te verplichten. De MSRB onderscheidt dit niet-bindende mechanisme van een GO-toezegging. Behandel de termen als specifieke juridische kenmerken, niet als informele synoniemen voor een overheidsgarantie.
Conduitfinanciering en belastingstatus zijn afzonderlijke vragen
Bij een conduitfinanciering geeft een staat of lokale uitgever obligaties uit om een lening of project voor een afzonderlijke lener te financieren, bijvoorbeeld een non-profitziekenhuis, universiteit, woningcorporatie of bedrijf. De betalingen van de lener kunnen de enige verpande bron zijn. De publieke uitgever kan een administratieve of publieke functie vervullen zonder de schuld van de lener te garanderen. Sommige conduit-uitgiften zijn zonder verhaal; andere bevatten beperkte steun of steun van derden. Het antwoord staat in de documenten, niet in de publieke naam van de uitgever of het publieke nut van het project.
Kredietversterking kan een extra laag vormen. Een obligatieverzekering, bankkredietbrief, staatsprogramma of garantie van een moedermaatschappij kan een secundaire betalingsbron bieden; controleer de voorwaarden en kredietwaardigheid van de aanbieder. Een garantie verpandt niet automatisch alle bezittingen van de garant en neemt zwakke punten van de hoofdschuldenaar niet weg. Controleer of steun hoofdsom, rente, tenderverplichtingen of alleen specifieke gebeurtenissen dekt en of zij geldig en afdwingbaar is.
Belastingstatus is een aparte as. Een gemeentelijke obligatie kan vrijgesteld, belastbaar of onderworpen aan AMT zijn voor een belastingplichtige die AMT verschuldigd is. Deze categorieën betreffen de fiscale behandeling van rente; ze zeggen niet of betaling komt uit belastingen, een nutsbedrijf, een conduit-lener of een combinatie. De MSRB-gids over belastbare gemeentelijke obligaties onderscheidt belastingstatus van overige kenmerken en risico’s. Controleer de belastinginformatie van de uitgifte en de toepasselijke Amerikaanse federale, staats- en lokale regels afzonderlijk.
Lees de officiële verklaring voordat u obligatielabels vergelijkt
Begin met de officiële verklaring, doorgaans beschikbaar via het EMMA-systeem van de MSRB. Bevestig uitgever, schuldenaar of verplichte partij, eventuele conduit-lener en garanten. Zoek vervolgens de exacte betalingsbron, reikwijdte van de toezegging, pandrechten en rang, en toegestaan gebruik van geld. Controleer jaarlijkse begrotingsvoorwaarden, fiscale of stemlimieten, tariefbevoegdheid, reserves, convenanten en rechtsmiddelen. De SEC zegt dat de officiële verklaring uitgiftevoorwaarden, kredietinformatie en risicofactoren bevat; de MSRB-gids verwijst er ook naar voor bron en betalingsrang.
Beoordeel daarna of de verpande bron onder realistische omstandigheden de schuldendienst kan dragen. Bij een revenue bond kunnen historische ontvangsten, klantconcentratie, bedrijfskosten, kapitaaluitgaven, tariefwijzigingen en concurrerende vorderingen van belang zijn. Bij een GO-obligatie kijkt u naar de financiële toestand van de uitgever, wettelijk beschikbare inkomsten, schuldenlast, belastingbasis en beperkingen op het innen of herverdelen van middelen. Een rating of dekkingsratio kan context geven, maar vervangt de documenten en financiële analyse niet.
Houd ten slotte de kredietstructuur gescheiden van andere obligatiekenmerken. Federale belastingstatus, looptijd, vervroegde aflossing, marktprijs, liquiditeit en woonplaats van de belegger kunnen de belegging beïnvloeden zonder de basisaflossingstoezegging te veranderen. Lees voor verwante onderwerpen de gids over tax-equivalent yield voor gemeentelijke obligaties, de gids over clean en dirty price en de gids over individuele obligaties versus obligatiefondsen. Dit artikel behandelt algemene Amerikaanse begrippen en is geen juridisch, fiscaal of beleggingsadvies over een specifieke uitgifte.
Veelgestelde vragen
Q1Zijn GO-obligaties altijd veiliger dan revenue bonds?
Nee. De labels beschrijven algemene aflossingsstructuren, geen universele veiligheidsrangorde. Bij GO tellen de werkelijke juridische toezegging, middelen en beperkingen van de uitgever. Bij revenue bonds zijn de verpande bron, schuldenaar, pandrecht, convenanten en verhaal van belang. Lees de stukken en financiële informatie.
Q2Moet een revenue bond alleen worden afgelost uit gebruikersheffingen van het project?
Nee. Verpande inkomsten kunnen bestaan uit opbrengsten van een systeem of project, subsidies, lease- of leningbetalingen, of specifieke belastingen. De documenten bepalen de bron en eventuele aanvullende steun.
Q3Betekent een dekking van de schuldendienst van 1,50× dat de obligatie niet kan wanbetalen?
Nee. Het is een berekening voor een bepaalde periode en gedefinieerde inkomstenmaatstaf. Toekomstige kasstromen, convenantdefinities, reserves, andere vorderingen, wettelijke grenzen, bedrijfsomstandigheden en rechtsmiddelen zijn ook van belang. De ratio alleen voorspelt geen wanbetaling.
Bronnen en verder lezen
Probleem melden
We bereiden een e-mail met de link naar dit artikel voor. Mark ontvangt je melding pas nadat je die verstuurt
Snelle check
De gids gelezen? Test jezelf met 3 vragen
Vraag 01
Wat is de nuttigste eerste vraag bij een gemeentelijke obligatie die als revenue bond wordt aangeduid?
Kies een antwoord om de uitleg te zien