

Individuele obligaties of obligatiefondsen: kasstroom, looptijd en risico
Vergelijk wat u bezit, wanneer geld binnenkomt en hoe looptijd, spreiding, risico’s en kosten verschillen.
In deze gidsWat u bezit verschilt
Korte samenvatting
Een individuele obligatie is een vordering op één uitgevende instelling met vastgelegde betalingsvoorwaarden en meestal een vervaldatum. Een aandeel in een obligatiefonds is een belang in een portefeuille en belooft niet dat u op een zelfgekozen datum de nominale waarde van een specifieke obligatie terugkrijgt. De voorbeelden gebruiken Amerikaanse obligaties en fondsen. Producten, belastingen en beleggersbescherming verschillen per land. De bedragen zijn hypothetisch en geen voorspelling of advies.
Wat u bezit verschilt
Wanneer u een individuele obligatie koopt, leent u geld uit aan een overheid, gemeente of bedrijf volgens de uitgiftevoorwaarden. De documenten noemen nominale waarde, coupon, vervaldatum en eventuele vervroegde aflossing. Als de uitgever betaalt en de obligatie niet eerder aflost, is de nominale waarde op de vervaldatum verschuldigd. Dat is een contractuele vordering, geen garantie dat de uitgever kan blijven betalen.
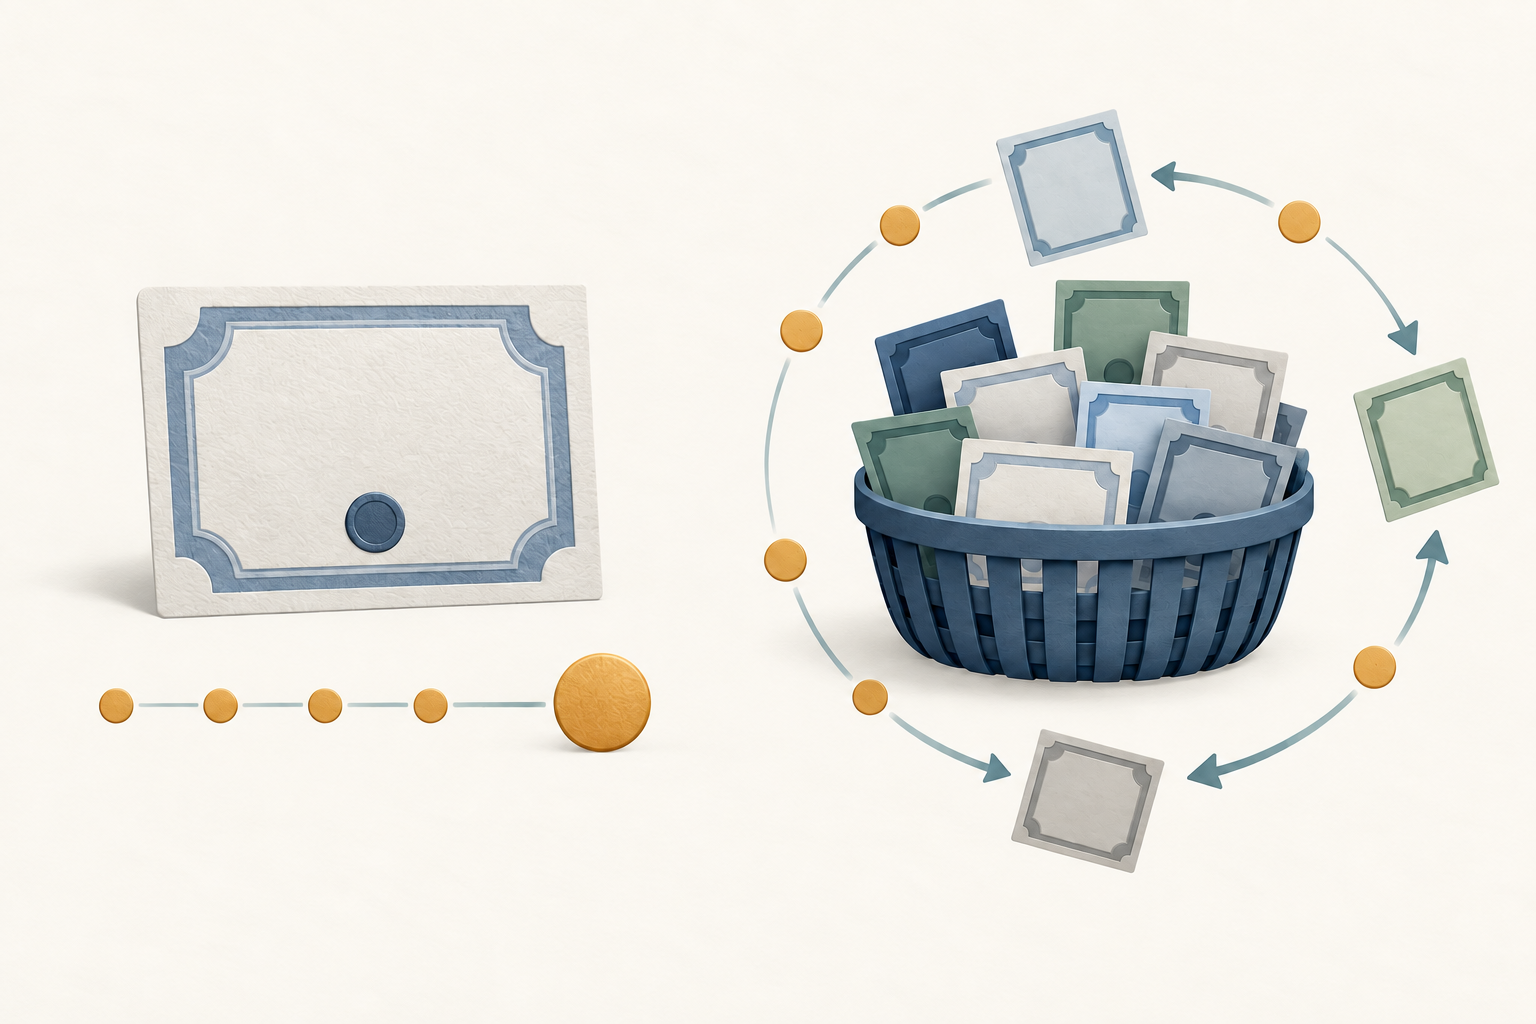
Bij een obligatiefonds koopt u aandelen of participaties die het fonds uitgeeft. Het fonds bezit obligaties en andere toegestane activa volgens zijn doel. Uw belang is een evenredig economisch aandeel in de fondsactiva, geen directe vordering op de coupon of nominale waarde van één onderliggende obligatie. Het fonds kan rente ontvangen, obligaties verkopen of hoofdsom terugkrijgen wanneer ze aflopen. FINRA beschrijft dit verschil in het overzicht van obligaties. Bekijk het prospectus en de actuele posities om de feitelijke spreiding en risico’s te zien.
Kasstromen en looptijd volgen verschillende routes
Een gewone obligatie met vaste rente betaalt coupons volgens een schema en lost op de vervaldatum de nominale waarde af, als de uitgever kan betalen en geen vervroegde aflossing plaatsvindt. Een jaarlijkse coupon van 4% op €10.000 nominale waarde betekent €400 per jaar; in veel Amerikaanse voorbeelden wordt dat €200 per halfjaar betaald. De coupon wordt berekend over de nominale waarde. Het rendement hangt ook af van de aankoopprijs, betaalmomenten, aflossingsvoorwaarden en herbelegging.
Een traditioneel obligatiefonds heeft geen gezamenlijke vervaldatum voor iedere belegger. Obligaties in de portefeuille lopen op verschillende momenten af en kunnen volgens het fondsdoel worden verkocht of vervangen. Uitkeringen zijn afhankelijk van posities, kasstromen, kosten en beleid en kunnen veranderen. Het uitkeringsrendement is geen contractuele coupon of beloofd totaalrendement.
Een target-maturity-ETF kan rond een bepaald jaar willen worden beëindigd, maar de einduitkering hangt af van de resterende nettoactiva en fondsvoorwaarden. Dat garandeert niet uw aankoopprijs of een specifiek nominaal bedrag. Zie hoe obligatie-ETF’s aflopen en target-maturity-ETF’s werken.
Spreiding en directe keuze hebben elk een keerzijde
Een fonds kan de belegging spreiden over uitgevers en obligaties, zodat een probleem bij één uitgever minder doorwerkt. De werkelijke spreiding hangt af van het mandaat en de posities. Een hoogrentend, sector- of landenfonds kan geconcentreerd blijven; veel obligaties kunnen tegelijk door dezelfde economische schok worden geraakt. Een fonds neemt krediet-, rente-, liquiditeits- of inflatierisico niet weg.
Met individuele obligaties kiest u uitgever, rang, couponstructuur en vervaldatum. Dat kan helpen contractuele betalingen op toekomstige uitgaven af te stemmen. U moet wel kredietdocumenten, aflossingsvoorwaarden, prijs, verhandelbaarheid en concentratie zelf beoordelen. Brede spreiding kan meer kapitaal of veel aankopen vragen. Verschillende uitgeversnamen betekenen niet automatisch verschillende risicobronnen.
Handelsprijzen en liquiditeit werken anders
De marktprijs van een individuele obligatie kan vóór de vervaldatum veranderen. Bij eerdere verkoop ontvangt u mogelijk meer of minder dan de nominale waarde, afhankelijk van marktrente, krediet, liquiditeit en voorwaarden. De SEC licht toe dat verkoop vóór de vervaldatum een ander bedrag kan opleveren dan de nominale waarde en commissie of een afslag van de broker kan meebrengen. Vraag of marge, commissie en opgebouwde rente in de prijs zitten.
Een obligatie-ETF wordt overdag op een beurs verhandeld. De marktprijs kan afwijken van de intrinsieke waarde (NAV) en er is een bied-laatspread. Een open beleggingsfonds verwerkt aankopen en terugbetalingen meestal eenmaal per werkdag tegen de berekende NAV, volgens de fondsvoorwaarden. FINRA bespreekt dit in de gidsen over ETF’s en beleggingsfondsen.
De handelsvorm garandeert geen liquiditeit. ETF-aandelen kunnen vlot verhandeld worden terwijl onderliggende obligaties weinig actief zijn. In stress kunnen spreads en premies of kortingen ten opzichte van NAV toenemen. Ook een obligatie met bekende vervaldatum kan vóór die datum duur zijn om te verkopen.
Beide kunnen om meerdere redenen waarde verliezen
Als marktrentes stijgen, dalen bestaande obligaties met vaste rente meestal in prijs omdat hun betalingen minder aantrekkelijk worden dan die van nieuwe uitgiften. Dat kan de NAV van een fonds verlagen; de beursprijs van een ETF kan daarnaast van de NAV afwijken. De invloed hangt onder andere af van duration, looptijden, de rentecurve en kredietspreads. Duration van obligatie-ETF’s schat rentegevoeligheid, maar voorspelt geen exact rendement.
Kredietrisico bestaat bij beide. Een individuele obligatie concentreert de blootstelling op één uitgever en de rang van de vordering; een fonds spreidt of concentreert volgens het mandaat. Aflosbare obligaties kunnen eerder worden terugbetaald; hypotheekobligaties kunnen hoofdsom eerder of later dan verwacht teruggeven. Inflatie tast de koopkracht van vaste betalingen aan. Coupons en afgeloste hoofdsom moeten mogelijk tegen een andere rente worden herbelegd.
Een obligatie aanhouden tot de vervaldatum kan een verkoop onder nominale waarde voorkomen, maar neemt wanbetaling, vervroegde aflossing, inflatie en herbeleggingsrisico niet weg. Een fonds kan doorlopende spreiding bieden maar compenseert geen verlies op uw persoonlijke datum. Geen vorm is automatisch veiliger; vergelijk de uitgever of fondsdoelstelling, uw kasbehoefte en uw tolerantie voor koersschommelingen.
Vergelijk alle kosten en belastingen
Bij directe obligatiehandel kunnen commissie of een dealeropslag of -afslag in de prijs verwerkt zijn. Koopt u tussen coupondata, dan betaalt u mogelijk opgebouwde rente aan de verkoper. Vergelijk de volledige prijs en verwachte kasstromen, niet alleen de coupon.
Een fonds kan operationele kosten, kosten per aandelencategorie en transactiekosten in de portefeuille hebben. ETF-beleggers betalen daarnaast mogelijk de spread en brokercommissie. Een lage kostenratio omvat niet alle kosten; controleer het prospectus en de brokerinformatie.
Belasting hangt af van land, rekening en soort obligatie of fonds. In de VS kunnen rente, koerswinst, gemeentelijke obligaties en fondsuitkeringen verschillend worden behandeld. Een fonds kan inkomsten of gerealiseerde winst uitkeren, ook wanneer u geen aandelen hebt verkocht. Ga er niet van uit dat elke uitkering van een gemeentelijk obligatiefonds belastingvrij is. Amerikaanse voorbeelden zijn geen belastingregels voor andere landen.
Hypothetische kasstroomvergelijking met $10.000
Stel dat iemand een vijfjarige obligatie tegen nominale waarde koopt, met $10.000 nominale waarde en 4% coupon per jaar, halfjaarlijks betaald. Eén coupon is $10.000 × 0,04 ÷ 2 = $200. Tien betalingen bedragen samen $2.000. Als de uitgever betaalt en de obligatie niet vervroegd aflost, wordt bij afloop ook $10.000 hoofdsom betaald.
Dit is de berekening van contractuele betalingen, niet het totale rendement of een gegarandeerde uitkomst. Kosten, belasting, inflatie, herbelegging, wanbetaling en vervroegde aflossing zijn niet meegenomen. Een aankoop boven of onder nominale waarde verandert het rendement. Bij eerdere verkoop kan de prijs hoger of lager dan $10.000 zijn en zijn er mogelijk transactiekosten.
Met $10.000 in een fonds bezit de belegger fonds-aandelen, geen vordering op $10.000 nominale waarde die over vijf jaar afloopt. Uitkeringen veranderen als obligaties aflopen, worden vervangen, opnieuw geprijsd en kosten worden afgetrokken. Na vijf jaar kan de marktwaarde hoger of lager zijn dan de begininleg. Herbeleggen vergroot het aantal aandelen, maar schept geen belofte om op een gekozen datum de hoofdsom terug te betalen.
Vergelijk op basis van uw vraag
Bepaal eerst of u op een bepaalde datum een contractuele betaling nodig hebt of een portefeuille wilt waarvan inkomen en waarde kunnen veranderen. Vergelijk bij een obligatie de uitgever en rang; bij een fonds het doel, de looptijdverdeling, duration, kredietmix, concentratie en kosten. Denk ook aan eerdere verkoop, aflossing, veranderende uitkeringen en koersdalingen.
De vervaldatum van één obligatie is niet hetzelfde als de gemiddelde looptijd of duration van een fonds. Een obligatieladder spreidt individuele vervaldata; een traditioneel fonds vervangt posities meestal doorlopend. Zie ladder-, barbell- en bulletstrategieën en SEC-yield, uitkeringsrendement en rendement tot vervaldatum.
Een nuttige vergelijking laat zien of betalingsvoorwaarden, spreiding, marktprijs, kosten, belasting en productdocumenten bij uw vraag passen. Ze verklaart niet dat één vorm voor iedereen beter is. Lees de uitgiftevoorwaarden of het prospectus, de actuele posities en het nieuwste aandeelhoudersverslag.
Veelgestelde vragen
Q1Betaalt een obligatiefonds mijn oorspronkelijke inleg op een vaste datum terug?
Meestal niet. Een traditioneel fondsaandeel heeft geen persoonlijke vervaldatum of belofte om de aankoopprijs terug te betalen. Een target-maturity-fonds kan een beëindiging plannen, maar de einduitkering hangt af van de resterende activa en voorwaarden.
Q2Kan ik koersrisico negeren als ik een individuele obligatie tot de vervaldatum aanhoud?
Nee. U kunt verkoop tegen de tussentijdse marktprijs vermijden, maar de uitgever kan niet betalen, een aflosbare obligatie kan eerder worden afgelost en inflatie of herbeleggingsrente verandert de waarde van de kasstromen. U moet mogelijk eerder verkopen.
Q3Zijn individuele obligaties veiliger dan fondsen?
Niet alleen op basis van de categorie. Eén obligatie kan risico bij één uitgever concentreren; een fonds spreidt of concentreert volgens zijn mandaat. Vergelijk posities, kredietkwaliteit, looptijd, duration, liquiditeit en kosten.
Bronnen en verder lezen
Probleem melden
We bereiden een e-mail met de link naar dit artikel voor. Mark ontvangt je melding pas nadat je die verstuurt
Snelle check
De gids gelezen? Test jezelf met 3 vragen
Vraag 01
Wat bezit een belegger na aankoop van een aandeel in een obligatiefonds?
Kies een antwoord om de uitleg te zien