

Obligatieladder, bullet en barbell vergeleken
Vergelijk ladder, bullet en barbell op looptijd, kasstromen, duration en renterisico met een voorbeeld over vijf jaar.
In deze gidsWat is het verschil tussen ladder, bullet en barbell?
Korte samenvatting
Een obligatieladder spreidt aflossingsdata over de tijd, een bullet groepeert ze rond één doeldatum en een barbell legt meer nadruk op korte en lange looptijden. Daardoor verschillen kasstroomschema’s en gevoeligheid voor delen van de rentecurve. Geen enkele vorm garandeert automatisch een hoger rendement of meer veiligheid. Begin met de datum waarop u geld nodig hebt, het koersrisico dat u kunt dragen en uw plan voor afgeloste hoofdsommen.
Wat is het verschil tussen ladder, bullet en barbell?
Een ladder bevat obligaties met gespreide vervaldata. Wanneer een trede aflost, kunt u de opbrengst besteden of aan het lange uiteinde herbeleggen. Een bulletportefeuille groepeert obligaties rond een doellooptijd of duration. Dat kan passen bij een toekomstige uitgave met een bekende datum, maar een verplichting afstemmen vereist een vergelijking van kasstromen en koersgevoeligheid, niet alleen een vergelijkbare looptijd. Een barbell legt meer gewicht aan de korte en lange uiteinden en minder in het midden. Korte obligaties vervallen eerder; lange reageren meestal sterker op langetermijnrentes. De namen beschrijven de vorm, geen gegarandeerde uitkomst.
Hoe spreidt een obligatieladder kasstromen en herbeleggingsdata?
Stel u een vijfjaarsladder voor met vergelijkbare bedragen in obligaties die in jaar één tot en met vijf vervallen. Veel obligaties betalen coupons vóór aflossing, maar de hoofdsom komt op verschillende momenten terug. In een vereenvoudigd nulcouponvoorbeeld liggen de aflossingen verspreid over vijf jaar. Bij couponobligaties verschillen prijzen, coupons en aflossingsvoorwaarden, zodat gelijke inleg geen gelijke teruggave van hoofdsom garandeert. Wanneer de eerste trede aflost, kunt u het geld uitgeven of aan het lange uiteinde een nieuwe obligatie kopen. TreasuryDirect omschrijft herbeleggen als met de opbrengst van een afgeloste Treasury een ander effect kopen; de mogelijkheden hangen af van het effect en de rekening, en een broker kan anders werken. De ladder spreidt beslismomenten, maar neemt koers-, krediet-, inflatie- of herbeleggingsrisico niet weg. Hogere rentes bij aflossing kunnen de herbelegging van die trede verbeteren; lagere rentes kunnen het toekomstige inkomen ervan verminderen.
Wanneer kan een bulletportefeuille passen bij een bekende datum?
Een bullet concentreert aflossingen rond een toekomstige datum, zoals collegegeld of een geplande aankoop. Obligaties die rond die datum aflossen, kunnen de noodzaak verminderen om eerder te verkopen om de hoofdsom vrij te maken. Coupons volgen wel hun eigen schema; houd rekening met de exacte afwikkelingsdatum, het bedrag en andere voorwaarden. Een obligatie met een nominale looptijd van vijf jaar stemt niet automatisch overeen met een verplichting over vijf jaar: een couponobligatie betaalt eerder geld uit en de marktwaarde beweegt met rentes. Afstemming kan meerdere effecten vereisen waarvan betalingen bij het bedrag en de datum passen, plus herbalancering als rente of duration verandert. Ook concentreert een bullet herbelegging op één datum, waarvan de beschikbare rente nu onbekend is.
Waarom houdt een barbell korte en lange obligaties aan?
Een barbell combineert korte en lange looptijden met minder posities in het midden. Korte obligaties kunnen eerder hoofdsom teruggeven en flexibiliteit op korte termijn bieden. Lange obligaties reageren doorgaans sterker op veranderingen in lange rentes en voegen duration en koersschommelingen toe. Hebben twee optie-vrije portefeuilles een vergelijkbare duration, dan kan een barbell meer convexiteit hebben dan een bullet in het midden. Convexiteit beschrijft hoe de koersreactie verandert wanneer rentes bewegen. Dat maakt de barbell niet superieur: de waarde kan dalen en het resultaat hangt af van rentes per looptijd, krediet, liquiditeit en aankoopprijzen. Aflossende korte posities vragen actieve keuzes; de gevoeligheid van lange obligaties blijft bestaan.
Hoe zien de drie vormen eruit over vijf jaar?
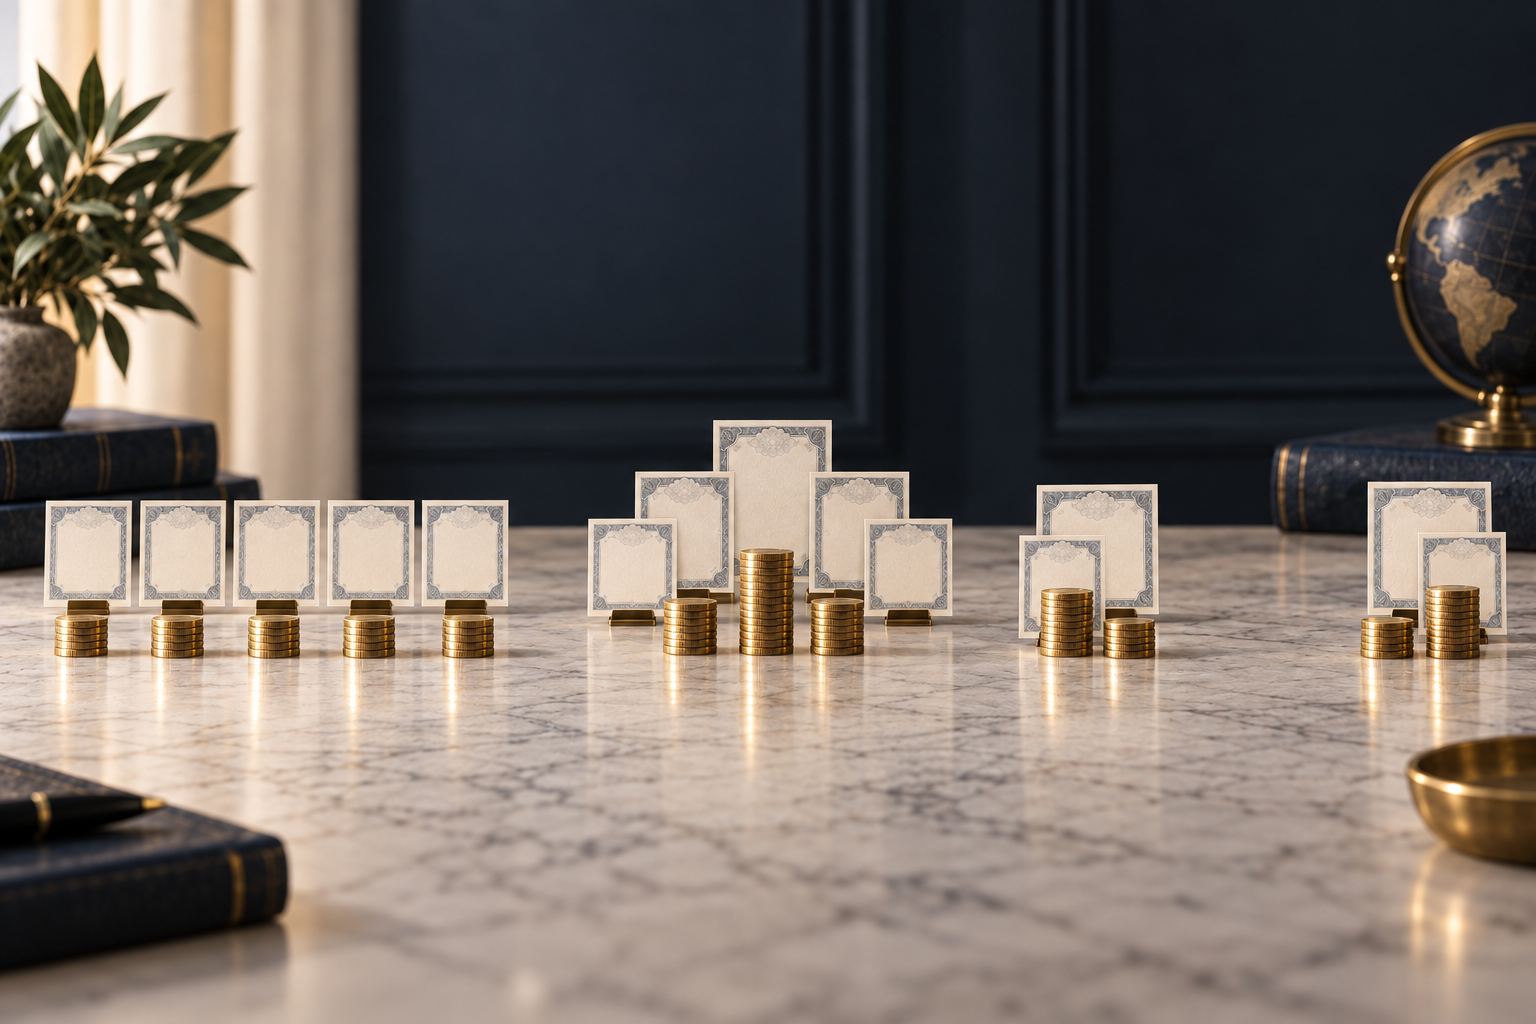
De tabel illustreert de vorm van aflossingen en is geen aanbevolen verdeling. Dezelfde looptijdband wordt verondersteld; coupons, marktwaarden, kredietkwaliteit en aflossingsopties zijn weggelaten. De punten tonen waar hoofdsomaflossingen zijn geconcentreerd, niet het bedrag of de waarde van posities.
| Structuur | Jaar 1 | Jaar 2 | Jaar 3 | Jaar 4 | Jaar 5 | Belangrijkste kenmerk |
|---|---|---|---|---|---|---|
| Ladder | ● | ● | ● | ● | ● | Aflossingen vinden op meerdere data plaats |
| Bullet | ● | Aflossingen groeperen rond één datum | ||||
| Barbell | ● | ● | Blootstelling concentreert aan korte en lange uiteinden |
Posities hoeven in werkelijkheid niet even groot te zijn of precies per jaar te vervallen. Een ladder kan meerdere obligaties per band bevatten, een bullet een kleine groep en een barbell een beperkte positie in het midden. Vergelijk kasstromen, marktwaarde, duration en kredietblootstelling.
Wat gebeurt er als rente of rentecurve verandert?
Als rentes op alle looptijden ongeveer evenveel stijgen, dalen obligatiekoersen doorgaans. Een portefeuille met langere duration heeft meestal meer initiële koersgevoeligheid. Duration is een schatting, geen garantie; convexiteit telt sterker bij grote bewegingen en ingebouwde opties kunnen verwachte kasstromen veranderen. De curve kan ook steiler, vlakker of gedraaid worden wanneer rentes per looptijd anders veranderen. Blootstelling aan elk curvepunt is daarom belangrijk: bullet en barbell kunnen dezelfde totale duration maar verschillende key-rate durations hebben. Het toekomstige inkomen van een ladder hangt deels af van rentes op herbeleggingsdata. Een stijging kan toekomstige treden helpen en tegelijk bestaande lange obligaties minder waard maken; een daling kan het omgekeerde doen.
Kunnen obligatiefondsen of ETF’s dezelfde vormen nabootsen?
Deze vormen kunnen met individuele obligaties, fondsen of ETF’s worden gemaakt. Een gewone obligatie-ETF houdt doorgaans marktblootstelling in stand door posities te wijzigen en belooft geen terugbetaling op de aflossingsdatum van één obligatie. Een target-maturity-ETF kan rond een genoemd jaar worden beëindigd en een mogelijke laddertrede vormen, maar koers en uitkeringen variëren; het is geen enkele obligatie met gegarandeerde terugbetaling tegen pari. Fondsen maken spreiding eenvoudiger, maar brengen kosten en ander portefeuillegedrag mee dan een obligatie aanhouden tot aflossing. Controleer looptijdbeleid, posities, krediet, duration, kosten, beëindigingsvoorwaarden en uitkeringen. De naam bewijst niet dat kasstromen bij een persoonlijke uitgavendatum passen.
Hoe vergelijkt u ladder, bullet en barbell?
Begin met een kalender van mogelijke data en bedragen. Bepaal of hoofdsom geleidelijk, rond één doeldatum of aan beide uiteinden moet terugkomen. Vergelijk op dezelfde basis marktwaarde, duration, key-rate duration, convexiteit, krediet, aflossingsopties, liquiditeit, belastingen, kosten en valuta. Een hogere opgegeven rente of langere looptijd bewijst niet dat een vorm beter is; vervroegde aflossing kan kasstromen en herbelegging veranderen. Beslis of teruggekomen hoofdsom wordt besteed, als cash aangehouden of herbelegd. Treasury-opties hangen af van effect en platform; toekomstige rentes zijn onbekend.
Veelgestelde vragen
Q1Is een obligatieladder veiliger dan een bulletportefeuille?
Niet automatisch. Een ladder spreidt aflossingen, een bullet concentreert ze, maar beide kennen koers-, krediet-, inflatie-, liquiditeits- en herbeleggingsrisico. Ook emittenten, prijzen, voorwaarden en verkoopbehoefte zijn van belang.
Q2Garandeert een obligatieladder elk jaar hetzelfde inkomen?
Nee. Couponschema’s verschillen en aflossingsopbrengsten kunnen worden besteed of tegen een nu onbekende rente worden herbelegd. Een ladder spreidt data, maar zet toekomstige rentes niet vast.
Q3Presteert een barbell altijd beter dan een bullet als rentes bewegen?
Nee. De uitkomst hangt af van renteveranderingen per looptijd, duration en convexiteit, obligatievoorwaarden en prijzen. Een vergelijkbare totale duration betekent niet dezelfde curveblootstelling.
Bronnen en verder lezen
Probleem melden
We bereiden een e-mail met de link naar dit artikel voor. Mark ontvangt je melding pas nadat je die verstuurt
Snelle check
De gids gelezen? Test jezelf met 3 vragen
Vraag 01
Welke portefeuille vorm spreidt obligatieaflossingen doorgaans over meerdere data?
Kies een antwoord om de uitleg te zien
Optiewoordenlijst
A call or put whose strike is near the underlying price; it has little intrinsic value and often substantial sensitivity to time and volatility.
Lees de uitgebreide gidsCall optionA contract that gives its holder the right, but not the obligation, to buy the underlying at the strike before or at expiration under the contract terms.
Lees de uitgebreide gids