

Lopen obligatie-ETF's af? Traditionele en target-maturity-ETF's
Lees waarom de meeste obligatie-ETF's blijven bestaan wanneer obligaties in de portefeuille aflopen, hoe target-maturity-ETF's overgaan op contanten en het nettovermogen uitkeren, en waarom het doeljaar geen terugbetaling van de inleg garandeert.
In deze gidsHeeft een obligatie-ETF een vervaldatum?
Korte samenvatting
Een obligatie kan een contractuele vervaldatum hebben. Een ETF-aandeel vervalt doorgaans niet alleen omdat obligaties in de portefeuille aflopen. De meeste obligatie-ETF's houden hun blootstelling in stand door posities te vervangen of aan te passen. Sommige target-maturity-ETF's zijn ontworpen om in een genoemd jaar te stoppen, opbrengsten van aflopende obligaties naar contanten of kasequivalenten over te zetten en het resterende nettovermogen uit te keren. Het doeljaar beschrijft de geplande levenscyclus van het fonds; het belooft niet dat u uw oorspronkelijke inleg terugkrijgt. Deze gids gaat over in de VS genoteerde obligatie-ETF's. Het prospectus van ieder fonds bepaalt de precieze data en voorwaarden.
Heeft een obligatie-ETF een vervaldatum?
Meestal hebben de obligaties in een fonds een vervaldatum, maar het ETF-aandeel zelf niet. Volgens het ETF-overzicht van FINRA bieden de meeste obligatie-ETF's doorlopende blootstelling; sommige hebben een portefeuille met een specifieke doelvervaldatum. De vervaldatum van een obligatie is iets anders dan de geplande einddatum van een fonds.
Bij een individuele obligatie moet de uitgever de afgesproken betalingen volgens de obligatievoorwaarden doen. Als de uitgever aan die verplichting voldoet, betaalt hij op de vervaldatum de laatste rente en de nominale waarde. Wie eerder verkoopt, krijgt de dan geldende prijs op de secundaire markt, die hoger of lager kan zijn; zie het obligatieoverzicht van FINRA.
Een ETF-belegger bezit fondsaandelen en heeft geen rechtstreeks recht op de aflossing van iedere obligatie. Als een positie afloopt, komt de opbrengst bij het fonds terecht. Wat er daarna gebeurt, hangt af van de strategie en documenten van de ETF.
Wat gebeurt er wanneer een obligatie in een traditionele obligatie-ETF afloopt?
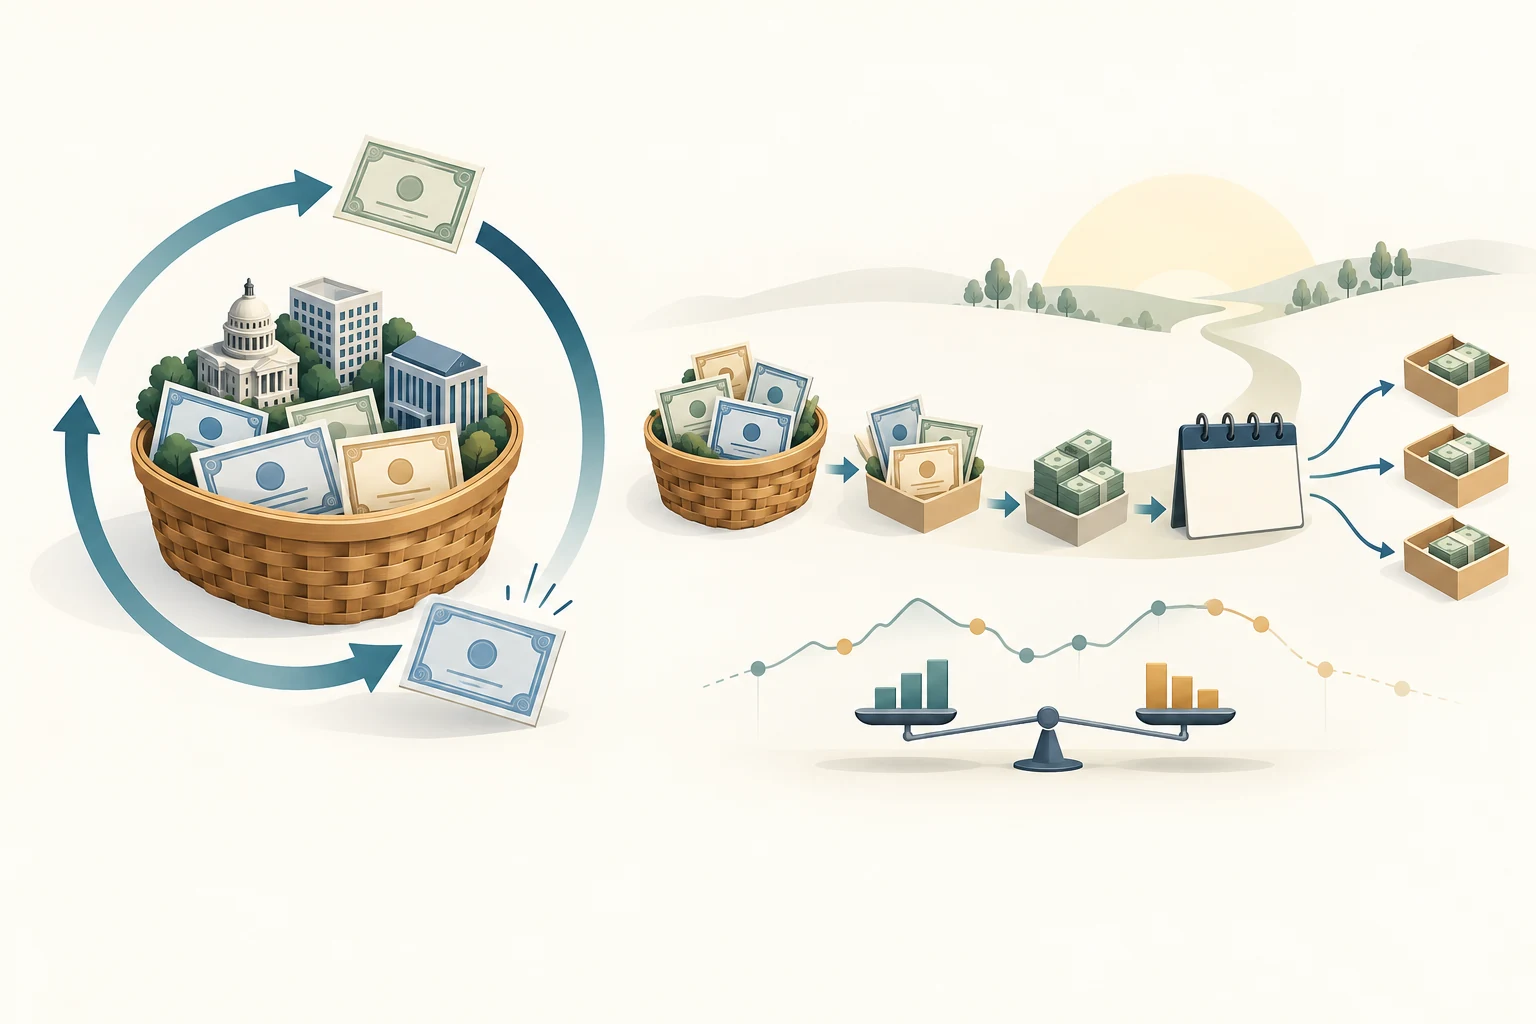
Een traditionele obligatie-ETF wil doorgaans de beleggingsblootstelling voortzetten in plaats van te stoppen wanneer één obligatie afloopt. Het fonds ontvangt geld uit aflossingen, verkopen, coupons of vervroegde aflossingen. Het kan daarmee andere obligaties kopen of de portefeuille aanpassen aan de index of het beleggingsmandaat. Het vervalprofiel verandert in de tijd, maar de ETF-aandelen blijven bestaan tenzij het fonds afzonderlijk besluit te sluiten of te reorganiseren.
De gemiddelde looptijd van een obligatie-ETF is daarom geen datum waarop alle aandeelhouders hun hoofdsom terugkrijgen. Een portefeuille kan veel obligaties met uiteenlopende betalingsschema's bevatten en de posities kunnen wijzigen. FINRA beschrijft de meeste obligatie-ETF's als doorlopende beleggingen, al zijn sommige rond een vast doeljaar opgebouwd.
Het rendement van een traditionele obligatiefondsbelegger bestaat uit uitkeringen en veranderingen in de marktwaarde van het ETF-aandeel. Aflossingen kunnen het fonds kasmiddelen opleveren, maar leiden niet automatisch tot een evenredige terugbetaling van de oorspronkelijke aankoopprijs aan iedere ETF-belegger.
Wat betekent target maturity voor een ETF?
Een target-maturity-, defined-maturity- of bullet-ETF is opgebouwd rond obligaties die naar verwachting in een bepaald kalenderjaar aflopen en een geplande beëindiging van het fonds. Het jaartal in de naam geeft meestal het beoogde vervalvenster aan, maar de regels voor toegestane obligaties, de einddatum en de uitkeringsprocedure verschillen per fonds. Raadpleeg het prospectus; de ticker of jaaraanduiding is geen contractuele betaaldatum.
Een target-maturity-ETF is niet hetzelfde als een target-date-pensioenfonds. Een target-date-fonds verandert doorgaans de activaverdeling in de tijd met het oog op bijvoorbeeld een pensioendatum. In het bij de SEC ingediende prospectus voor Vanguard Target Maturity 2027 Corporate Bond ETF maakt Vanguard expliciet onderscheid tussen een ETF met gedefinieerde looptijd en een target-date-fonds. Het prospectus beschrijft obligaties die bij een doeljaar horen en een geplande liquidatie rond een bepaalde datum.
Deze structuur kan één trede in een obligatieladder vormen, met aparte fondsen voor verschillende jaren. Een ETF bundelt zo een gespreide verzameling obligaties in één beursgenoteerd aandeel, maar is niet gelijk aan één obligatie en garandeert geen vast bedrag in het genoemde jaar.
Wat gebeurt er als een target-maturity-ETF het doeljaar nadert?
Wanneer obligaties in de portefeuille aflopen of vervroegd worden afgelost, kan het fonds de opbrengst in contanten of kasequivalenten aanhouden in plaats van vervangende obligaties met een langere looptijd te kopen. De rentegevoeligheid kan richting de einddatum afnemen en inkomsten kunnen veranderen wanneer obligaties worden vervangen door kasachtige beleggingen. De precieze aanpak hangt af van het prospectus en de posities.
De beleggersgids voor iShares iBonds beschrijft dat de reeks bij aflopende obligaties overgaat op contanten en kasequivalenten, daarna de beursnotering beëindigt en het resterende nettovermogen uitkeert nadat de obligaties zijn afgelopen. Afhankelijk van het product eindigen iBonds-fondsen in oktober of december van het jaar in de fondsnaam. Invesco beschrijft BulletShares als fondsen die in december van het aangewezen jaar zijn ontworpen te eindigen; opbrengsten van obligaties die in de laatste zes maanden aflopen of worden afgelost, kunnen in contanten of kasequivalenten worden gehouden. Dit zijn voorbeelden van specifieke aanbieders, geen algemene tijdlijn.
De geplande einddatum en de laatste handelsdag, laatste NAV, registratiedatum en betaaldatum kunnen van elkaar verschillen. Het Vanguard-prospectus beschrijft liquidatie op of rond de genoemde datum, waarna het resterende nettovermogen na verplichtingen wordt uitgekeerd. Raadpleeg het actuele prospectus en fondsberichten voor de precieze volgorde.
Krijg ik mijn oorspronkelijke inleg terug via de einduitkering?
Nee. Bij beëindiging keert het fonds het resterende nettovermogen uit volgens zijn liquidatieprocedure. Dat bedrag hangt af van de waarde na kosten en verplichtingen; het is geen belofte om de aankoopprijs van iedere belegger terug te betalen of een vooraf vastgesteld bedrag uit te keren. De marktprijs van een ETF-aandeel kan bij aankoop of verkoop bovendien afwijken van de NAV.
Het bij de SEC ingediende Vanguard-prospectus vermeldt dat uitkeringen en liquidatieopbrengsten bij de belegging niet voorspelbaar zijn. De opbrengst kan hoger of lager zijn dan de oorspronkelijke inleg en kan leiden tot een belastbare winst of een verlies. Ook iShares vermeldt dat iBonds-fondsen niet gegarandeerd zijn en geen vooraf bepaald bedrag nastreven. Invesco geeft aan dat uitkeringen en liquidatieopbrengsten van BulletShares niet bij aankoop te voorspellen zijn en boven of onder de oorspronkelijke inleg kunnen uitkomen.
Neem voor een beoordeling alle kasstromen mee: de aankoopprijs van het ETF-aandeel, ontvangen uitkeringen, liquidatieopbrengst en eventuele transactiekosten en belastingen voor de rekening. De einduitkering op zichzelf is niet het totale rendement. Het fonds kan eindigen boven of onder de begin-NAV; uw resultaat hangt ook af van aankoopprijs en timing.
Wat kan de fondswaarde of de uiteindelijke uitkering veranderen?
Target-maturity-ETF's houden tijdens hun bestaan de risico's van obligatiefondsen. Rentes en de inschatting van de kredietwaardigheid van een uitgever kunnen de marktwaarde van posities veranderen. Een uitgever kan in gebreke blijven, een opvraagbare obligatie kan eerder worden afgelost en de opbrengst moet dan mogelijk tegen een andere rente worden herbelegd. Het fonds kan ook liquiditeitsbeperkingen, kosten, transactiekosten en afwijkingen bij indexvolging of sampling ondervinden. Een geplande einddatum neemt deze risico's niet weg.
Het Vanguard-prospectus bespreekt voor dat fonds rente-, krediet-, liquiditeits-, call- en trackingrisico's. Ook staat erin dat ETF-aandelen tegen marktprijzen handelen die boven of onder de NAV kunnen liggen. Invesco's informatie over BulletShares noemt eveneens kosten, kans op verlies, variabele uitkeringen en liquidatieopbrengsten die van de oorspronkelijke inleg kunnen afwijken. Dit zijn productspecifieke risicobeschrijvingen; bekijk de documenten van de ETF die u overweegt.
Het doeljaar zet de ETF-waarde niet vast. Verkoop vóór afloop, vervroegde aflossingen en oplopende kosten kunnen het uiteindelijke kasbedrag en nettovermogen veranderen. Lees voor rentegevoeligheid duration en renterisico van obligatie-ETF's. Voor inkomensmaatstaven die geen uitbetaling beloven, zie SEC-yield, distribution yield en portefeuille-YTM van ETF's.
Hoe hangen uitkeringen, belastingen en brokerdata samen?
Periodieke uitkeringen van het fonds zijn niet hetzelfde als de laatste aflossing van de hoofdsom van een obligatie. De uitkeringsratio en fiscale indeling van een target-maturity-ETF kunnen veranderen. De iShares-gids en het Vanguard-prospectus waarschuwen dat uitkeringen en liquidatieopbrengsten gevolgen kunnen hebben voor de fiscale behandeling. Een belastbare winst of verlies kan afhangen van uw kostprijs en rekeningtype. Bekijk de definitieve belastingdocumenten van het fonds en vraag bij persoonlijke kwesties advies aan een gekwalificeerde belastingdeskundige.
De geplande einddatum vertelt niet precies wanneer het geld op uw brokerrekening staat. Controleer in de fondsmededeling de laatste handelsdag, waarderingsdatum, registratiedatum, verwachte liquidatie- of uitkeringsdatum en eventuele opmerkingen over de timing. Vraag uw broker hoe de einduitkering wordt verwerkt en of openstaande orders of een aankoop kort voor de peildatum gevolgen hebben voor uw recht op de uitkering. Platforms kunnen op verschillende dagen boeken.
Als u vóór beëindiging verkoopt, ontvangt u de beursprijs van dat moment, die kan afwijken van de NAV, minus eventuele transactiekosten. Wie tot de liquidatie aanhoudt, krijgt de uitkering via het fonds en de broker; het is geen aflossing van de nominale waarde van een afzonderlijke obligatie. Lees voor algemene sluitings- en fusieprocedures wat er gebeurt wanneer een ETF sluit.
Kunnen target-maturity-ETF's treden in een obligatieladder zijn?
Ze kunnen voor die rol zijn ontworpen. Een obligatieladder spreidt vervaldata over meerdere jaren zodat obligaties of fondsposities op verschillende momenten aflopen. Een target-maturity-ETF bundelt meerdere obligaties in één beursgenoteerd fonds met een gepland eindjaar. De opbrengst kan worden besteed of in een volgende trede worden herbelegd. Invesco beschrijft BulletShares als hulpmiddel voor obligatieladders; iShares laat zien hoe iBonds-fondsen met verschillende doeljaren kunnen worden gecombineerd.
De keerzijde is dat de einduitkering variabel blijft. Spreiding over obligaties neemt markt- of kredietrisico niet weg. Kosten, uitkeringen, overgang naar contanten en liquidatieopbrengst verschillen van het rechtstreeks aanhouden van één obligatie. Een ETF-ladder kan tijdshorizonten helpen organiseren, maar garandeert geen bepaald bedrag op een bepaalde dag.
Wat controleert u voordat u het doeljaar aan een kasbehoefte koppelt?
Begin met het actuele prospectus en de beëindigingsmededeling, niet alleen met de fondsnaam. Controleer het doeljaar, de geplande einddatum, toegestane obligaties, mogelijke vervroegde aflossingen, wanneer de overgang naar contanten begint en hoe de einduitkering wordt berekend. Let op de peildata van portefeuille-, NAV-, duration- en yieldgegevens. Vergelijk de kostenratio en overige fondskosten, kredietkwaliteit, yieldmaatstaven, actuele NAV en marktprijs en de methode voor indexvolging of sampling.
Bekijk daarna uw eigen situatie: aankoopprijs en fiscale kostprijs, behandeling van uitkeringen, rekeningtype, mogelijke belastinggevolgen, laatste handels- en registratiedata en het verwachte moment waarop uw broker het geld boekt. Als u het geld op een vaste datum nodig hebt, houd dan rekening met de planning van fonds en broker en met onzekerheid over het bedrag.
De nuttige vergelijking is niet alleen “obligatie-ETF of individuele obligatie”. Vraag uzelf af of u doorlopende blootstelling aan de obligatiemarkt wilt of een portefeuille met een gepland eindjaar. Vergelijk vervolgens de kasstromen, risico's, kosten en informatie van het specifieke product. Zie het doeljaar als een planningskenmerk met voorwaarden, niet als garantie van hoofdsom of exacte betaaldatum.
Veelgestelde vragen
Q1Krijg ik mijn hoofdsom terug wanneer obligaties in een obligatie-ETF aflopen?
Niet als rechtstreekse terugbetaling aan iedere ETF-aandeelhouder. Een traditionele obligatie-ETF ontvangt de opbrengsten binnen het fonds en blijft het portfolio doorgaans beheren. Een target-maturity-ETF kan rond de geplande beëindiging een uitkering op fondsniveau doen, maar het bedrag hoeft niet gelijk te zijn aan uw aankoopprijs.
Q2Is een target-maturity-ETF hetzelfde als een target-date-fonds?
Nee. Een target-maturity-obligatie-ETF is opgebouwd rond obligaties die in een genoemd jaar aflopen en een geplande beëindiging van het fonds. Een target-date-fonds verandert doorgaans de activaverdeling in de tijd voor bijvoorbeeld een pensioendoel. Lees het prospectus, want vergelijkbare namen kunnen verschillende structuren beschrijven.
Q3Wanneer stort mijn broker de einduitkering van een target-maturity-ETF?
Dat hangt af van het liquidatieschema van het fonds en de verwerking door uw broker. Controleer in de actuele mededeling de laatste handels-, waarderings- en registratiedatum en de verwachte uitkeringsdatum. Bevestig de timing bij uw broker. Het doeljaar alleen is geen exacte datum waarop het geld beschikbaar is.
Bronnen en verder lezen
Probleem melden
We bereiden een e-mail met de link naar dit artikel voor. Mark ontvangt je melding pas nadat je die verstuurt
Snelle check
De gids gelezen? Test jezelf met 3 vragen
Vraag 01
Wat gebeurt er meestal wanneer een obligatie in een traditionele obligatie-ETF afloopt?
Kies een antwoord om de uitleg te zien
Optiewoordenlijst
A call or put whose strike is near the underlying price; it has little intrinsic value and often substantial sensitivity to time and volatility.
Lees de uitgebreide gidsCall optionA contract that gives its holder the right, but not the obligation, to buy the underlying at the strike before or at expiration under the contract terms.
Lees de uitgebreide gids