

G-spread, I-spread, Z-spread en OAS vergeleken
Vergelijk G-, I- en Z-spreads en de option-adjusted spread met formules, een voorbeeld en modelbeperkingen
In deze gidsWaarom bestaan er meerdere maatstaven voor obligatiespreads?
Korte samenvatting
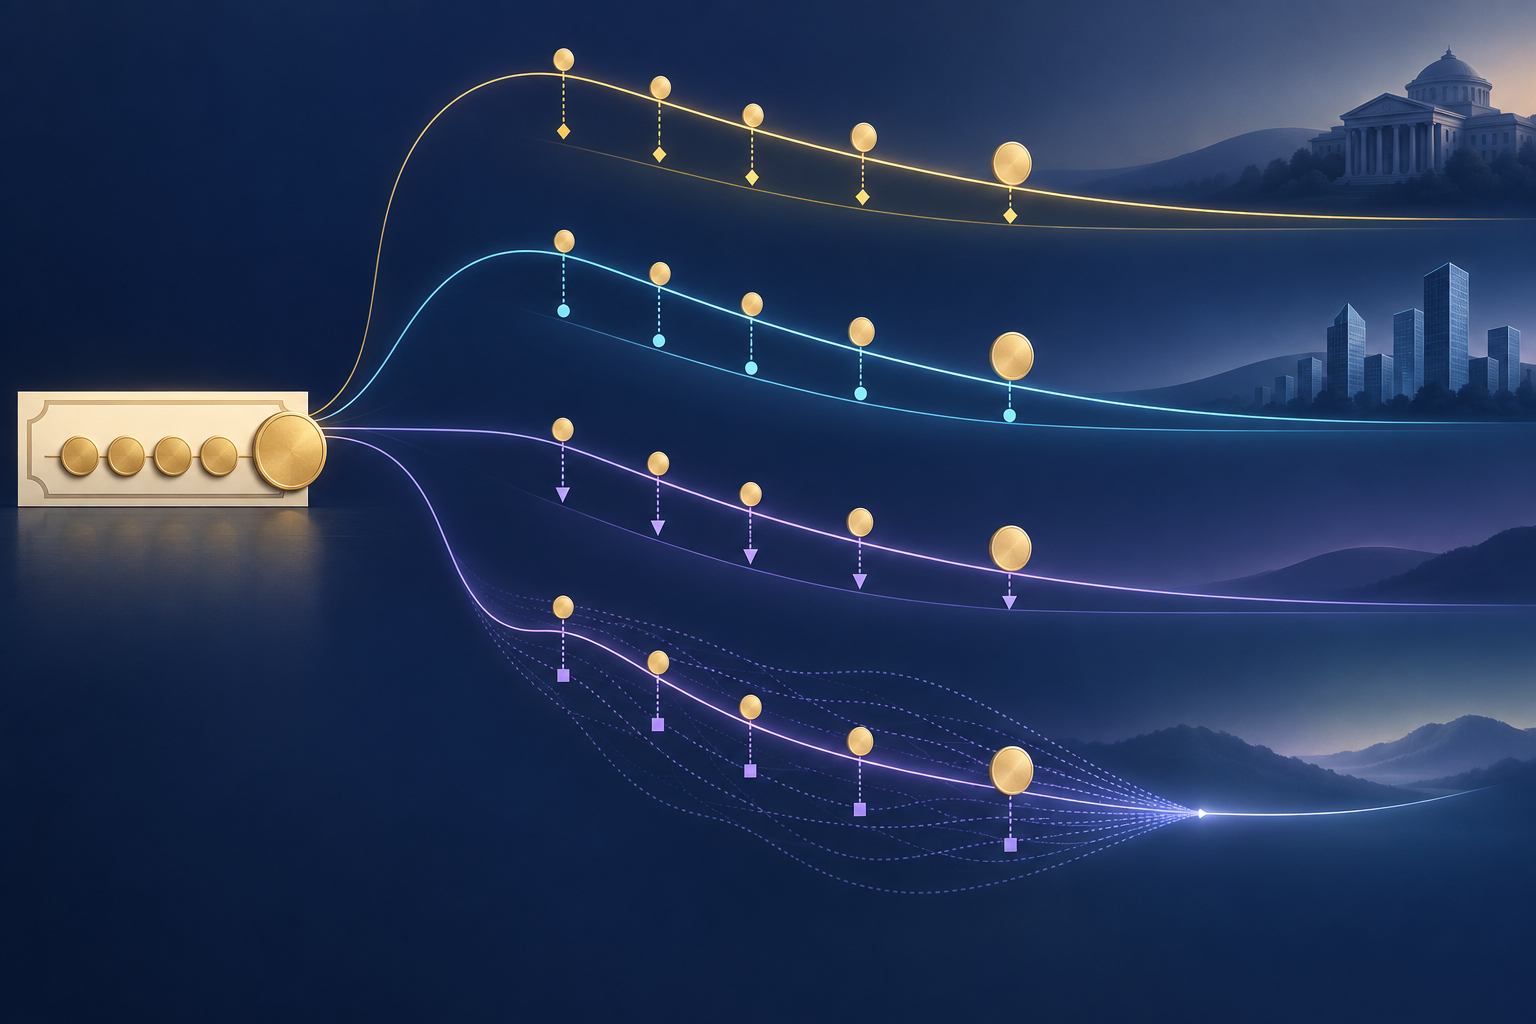
Obligatiespreads geven allemaal een rendements- of prijsverschil weer, maar gebruiken verschillende referentiecurves en kasstroomaannames. G en I vergelijken met één benchmarkrendement, Z gebruikt de volledige spotcurve en OAS verwerkt ingebedde opties met een modelmatige aanpassing.
Waarom bestaan er meerdere maatstaven voor obligatiespreads?
Een obligatiespread is het verschil tussen het rendement of de modelmatige discontovoet van een obligatie en een referentiewaarde. Beleggers gebruiken spreads om obligaties te vergelijken, de vergoeding voor risico te beschrijven en een deel van renteveranderingen te onderscheiden van factoren rond de uitgevende instelling of de markt. De uitkomst hangt af van de curve en berekening; twee verschillende cijfers betekenen dus niet automatisch dat er een rekenfout is gemaakt.
CFA Institute onderscheidt benchmark-, G-, I- en Z-spreads en de option-adjusted spread. Elke maatstaf heeft voordelen en beperkingen. De relevante vraag is niet welk acroniem altijd het beste is, maar welke curve als referentie dient, of de berekening één rendement of elke kasstroom gebruikt en of een ingebedde optie wordt meegenomen.
Spreads worden meestal weergegeven in basispunten. Eén basispunt is 0,01 procentpunt; een verschil van 1,25 procentpunt is dus 125 basispunten. Een spread is geen coupon, gegarandeerd extra rendement of directe kans op wanbetaling. Het is een marktvergelijking volgens bepaalde conventies.
Eenvoudige benchmarkspread en G-spread
De eenvoudige of nominale spread is het rendement tot de vervaldatum van de risicovollere obligatie min het rendement van een gekozen staatsobligatie. Voor een zinvolle vergelijking zijn dezelfde valuta en vergelijkbare looptijden belangrijk. Een groot looptijdverschil vermengt het verschil tussen uitgevende instellingen met verschillende punten op de rentecurve.
De G-spread, of spread ten opzichte van staatsobligaties, vergelijkt doorgaans het rendement tot de vervaldatum met een voor vergelijkbare looptijd geïnterpoleerd staatsrendement. Als een bedrijfsobligatie met een looptijd van zeven jaar 5,20% rendeert en de passende staatsbenchmark 4,55%, bedraagt de G-spread 0,65 procentpunt of 65 basispunten. Interpolatie schat een punt tussen waargenomen staatsobligaties; de keuze van benchmark en curveconstructie volgt marktconventies.
Doordat beide rendementen tot één looptijdpunt worden teruggebracht, is de G-spread gemakkelijk uit te leggen. De berekening verdisconteert niet elke coupon tegen het curvepercentage op de bijbehorende betaaldatum en haalt effecten van liquiditeit, krediet, belastingen of opties niet uit het verschil.
De I-spread gebruikt een swaprente als referentie
De I-spread is het rendement tot de vervaldatum van de obligatie min de swaprente voor een vergelijkbare looptijd. De „I” verwijst naar de interbancaire of swapreferentieconventie in de betreffende markt. In de praktijk moeten valuta, swapcurve, tenor, samengestelde rente en bron van de koers worden genoemd; conventies kunnen verschillen per markt en dataleverancier.
Als dezelfde obligatie 5,20% rendeert en de gekozen swaprente voor zeven jaar 4,70% is, bedraagt de I-spread 50 basispunten. Dat is 15 basispunten lager dan de G-spread van 65 basispunten hierboven, omdat een andere referentierente wordt gebruikt. Dit betekent niet dat het eigen kredietrisico van de obligatie is veranderd.
De swapcurve is een marktbenchmark, niet in elke situatie een risicovrije curve of een staatsobligatie op de contante markt. Swaprentes en financieringscondities kunnen onafhankelijk van staatsrendementen bewegen. Vergelijk I-spreads daarom met dezelfde swapconventie en hetzelfde waarnemingstijdstip.
De Z-spread gebruikt alle geplande kasstromen
De zero-volatility spread, of Z-spread, is de vaste opslag op elk punt van een nulcoupon-spotcurve waardoor de contante waarde van de geplande kasstromen gelijk wordt aan de marktprijs. Een spotcurve bevat een rente voor elke betaaldatum, niet één rendement voor alleen de eindvervaldag.
Bij jaarlijkse samengestelde rente en vaste jaarlijkse kasstromen luidt de vereenvoudigde prijsvergelijking: prijs = de som van CF(t) gedeeld door (1 + spotrente(t) + Z-spread)^t. Een echte berekening moet ook de betalingskalender, afwikkeldatum, opgebouwde rente, dagentelling, samengestelde rente, curveconstructie en prijsconventie laten overeenkomen.
Een spotrente per coupondatum houdt rekening met het verschil in looptijd tot de eerste coupon en de uiteindelijke hoofdsom. Dat is het belangrijkste verschil met de G-spread, die één staatsrendement aftrekt. De Z-spread voegt nog steeds dezelfde opslag parallel aan de curve toe; hij modelleert geen verschillende toekomstige rentepaden.
De berekening is het eenvoudigst bij een obligatie met vaste kasstromen. Een call-, put- of vervroegde-aflossingsoptie kan het tijdstip of bedrag van betalingen veranderen. Als toekomstige kasstromen als zeker worden behandeld, kan de vergelijking vertekend raken.
OAS verwerkt een ingebedde optie met een model
De option-adjusted spread, of OAS, wordt berekend met een obligatieprijsmodel dat een ingebedde optie meeneemt. De uitgever van een callable obligatie kan volgens de voorwaarden vervroegd aflossen; bij hypotheekobligaties kunnen leners de hoofdsom eerder terugbetalen. Toekomstige kasstromen hangen daardoor af van het rentepad en andere omstandigheden.
Het model raamt mogelijke kasstromen, verdisconteert deze langs gemodelleerde rentepaden en lost de spread op waarbij de modelwaarde gelijk is aan de waargenomen prijs. De gepubliceerde indexmethodiek van ICE beschrijft de OAS als een verschuiving van de staats-spotcurve en gebruikt een kortetermijnrentemodel voor effecten met ingebedde opties. Andere aanbieders kunnen andere curves, modellen, volatiliteitsinvoer en kasstroomaannames gebruiken.
OAS probeert de modelmatige optiewaarde af te zonderen, maar is niet onafhankelijk van het model. Een andere aanname over volatiliteit of vervroegde aflossingen kan de geraamde kasstromen en OAS veranderen, ook als de waargenomen prijs gelijk blijft. Het verschil tussen Z-spread en OAS is een modelmatige optieaanpassing, geen rechtstreeks genoteerde vergoeding of gegarandeerd rendement.
Bij een obligatie zonder optie ligt OAS met dezelfde curve en kasstroomconventies doorgaans dicht bij de Z-spread of is eraan gelijk. Die relatie geldt niet automatisch voor callable obligaties, hypotheekobligaties of berekeningen van verschillende aanbieders.
Drie spreadberekeningen voor een hypothetische obligatie
Neem een hypothetische, niet-callable obligatie met een looptijd van drie jaar, een nominale waarde van $100, een jaarlijkse coupon van 5% en een clean price van $98. De obligatie betaalt $5 na één jaar, $5 na twee jaar en $105 na drie jaar. We gaan uit van jaarlijkse samengestelde rente en laten opgebouwde rente en transactiekosten buiten beschouwing.
De oplossing van 98 = 5/(1+y) + 5/(1+y)^2 + 105/(1+y)^3 geeft een rendement tot de vervaldatum van ongeveer 5,7447%. Als het geïnterpoleerde staatsrendement voor drie jaar 4,30% is en de gekozen swaprente 4,45%, bedraagt de G-spread ongeveer 144,5 basispunten en de I-spread 129,5 basispunten.
Stel nu hypothetische staats-spotrentes van 4,00% voor jaar één, 4,20% voor jaar twee en 4,40% voor jaar drie. Met de rente per betaaldatum is de Z-spread die past bij een prijs van $98 ongeveer 1,3579%, of 135,8 basispunten. De uitkomsten verschillen door de referentiecurves en berekeningsmethoden, niet doordat de obligatie verandert.
Dit zijn hypothetische invoerwaarden om de berekening te laten zien, geen marktkoersen. Omdat het voorbeeld geen optie bevat, wordt geen afzonderlijke modelmatige OAS gegeven. Een echte OAS-berekening vereist de obligatievoorwaarden, prijs- en afwikkelconventies, een curve en waar nodig aannames over opties, volatiliteit en kasstromen.
Wat een spread wel en niet vertelt
Een bredere spread kan verwachte kredietverliezen, risico op een ratingverlaging, liquiditeit, onzekerheid, belastingen, marktrisicopremies of vraag en aanbod weerspiegelen. FINRA merkt op dat obligatiespreads kunnen veranderen door kredietrisico, vraag en aanbod en economische omstandigheden. Het cijfer alleen vertelt niet welke factor is veranderd.
Een spread is geen wanbetalingskans. Verwacht verlies hangt zowel af van de kans op wanbetaling als van het bedrag dat daarna wordt teruggewonnen; een marktspread kan ook liquiditeits- en risicopremies bevatten. De spread kan ruimer worden zonder verandering in gepubliceerde financiële gegevens van de uitgever, of krapper worden terwijl belangrijke risico’s blijven bestaan.
De OAS van een index is een aggregaat van de obligaties en de wegingsmethode, niet de spread van elke obligatie in de index. Ook een wijziging van samenstelling of weging kan de waarde veranderen. De gids over bedrijfsobligatie- en Treasury-rendementen legt uit waarom benchmarkrendement en bedrijfsspread tegengesteld kunnen bewegen.
Spreads eerlijk vergelijken
Identificeer eerst de obligatie en waarneming: het effect, bied- of laatprijs, tijdstip, afwikkeldatum, valuta, rang, looptijd en ingebedde opties. Een dealerbid, een geëvalueerde middenprijs en de laatste transactie kunnen verschillende rendementen en spreads opleveren voordat de curve verandert.
Noteer vervolgens de maatstaf en referentiecurve. Controleer voor G de staatscurve en interpolatie; voor I de swapcurve en tenor; voor Z de nulcurve, kasstroomkalender en samengestelde rente; voor OAS het prijsmodel, rentevolatiliteit, aannames over vervroegde aflossing of uitoefening en de referentiecurve.
Vergelijk ten slotte obligaties met vergelijkbare valuta, structuur, rating, rang en liquiditeit. Een OAS van 150 basispunten voor een callable effect is niet automatisch „goedkoper” dan een G-spread van 140 basispunten voor een bullet-obligatie. De gids over convexiteit van obligaties behandelt prijsgevoeligheid; de gids over vervroegde hypotheekaflossing laat zien waarom gemodelleerde kasstromen tellen.
Veelgestelde vragen
Q1Betekent een hogere OAS altijd een betere beleggingskans?
Nee. Een hogere OAS kan wijzen op meer krediet- of liquiditeitsrisico of op een andere modelwaardering. Vergelijk dezelfde maatstaf, curve, tijd en obligatiekenmerken.
Q2Kan ik G-spread gebruiken voor een hypotheekobligatie?
Je kunt een eenvoudig rendementsverschil berekenen als je het duidelijk benoemt, maar het houdt geen rekening met rentegevoelige vervroegde aflossingen. OAS is bedoeld om veranderende kasstromen te modelleren, maar blijft afhankelijk van aannames.
Q3Is een obligatiespread hetzelfde als de wanbetalingskans?
Nee. Het is een verschil in rendement of prijs. De spread kan verwachte kredietverliezen en risicopremies bevatten, maar is geen directe kans dat de uitgever in gebreke blijft.
Bronnen en verder lezen
Probleem melden
We bereiden een e-mail met de link naar dit artikel voor. Mark ontvangt je melding pas nadat je die verstuurt
Snelle check
De gids gelezen? Test jezelf met 3 vragen
Vraag 01
Wat vergelijkt een G-spread meestal?
Kies een antwoord om de uitleg te zien
Optiewoordenlijst
A call or put whose strike is near the underlying price; it has little intrinsic value and often substantial sensitivity to time and volatility.
Lees de uitgebreide gidsCall optionA contract that gives its holder the right, but not the obligation, to buy the underlying at the strike before or at expiration under the contract terms.
Lees de uitgebreide gids