

Seigniorage dan cukai inflasi: bagaimana penciptaan wang memindahkan sumber sebenar
Fahami ukuran seigniorage, perbezaannya daripada cukai inflasi, dan sebab penciptaan wang, keuntungan bank pusat serta hasil kerajaan bukan perkara yang sama.
Dalam panduan iniApakah maksud seigniorage?
Ringkasan ringkas
Seigniorage mengukur nilai sumber sebenar yang berkaitan dengan pengeluaran wang, tetapi ahli ekonomi menggunakan lebih daripada satu takrif. “Cukai inflasi” merujuk kepada kehilangan kuasa beli baki wang sedia ada apabila harga meningkat. Istilah itu bukan bil cukai yang dihantar kepada isi rumah dan tidak sama secara automatik dengan keuntungan bank pusat atau hasil kerajaan.
Apakah maksud seigniorage?
Apabila pengeluar mata wang mencipta liabiliti monetari lalu menggunakannya untuk memperoleh aset atau membuat bayaran, pengeluar itu boleh mendapatkan barangan dan perkhidmatan sebenar tanpa terlebih dahulu memungut cukai biasa atau meminjam melalui bon berfaedah. Ukuran sumber yang diperoleh itu dipanggil seigniorage. Satu ukuran aliran yang lazim ialah perubahan wang nominal dibahagikan dengan indeks harga, S = ΔM / P. M ialah stok wang yang ditakrifkan dan P ialah paras harga yang digunakan untuk menukar nilai nominal kepada kuasa beli. Hasilnya bergantung pada liabiliti yang dianggap sebagai wang dan tempoh pengukuran. {source:imfFiscalAccountsSeigniorage}
Wang baharu bukan pendapatan sebenar percuma hanya kerana nilai mukanya tercetak pada wang kertas. Pengeluaran wang mewujudkan liabiliti bagi pengeluar. Perkara yang penting ialah kuasa beli yang diterima sebagai balasan, pulangan aset yang diperoleh, kos mengeluarkan serta mengurus wang, dan faedah yang dibayar pada liabiliti tersebut. Untuk gambaran agregat monetari yang lebih luas, baca panduan tentang asas monetari, M1 dan M2.
Mengapa terdapat beberapa ukuran seigniorage?
Istilah ini tidak mempunyai satu takrif tunggal dalam analisis ekonomi dan perakaunan. Pendekatan aliran sumber mengukur nilai sebenar wang baharu yang dikeluarkan. Pendekatan pendapatan bank pusat pula mungkin mengukur faedah atau pulangan lain daripada aset yang dibiayai oleh liabiliti monetari, ditolak kos faedah dan perbelanjaan operasi. Dalam pengertian sejarah yang lebih sempit, seigniorage boleh bermaksud perbezaan antara nilai muka duit syiling dengan kos pengeluarannya. Nilai-nilai ini boleh bergerak secara berbeza dan tidak patut dibandingkan seolah-olah semuanya satu statistik piawai. {source:imfSeigniorageInflationTax} {source:ecbSeigniorageBroadDefinition}
Bank Pusat Eropah memberikan contoh khusus kawasan euro: penerangannya menghuraikan pendapatan daripada aset yang diperoleh atau pinjaman yang dikaitkan dengan pengeluaran wang kertas. Kertas ECB yang lebih baharu turut menerangkan takrif lebih luas yang memasukkan rizab dan liabiliti bank pusat lain, imbuhan yang dibayar padanya serta aset yang sepadan. Ini ialah contoh sempadan pengukuran yang berlainan, bukannya takrif undang-undang sejagat. {source:ecbSeigniorageExplainer} {source:ecbSeigniorageBroadDefinition}
Apakah perbezaan cukai inflasi?
Cukai inflasi ialah penurunan kuasa beli sebenar baki wang yang telah dipegang apabila paras harga meningkat. “Cukai” ialah metafora bagi kerugian tersirat ini: isi rumah tidak menerima notis cukai dan kerugian itu tidak sepadan satu dengan satu dengan penerimaan tunai kerajaan. Dalam pemisahan permintaan wang yang standard, seigniorage boleh merangkumi pertumbuhan baki sebenar yang dikehendaki serta komponen cukai inflasi. Sesetengah sumber menggunakan istilah ini secara lebih longgar, jadi semak takrifnya. {source:imfFiscalMonitorSeigniorage} {source:imfSeigniorageInflationTax}
Jika kegiatan ekonomi berkembang dan orang ramai rela memegang lebih banyak wang sebenar untuk urus niaga, asas monetari boleh bertambah tanpa kehilangan kuasa beli yang setara. Pertambahan baki sebenar ini sering dipanggil “seigniorage tulen”. Komponen cukai inflasi pula menggambarkan hakisan nilai sebenar baki sedia ada. Kedua-duanya berkaitan, tetapi itu tidak bermakna setiap kenaikan harga ialah cukai yang dikutip oleh perbendaharaan. {source:imfFiscalMonitorSeigniorage}
Apakah yang ditunjukkan oleh contoh mudah?
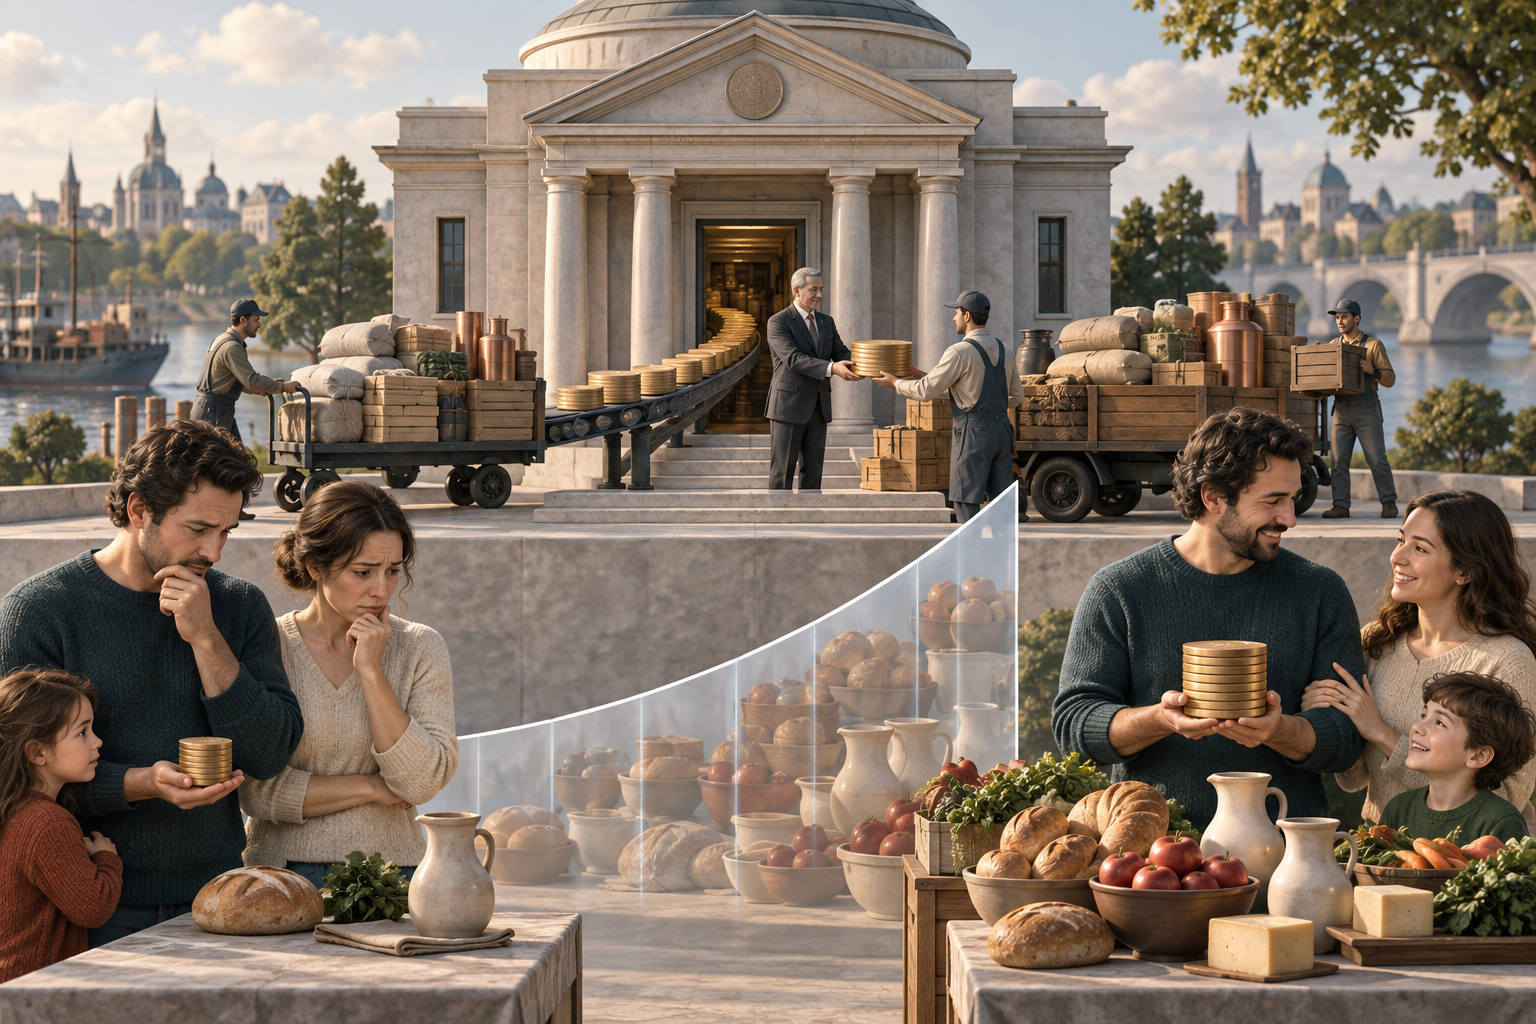
Andaikan indeks harga bermula pada 1.00 dan asas monetari berjumlah 1,000 unit nominal. Nilai sebenarnya ialah 1,000 unit. Jika indeks harga meningkat 10% kepada 1.10 sementara asas nominal kekal pada 1,000, baki sebenar turun kepada kira-kira 909.09. Baki sedia ada kehilangan kira-kira 90.91 unit kuasa beli. Ini menggambarkan hakisan akibat inflasi, bukannya bil cukai.
Dalam contoh satu tempoh yang sengaja dipermudah, andaikan pengeluar mencipta 100 unit nominal tambahan, lalu asas meningkat kepada 1,100 apabila indeks baharu ialah 1.10. Wang tambahan itu bernilai kira-kira 90.91 dalam kuasa beli semasa (100 / 1.10). Di bawah andaian ini, nilainya sepadan dengan hakisan yang baru dikira. Ini bukan identiti sejagat bagi data sebenar: hasilnya bergantung pada masa, permintaan wang, indeks harga, faedah dan andaian kos. Pengiraan ini hipotetikal, bukannya anggaran bagi mana-mana negara. {source:imfFiscalAccountsSeigniorage} {source:imfFiscalMonitorSeigniorage}
Pengeluar memperoleh sumber sebenar melalui urus niaga yang dibuat menggunakan liabiliti baharu. Nilai muka 100 unit bukan pendapatan sebenar sebanyak 100 unit pada paras harga yang lebih tinggi, dan pertambahan wang sahaja tidak membuktikan bahawa belanjawan kerajaan menerima tunai yang boleh dibelanjakan. {source:imfGfsm2014}
Bagaimanakah pertumbuhan dan permintaan wang mengubah gambaran?
Jumlah wang yang mahu dipegang orang berubah mengikut pendapatan sebenar, teknologi pembayaran, akses perbankan, kadar faedah dan keyakinan terhadap mata wang. Jika permintaan terhadap baki sebenar bertambah, asas monetari yang lebih besar boleh diserap tanpa tekanan inflasi yang sama. Jika pemegang cuba mengurangkan baki mata wang tempatan apabila inflasi meningkat, asas yang menyokong cukai inflasi boleh mengecil. Oleh itu, seigniorage bukan peratusan KDNK yang tetap atau sumber hasil stabil yang boleh diekstrapolasi terus dari satu tahun ke tahun berikutnya. {source:imfFiscalMonitorSeigniorage} {source:imfSeigniorageInflationTax}
Ukuran juga bergantung pada sama ada statistik itu menggunakan wang tunai, rizab bank atau stok wang yang lebih luas. Faedah yang dibayar pada rizab atau deposit mengubah kos liabiliti monetari; dalam ukuran pendapatan bersih yang lebih luas, kos itu boleh mengurangkan seigniorage. Oleh itu, ukuran berasaskan kuantiti dan ukuran pendapatan bank pusat boleh memberikan jawapan berlainan bagi tempoh yang sama. {source:ecbSeigniorageBroadDefinition}
Adakah seigniorage sama dengan keuntungan bank pusat atau hasil kerajaan?
Tidak. Keuntungan bank pusat boleh merangkumi pendapatan aset, perbelanjaan faedah, perubahan penilaian, peruntukan dan kos operasi. Bergantung pada takrif, seigniorage mungkin hanya sebahagian daripada hasil itu. Pemindahan pendapatan bank pusat kepada perbendaharaan tertakluk pada undang-undang dan peraturan perakaunan negara; pemindahan boleh dihadkan, ditangguhkan atau tidak berlaku. Ukuran ECB yang berkaitan dengan wang kertas ialah aturan institusi tertentu, bukan templat untuk semua bank pusat. {source:ecbSeigniorageExplainer} {source:ecbSeigniorageBroadDefinition}
Statistik kerajaan juga boleh mengelaskan pengeluaran mata wang secara berbeza daripada hasil cukai biasa. Dalam rangka kerja yang dihuraikan oleh Manual Statistik Kewangan Kerajaan IMF, keuntungan seigniorage daripada pengeluaran mata wang dianggap termasuk secara tersirat dalam urus niaga mata wang dan deposit, bukannya direkodkan sebagai hasil. Oleh itu, semak takrif sebelum menambah anggaran seigniorage kepada jumlah hasil fiskal yang diterbitkan. {source:imfGfsm2014}
Adakah penciptaan wang secara automatik menyebabkan inflasi?
Tidak. Satu pertambahan asas monetari tidak meramalkan secara mekanikal kenaikan inflasi pengguna yang sama besar. Hubungan itu bergantung pada permintaan wang, pinjaman dan deposit bank, faedah pada rizab, keadaan output dan bekalan, jangkaan serta rangka kerja dasar. Bank pusat boleh mencipta rizab sebagai sebahagian daripada operasi tanpa jumlah itu terus menjadi perbelanjaan isi rumah. Pembiayaan monetari berterusan yang melebihi permintaan wang boleh menambah tekanan inflasi, tetapi seigniorage sendiri bukan ramalan inflasi. Untuk kekangan fiskal terhadap dasar monetari, baca panduan tentang dominasi fiskal. {source:imfFiscalMonitorSeigniorage} {source:ecbSeigniorageBroadDefinition}
Bagaimanakah anda patut membaca anggaran seigniorage?
Sebelum membandingkan angka, nyatakan dahulu ukuran yang digunakan: perubahan sebenar dalam stok wang tertentu, keuntungan pengeluaran mata wang, atau pendapatan bersih atas aset yang dibiayai oleh liabiliti monetari. Kemudian semak indeks harga dan tarikh penukaran, sama ada rizab dimasukkan, cara faedah yang dibayar atas wang dikira, dan sama ada kos pengeluaran atau perubahan penilaian ditolak. Semak juga sama ada sumber melaporkan pendapatan bank pusat, pemindahan kepada perbendaharaan atau ukuran sumber yang lebih luas. Label statistik sahaja tidak menjadikan ukuran-ukuran ini saling boleh ganti. {source:imfFiscalAccountsSeigniorage} {source:imfGfsm2014} {source:ecbSeigniorageBroadDefinition}
Angka seigniorage tidak menggantikan baki belanjawan biasa atau stok hutang awam. Baca panduan tentang defisit belanjawan berbanding hutang negara untuk perbezaannya, dan panduan tentang inflasi keseluruhan berbanding inflasi teras untuk cara indeks harga merumuskan perubahan harga. Satu ukuran seigniorage atau satu kadar inflasi sahaja tidak menunjukkan keseluruhan cerita fiskal atau dasar monetari.
Soalan lazim
Q1Adakah seigniorage sentiasa sama dengan cukai inflasi?
Tidak. Cukai inflasi biasanya merujuk kepada hakisan baki wang sebenar akibat inflasi. Seigniorage juga boleh merangkumi nilai sebenar pertumbuhan wang yang memenuhi peningkatan permintaan terhadap baki sebenar, dan sesetengah sumber mentakrifkan kedua-dua istilah secara berbeza.
Q2Adakah seigniorage sentiasa menjadi hasil kerajaan?
Tidak. Bank pusat mungkin memperoleh pendapatan daripada pengeluaran wang, tetapi pemindahan kepada kerajaan bergantung pada undang-undang, perakaunan dan peraturan kunci kira-kira. Statistik fiskal boleh mengelaskan pengeluaran wang sebagai urus niaga kewangan dan bukannya hasil cukai.
Q3Adakah penciptaan wang sentiasa menyebabkan inflasi harga pengguna?
Tidak. Kesannya bergantung pada permintaan wang, kunci kira-kira bank dan bank pusat, faedah pada liabiliti, output, jangkaan dan aturan dasar. Ukuran penciptaan wang sahaja bukan ramalan inflasi.
Sumber dan bacaan lanjut
Laporkan masalah
Kami akan menyediakan e-mel dengan pautan artikel ini. Mark menerima laporan hanya selepas anda menghantarnya
Semakan pantas
Sudah membaca panduan? Uji diri dengan 3 soalan
Soalan 01
Indeks harga meningkat sementara baki tunai nominal isi rumah tidak berubah. Apakah yang diterangkan oleh istilah cukai inflasi dalam contoh ini?
Pilih jawapan untuk melihat penjelasan