

Apakah beza defisit belanjawan persekutuan AS dengan hutang negara?
Fahami perbezaan antara defisit tahunan dengan stok hutang persekutuan, termasuk hutang dipegang pihak awam, defisit primer dan nisbah kepada KDNK.
Dalam panduan ini1. Perbezaan utama: aliran tahunan dan stok pada satu tarikh
Ringkasan ringkas
Defisit belanjawan persekutuan AS ialah aliran sepanjang satu tahun fiskal: perbelanjaan kerajaan persekutuan ditolak hasilnya. Hutang persekutuan pula ialah stok pinjaman yang belum dibayar pada tarikh tertentu. Defisit biasanya menambah hutang, tetapi perubahan hutang tidak semestinya sama tepat dengan defisit pada tahun itu.
1. Perbezaan utama: aliran tahunan dan stok pada satu tarikh
“Defisit belanjawan” dan “hutang negara” saling berkait tetapi mengukur perkara yang berlainan. Defisit menunjukkan jumlah perbelanjaan persekutuan yang melebihi hasil dalam tempoh belanjawan. Hutang menunjukkan jumlah pinjaman kerajaan persekutuan yang masih tertunggak pada sesuatu masa. Defisit ialah aliran yang dikira sepanjang tempoh, manakala hutang ialah stok yang diukur pada satu tarikh.
Dalam panduan ini, hutang bermaksud hutang kerajaan persekutuan AS, bukan jumlah semua hutang isi rumah, perniagaan, kerajaan negeri dan kerajaan tempatan. Congressional Budget Office (CBO) menerangkan istilah belanjawan dalam [panduan istilah belanjawan persekutuan]({source:cboCommonBudgetaryTerms}) dan kaitan antara defisit dengan hutang dalam [primer tentang hutang persekutuan]({source:cboFederalDebtPrimer}).
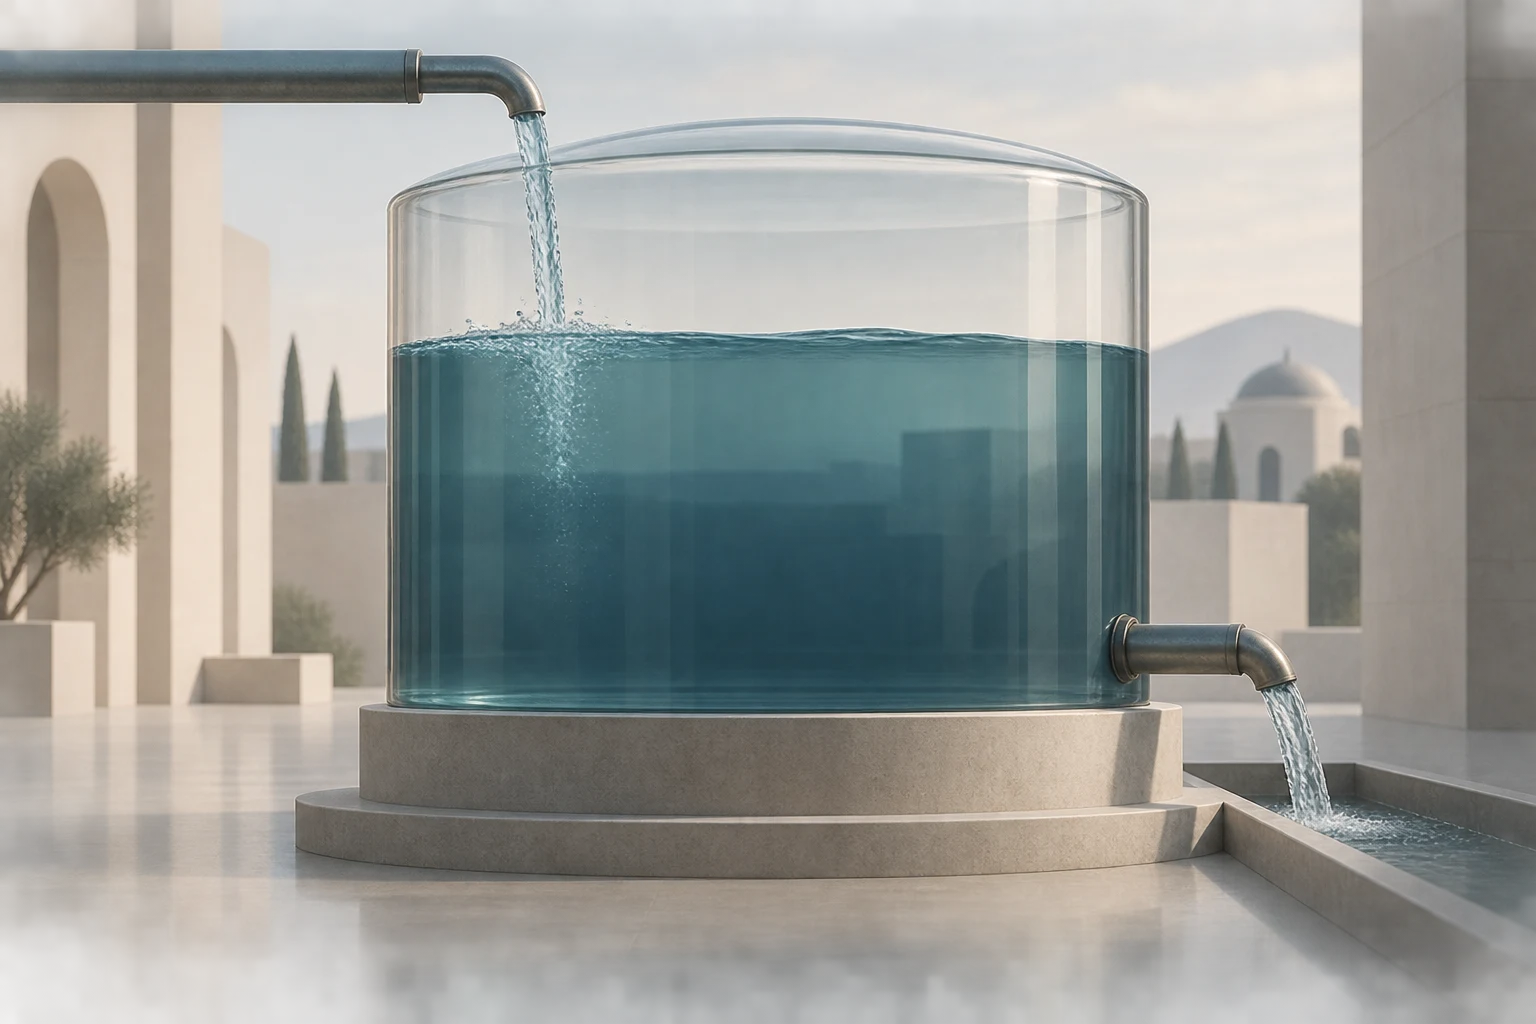
2. Defisit diukur bagi setiap tahun fiskal
Defisit persekutuan bagi satu tahun fiskal ialah jumlah perbelanjaan (outlays) ditolak jumlah hasil (revenues). Jika perbelanjaan melebihi hasil, perbezaannya ialah defisit. Jika hasil melebihi perbelanjaan, kerajaan mencatat lebihan belanjawan. Tahun fiskal persekutuan AS bermula pada 1 Oktober dan berakhir pada 30 September, lalu dinamakan mengikut tahun kalendar ketika ia tamat.
Perbelanjaan di sini merujuk kepada outlays, iaitu bayaran yang benar-benar dibuat oleh kerajaan untuk melunaskan kewajipan, bukan sekadar jumlah yang telah dibenarkan atau dijanjikan. Hasil ialah wang yang dikutip oleh kerajaan persekutuan, terutamanya cukai. Oleh itu, angka defisit bukan jumlah semua peruntukan yang diluluskan Kongres dan bukan juga baki tunai dalam akaun Perbendaharaan. [Panduan istilah CBO]({source:cboCommonBudgetaryTerms}) membezakan hasil, outlays, defisit dan istilah belanjawan yang lain.
3. Hutang ialah baki pinjaman yang belum dibayar
Hutang persekutuan terkumpul apabila kerajaan meminjam dari semasa ke semasa untuk membiayai perbelanjaan yang tidak ditampung oleh hasil. Dua ukuran yang lazim ialah hutang dipegang pihak awam dan hutang kasar. Hutang dipegang pihak awam ialah jumlah yang terhutang kepada pihak di luar kerajaan persekutuan, seperti pelabur, institusi kewangan, kerajaan negeri dan tempatan, Federal Reserve Banks serta pemegang asing.
Hutang kasar merangkumi hutang dipegang pihak awam serta hutang antara kerajaan, iaitu sekuriti Perbendaharaan yang dipegang akaun atau dana kerajaan persekutuan yang lain. Kedua-dua ukuran menjawab soalan yang berbeza. Apabila laporan menyebut “hutang”, semak sama ada maksudnya hutang dipegang pihak awam atau hutang kasar. [Primer CBO tentang hutang persekutuan]({source:cboFederalDebtPrimer}) menerangkan ukurannya, manakala [glosari belanjawan GAO]({source:gaoFederalBudgetGlossary}) menjelaskan istilah berkaitan.
4. Contoh hipotetikal: defisit keseluruhan dan defisit primer
Anggap semua nilai berikut hipotetikal. Dalam satu tahun fiskal, hasil persekutuan berjumlah $5.0 trilion dan jumlah perbelanjaan ialah $5.6 trilion. Defisit keseluruhan ialah $5.6 trilion tolak $5.0 trilion, iaitu $0.6 trilion.
Defisit primer tidak memasukkan faedah bersih. Jika, dalam contoh yang sama, perbelanjaan faedah bersih ialah $0.4 trilion, defisit primer ialah $0.6 trilion tolak $0.4 trilion, iaitu $0.2 trilion. Ini bukan defisit lain yang perlu ditambah sekali lagi kepada jumlah keseluruhan; ia menunjukkan baki belanjawan sebelum faedah bersih. [Takrif CBO tentang defisit primer]({source:cboPrimaryDeficitDefinition}) menerangkan pengecualian faedah bersih.
| Ukuran | Pengiraan hipotetikal | Hasil hipotetikal |
|---|---|---|
| Defisit keseluruhan | $5.6 trilion − $5.0 trilion | $0.6 trilion |
| Defisit primer | $0.6 trilion − $0.4 trilion faedah bersih | $0.2 trilion |
5. Mengapa perubahan hutang tidak sama tepat dengan defisit tahunan?
Pinjaman untuk membiayai defisit biasanya menambah hutang persekutuan, dan hutang dipegang pihak awam sebahagian besarnya mencerminkan pengumpulan defisit terdahulu. Namun, perubahan hutang dalam sesuatu tahun tidak semestinya sama dengan defisit bagi tahun itu. Perubahan baki tunai Perbendaharaan, aliran tunai program kredit persekutuan dan faktor pembiayaan lain turut mempengaruhi jumlah pinjaman serta baki hutang.
Contoh seterusnya juga hipotetikal. Jika hutang dipegang pihak awam pada awal tempoh ialah $20.0 trilion, defisit memerlukan pembiayaan $0.6 trilion, dan keperluan pembiayaan lain ialah $0.1 trilion, baki hutang akhir dalam ilustrasi ini menjadi $20.7 trilion: $20.0 + $0.6 + $0.1. Contoh ini menunjukkan mengapa defisit tahunan sahaja tidak menerangkan baki akhir. [Primer CBO tentang hutang persekutuan]({source:cboFederalDebtPrimer}) menghuraikan hubungan ini dan faktor lain.
6. Membandingkan hutang dengan KDNK
CBO sering menyatakan defisit dan hutang sebagai peratusan KDNK supaya nilainya boleh dibandingkan dengan saiz ekonomi dalam tempoh yang sama. Namun, nisbah itu perlu menyatakan pembilang dan masanya: hutang dipegang pihak awam atau hutang kasar, diukur pada tarikh apa, dan dibandingkan dengan KDNK nominal tahunan bagi tempoh mana. Hutang ialah stok pada satu tarikh, manakala KDNK ialah aliran nilai pengeluaran sepanjang satu tempoh.
Dalam contoh hipotetikal yang sama, jika hutang dipegang pihak awam pada akhir tahun ialah $20.7 trilion dan KDNK nominal tahunan ialah $25.0 trilion, nisbahnya ($20.7 ÷ $25.0) × 100 = 82.8%. Ini membandingkan stok hutang dengan pengeluaran tahunan; ia bukan peratus hasil kerajaan, jadual pembayaran balik atau ambang sejagat yang menentukan sama ada hutang “selamat”. CBO menerangkan penggunaan KDNK untuk membandingkan defisit dan hutang dalam [panduan istilah belanjawan]({source:cboCommonBudgetaryTerms}).
7. Had hutang bukan punca defisit
Had hutang berkanun mengehadkan jumlah hutang yang boleh diterbitkan oleh Perbendaharaan untuk membiayai kerajaan. Hampir semua hutang kasar tertakluk pada had ini. Had tersebut berbeza daripada undang-undang hasil dan perbelanjaan yang membentuk defisit; had hutang itu sendiri tidak meluluskan program baharu atau menentukan jumlah defisit.
Perbezaan ini mengelakkan dua kekeliruan: defisit bukan had hutang, dan kenaikan had hutang bukan ukuran jumlah perbelanjaan baharu yang telah diluluskan. [Glosari belanjawan GAO]({source:gaoFederalBudgetGlossary}) menerangkan istilah berkaitan had hutang persekutuan. Panduan ini menerangkan perakaunan dan istilah dasar, bukan saranan tentang pilihan dasar yang patut dibuat.
8. Cara menyemak angka dan membaca laporan
Semasa membaca jadual, semak tahun fiskal, tarikh ukuran dan takrif hutang. Data Perbendaharaan [Debt to the Penny]({source:treasuryDebtToThePenny}) melaporkan hutang persekutuan tertunggak pada tarikh tertentu dan membezakan hutang dipegang pihak awam daripada pegangan antara kerajaan. Jadual hutang persekutuan GAO memberikan butiran dalam penyata kewangan kerajaan; [jadual tahun fiskal 2024]({source:gaoSchedulesFederalDebt2024}) ialah dokumen bagi tahun tersebut, bukannya statistik terkini.
Semak juga sama ada angka itu merujuk kepada outlays, hasil, defisit keseluruhan, defisit primer, hutang dipegang pihak awam atau hutang kasar. Istilah ini berkaitan tetapi tidak boleh saling menggantikan. Untuk memahami penunjuk makroekonomi lain, baca juga KDNK nominal dan benar, maksud keluk hasil terbalik, serta ukuran pengangguran U-3 dan U-6.
Soalan lazim
Q1Adakah hutang negara sama dengan jumlah semua defisit tahunan?
Tidak tepat. Hutang persekutuan sebahagian besarnya mencerminkan pengumpulan defisit terdahulu, tetapi perubahan tahunan juga dipengaruhi baki tunai, program kredit dan faktor pembiayaan lain.
Q2Adakah hutang dipegang pihak awam sama dengan hutang kasar?
Tidak. Hutang kasar merangkumi hutang dipegang pihak awam serta hutang antara kerajaan, seperti sekuriti Perbendaharaan yang dipegang akaun kerajaan persekutuan. Nyatakan ukuran yang digunakan apabila membandingkan angka.
Q3Adakah nisbah hutang kepada KDNK menunjukkan paras hutang yang selamat?
Tidak. Nisbah itu membantu membandingkan hutang dengan saiz ekonomi, tetapi tidak menetapkan ambang sejagat yang selamat. Tafsirannya juga bergantung pada takrif hutang dalam pembilang dan tempoh KDNK dalam penyebut.
Sumber dan bacaan lanjut
Laporkan masalah
Kami akan menyediakan e-mel dengan pautan artikel ini. Mark menerima laporan hanya selepas anda menghantarnya
Semakan pantas
Sudah membaca panduan? Uji diri dengan 3 soalan
Soalan 01
Apakah yang diukur oleh defisit belanjawan persekutuan bagi satu tahun fiskal?
Pilih jawapan untuk melihat penjelasan
Glosari opsyen
Takrif jelas istilah opsyen penting, daripada call, put dan rantaian opsyen kepada IV, Greeks, faedah terbuka dan max pain
Lihat glosari opsyen