

M1, M2 dan Asas Monetari: Apakah yang Diukur oleh Setiap Ukuran?
Kenali perbezaan M1, M2 dan asas monetari AS, perubahan kaedah H.6 serta sebab rizab bank tidak menggandakan deposit secara automatik.
Dalam panduan iniTiga ukuran, tiga sempadan pengiraan
Ringkasan ringkas
M1, M2 dan asas monetari ialah tiga ukuran berbeza dalam keluaran statistik H.6 Federal Reserve AS. M1 merangkumi wang yang paling mudah digunakan untuk membayar, M2 menambah beberapa deposit dan dana pasaran wang, manakala asas monetari turut memasukkan baki rizab bank di Federal Reserve.
Tiga ukuran, tiga sempadan pengiraan
Federal Reserve menerbitkan M1, M2 dan asas monetari dalam keluaran statistik bulanan H.6. Angka-angka ini bukan tiga cara mengira kumpulan aset yang sama; setiap satu menjawab soalan berlainan dan mempunyai liputan yang berbeza. [Keluaran H.6 dan komponennya]({source:fedH6CurrentMoneyStockMeasures}) menerangkan cara siri ini disusun.
M1 dan M2 menumpukan wang serta aset cair sektor swasta. M2 merangkumi M1 dan menambah beberapa aset simpanan jangka pendek. Asas monetari pula memasukkan rizab yang disimpan bank di Federal Reserve. Maka, asas monetari bukan sekadar M1 yang diperbesar.
Agregat AS ini juga bukan ukuran semua kekayaan, setiap kaedah pembayaran digital atau semua liabiliti bank pusat. Sebelum membandingkan angka, semak tempoh, pelarasan bermusim, pihak yang termasuk dalam ukuran dan takrif komponennya.
Apa yang termasuk dalam asas monetari
Dalam H.6, asas monetari ialah jumlah mata wang dalam edaran dengan baki rizab institusi deposit di akaun mereka pada Federal Reserve. Rizab ialah aset bagi bank dan liabiliti bagi Federal Reserve; ia bukan akaun milik isi rumah dan tidak dikira sebagai deposit orang ramai dalam M1.
Komponen mata wang bagi asas monetari boleh merangkumi wang tunai yang disimpan dalam peti besi bank. Namun, mata wang M1 mengecualikan wang tunai dalam peti besi institusi deposit: yang dikira ialah mata wang di luar Perbendaharaan AS, Federal Reserve dan peti besi bank. Nota kaki H.6 membezakan sempadan ini walaupun nama komponennya hampir sama.
Sebagai contoh, katakan komponen mata wang bagi asas ialah AS$300 bilion, termasuk AS$20 bilion dalam peti besi bank, dan baki rizab bank di Federal Reserve berjumlah AS$500 bilion. Asas monetari contoh itu ialah AS$300 + AS$500 = AS$800 bilion. Ini hanya aritmetik rekaan.
[Soalan lazim Federal Reserve tentang faedah ke atas baki rizab]({source:fedIorbFaq}) menerangkan bahawa bank memegang rizab untuk mengurus kecairan dan pembayaran. Baki di bank pusat dan deposit pelanggan di bank perdagangan ialah catatan pada kunci kira-kira yang berlainan.
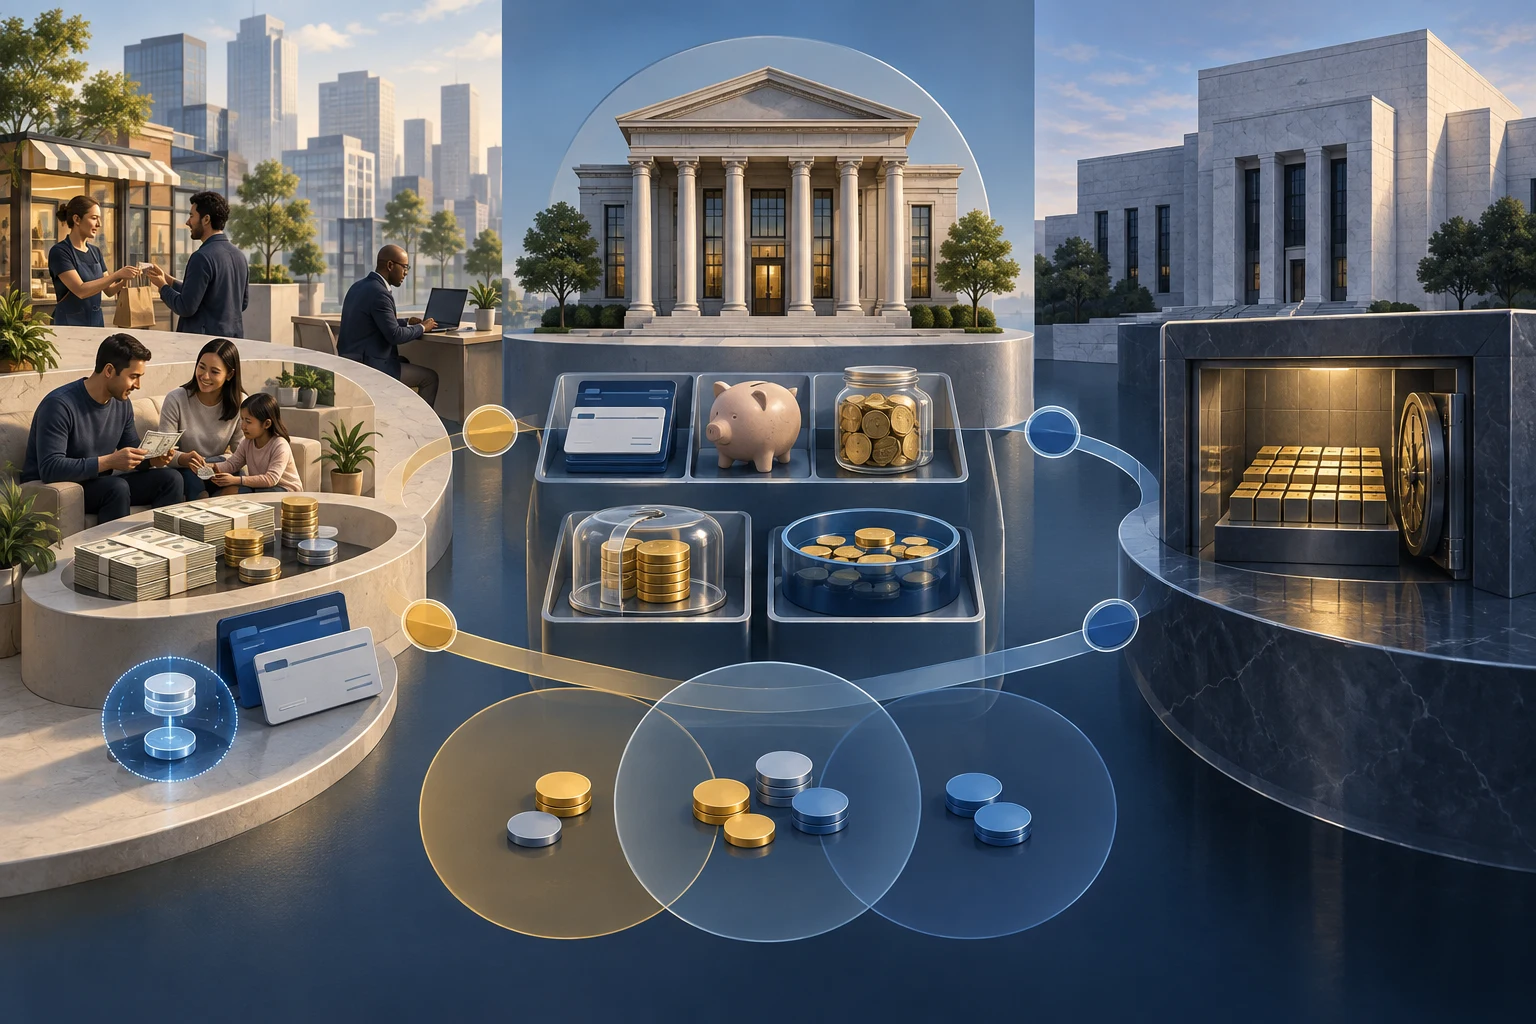
Cara H.6 membentuk M1 dan M2
M1 merangkumi wang tunai yang dipegang orang ramai, deposit permintaan tertentu dan kategori “other liquid deposits” atau deposit cair lain. Kategori terakhir termasuk deposit simpanan, termasuk akaun deposit pasaran wang, serta beberapa jenis deposit transaksi lain.
M2 dibentuk daripada M1, ditambah deposit bertempoh kecil bernilai kurang daripada AS$100,000 dan baki dana pasaran wang runcit, kemudian ditolak baki akaun persaraan individu IRA dan Keogh di institusi deposit serta dana pasaran wang. Sejak perubahan 28 Julai 2026, potongan IRA/Keogh dibuat daripada jumlah agregat M2, bukan satu demi satu daripada komponennya.
Akaun deposit pasaran wang di bank tidak sama dengan unit dana bersama pasaran wang runcit. Jenis pertama tergolong dalam deposit cair yang membentuk M1; jenis kedua ialah komponen tambahan M2 di luar M1. Nama yang serupa tidak bermaksud penerbit, layanan statistik atau cara mengakses wang itu sama.
Contoh rekaan untuk mengira asas, M1 dan M2
Anggap semua angka berikut direka untuk tempoh yang sama dan menggunakan takrif yang konsisten. Komponen mata wang asas bernilai AS$300 bilion, termasuk AS$20 bilion wang tunai dalam peti besi bank; rizab berjumlah AS$500 bilion. Jadi, asas monetari ialah AS$300 + AS$500 = AS$800 bilion.
Bagi M1, hanya AS$280 bilion wang tunai di luar peti besi bank dikira. Tambahkan AS$1,520 bilion deposit transaksi dan deposit cair lain yang layak: M1 = AS$280 + AS$1,520 = AS$1,800 bilion. Wang tunai bank AS$20 bilion kekal dalam contoh asas, tetapi bukan dalam komponen tunai M1 yang dipegang orang ramai.
Jika deposit bertempoh kecil berjumlah AS$250 bilion, dana pasaran wang runcit AS$400 bilion dan potongan agregat IRA/Keogh AS$50 bilion, maka M2 = AS$1,800 + AS$250 + AS$400 − AS$50 = AS$2,400 bilion. Potongan terakhir dikenakan pada jumlah M2. Semua nilai ini sekadar ilustrasi, bukan data H.6 atau angka bagi mana-mana negara.
Mengapa M1 melonjak pada 2020 tanpa wang baharu
Pada April 2020, Federal Reserve memansuhkan had enam pemindahan sebulan daripada akaun simpanan. Selepas perubahan itu, deposit simpanan mempunyai ciri kecairan yang hampir sama dengan akaun transaksi. H.6 kemudian menggabungkan deposit simpanan dengan “other checkable deposits” sebagai “other liquid deposits” dalam M1, dengan siri disemak semula bermula Mei 2020.
Pengelasan semula itu menaikkan M1 kira-kira AS$11.2 trilion mulai pemerhatian Mei 2020, tetapi M2 tidak berubah. Deposit simpanan itu memang sudah termasuk dalam M2; yang berubah ialah sempadan M1 yang lebih sempit. Oleh itu, lonjakan siri M1 bukan bukti bahawa wang sebanyak itu baru dicipta pada bulan tersebut.
[Soal jawab teknikal H.6]({source:fedH6TechnicalQAs}) menghuraikan sebab perubahan dan saiz jurang statistik itu. Apabila membaca carta, beri perhatian kepada titik perubahan pada Mei 2020 dan bezakan kesan takrif baharu daripada transaksi ekonomi yang benar-benar berlaku.
Perubahan kaedah M2 pada Julai 2026
Mulai keluaran 28 Julai 2026, Federal Reserve mengubah cara baki IRA dan Keogh ditolak. Sebelum itu, anggaran baki tersebut mengurangkan komponen deposit bertempoh kecil dan dana pasaran wang runcit secara berasingan. Namun, sebahagian besar baki persaraan kini berada dalam jenis deposit lain, termasuk deposit permintaan, maka agihan lama mengikut komponen tidak lagi tepat.
Di bawah kaedah baharu, komponen deposit bertempoh kecil dan dana pasaran wang runcit dipaparkan sebelum potongan masing-masing; jumlah baki IRA/Keogh ditolak sekali daripada jumlah yang membentuk M2. Nilai siri deposit bertempoh kecil dan dana pasaran wang runcit kini lebih tinggi kerana baki IRA/Keogh tidak lagi ditolak daripada setiap komponen. Jumlah M2 tanpa pelarasan bermusim kekal sama, manakala M2 terlaras bermusim disemak sedikit.
Kaedah ini digunakan secara retrospektif sejak permulaan siri berkaitan dan jadual H.6 disusun semula supaya potongan agregat lebih jelas. [Jawapan teknikal H.6 tentang IRA dan Keogh]({source:fedH6TechnicalQAs}) menerangkan rasional serta kesan statistiknya. Perubahan komponen akibat kaedah bukan bermakna simpanan berubah tepat pada hari keluaran diterbitkan.
Mengapa rizab tidak menggandakan deposit secara automatik
Rizab ialah baki bank dalam akaun mereka di Federal Reserve. Bank menggunakannya untuk penyelesaian pembayaran antara bank dan pengurusan kecairan; ia bukan dana yang dipinjamkan terus kepada isi rumah. Apabila bank memberi pinjaman, pinjaman dicatat sebagai aset bank dan deposit dikreditkan kepada pelanggan. Itu berbeza daripada pemindahan rizab antara bank.
Justeru, kenaikan asas monetari tidak secara automatik menaikkan M1 atau M2 pada kadar tetap. Pinjaman bergantung pada permintaan kredit yang layak, modal, risiko, sumber pembiayaan, prospek ekonomi dan dasar monetari. Rizab menyokong sistem pembayaran serta kunci kira-kira bank, bukan kumpulan dana yang mesti bertukar menjadi pinjaman melalui satu pengganda mekanikal.
[Nota Federal Reserve tentang pertumbuhan deposit semasa pandemik]({source:fedBankDepositGrowthPandemic2022}) menunjukkan bahawa rizab dan deposit tidak bergerak satu demi satu dalam episod yang dikajinya. Apabila Fed membeli aset daripada entiti bukan bank, bayaran boleh menambah deposit penjual dan rizab bank penjual. Jika Fed membeli daripada bank, bank menukar sekuriti dengan rizab; urus niaga itu sendiri tidak terus mewujudkan deposit pelanggan. Pengeluaran talian kredit serta langkah fiskal turut memainkan peranan dalam episod tersebut. Itu huraian bagi tempoh tertentu, bukan ramalan mekanikal yang terpakai pada setiap masa. Kadar federal funds dan prime rate memberi konteks tentang saluran kadar dasar.
Apa yang boleh dan tidak boleh disimpulkan daripada agregat
M1 menekankan wang yang boleh digunakan segera untuk pembayaran. Komponen M2 di luar M1 lebih menyerupai simpanan yang mungkin perlu ditebus atau dipindahkan sebelum dibelanjakan. Asas monetari menunjukkan wang tunai dan rizab di bank pusat. Tiada satu ukuran ini sahaja yang menggambarkan kekayaan bersih isi rumah, kelajuan perbelanjaan atau nilai semua aset kewangan.
Pertumbuhan agregat juga bukan ramalan inflasi secara automatik. Harga dipengaruhi permintaan, keupayaan pengeluaran, jangkaan, dasar dan kejutan lain. Untuk membandingkan ukuran harga, rujuk CPI, PCE dan deflator KDNK. Statistik wang memberi konteks analisis, bukan pengganti bagi ukuran harga atau kegiatan ekonomi.
[Nota kakitangan Federal Reserve tentang bentuk wang baharu dan agregat monetari]({source:fedNewFormsMoneyAggregates2026}), bertarikh 4 September 2026, membezakan pengelasan semasa daripada kemungkinan masa depan. Deposit bertoken sudah dikira mengikut jenis deposit asasnya: dalam M1 jika memenuhi takrif M1, atau dalam komponen M2 di luar M1 jika tergolong di situ. Dana pasaran wang runcit yang bertoken sudah termasuk dalam kategori dana pasaran wang runcit M2. Bagi stablecoin pembayaran, nota itu hanya menilai kemungkinan pengelasan masa depan berdasarkan penggunaan: penggunaan harian untuk pembayaran mungkin sesuai dibincangkan dalam M1, manakala fungsi utama sebagai penyimpan nilai jangka pendek mungkin sesuai dalam M2 di luar M1. Penilaian ini memerlukan data edaran yang boleh dipercayai, pelaporan konsisten, pencegahan pengiraan berganda aset rizab dan penentuan liputan geografi. Penulis menjelaskan bahawa nota itu ialah penyelidikan bebas, bukan dasar Federal Reserve. H.6 semasa tidak memaparkan stablecoin sebagai kategori M1 atau M2 yang berasingan.
Sesuatu aset boleh digunakan untuk pembayaran atau simpanan tanpa mempunyai kategori statistik tersendiri. Pengelasan dalam agregat tidak mengesahkan kekayaan, kestabilan tambatan, hak penebusan atau keselamatan aset. Untuk membezakan isu itu, lihat risiko tambatan, penebusan dan rizab stablecoin. Jangan jadikan satu angka M1 atau M2 sebagai bukti tunggal tentang inflasi atau kesihatan ekonomi.
Soalan lazim
Q1Adakah bank meminjamkan baki rizab terus kepada isi rumah?
Tidak. Rizab kekal dalam akaun bank di Federal Reserve dan digunakan untuk kecairan serta pembayaran antara bank. Pinjaman kepada pelanggan dan deposit pelanggan ialah catatan kunci kira-kira yang berbeza.
Q2Adakah kenaikan asas monetari bermakna inflasi pasti meningkat?
Tidak semestinya. Asas monetari bukan ukuran perbelanjaan atau harga, dan rizab tidak menggandakan deposit pada kadar tetap secara automatik. Inflasi bergantung pada permintaan, bekalan, dasar dan keadaan lain.
Q3Adakah stablecoin sudah menjadi kategori berasingan dalam M1 atau M2?
Belum dalam komponen H.6 yang diterbitkan sekarang. Nota penyelidikan kakitangan Federal Reserve pada 2026 menilai kemungkinan pengelasan aset digital, tetapi bukan keputusan dasar.
Sumber dan bacaan lanjut
Laporkan masalah
Kami akan menyediakan e-mel dengan pautan artikel ini. Mark menerima laporan hanya selepas anda menghantarnya
Semakan pantas
Sudah membaca panduan? Uji diri dengan 3 soalan
Soalan 01
Apakah yang termasuk dalam M1 menurut H.6 semasa?
Pilih jawapan untuk melihat penjelasan
Glosari opsyen
Takrif jelas istilah opsyen penting, daripada call, put dan rantaian opsyen kepada IV, Greeks, faedah terbuka dan max pain
Lihat glosari opsyen