

Kadar Dana Persekutuan vs. Kadar Perdana: Siapa Menetapkannya dan Cara Pinjaman Menggunakannya
Fahami julat sasaran federal funds FOMC, kadar perdana yang ditetapkan bank, dan cara APR pinjaman berkadar berubah boleh dikira menggunakan indeks ditambah margin.
Dalam panduan iniSetiap kadar menjawab soalan yang berbeza
Ringkasan ringkas
FOMC menetapkan julat sasaran untuk kadar dana persekutuan, manakala kadar efektif dana persekutuan menggambarkan urus niaga semalaman dan kadar perdana ditetapkan oleh setiap bank. Banyak bank melaraskan kadar perdana sebahagiannya sebagai tindak balas kepada sasaran Fed, tetapi APR pinjaman hanya berubah mengikut indeks, margin dan terma kontraknya sendiri.
Setiap kadar menjawab soalan yang berbeza
Kadar dana persekutuan ialah kadar bagi pinjaman semalaman dalam pasaran pinjaman antara bank. Federal Open Market Committee (FOMC) menetapkan julat sasaran untuk memandu kadar pasaran itu sebagai sebahagian daripada dasar monetari AS. Kadar perdana ialah kadar rujukan yang ditentukan oleh setiap bank dan digunakan dalam penetapan harga sesetengah pinjaman. Federal Reserve merumuskan sasaran dasarnya dalam [gambaran keseluruhan kadar dasar]({source:fedPolicyRateOverview}) dan menerangkan [maksud kadar perdana serta sama ada Fed yang menetapkannya]({source:fedPrimeRateFaq}).
Perbezaan utamanya ialah pihak yang menetapkan atau melaporkan setiap angka. FOMC memilih julat sasaran; kadar efektif dana persekutuan (EFFR) dikira daripada urus niaga semalaman yang diperhatikan; setiap bank menentukan kadar perdananya sendiri. Kadar ini berkaitan, tetapi bukan tiga nama bagi kadar yang sama.
Julat sasaran FOMC bukan kadar efektif
FOMC menetapkan julat sasaran bagi kadar dana persekutuan dan bukannya memilih kadar tepat untuk setiap urus niaga semalaman. EFFR ialah ukuran terbitan bagi urus niaga pasaran dana persekutuan yang telah berlaku. Siaran H.15 Federal Reserve menerangkan pengiraan EFFR sebagai median berwajaran volum daripada laporan setiap urus niaga yang dikemukakan oleh institusi depositori. Ini kadar pasaran yang diperhatikan, bukan julat sasaran itu sendiri. Lihat [metodologi H.15 dan siri kadarnya]({source:fedH15SelectedInterestRates}).
Fed menggunakan alat dasar, termasuk faedah atas baki rizab dan kemudahan pembelian balik terbalik semalaman, untuk memandu kadar pasaran jangka pendek ke arah julat sasaran. [Gambaran keseluruhan kadar dasar]({source:fedPolicyRateOverview}) menerangkan alat tersebut, manakala [soalan lazim IORB]({source:fedIorbFaq}) menerangkan cara faedah rizab membantu melaksanakan keputusan FOMC. Julat sasaran ialah arahan dasar; EFFR ialah kadar yang diukur dalam pasaran.
Perbezaan ini juga penting semasa membaca kontrak pasaran: kontrak niaga hadapan Fed Funds 30 Hari menggunakan purata bulanan EFFR, bukan julat sasaran FOMC. Lihat cara niaga hadapan Fed Funds 30 Hari berfungsi.
Bank menetapkan kadar perdana
Federal Reserve tidak menetapkan satu kadar perdana secara langsung. Setiap bank menentukan kadar perdananya sendiri. Fed tidak memainkan peranan langsung dalam penetapannya, walaupun banyak bank memilih untuk menjadikan sasaran dana persekutuan FOMC sebagai salah satu asas kadar mereka. Menurut [soalan lazim kadar perdana]({source:fedPrimeRateFaq}) Federal Reserve, kadar perdana lazim digunakan sebagai kadar rujukan untuk sesetengah pinjaman kad kredit dan perniagaan kecil.
Siaran H.15 menerbitkan siri kadar pinjaman perdana bank. Nota kakinya mentakrifkan pemerhatian itu sebagai kadar yang ditawarkan oleh majoriti daripada 25 bank perdagangan yang mempunyai piagam perbankan AS dan insurans deposit serta tergolong antara yang terbesar berdasarkan aset di pejabat domestik. Nota itu turut menyatakan bahawa kadar perdana ialah salah satu daripada beberapa kadar asas yang digunakan untuk menetapkan harga pinjaman perniagaan jangka pendek. Ini ialah siri rujukan yang dilaporkan; perjanjian pinjaman mungkin menyebut indeks terbitan tertentu. Jangan anggap [siri H.15]({source:fedH15SelectedInterestRates}) dan indeks yang dinamakan dalam kontrak individu boleh saling menggantikan tanpa menyemak kontrak.
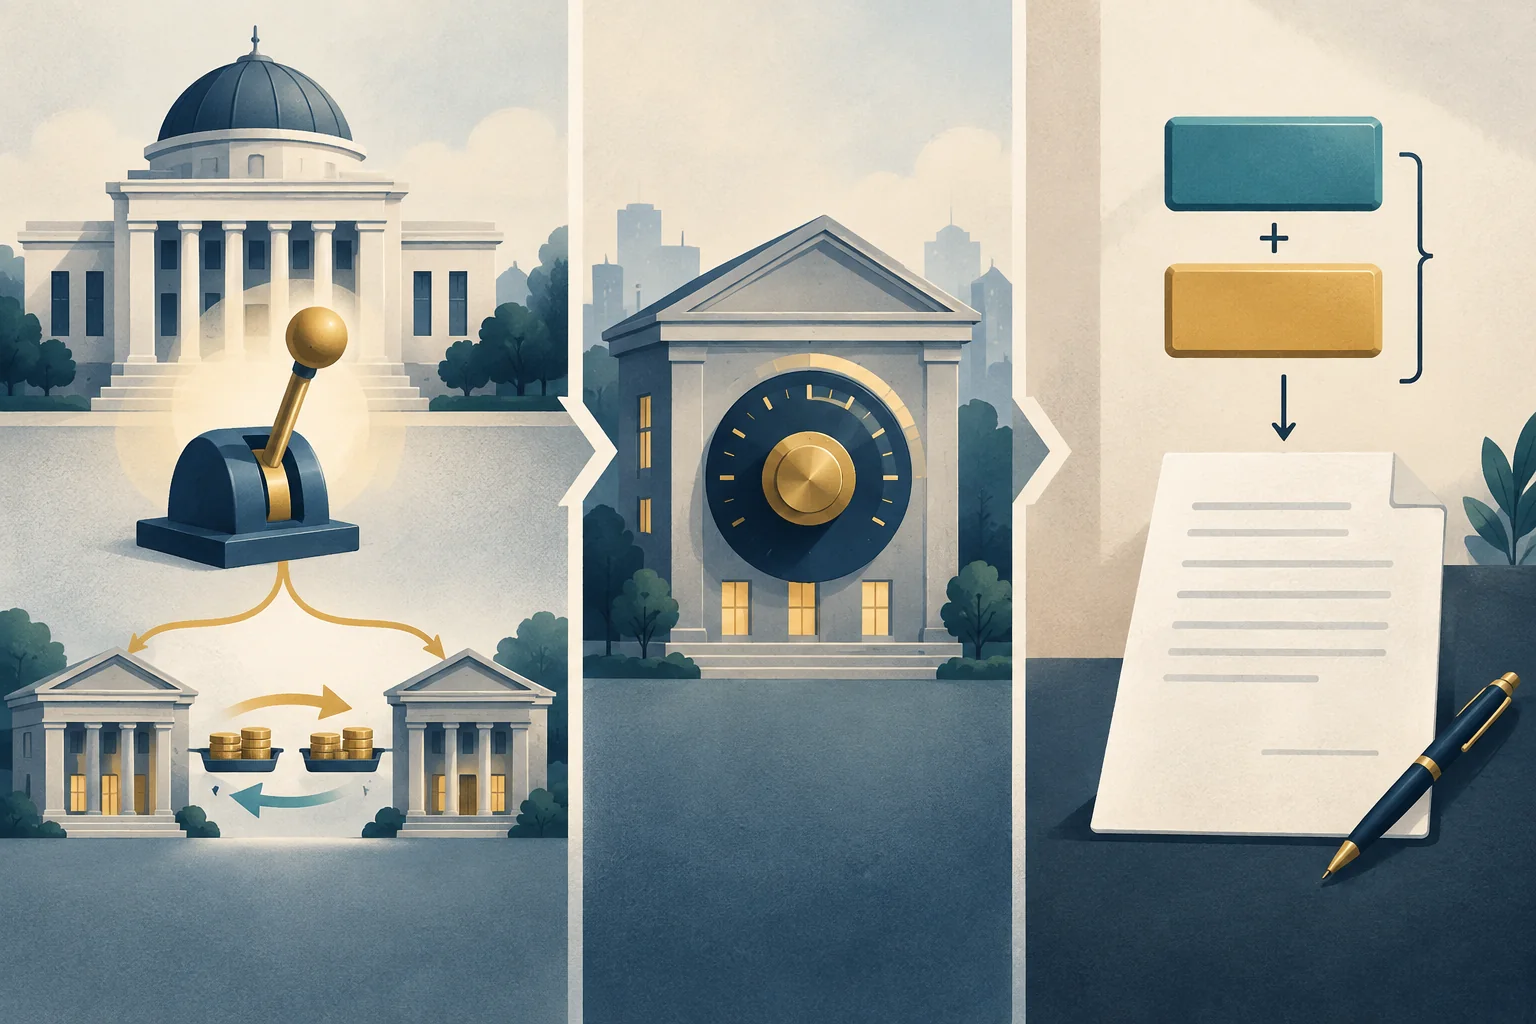
Kadar ini kerap bergerak searah, tetapi tidak serupa
Banyak bank menggunakan sasaran dana persekutuan sebagai salah satu input semasa menetapkan kadar perdana. Hal ini membantu menjelaskan sebab kadar tersebut kerap bergerak dalam arah umum yang sama. Dasar monetari turut mempengaruhi kadar jangka pendek lain dan keadaan kewangan. Federal Reserve menerangkan proses ini dalam huraian tentang [cara dasar monetari mempengaruhi kadar dan keputusan ekonomi]({source:fedMonetaryPolicyTransmission}).
Namun Fed tidak menentukan kadar perdana setiap bank atau mewajibkan semua bank mengubahnya pada masa yang sama. Julat sasaran, EFFR dan kadar perdana bank ditetapkan atau diukur melalui proses yang berbeza. Nilai terbitannya tidak semestinya sama, dan pinjaman tertentu mungkin menggunakan indeks atau tarikh pelarasan yang lain. Untuk panduan berkaitan jangkaan dasar yang tersirat dalam pasaran, lihat CME FedWatch berbanding carta titik FOMC.
APR berubah boleh menggunakan kadar perdana ditambah margin
Pinjaman kadar berubah atau kad kredit mungkin mengira kadar peratusan tahunan (APR) dengan menambah margin tetap pada indeks. Sebagai contoh, perjanjian kad mungkin menggunakan siri kadar perdana tertentu ditambah margin. CFPB menyatakan bahawa APR berubah pada kad boleh berubah mengikut indeks seperti kadar perdana dan bahawa perjanjian pemegang kad menerangkan cara APR berubah. Lihat panduannya tentang [APR tetap dan APR berubah]({source:cfpbFixedVsVariableApr}).
Berikut ialah pengiraan yang semata-mata hipotetikal. Andaikan kontrak menyatakan APR = indeks perdana + 14.00 mata peratusan. Jika indeks yang dinamakan itu ialah 6.00%, rumus tersebut menghasilkan APR 20.00%. Jika indeks itu kemudian turun kepada 5.50%, rumus menghasilkan 19.50%, iaitu penurunan 0.50 mata peratusan, dengan andaian kontrak melaksanakan perubahan itu dan tiada had bawah atau had atas mengubah hasilnya. Angka ini ialah contoh sahaja, bukannya kadar semasa atau anggaran APR mana-mana peminjam.
Margin ditetapkan dalam kontrak; nilainya bukan jumlah perubahan sasaran Fed. Pinjaman mungkin menggunakan indeks lain, margin yang berbeza atau rumus lain. Jangan membuat kesimpulan tentang kadar pinjaman peribadi berdasarkan pengumuman Fed atau siri kadar perdana terbitan sahaja.
Kontrak mengawal pelarasan dan APR akhir
Perubahan indeks sahaja tidak memberitahu tarikh tepat APR anda berubah. Perjanjian pemegang kad atau dokumen pinjaman menetapkan indeks, margin, kaedah pengiraan dan masa pemberi pinjaman melaksanakan pelarasan. Semak sama ada kadar itu tetap atau berubah-ubah, sekerap mana ia boleh dilaraskan, serta kewujudan kadar minimum atau maksimum. Dalam panduan tentang [perubahan kadar kad kredit]({source:cfpbVariableAprIndexChanges}), CFPB menyatakan bahawa perjanjian menerangkan perubahan APR berubah-ubah dan keadaan yang membolehkan penerbit kad menaikkan kadar apabila indeks meningkat.
Sebab itulah “Fed menurunkan kadar” tidak semestinya bermaksud APR peminjam turun pada hari itu juga. Kontrak mungkin menggunakan penerbitan kadar perdana tertentu, melaksanakan perubahan mengikut jadual atau memasukkan had bawah. APR tetap tidak turun naik mengikut indeks dengan cara yang sama, walaupun CFPB menyatakan bahawa kadar tetap tidak bermakna kadar itu langsung tidak boleh berubah dalam apa jua keadaan. Semak kontrak yang berkenaan dan jangan menganggap setiap pinjaman berubah sepadan satu-dengan-satu atau serta-merta.
Perubahan dasar boleh mempengaruhi keadaan pinjaman di luar pinjaman yang berpaut pada kadar perdana
Julat sasaran Fed mempengaruhi kadar jangka pendek dan keadaan kewangan secara lebih luas. Perubahan itu boleh mempengaruhi keputusan pinjaman isi rumah dan perniagaan, tetapi kadar bagi produk tertentu turut bergantung pada penanda arasnya sendiri, kontrak, penetapan harga pemberi pinjaman dan keadaan pasaran lain. Gambaran Federal Reserve tentang [penghantaran dasar monetari]({source:fedMonetaryPolicyTransmission}) menerangkan rangkaian yang lebih luas itu tanpa menjanjikan perubahan yang sama bagi setiap kadar pinjaman.
Hasil pasaran jangka lebih panjang juga boleh berkelakuan berbeza daripada sasaran dasar semalaman. Hasil Perbendaharaan 10 tahun mencerminkan penetapan harga pasaran untuk jangka masa yang lebih panjang, maka hasil itu boleh meningkat walaupun sekitar waktu Fed menurunkan kadar. Lihat sebab hasil Perbendaharaan jangka panjang boleh meningkat selepas Fed menurunkan kadar untuk soalan yang berasingan itu.
Kenal pasti kadar yang benar-benar terpakai pada pinjaman
Apabila membandingkan kadar yang disebut dengan pengumuman Fed, kenal pasti dahulu maksud angka itu: julat sasaran FOMC, EFFR, kadar perdana bank, indeks pinjaman tertentu atau APR peminjam. Kemudian semak margin dan terma pelarasan dalam kontrak. Label biasa seperti “perdana” tidak mendedahkan APR akhir tanpa butiran tersebut.
Untuk akaun berkadar berubah, cari indeks yang dinamakan dan bahagian yang menerangkan pengiraan serta tarikh pelarasan. Untuk akaun berkadar tetap, jangan anggap sasaran dana persekutuan ialah input langsung melainkan kontrak menyatakannya. Semakan ini membezakan isyarat dasar daripada kos pinjaman tertentu; ia tidak meramalkan kadar masa hadapan atau menentukan pinjaman yang sesuai untuk seseorang.
Soalan lazim
Q1Adakah Federal Reserve menetapkan kadar perdana?
Tidak. Setiap bank menetapkan kadar perdananya. Federal Reserve menyatakan bahawa ia tidak mempunyai peranan langsung, walaupun banyak bank menggunakan sasaran dana persekutuan sebagai salah satu faktor semasa memilih kadar perdana.
Q2Adakah EFFR sama dengan julat sasaran FOMC?
Tidak. FOMC menetapkan julat sasaran, manakala EFFR dikira daripada urus niaga dana persekutuan semalaman. Fed menggunakan alat pelaksanaan untuk memandu kadar pasaran ke arah julat sasaran.
Q3Adakah penurunan kadar Fed serta-merta menurunkan setiap APR berubah?
Tidak. APR berubah mengikut indeks dan peraturan pelarasan dalam kontrak. Perjanjian boleh menetapkan margin, penerbitan kadar perdana tertentu, jadual pelarasan serta had bawah atau had atas. ---
Sumber dan bacaan lanjut
Laporkan masalah
Kami akan menyediakan e-mel dengan pautan artikel ini. Mark menerima laporan hanya selepas anda menghantarnya
Semakan pantas
Sudah membaca panduan? Uji diri dengan 3 soalan
Soalan 01
Pernyataan manakah membezakan sasaran dana persekutuan dengan EFFR secara tepat?
Pilih jawapan untuk melihat penjelasan