

Adakah Rizab Bank Mencipta Wang? Pinjaman, Deposit dan Pengganda Wang
Fahami rizab bank, cara pinjaman mencipta deposit, andaian pengganda wang dalam buku teks dan sebab QE bukan ramalan tetap.
Dalam panduan iniApakah rizab bank?
Ringkasan ringkas
Rizab bank ialah baki yang dipegang oleh bank yang layak dalam akaun di bank pusat. Pinjaman bank biasanya mewujudkan deposit yang sepadan untuk peminjam; bank tidak menyerahkan rizab bank pusat kepada peminjam. Pengganda wang dalam buku teks ialah model pembelajaran bersyarat, bukannya ramalan tetap yang boleh dipercayai tentang pinjaman, deposit atau inflasi moden.
Apakah rizab bank?
Di Amerika Syarikat, baki rizab ialah deposit institusi deposit dalam akaunnya di Federal Reserve Bank. Bagi institusi itu, baki tersebut ialah aset; bagi Federal Reserve, ia liabiliti. Baki rizab boleh digunakan untuk menyelesaikan pembayaran antara bank, mengurus kecairan dan memenuhi keperluan peraturan yang berkenaan. Akaun semasa isi rumah ialah tuntutan terhadap bank komersialnya, bukannya akaun rizab di Fed. [FAQ Federal Reserve tentang baki rizab]({source:fedIorbFaq}) menerangkan pihak yang memegang rizab dan sebabnya.
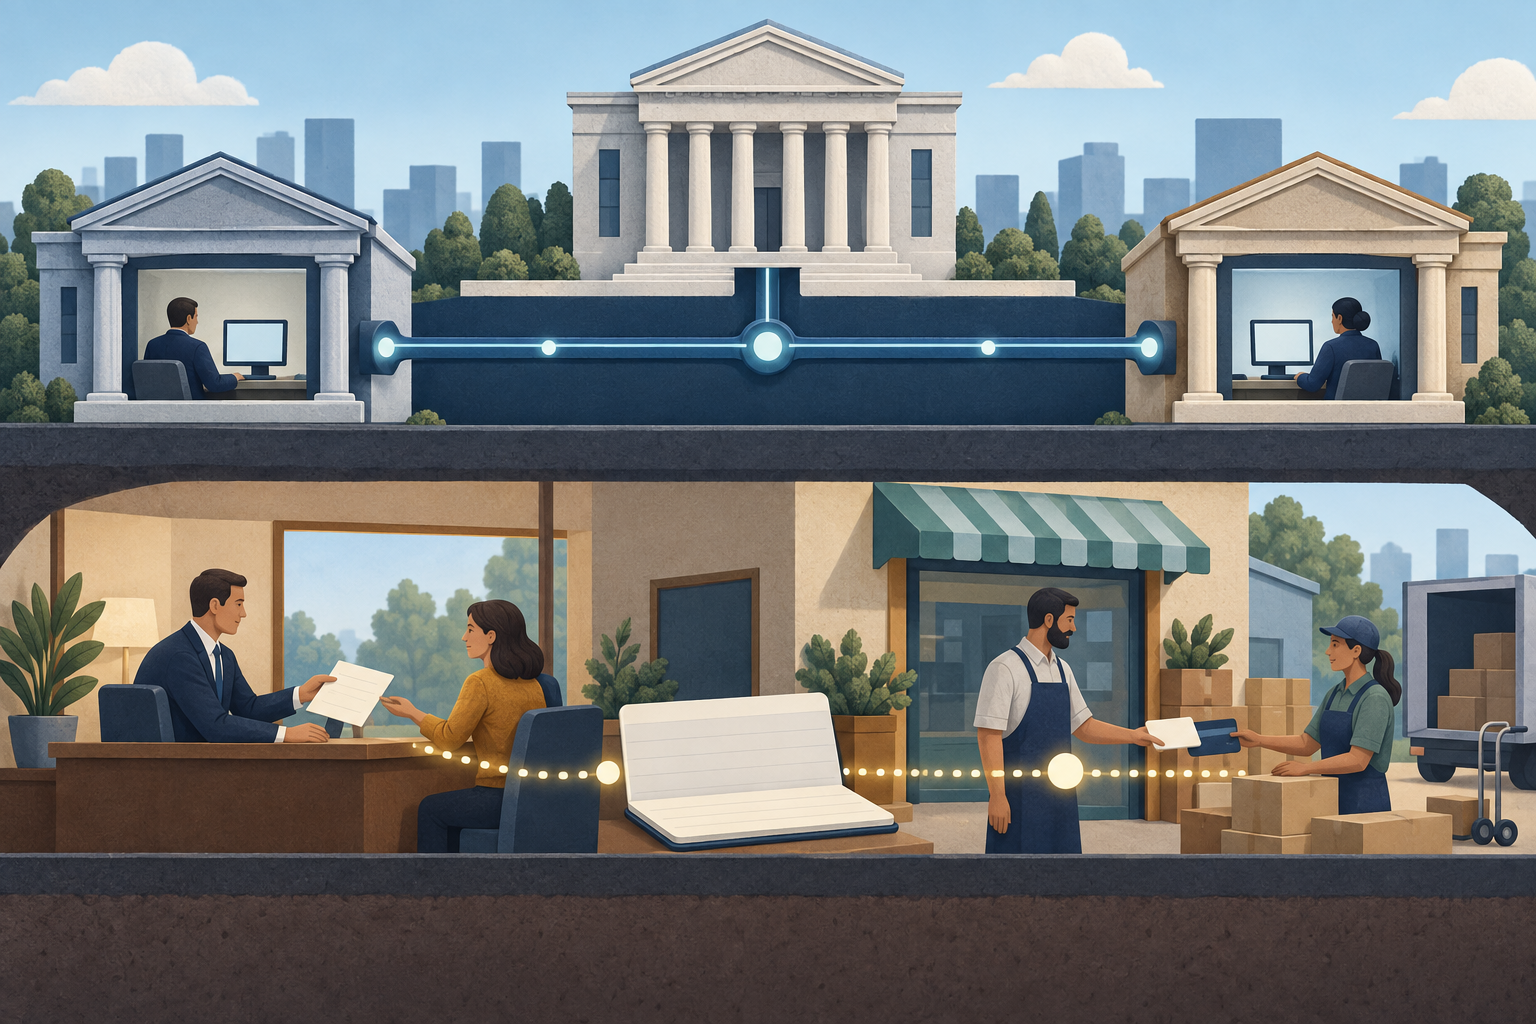
Jika pelanggan Bank A membayar seseorang yang menggunakan Bank B, kedua-dua bank menyelesaikan bayaran dengan melaraskan baki rizab. Deposit pelanggan Bank A berkurang dan Bank A menghantar rizab; Bank B menerima rizab lalu mengkredit deposit pelanggannya. Rizab berpindah antara institusi yang layak, manakala penerima menerima deposit bank komersial. Bank tidak memberikan baki rizab kepada isi rumah sebagai bayaran.
Rizab, asas monetari, M1 dan M2
Istilah ini mengukur perkara yang berbeza. Dalam statistik Federal Reserve Amerika Syarikat semasa, asas monetari ialah mata wang dalam edaran ditambah baki rizab yang dipegang institusi deposit. M1 dan M2 pula menerangkan aset mirip wang tertentu yang dipegang orang awam. M1 AS semasa merangkumi mata wang yang dipegang orang awam, deposit permintaan, deposit boleh cek lain dan deposit simpanan, tertakluk pada pengecualian serta pelarasan yang dinyatakan dalam keluaran tersebut. M2 menambah deposit bertempoh denominasi kecil dan baki dana pasaran wang runcit, dengan pelarasan baki persaraan yang ditetapkan. Kategori ini ialah takrif statistik, bukannya label sejagat. [Keluaran H.6 semasa]({source:fedH6Current}) menerbitkan komponen AS, manakala [FAQ Fed tentang bekalan wang]({source:fedMoneySupplyFaq}) merumuskan ukurannya.
Oleh itu, peningkatan baki rizab boleh menaikkan asas monetari AS tanpa menambah jumlah yang sama secara mekanikal kepada M1 atau M2. Institusi yang layak memegang rizab di bank pusat; rizab bukan deposit semasa atau simpanan orang awam yang dikira sebagai wang. Negara lain menggunakan agregat monetari dan sistem penyelesaian masing-masing, jadi semak takrif bank pusat tempatan sebelum membandingkan siri antara negara.
Perbezaan ini juga mengelakkan kesilapan biasa semasa membaca carta: baki rizab, deposit bank dan asas monetari ialah stok yang diukur pada sesuatu tarikh, manakala pinjaman dan pembayaran ialah aliran sepanjang tempoh. Untuk membandingkan kadar pertumbuhan, samakan tarikh, unit, pelarasan bermusim dan takrif. Lihat M1 berbanding M2 untuk komponen AS, dan halaju wang M2 untuk nisbah berasingan yang menggunakan KDNK nominal.
Apakah yang berlaku apabila bank memberikan pinjaman?
Bayangkan sebuah bank meluluskan pinjaman perniagaan hipotetikal sebanyak AS$10,000. Semasa pinjaman diberikan, bank merekodkan aset pinjaman AS$10,000 dan mengkreditkan akaun deposit peminjam sebanyak AS$10,000, lalu mewujudkan liabiliti deposit yang sepadan. Peminjam kemudian boleh menggunakan deposit itu untuk membayar pembekal. Bank tidak mengeluarkan AS$10,000 rizab daripada peti simpanan lalu menyerahkannya kepada peminjam; peminjam menerima deposit bank yang boleh dibelanjakan.
Itu ialah perakaunan catatan bergu, bukannya kekayaan percuma. Peminjam berhutang AS$10,000 dan perlu membayarnya semula mengikut kontrak; bank memegang tuntutan pinjaman dan berhutang atas deposit itu. Jika prinsipal dibayar daripada deposit di bank pemberi pinjaman, bank itu mengurangkan aset pinjaman dan liabiliti deposit secara serentak. Jika bayaran datang daripada deposit di bank lain, bank pembayar mengurangkan deposit peminjam, manakala bank pemberi pinjaman menerima rizab dan mengurangkan aset pinjamannya. Dalam kedua-dua keadaan, bayaran balik prinsipal mengurangkan wang deposit di seluruh sistem. Bayaran faedah berbeza: ia menjadi pendapatan bank dan bukan bayaran balik prinsipal.
Pembayaran tetap mempengaruhi rizab. Jika peminjam membayar pembekal yang menggunakan bank lain, deposit berpindah daripada bank peminjam ke bank pembekal dan rizab digunakan untuk menyelesaikan pembayaran antara bank. Penyelesaian itu boleh mewujudkan keperluan pembiayaan atau kecairan bagi bank yang memberikan pinjaman. Namun, ini tidak bermakna bank meminjamkan rizab kepada orang awam terlebih dahulu. [Penjelasan Bank of England tentang penciptaan wang moden]({source:boeMoneyCreation}) menghuraikan catatan pinjaman dan deposit serta peranan penyelesaian yang berasingan.
Bagaimanakah pengganda wang dalam buku teks berfungsi?
Model buku teks yang mudah bermula dengan nisbah rizab wajib yang tetap. Jika nisbah itu 10%, formula asas pengganda deposit ialah 1 ÷ 0.10 = 10. Dalam rangkaian bergaya, sebahagian daripada deposit pertama AS$100 dikekalkan sebagai rizab wajib; selebihnya dipinjamkan lalu didepositkan semula di bank lain. Pengulangan proses itu boleh menghasilkan jumlah deposit sehingga AS$1,000 dalam model. Jumlah tersebut termasuk deposit awal AS$100; ia bukan AS$1,000 pinjaman baharu selain deposit awal itu.
Hasil ini bergantung pada andaian yang kuat: nisbah rizab benar-benar mengikat, bank tidak memegang rizab lebihan, orang awam tidak menyimpan wang tunai di luar bank, setiap pinjaman diberikan dan didepositkan semula, serta peminjam bersedia dan layak mendapat kredit. Model ini juga memerlukan suntikan awal yang jelas dan takrif deposit yang konsisten. Jika andaian berubah, hasilnya turut berubah. Nisbah ini berguna untuk mempelajari model deposit berulang yang terkekang; ia bukan janji bahawa tambahan satu dolar rizab menghasilkan sepuluh dolar pinjaman baharu.
Mengapakah tiada pengganda moden yang tetap?
Dalam amalan, bank membandingkan pulangan pinjaman yang dijangka dengan kos pembiayaan, risiko kredit, kedudukan modal, keperluan kecairan dan keperluan kawal selia. Bank juga memerlukan peminjam yang bersedia dan layak mendapat kredit. Pertimbangan ini mempengaruhi jumlah yang dipinjamkan. Selepas pinjaman direkodkan, bank perlu membiayai pembayaran dan mengurus kecairan; rizab membantu penyelesaian, tetapi bukan stok yang disalurkan secara mekanikal kepada isi rumah.
Contoh AS menjadikan andaian buku teks itu lebih jelas: Federal Reserve menurunkan nisbah keperluan rizab kepada sifar berkuat kuasa 26 Mac 2020. Perubahan itu tidak menghapuskan kekangan modal, kecairan, penyeliaan atau pengurusan risiko yang lain, dan tidak menggambarkan setiap negara. [Halaman Federal Reserve tentang keperluan rizab]({source:fedReserveRequirements}) mendokumenkan perubahan AS itu. Penyelidikan Federal Reserve dan penerangan Bank of England sama-sama mengingatkan supaya pengganda mudah tidak dianggap sebagai gambaran mekanikal penciptaan wang moden ({source:fedMoneyMultiplierResearch}, {source:boeMoneyCreation}).
Bank pusat masih mempengaruhi kredit melalui dasar monetari. Kadar dasar mempengaruhi kos pinjaman dan permintaan; kemudahan kecairan dan aturan pembayaran membentuk cara bank mengurus penyelesaian. Bank yang menjangka aliran keluar boleh mendapatkan pembiayaan atau rizab daripada institusi lain atau bank pusat, tertakluk pada rangka kerja yang berkenaan. Ini kekangan operasi yang sebenar, tetapi berbeza daripada dakwaan bahawa semua pinjaman perlu menunggu timbunan rizab tetap untuk digandakan terlebih dahulu.
Apakah perubahan yang dibawa oleh pelonggaran kuantitatif?
Apabila bank pusat membeli sekuriti, bayarannya dibuat dengan mengkreditkan akaun rizab bank. Jika penjualnya bank, perubahan kunci kira-kira yang dipermudah ialah pertukaran: bank memegang lebih banyak rizab dan kurang sekuriti. Urus niaga itu sahaja tidak menambah deposit pelanggan kepada liabiliti bank. Federal Reserve menerangkan bahawa pembelian sekuriti Perbendaharaan menambah rizab dalam sistem perbankan ({source:fedIorbFaq}).
Jika penjualnya bukan bank, seperti dana pencen, penyelesaian di pihak swasta berbeza. Penjual menyerahkan sekuriti dan menerima deposit di banknya; bank itu menerima rizab dan merekodkan liabiliti deposit baharu kepada pelanggan. Dalam contoh ringkas ini, baki rizab dan deposit bukan bank sama-sama meningkat. Bank of England menerangkan saluran deposit ini dalam perbincangannya tentang pembelian QE daripada institusi kewangan bukan bank ({source:boeMoneyCreation}). Rangkaian tepat bergantung pada pihak yang menjual dan cara urus niaga diselesaikan. Jadi, kenyataan “QE menambah rizab” sahaja tidak menerangkan perubahan bagi setiap ukuran wang luas.
QE ialah tindakan dasar yang bertujuan melonggarkan keadaan kewangan melalui pembelian aset. Kesannya boleh bergantung pada aset yang dibeli, penjual, pilihan portfolio, kadar, permintaan kredit dan keadaan ekonomi yang lebih luas. Baki rizab yang lebih besar tidak bermaksud pinjaman berganda mengikut nisbah tetap, M2 meningkat dalam jumlah yang sama atau harga pengguna pasti naik. Panduan kadar Federal Reserve dan kadar utama menerangkan bahagian lain dalam rantaian penghantaran dasar.
Bagaimanakah rizab berkait dengan dasar kadar faedah?
Rizab penting kerana bank menggunakannya untuk pembayaran dan bank pusat menggunakan syarat pegangan rizab untuk melaksanakan dasar monetari. Di Amerika Syarikat, Federal Reserve membayar faedah atas baki rizab yang dipegang oleh institusi yang layak. Fed menggunakan kadar IORB sebagai salah satu alat untuk membantu memastikan kadar pasaran jangka pendek sejajar dengan pendirian dasar Federal Open Market Committee. Ini rangka kerja operasi AS, bukan templat sejagat ({source:fedIorbFaq}).
Kadar sasaran, kadar atas baki rizab dan kadar pinjaman bank kepada pelanggan berkait melalui pasaran dan institusi, tetapi semuanya bukan kadar yang sama. Perubahan kadar dasar boleh mempengaruhi kadar pinjaman dan permintaan kredit tanpa menentukan jumlah pinjaman baharu secara mekanikal. Bank pusat lain mungkin menggunakan instrumen, pihak lawan yang layak dan aturan akaun rizab yang berbeza.
Senarai semak untuk dakwaan tentang rizab dan pertumbuhan wang
Apabila tajuk berita mengatakan rizab “melonjak” atau QE “mencetak wang”, kenal pasti dahulu siri dan unitnya: baki rizab, asas monetari, M1, M2 atau ukuran negara lain. Semak sama ada dakwaan itu merujuk kepada stok pada sesuatu tarikh atau aliran sepanjang tempoh, dan sama ada data itu nominal, dilaraskan mengikut musim atau telah disemak. Keluaran H.6 AS terkini membezakan baki rizab dan asas monetari daripada M1 dan M2.
Seterusnya, tanya urus niaga apa yang mengubah kunci kira-kira dan siapa yang menjual aset. Pinjaman bank boleh mencipta deposit; pembayaran antara bank mengubah lokasi deposit dan rizab; pembelian sekuriti boleh menukar aset dengan rizab atau menambah deposit bukan bank bergantung pada penjual. Catatan perakaunan ini sahaja tidak menentukan pinjaman, perbelanjaan atau inflasi pada masa hadapan. Untuk menilai hasilnya, periksa keadaan kredit, kadar dasar, permintaan peminjam, modal dan kecairan bank, output serta harga bagi tempoh yang sama.
Gunakan pengganda wang sebagai model dengan andaian yang dinyatakan, bukan ramalan yang terpisah daripada andaian itu. Kenyataan yang teliti menyebut negara, agregat, tempoh, baki permulaan dan mekanisme. Tanpanya, dakwaan “lebih banyak rizab bermaksud wang sepuluh kali ganda” mencampuradukkan beberapa kunci kira-kira yang berlainan.
Soalan lazim
Q1Adakah rizab bank termasuk dalam M2?
Tidak menurut takrif H.6 AS semasa. Baki rizab dipegang oleh institusi deposit di Federal Reserve Banks dan termasuk dalam asas monetari. M2 AS mengukur aset mirip wang tertentu yang dipegang orang awam. Negara lain mentakrifkan agregatnya secara berasingan.
Q2Bolehkah bank meminjamkan baki rizab kepada isi rumah?
Tidak. Isi rumah menerima deposit bank komersial apabila bank memberikan pinjaman. Baki rizab berada dalam akaun di bank pusat dan boleh dipindahkan antara institusi yang layak untuk menyelesaikan pembayaran. Bank boleh memberi dan menerima pinjaman yang mempengaruhi pembiayaan serta kedudukan rizabnya, tetapi isi rumah tidak menerima baki akaun rizab.
Q3Adakah pelonggaran kuantitatif menjamin inflasi?
Tidak. QE mengubah pegangan aset bank pusat dan baki rizab; pembelian daripada pihak bukan bank juga boleh meningkatkan deposit bank. Kesan akhirnya terhadap perbelanjaan dan harga bergantung pada keadaan monetari, pilihan portfolio, permintaan kredit, bekalan dan faktor lain. Pertumbuhan rizab sahaja bukan ramalan inflasi.
Sumber dan bacaan lanjut
Laporkan masalah
Kami akan menyediakan e-mel dengan pautan artikel ini. Mark menerima laporan hanya selepas anda menghantarnya
Semakan pantas
Sudah membaca panduan? Uji diri dengan 3 soalan
Soalan 01
Apabila bank komersial merekodkan pinjaman baharu AS$10,000, apakah catatan sepadan yang biasanya dibuat semasa pinjaman bermula?
Pilih jawapan untuk melihat penjelasan