

Penganggar Spread Bid–Ask Roll: Formula, Contoh dan Had
Ketahui cara penganggar Roll menganggarkan spread bid–ask efektif daripada kovarians pulangan negatif, ikuti contoh pengiraan andaian dan fahami had andaian modelnya.
Dalam panduan iniPerkara yang direka untuk diukur oleh penganggar Roll
Ringkasan ringkas
Penganggar Roll menganggarkan spread bid–ask efektif tersirat model daripada kovarians negatif bagi pulangan harga transaksi berturutan. Ia memerlukan harga transaksi, bukannya sebut harga yang direkodkan, tetapi hasilnya bergantung pada andaian tentang harga cekap, arah dagangan, pensampelan dan kestabilan spread dalam sampel.
Perkara yang direka untuk diukur oleh penganggar Roll
Spread sebut harga ialah beza antara ask dengan bid pada masa tertentu. Spread efektif pula merumuskan kos dagangan sebenar dengan membandingkan harga transaksi yang berlaku dengan titik tengah pada masa yang sama. Penganggar Roll ialah proksi frekuensi rendah untuk spread efektif: ia menggunakan kovarians bersiri perubahan harga transaksi untuk menganggarkan jurang harga yang mungkin menyebabkan pembalikan jangka pendek.
Kelebihannya ialah keperluan datanya terhad. Jika harga transaksi yang boleh dipercayai tersedia tetapi sebut harga bid dan ask sejarah atau penanda arah dagangan tiada, penganggar ini masih boleh dikira. Oleh itu, ia boleh berguna untuk perbandingan sejarah dan pasaran yang arkib sebut harganya tidak lengkap. Namun, ia tidak membina semula buku sebut harga, menentukan sisi setiap dagangan atau memberitahu spread yang boleh didapati pedagang sekarang. Kertas asal Roll menerbitkan ukuran ini untuk pasaran cekap dan menjelaskan bahawa objek yang dianggarkan ialah spread efektif, bukan semestinya spread sebut harga yang dipaparkan (Roll, 1984).
Anggaran ini juga bukan ukuran keseluruhan kos transaksi. Ia tidak merangkumi komisen, kesan pasaran daripada pesanan tertentu, kos menunggu, kuantiti yang tidak diisi atau pergerakan harga selepas pemerhatian. Anggap ia sebagai satu ringkasan berasaskan model bagi tingkah laku harga transaksi sejarah, bukannya sebut harga yang boleh dilaksanakan atau model kos ujian belakang yang lengkap.
Bid–ask bounce menghasilkan kovarians negatif
Biarkan \(x_t\) ialah log harga transaksi, \(m_t\) ialah nilai log yang tidak diperhatikan dan menjadi pusat bid serta ask, dan \(s\) ialah spread efektif penuh dalam unit harga log. Dalam model simetri mudah,
\[ x_t=m_t+\frac{s}{2}q_t, \]
dengan \(q_t=+1\) bagi dagangan dimulakan pembeli pada ask dan \(q_t=-1\) bagi dagangan dimulakan penjual pada bid. Maka pulangan yang diperhatikan ialah
\[ r_t=\Delta x_t=\Delta m_t+\frac{s}{2}(q_t-q_{t-1}). \]
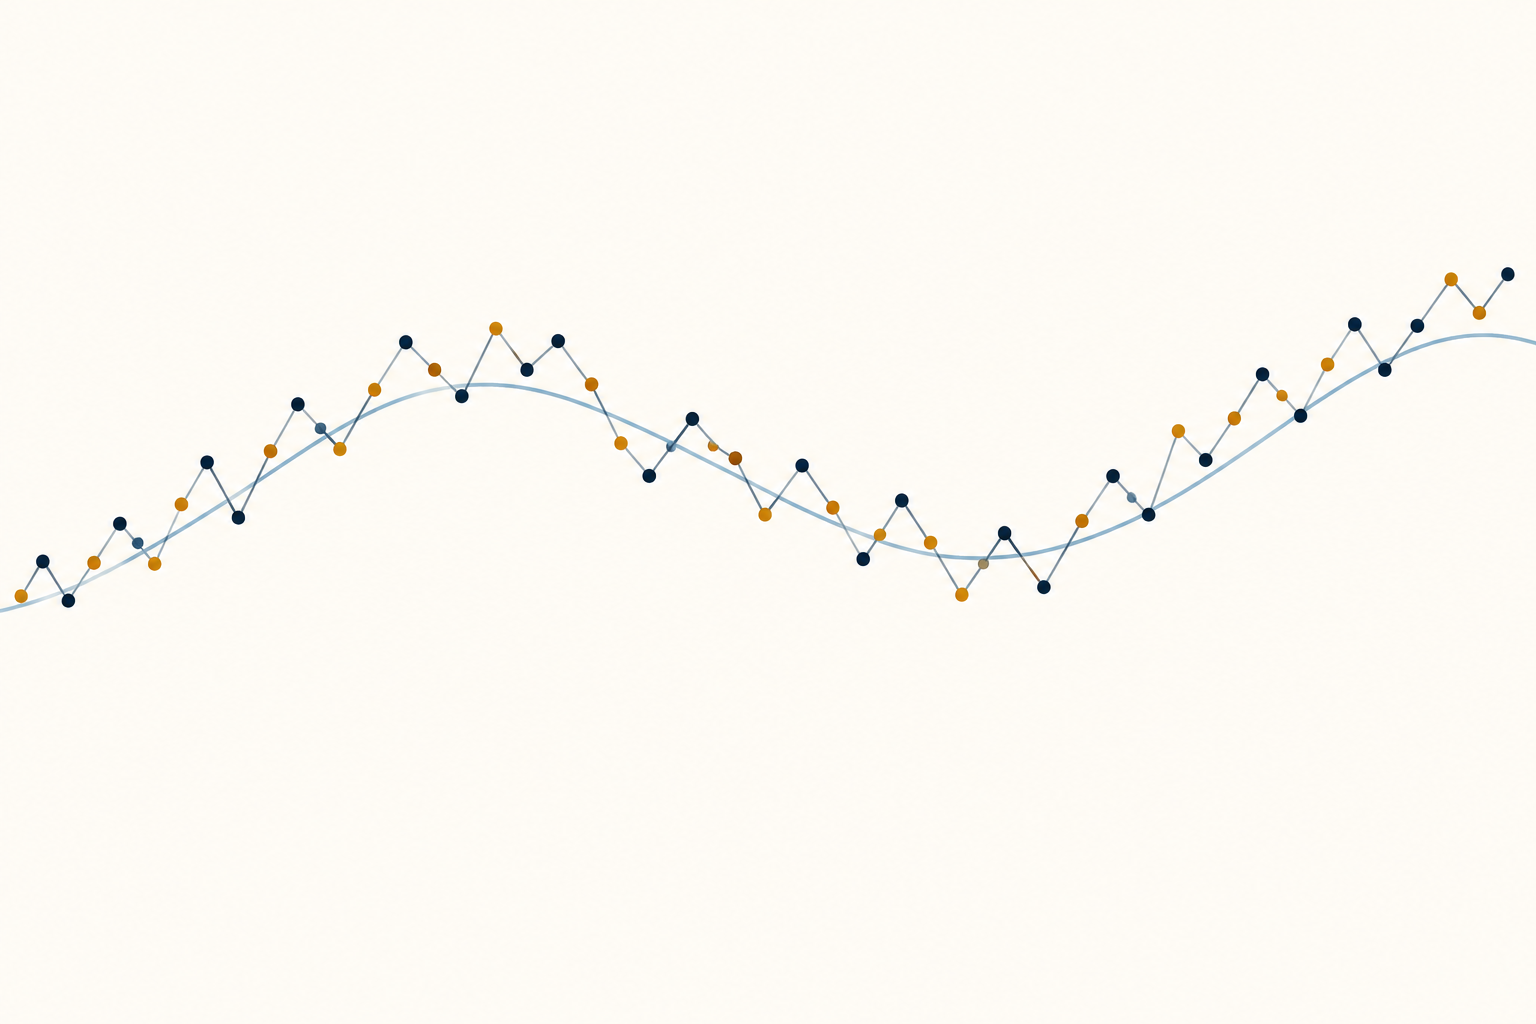
Andaikan tanda dagangan bebas dan \(+1\) serta \(-1\) sama kebarangkaliannya, inovasi nilai cekap tiada kovarians bersiri, dan spread kekal tetap sepanjang sampel. Apabila transaksi bertukar dari satu sisi ke sisi lain, harga transaksi melintasi spread walaupun nilai asas hampir tidak berubah. Pembelian pada ask diikuti jualan pada bid menghasilkan pulangan negatif dan kemudian pembalikan positif; urutan terbalik memberikan corak seumpamanya. Jika dua dagangan berturut-turut berlaku pada sisi yang sama, komponen spread antara pemerhatian itu mungkin sifar.
Di bawah andaian ini, komponen spread menyebabkan pulangan berturutan bergerak dalam arah bertentangan secara purata:
\[ \operatorname{Cov}(r_t,r_{t-1})=-\frac{s^2}{4}. \]
Penyelesaian untuk \(s\) menghasilkan formula Roll. Corak kovarians ini ialah implikasi model, bukannya bukti bahawa setiap pembalikan harga yang diperhatikan berpunca daripada spread bid–ask.
<!-- Illustration placement: after section 3; text-free conceptual comparison of a smooth underlying value path with transaction prices alternating above and below it. No labels, axes, or values. -->
Gunakan kovarians tertib pertama, bukan autokorelasi
Tuliskan kovarians tertib pertama sebagai \(C_1=\operatorname{Cov}(r_t,r_{t-1})\). Bagi sampel \(T\) pulangan, satu konvensyen sampel yang lazim ialah
\[ \widehat C_1=\frac{1}{T-1}\sum_{t=2}^{T}(r_t-\bar r)(r_{t-1}-\bar r), \]
dengan \(\bar r\) ialah min sampel. Jika \(\widehat C_1<0\), anggaran plug-in ialah
\[ \widehat s_{\text{Roll}}=2\sqrt{-\widehat C_1}. \]
Hasilnya mempunyai unit yang sama dengan pulangan yang digunakan dalam kovarians. Jika \(r_t\) ialah pulangan log, \(\widehat s\) ialah spread berkadar atau spread harga log. Jika input ialah perubahan harga dalam dolar, anggaran berada dalam unit harga. Nyatakan transformasi, sela pensampelan dan konvensyen kovarians sebelum membandingkan anggaran antara aset atau tempoh.
Roll menekankan kovarians, bukannya korelasi. Korelasi dibahagi dengan varians pulangan tanpa syarat, yang turut merangkumi perubahan akibat maklumat baharu tentang nilai cekap. Varians yang dipacu berita itu boleh berubah walaupun mekanisme spread tidak berubah. Kovarians tanpa normalisasi mempunyai hubungan langsung dalam model dengan spread kuasa dua; menggantikannya dengan autokorelasi mengubah penganggar serta tafsirannya. Jika kajian menggunakan harga log, pulangan berskala atau penyebut berlainan, nyatakan konvensyen tersebut dengan jelas.
Pengiraan andaian menukar −1.44 bp² kepada anggaran 2.40 bp
Andaikan sampel hipotetikal pulangan log harga transaksi dinyatakan dalam mata asas dan kovarians sampel tertib pertama selepas ditolak min ialah \(-1.44\,\text{bp}^2\). Anggarannya ialah
\[ \widehat s_{\text{Roll}}=2\sqrt{-(-1.44)}=2\sqrt{1.44}=2(1.20)=2.40\,\text{bp}. \]
Di bawah model, ini ialah anggaran spread berkadar penuh \(2.40\) mata asas, atau \(0.024\%\). Pada titik tengah hipotetikal \($100\), penukaran spread penuh kepada dolar ialah kira-kira
\[ \$100\times 0.00024=\$0.024 \]
bagi setiap saham. Separuh jarak dari titik tengah ke satu sisi ialah kira-kira \($0.012\) sesaham. Jika sebut harga tidak berubah dan pedagang membeli pada ask kemudian menjual pada bid sebanyak 1,000 saham, beza harga spread penuh ialah kira-kira \($24\), sebelum komisen, yuran lain, pergerakan harga atau kesan pasaran. Ini penukaran ilustrasi, bukannya sebut harga yang diperhatikan atau kos pelaksanaan yang dijamin.
Aritmetik ini tidak menunjukkan sama ada \($100\) ialah titik tengah yang boleh dilaksanakan, berapa banyak kuantiti tersedia atau harga yang akan dibayar sesuatu pesanan. Anggaran Roll boleh memampatkan sampel sejarah menjadi satu statistik sambil menyembunyikan perubahan mengikut waktu, saiz pesanan atau keadaan pasaran. Jangan bandingkan anggaran dengan spread semasa yang dipaparkan melainkan aset, sela dan takrif spread sepadan.
Spread dan tetingkap pensampelan yang berubah mengubah kuantiti sasaran
Nilai \(s\) yang tetap ialah andaian pemudahan. Roll turut mempertimbangkan spread yang berubah mengikut masa dan menerbitkan hubungan dengan purata spread kuasa dua di bawah model. Dalam keadaan itu, penggunaan formula punca kuasa dua secara umum memberikan spread punca min kuasa dua, bukannya purata aritmetik spread. Beberapa pemerhatian dengan spread sangat lebar boleh memberi pengaruh yang tidak seimbang kerana spread masuk dalam bentuk kuasa dua.
Satu hasil model asal boleh kedengaran lebih umum daripada yang sebenarnya: di bawah andaian model, kovarians jangkaan akibat spread tidak berubah dengan panjang sela pemerhatian tidak bertindih. Itu bukan jaminan anggaran empirikal harian, mingguan dan intrahari akan sama. Tanda dagangan sebenar boleh berterusan merentas pemerhatian, sesetengah sela tiada transaksi, dan keadaan spread berubah. Mengubah sela juga mengubah transaksi yang menjadi harga sampel serta jumlah hingar maklumat dalam setiap pulangan.
Tetapkan peraturan pensampelan sebelum melihat hasilnya. Contohnya, bandingkan harga transaksi yang disampel secara konsisten dan jangan campurkan dagangan penutup rasmi, tanda titik tengah dan harga terakhir yang lapuk. Nyatakan sama ada pulangan merentasi masa kalendar atau sesi dagangan, cara cuti dan tempoh tanpa dagangan diuruskan, serta sama ada tindakan korporat atau peralihan kontrak diselaraskan. Sela sampel yang berbeza ialah reka bentuk empirikal yang berbeza walaupun formulanya sama.
Kovarians positif menjadikan anggaran asas tidak tertakrif
Punca kuasa dua hanya bernilai nyata apabila kovarians sampel negatif. Jika \(\widehat C_1=0\), pengiraan plug-in menghasilkan sifar; jika \(\widehat C_1>0\), formula asas tidak tertakrif. Kovarians sampel sifar atau positif bukan bukti bahawa spread sebenar sifar. Ia mungkin berpunca daripada hingar pensampelan, tanda dagangan yang berterusan, ketakselanjaran harga, kebergantungan bersiri dalam pulangan nilai cekap atau sampel singkat yang tidak dapat membezakan spread daripada hingar.
Sesetengah pelaksanaan empirikal menggantikan kovarians positif dengan sifar sebelum mengambil punca kuasa dua. Yang lain menggunakan nilai mutlak atau hanya melaporkan tetingkap dengan kovarians negatif. Pilihan itu boleh menghasilkan nombor tetapi merupakan peraturan tambahan, bukannya akibat persamaan Roll. Laporkan bilangan anggaran yang tidak tertakrif, kekerapan anggaran ditetapkan kepada sifar dan sama ada pengecualian mengubah sampel. Mengambil nilai mutlak secara senyap boleh menukar kovarians yang bercanggah dengan model menjadi anggaran spread positif.
Sampel kecil menambah masalah lain. Kovarians itu sendiri dianggarkan dengan ralat, kemudian ditransformasikan menggunakan punca kuasa dua. Harris memperoleh sifat sampel terhingga di bawah model Roll dan menunjukkan hingar boleh menjadikan kovarians sampel positif serta transformasi tak linear boleh menghasilkan bias yang ketara (Harris, 1990). Sertakan panjang sampel dan kepekaan terhadap tetingkap munasabah bersama anggaran titik; jangan laporkan ketepatan yang tidak disokong data harga.
Model gagal apabila tanda dagangan atau perubahan harga cekap berterusan
Penerbitan mudah memerlukan lebih daripada kovarians negatif. Ia mengandaikan dagangan dimulakan pembeli dan penjual bebas dengan kebarangkalian sama, spread simetri di sekitar nilai cekap, inovasi nilai cekap tiada kovarians bersiri, dan proses pensampelan mewakili mekanisme harga transaksi. Pemecahan pesanan pasaran dan pengurusan inventori boleh menyebabkan tanda dagangan berterusan. Jika pembeli tiba secara berturut-turut, komponen pulangan transaksi berkaitan spread boleh kekal sehala dan kovarians negatif menjadi lebih lemah daripada ramalan model.
Laluan titik tengah juga mungkin mempunyai kebergantungan bersiri. Momentum, pembalikan, harga lapuk, pemerhatian tak segerak atau pelarasan harga berjadual boleh menghasilkan kovarians pulangan positif atau negatif tanpa perubahan spread efektif. Ketakselanjaran harga dan kesan saiz tick boleh menghasilkan pembalikan sendiri. Kesan ini tidak perlu mendominasi sampel untuk mempengaruhi keputusan: penganggar menyimpulkan spread daripada satu momen, jadi apa-apa proses lain yang mengubah momen itu boleh mengelirukan anggaran.
Perubahan dari semasa ke semasa juga membezakan purata sejarah daripada sifat pasaran yang stabil. Spread boleh melebar sekitar berita, waktu buka dan tutup, dagangan nipis atau tekanan pasaran. Anggaran keseluruhan tempoh boleh menyembunyikan episod itu, manakala tetingkap pendek mungkin terlalu bising untuk menganggar kovarians. Periksa siri masa dan laporkan takrif tetingkap. Kovarians bersiri negatif selaras dengan bid–ask bounce di bawah model; ia bukan penguraian sebab-akibat bagi semua pergerakan harga jangka pendek.
Data sebut harga dan penganggar frekuensi rendah lain menjawab soalan berbeza
Jika data sebut harga dan dagangan yang boleh dipercayai tersedia, spread efektif boleh dikira secara langsung dengan membandingkan harga setiap dagangan dengan titik tengah serentak serta mengambil kira arah dagangan. Kaedah itu memerlukan pemerhatian terselaras dan dibersihkan serta peraturan jelas bagi sebut harga terkunci, bersilang, lapuk atau tidak mengikut urutan. Ia mengukur dagangan yang diperhatikan dalam set data tersebut, manakala Roll menyimpulkan spread daripada kovarians bersiri harga transaksi. Panduan pengelasan arah dagangan menerangkan sebab tanda dagangan sendiri mungkin memerlukan peraturan anggaran.
Kaedah frekuensi rendah lain menggunakan maklumat dan andaian berbeza. Hasbrouck membina anggaran Gibbs sampler daripada harga penutup harian dan tidak bergantung hanya pada transformasi plug-in Roll asas (Hasbrouck, 2009). Corwin dan Schultz menggunakan harga tertinggi serta terendah harian untuk membina penganggar spread yang tidak bergantung pada dinamik arah dagangan yang sama (Corwin and Schultz, 2012). Alternatif ini tidak menjadikan spread sebut harga dapat dilihat daripada sebarang siri harga; setiap satunya mempunyai andaian dan skop pengesahan tersendiri.
Ukuran yang sesuai bergantung pada soalan praktikal. Untuk perbandingan rentas pasaran sejarah dengan data sebut harga terhad, proksi frekuensi rendah boleh berguna jika kadar kegagalan dan andaian dilaporkan. Untuk membuat keputusan pesanan, periksa bid, ask, kedalaman dan saiz pesanan semasa. Panduan spread niaga hadapan dan slippage membezakan spread sebut harga daripada perbezaan pelaksanaan yang direalisasikan. Panduan kecairan ETF menerangkan sebab volum sahaja tidak menggambarkan kecairan yang boleh dilaksanakan.
Laporkan andaian dan jangan letakkan anggaran dalam lajur isyarat
Laporan yang boleh diulang perlu menyatakan sama ada pemerhatian ialah dagangan sebenar, harga penutup rasmi atau proksi harga transaksi lain; sama ada input berupa perubahan harga atau pulangan log; sela pensampelan; bilangan pemerhatian; penyebut kovarians; serta cara kovarians sifar atau positif diuruskan. Nyatakan juga alam semesta aset, julat tarikh, pelarasan tindakan korporat dan peralihan kontrak, penapis data dan unit spread—harga, peratusan atau mata asas. Jika spread tetap tidak munasabah, paparkan anggaran bagi subtempoh yang ditetapkan lebih awal dan bukannya memilih tetingkap dengan kovarians paling negatif.
Anggaran Roll ialah proksi kos transaksi sejarah di bawah sesuatu model. Ia tidak menunjukkan sebut harga hari ini, menjamin harga pelaksanaan, mengukur keseluruhan kos strategi atau meramal pulangan seterusnya. Penilaian ujian belakang masih memerlukan model spread mengikut saiz pesanan, komisen, kesan pasaran, isian separa dan masa yang sepadan dengan venue, saiz pesanan, masa, komisen serta tingkah laku isian. Anggaran spread yang lebih rendah bukan bukti kelebihan dagangan. Panduan volatiliti terealisasi memberi gambaran lebih luas tentang volatiliti terperhati pada frekuensi pensampelan berbeza.
Soalan lazim
Q1Adakah penganggar Roll memerlukan sebut harga bid dan ask sejarah?
Tidak. Versi asas menggunakan harga transaksi dan kovarians pulangan berturutan. Sebab itu ia boleh digunakan apabila sejarah sebut harga tiada, tetapi anggarannya berasaskan model dan tidak mendapatkan semula sebut harga sebenar pada setiap masa.
Q2Adakah autokovarians positif bermaksud spread sifar?
Tidak. Formula asas tidak tertakrif bagi kovarians sampel positif. Konvensyen yang mengehadkan anggaran kepada sifar bukan bukti spread sebenar sifar; laporkan peraturan dan bahagian sampel sedemikian.
Q3Bolehkah anggaran Roll digunakan sebagai spread dalam ujian belakang langsung?
Bukan dengan sendirinya. Ia proksi sejarah di bawah andaian tertentu. Ujian belakang masih memerlukan andaian kos dan pelaksanaan yang sepadan dengan venue, saiz pesanan, masa, komisen dan tingkah laku isian.
Sumber dan bacaan lanjut
Laporkan masalah
Kami akan menyediakan e-mel dengan pautan artikel ini. Mark menerima laporan hanya selepas anda menghantarnya
Semakan pantas
Sudah membaca panduan? Uji diri dengan 3 soalan
Soalan 01
Apakah input yang digunakan penganggar Roll asas untuk menganggarkan spread?
Pilih jawapan untuk melihat penjelasan