

Repo dan reverse repo: cagaran, pembiayaan dan perbezaan kadar
Fahami perspektif repo, pengiraan harga belian semula, cagaran umum dan khusus, haircut serta skop SOFR di AS.
Dalam panduan iniRepo mempunyai aliran tunai dan aliran sekuriti
Ringkasan ringkas
Repo ialah urus niaga dua peringkat: sekuriti dipindahkan sebagai pertukaran untuk wang tunai, kemudian pihak-pihak bersetuju untuk membalikkan pertukaran itu pada masa akan datang pada harga yang dipersetujui. Penjual sekuriti yang mendapatkan tunai lazimnya memanggil urus niaganya repo; pihak yang menyediakan tunai mungkin memanggil urus niaga yang sama reverse repo. Sesuatu bon juga boleh bernilai sebagai cagaran tersendiri, jadi kadar repo baginya mungkin berbeza daripada kadar cagaran umum.
Repo mempunyai aliran tunai dan aliran sekuriti
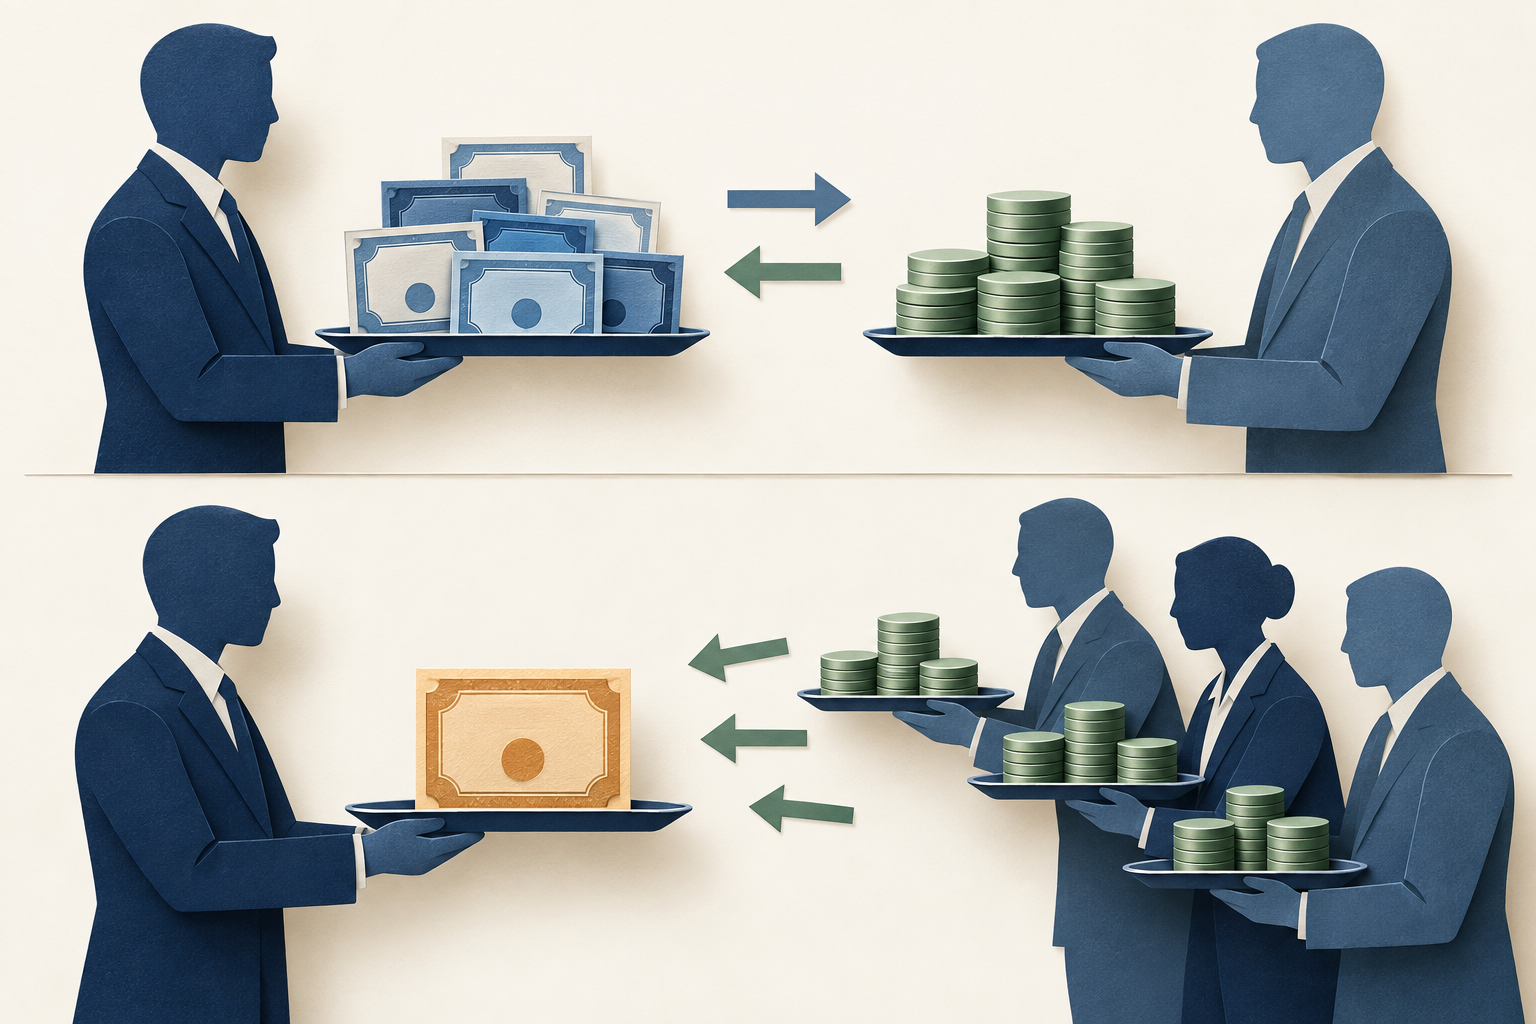
Dalam perjanjian repo, satu pihak memindahkan sekuriti dan menerima tunai, kemudian bersetuju membeli semula sekuriti itu pada masa akan datang dengan jumlah yang dipersetujui. Pihak yang satu lagi menyediakan tunai dan menerima sekuriti sepanjang tempoh urus niaga. Kedua-dua pertukaran dirundingkan bersama: jumlah tunai awal, sekuriti atau bakul cagaran, tempoh matang, harga belian semula dan terma penyelesaian semuanya membentuk urus niaga.
Pihak yang mendapatkan tunai boleh menggunakan hasil repo untuk membiayai inventori bon, memenuhi keperluan tunai jangka pendek atau menyokong kedudukan lain. Penyedia tunai mungkin mencari tempat melabur tunai yang bercagar. Peserta lain mungkin lebih mengutamakan bon tertentu daripada pulangan tunai tertinggi. Oleh itu, pasaran repo menggerakkan pembiayaan dan sekuriti melalui sistem kewangan. BIS menerangkan kepentingan repo kepada aliran tunai dan sekuriti, manakala ECB membincangkan cara kecairan repo juga boleh menyokong kecairan pasaran bon dan aktiviti pasaran swap.
Dari sudut ekonomi, repo menyerupai pinjaman jangka pendek yang disokong sekuriti, tetapi itu tidak bermakna setiap repo dari segi undang-undang sama seperti pinjaman. Layanan undang-undang, hak menggunakan atau menggantikan cagaran, proses apabila berlaku kemungkiran dan perlindungan penyelesaian bergantung pada perjanjian serta bidang kuasa yang terpakai. Lebih tepat untuk menerangkan aliran tunai dan terma kontrak daripada menganggap satu bentuk undang-undang terpakai di seluruh dunia. Lihat semakan BIS tentang fungsi pasaran repo dan perbincangan ECB tentang repo serta kecairan pasaran bon.
Repo dan reverse repo bergantung pada perspektif pihak yang berurus niaga
Dalam penggunaan pasaran yang lazim, pihak yang menjual sekuriti untuk mendapatkan tunai dan bersetuju membelinya semula menyifatkan bahagiannya sebagai repo. Pihak lawan yang membayar tunai dan menerima sekuriti boleh menyifatkan urus niaga yang sama sebagai reverse repo. Istilah ini kelihatan bercanggah kerana setiap pihak menamakan pasangan pemindahan tunai dan sekuriti dari arah yang bertentangan.
Bank pusat boleh menamakan operasinya dari sudut pandangnya sendiri. New York Fed menyatakan operasi repo Desk-nya ialah pembelian sekuriti daripada pihak lawan dengan perjanjian untuk menjualnya semula kemudian. Operasi reverse repo pula ialah penjualan sekuriti kepada pihak lawan dengan perjanjian untuk membelinya semula kemudian. Pihak lawan berada di sebelah yang bertentangan bagi setiap pemindahan. Sebab itulah ayat seperti “kadar repo meningkat” tidak lengkap tanpa menyatakan pasaran, cagaran, tempoh dan kaedah kadar.
Apabila membandingkan dua penerangan, catat siapa yang membayar tunai dahulu dan siapa yang memindahkan sekuriti dahulu. Kemudian kenal pasti siapa perlu memulangkan tunai dan siapa perlu memulangkan sekuriti apabila matang. Semakan arah yang mudah ini membantu mengelakkan istilah repo daripada disalah anggap sebagai sekuriti lain, penanda aras kadar yang berlainan, atau jualan bon terus tanpa urus niaga kedua yang dipersetujui. Gambaran repo dan reverse repo New York Fed menerangkan konvensyen penamaan Desk tersebut.
Kira jumlah belian semula yang dipersetujui
Peminjam tunai biasanya membayar balik lebih daripada jumlah yang diterima pada awalnya. Dalam urus niaga ringkas tanpa aliran kupon sementara, faedah tunai boleh ditulis sebagai:
Faedah tunai = prinsipal tunai × kadar repo tahunan × hari akruan ÷ penyebut kiraan hari
Andaikan satu pihak secara hipotetikal menerima USD 100,000,000 untuk satu hari akruan pada kadar repo tahunan mudah 3.60%, menggunakan konvensyen ACT/360. Faedahnya ialah USD 100,000,000 × 0.036 × 1 ÷ 360 = USD 10,000. Maka jumlah belian semula hipotetikal ialah USD 100,010,000: tunai awal USD 100,000,000 ditambah faedah repo USD 10,000.
Ini contoh aritmetik, bukannya kadar pasaran semasa atau sebut harga bagi mana-mana sekuriti. Andaian yang digunakan ialah satu hari akruan, kadar mudah yang tetap, tiada kupon atau bayaran gantian sepanjang tempoh, dan tiada fi atau pelarasan lain. Perjanjian sebenar menetapkan tarikh nilai, tarikh matang, konvensyen kadar dan layanan aliran tunai. Tempoh dari Jumaat hingga Isnin boleh merangkumi lebih daripada satu hari kalendar mengikut konvensyen kontrak; istilah “overnight” menerangkan tempoh pasaran, bukannya alasan untuk mengabaikan tarikh.
USD 10,000 itu ialah kos pembiayaan pada bahagian tunai dalam contoh ringkas ini. Angka tersebut tidak dengan sendirinya mengukur pulangan bersih penyedia tunai selepas kos operasi, kos kunci kira-kira, risiko cagaran dan terma transaksi lain. Ia juga tidak memberitahu sama ada kedudukan bon yang dibiayai oleh penjual untung atau rugi secara keseluruhan. Pengiraan harga repo menjawab satu soalan yang lebih khusus: berapa banyak tunai perlu dibayar semasa belian semula berdasarkan andaian yang dinyatakan?
Haircut ialah penampan, bukannya jaminan
Pemberi tunai mungkin menerima cagaran yang nilai pasarannya melebihi tunai yang diberikan. Dalam ilustrasi hipotetikal yang berasingan, satu pihak menyerahkan sekuriti bernilai pasaran USD 102,000,000 untuk menerima USD 100,000,000. Perbezaan USD 2,000,000 itu ialah penampan terhadap perubahan harga dan kos pelupusan, tertakluk pada terma penilaian serta margin dalam perjanjian.
Peratusan haircut bergantung pada penyebutnya. Jika perbezaan antara nilai cagaran dengan tunai dibahagikan dengan nilai cagaran, ilustrasi ini memberikan (USD 102,000,000 − USD 100,000,000) ÷ USD 102,000,000, kira-kira 1.96%. Jika lebihan nilai cagaran berbanding tunai dinyatakan sebagai peratus daripada tunai, angka yang sama menjadi 2.00%. Kedua-duanya menerangkan penampan yang sama, bukannya dua jumlah berasingan. Semak definisi dalam kontrak atau set data sebelum membandingkan angka haircut.
Penampan boleh habis jika harga cagaran jatuh, sekuriti sukar dijual, atau pihak lawan mungkir sebelum pendedahan dilindungi. Panggilan margin boleh memerlukan cagaran atau tunai tambahan, tetapi masa, ambang, aset yang layak dan proses pertikaian bergantung pada perjanjian. Repo masih melibatkan risiko pihak lawan, pasaran, kecairan, operasi, undang-undang dan penyelesaian. BIS menyatakan haircut berbeza mengikut motif dagangan, tempoh matang dan ciri cagaran; analisis 2025 ialah bukti tentang urus niaga yang dikaji, bukannya jadual haircut sejagat. Lihat penyelidikan BIS tentang haircut repo.
Cagaran umum berbeza daripada bon tertentu
Dalam urus niaga cagaran umum, atau GC, penyedia tunai menerima mana-mana sekuriti daripada bakul layak yang ditetapkan. Kandungan tepat bakul dan hak menggantikan cagaran bergantung pada pasaran serta kontrak. Keutamaan pihak-pihak ialah pembiayaan terhadap cagaran yang boleh diterima, bukannya satu terbitan tertentu.
Dalam urus niaga cagaran tertentu, perjanjian mengenal pasti sekuriti berkenaan, selalunya melalui pengenal terbitannya, semasa urus niaga diatur. Penyedia tunai mungkin memerlukan bon itu untuk menyelesaikan penyerahan, menyokong aktiviti pembentukan pasaran atau memenuhi kewajipan sekuriti yang lain. “Cagaran tertentu” tidak sama dengan “special”. Dagangan sekuriti tertentu menjadi special apabila kadar repo-nya jauh lebih rendah daripada kadar GC yang setanding, kerana penyedia tunai sanggup menerima pulangan tunai yang lebih rendah untuk mendapatkan sekuriti itu.
Pelaporan pasaran wang euro ECB membezakan cagaran umum daripada urus niaga berasaskan sekuriti dikenal pasti dan menerangkan bahawa specialness berlaku apabila repo bagi sekuriti tertentu didagangkan di bawah kadar GC. Kategori dan liputan pelaporan berbeza antara set data. New York Fed juga menyatakan pengiraan SOFR AS merangkumi bahagian aktiviti DVP yang dijelaskan secara berpusat selepas penapisan; bahagian itu boleh mengandungi dagangan cagaran tertentu. Oleh itu, SOFR tidak patut digambarkan sebagai kadar yang hanya merangkumi GC. Lihat kajian pasaran wang euro ECB 2022 dan penerangan SOFR New York Fed.
Permintaan tunai dan permintaan sekuriti boleh menjauhkan kadar
Kadar repo GC sering ditafsirkan sebagai harga pembiayaan tunai jangka pendek dengan bakul bon yang boleh diterima sebagai cagaran. Bon tertentu boleh mempunyai kadar berbeza kerana satu pihak mahukan sekuriti itu sendiri. Jika penyedia tunai amat memerlukan terbitan yang terhad, ia mungkin menerima pulangan tunai lebih rendah untuk mendapatkan bon itu. Kadar repo bagi sekuriti tersebut boleh berada di bawah kadar GC walaupun mata wang dan tempoh kedua-dua dagangan hampir sama.
Kadar lebih rendah itu sahaja tidak membuktikan kredit peminjam lebih lemah. Ia mungkin mencerminkan kekurangan atau kegunaan bon tersebut kepada penyedia tunai. Sebaliknya, kadar GC lebih tinggi mungkin mencerminkan permintaan tunai, bekalan tunai yang boleh dipinjamkan, kapasiti kunci kira-kira pasaran, tempoh atau terma lain. Keadaan pembiayaan dan ketersediaan cagaran sama-sama penting; satu kadar yang diperhatikan tidak dapat menentukan faktor yang paling dominan.
Analisis ECB tentang pasaran repo euro merekodkan episod apabila bon kerajaan tertentu yang terhad didagangkan pada kadar repo lebih rendah daripada cagaran umum. Laporan 2022-nya menerangkan bahawa bekalan dan permintaan sekuriti merupakan pemacu penting dalam sampel tersebut. Dapatan itu terhad kepada tempoh pasaran euro yang dikaji, bukannya dakwaan tentang jurang kadar semasa atau semua bidang kuasa. BIS turut menekankan bahawa pasaran repo berbeza mengikut bidang kuasa dan boleh dipengaruhi struktur pasaran serta kekangan kunci kira-kira. Lihat kajian pasaran ECB dengan tempoh yang dinyatakan dan laporan Jawatankuasa Sistem Kewangan Global BIS.
SOFR dan kemudahan Federal Reserve ialah contoh khusus AS
SOFR ialah kadar rujukan dolar AS yang ditadbir oleh Federal Reserve Bank of New York. New York Fed menerangkannya sebagai ukuran luas kos meminjam tunai semalaman dengan cagaran Treasury. Kadar ini dikira daripada data urus niaga dalam segmen pasaran repo Treasury AS yang ditetapkan; ia bukan kadar bagi satu repo yang dirundingkan dan bukan kadar bagi setiap pasaran repo di seluruh dunia. Kaedah yang diterbitkan menerangkan median berwajaran volum serta segmen yang disertakan dan cara transaksi khas tertentu dikendalikan.
Kadar repo dua hala boleh berbeza daripada SOFR kerana cagaran, pihak lawan, tempoh, kaedah penjelasan, masa dagangan dan tujuan pembiayaan atau sekuriti tidak sama. SOFR berguna untuk menerangkan pasaran pembiayaan semalaman AS secara luas, tetapi bukan sebut harga repo sejagat, bukan kadar dasar, dan tidak semestinya kadar yang boleh diperoleh peminjam tertentu. New York Fed boleh mengemas kini metodologi kadar rujukan; semak halaman SOFR semasa dan maklumat metodologi sebelum menggunakan penetapan atau siri sejarah tertentu.
Kemudahan repo Federal Reserve juga merupakan contoh khusus AS dan menggunakan perspektif Desk. New York Fed menerangkan operasi repo sebagai pembelian sekuriti oleh Desk yang menambah baki rizab buat sementara waktu, dan operasi reverse repo sebagai jualan sekuriti yang mengurangkannya buat sementara waktu. Operasi Standing Repo bertujuan mengehadkan tekanan menaik pada kadar pasaran wang; Overnight Reverse Repo bertujuan mengehadkan tekanan menurun. Tetapan dasar, pihak lawan dan cagaran yang layak, kadar operasi serta butiran operasi boleh berubah. Semak bahan terkini New York Fed dan jangan anggap tetapan lama masih berkuat kuasa. Kemudahan ini tidak menentukan cara setiap pasaran repo swasta menamakan atau menetapkan harga dagangan.
Kenal pasti urus niaga sebelum membaca sebut harga repo
Sebelum mentafsir kadar repo, kenal pasti mata wang, jumlah tunai, sekuriti atau bakul cagaran, tempoh matang, tarikh nilai, konvensyen kiraan hari dan pihak yang memberikan sebut harga. Pastikan sama ada urus niaga itu GC atau terikat pada terbitan tertentu, dijelaskan secara berpusat atau dua hala, serta cara cagaran dinilai, diganti dan dikenakan margin. Tanpa butiran ini, dua kadar dengan label yang sama mungkin menjawab soalan berbeza.
Kemudian asingkan kadar urus niaga daripada kadar penanda aras dan kadar kemudahan bank pusat. Penetapan SOFR harian ialah pemerhatian rujukan agregat dengan metodologi yang dinyatakan. Sebut harga repo bagi satu CUSIP ialah urus niaga rundingan yang mencerminkan keadaan tunai dan cagaran. Kadar operasi Federal Reserve ialah terma pelaksanaan dasar bagi operasi AS yang layak. Ukuran ini berkaitan, tetapi tidak boleh saling menggantikan.
Akhir sekali, nyatakan bukti sebelum membuat kesimpulan tentang puncanya. “Kadar repo bagi terbitan ini lebih rendah daripada kadar GC pada tarikh yang sama” ialah perbandingan. “Peminjam menghadapi masalah kewangan” ialah kesimpulan yang tidak dibuktikan oleh kadar itu sahaja. Tafsiran yang berguna mengekalkan arah aliran tunai, pengenalan cagaran, tempoh, pasaran dan tarikh pemerhatian. Untuk konteks lanjut, lihat panduan kadar repo tersirat daripada Treasury futures dan opsyen penyerahan Treasury futures.
Soalan lazim
Q1Adakah repo dari segi undang-undang sama seperti pinjaman?
Tidak semestinya. Repo lazimnya didokumenkan sebagai penjualan sekuriti dengan persetujuan untuk membelinya semula dan dari segi ekonomi menyerupai pinjaman bercagar. Layanan serta hak undang-undang bergantung pada kontrak dan bidang kuasa.
Q2Adakah kadar repo special yang lebih rendah bermakna peminjam lebih berisiko?
Tidak dengan sendirinya. Penyedia tunai mungkin menghargai akses kepada sekuriti tertentu dan menerima pulangan tunai lebih rendah untuk mendapatkannya. Terma dagangan lain masih perlu dinilai.
Q3Adakah SOFR sama dengan kadar repo yang boleh saya urus niagakan?
Tidak. SOFR ialah kadar rujukan luas untuk pinjaman semalaman bercagar Treasury AS, dikira daripada segmen transaksi tertentu. Urus niaga tertentu boleh berbeza mengikut cagaran, pihak lawan, tempoh, masa dan terma lain.
Sumber dan bacaan lanjut
Laporkan masalah
Kami akan menyediakan e-mel dengan pautan artikel ini. Mark menerima laporan hanya selepas anda menghantarnya
Semakan pantas
Sudah membaca panduan? Uji diri dengan 3 soalan
Soalan 01
Dalam repo ACT/360 satu hari yang dipermudahkan, berapakah faedah bagi USD 100,000,000 pada kadar tahunan hipotetikal 3.60%?
Pilih jawapan untuk melihat penjelasan
Glosari opsyen
A call or put whose strike is near the underlying price; it has little intrinsic value and often substantial sensitivity to time and volatility.
Baca panduan terperinciCall optionA contract that gives its holder the right, but not the obligation, to buy the underlying at the strike before or at expiration under the contract terms.
Baca panduan terperinciPut optionA contract that gives its holder the right, but not the obligation, to sell the underlying at the strike before or at expiration under the contract terms.
Baca panduan terperinci