

Insurans bon perbandaran: perlindungan, kredit penanggung dan risiko harga
Ketahui bayaran berjadual yang mungkin dilindungi oleh insurans bon perbandaran A.S., perbezaan insurans terbitan baharu dengan insurans pasaran sekunder, serta sebab kredit penerbit, penanggung dan harga jualan semula perlu dinilai berasingan.
Dalam panduan iniInsurans ialah sumber pembayaran sekunder
Ringkasan ringkas
Insurans bon perbandaran ialah sumber pembayaran tambahan berasaskan kontrak bagi bayaran berjadual yang dinyatakan. Ia boleh melindungi prinsipal atau faedah yang diliputi jika obligor utama gagal membayar, tetapi tidak menjamin kemampuan bayar penanggung, harga jualan semula bon atau risiko di luar polisi.
Insurans ialah sumber pembayaran sekunder
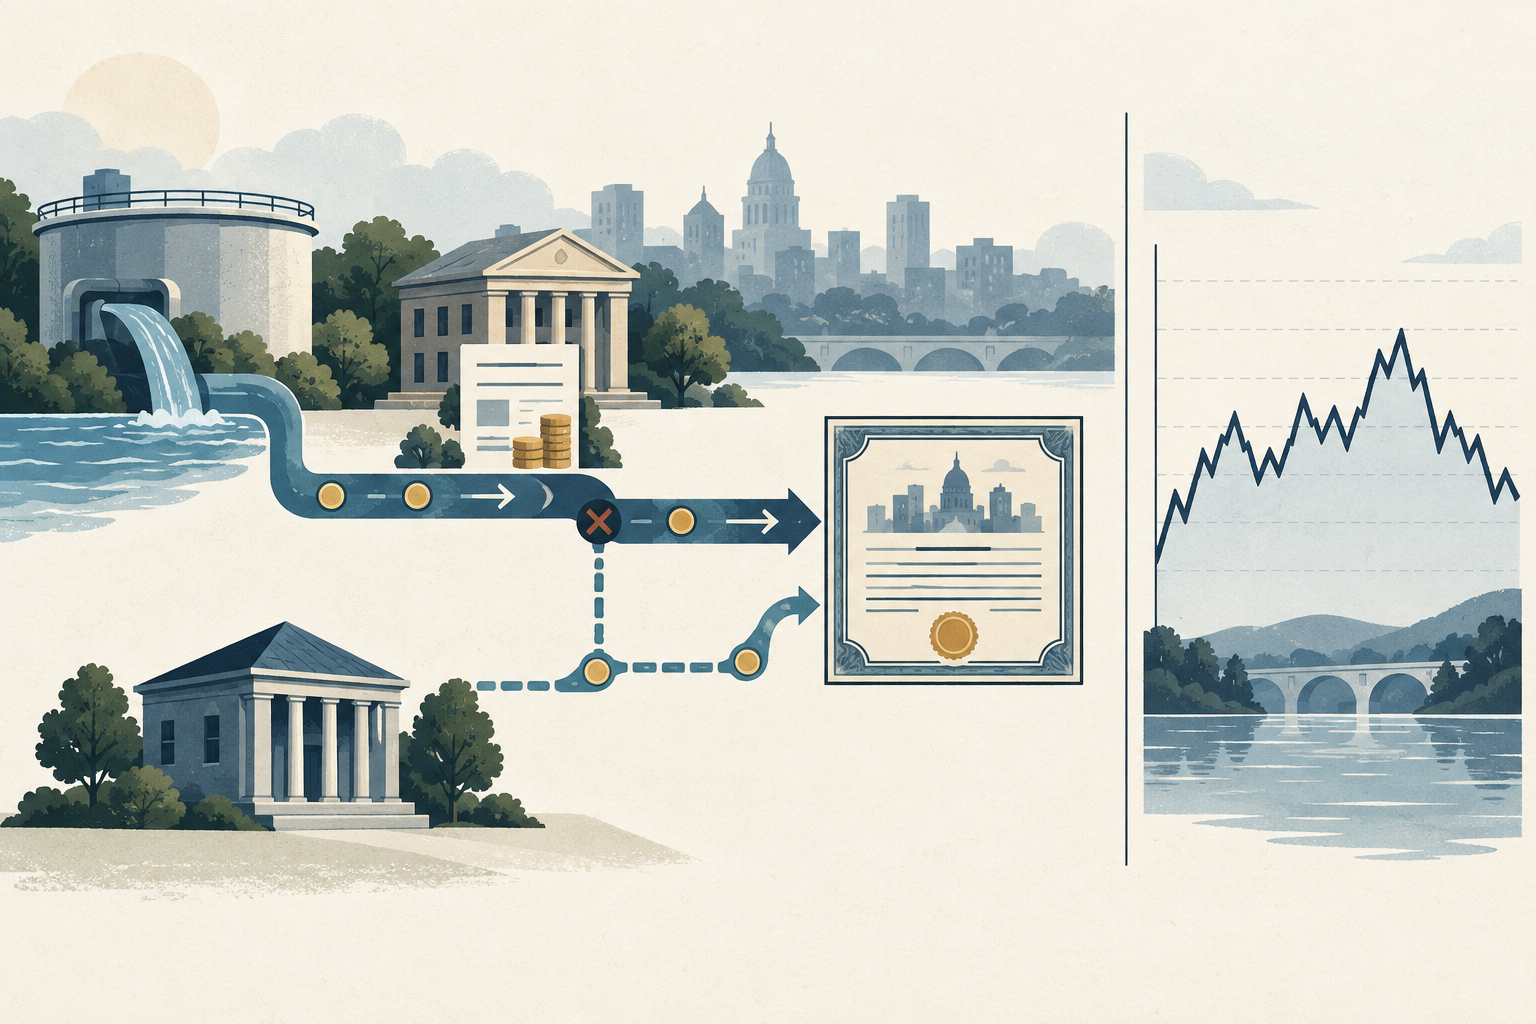
Bagi bon perbandaran A.S., insurans ialah kontrak dengan syarikat insurans pihak ketiga yang boleh menambah sumber pembayaran sekunder untuk prinsipal dan faedah yang dilindungi. Penerbit atau peminjam dalam struktur conduit masih bertanggungjawab terhadap hutang asal; penanggung membuat janji berasingan setakat yang dinyatakan dalam polisi. MSRB menerangkan insurans bon sebagai bentuk pengukuhan kredit yang menyokong janji pembayaran utama. Lihat ringkasan MSRB tentang sumber pembayaran balik.
Insurans tidak menjadikan kerajaan tempatan penjamin semua obligasi dan tidak menetapkan harga pasaran bon. Dokumen terbitan dan polisi tertentu menentukan pihak yang bertanggungjawab membayar, aliran tunai yang dilindungi dan proses tuntutan.
Panduan sumber pembayaran balik MSRB menganggap peningkatan kredit sebagai sumber sekunder. Notis pelabur bersama MSRB–FINRA pada 2009 turut membincangkan kekuatan penanggung dan risiko bon.
Jejaki aliran apabila bayaran berjadual terlepas
Andaikan nilai tara AS$10 juta, kupon tahunan 4% dan faedah dibayar setiap enam bulan. Satu bayaran faedah berjadual ialah AS$10,000,000 × 0.04 ÷ 2 = AS$200,000. Jika penerbit tidak membayar pada tarikh tersebut dan polisi melindungi faedah itu, penanggung mungkin membayar jumlah yang dilindungi tertakluk kepada syarat pemberitahuan, bukti dan masa. Pengiraan ini menunjukkan bayaran hipotesis, bukan tempoh penyelesaian tuntutan sebenar.
Bayaran penanggung tidak menghapuskan hutang penerbit dan tidak bermakna penanggung membeli bon secara automatik. Polisi mungkin menetapkan siapa yang memaklumkan kegagalan pembayaran, dokumen yang diperlukan, penerima wang dan hak yang berpindah selepas bayaran. Oleh itu, label “diinsuranskan” tidak bermakna tunai tersedia serta-merta tanpa proses.
Insurans terbitan baharu dan sekunder bermula pada masa berbeza
Insurans terbitan baharu biasanya diatur semasa bon mula-mula dijual dan premiumnya menjadi sebahagian daripada kos pembiayaan penerbit. Insurans sekunder dibeli selepas terbitan bagi bon yang layak dan lazimnya meliputi baki tempoh. Dokumen dana yang difailkan dengan SEC membezakan dua jenis ini dan memberi contoh insurans sekunder. Itu contoh pendedahan khusus, bukannya templat polisi umum.
Semak CUSIP dan tarikh matang yang dilindungi, tarikh perlindungan bermula, pihak yang membayar premium dan sama ada perlindungan kekal bersama bon selepas dijual semula. Jangan anggap semua tarikh matang dalam satu siri mempunyai perlindungan yang sama. Bagi insurans sekunder, bandingkan premium dengan tempoh dan bayaran yang masih dilindungi.
Baca polisi, bukan label sahaja
Label “insured” pada skrin dagangan tidak menerangkan skop perlindungan. Dalam polisi yang dilampirkan pada dokumen tawaran rasmi, semak bon dan tempoh matang yang dilindungi, prinsipal dan faedah berjadual, tarikh bayaran, notis, dokumen sokongan serta proses tuntutan. Baca juga layanan bagi penebusan awal, sinking fund, percepatan prinsipal, tender dan kegagalan ejen pembayaran.
Dokumen tawaran bon yang diinsuranskan BAM di EMMA menunjukkan contoh polisi yang melindungi bayaran berjadual tertentu mengikut syaratnya, tetapi tidak menjamin harga pasaran atau kecairan. Contoh itu khusus untuk satu terbitan. Polisi lain boleh menetapkan bayaran, pengecualian dan proses yang berlainan.
Asingkan kredit penanggung daripada kredit penerbit
Bon yang diinsuranskan mungkin mempunyai penarafan yang mencerminkan kekuatan penanggung serta penarafan asas bagi penerbit atau obligor tanpa insurans. Tidak semua terbitan mempunyai kedua-duanya. Jika hanya melihat penarafan berinsurans, keadaan kewangan kerajaan tempatan mungkin kelihatan lebih kuat daripada realiti apabila penarafan itu bergantung terutamanya pada penanggung. MSRB menyatakan sesetengah bon berinsurans mempunyai penarafan berasingan untuk penanggung dan penerbit atau obligor asas.
Catat pihak yang dinilai, tarikh dan skop setiap penarafan. Semak kekuatan kewangan semasa penanggung serta keupayaan penerbit membayar tanpa polisi. Penarafan ketika terbitan bukan pengesahan keadaan semasa. Kedudukan penanggung boleh berubah sepanjang hayat bon dan mempengaruhi persepsi pasaran.
Harga dan kecairan kekal sebagai risiko berasingan
Insurans bagi bayaran berjadual tidak menetapkan harga jualan sebelum matang. Kadar faedah, kekerapan dagangan, kredit penerbit dan penanggung, syarat panggilan balik serta penawaran dan permintaan mempengaruhi harga. Bon perbandaran yang jarang didagangkan mungkin sukar dijual pada harga yang diharapkan apabila perlu dijual. Penerangan MSRB tentang pasaran sekunder menyatakan kadar, kualiti kredit dan keadaan pasaran mempengaruhi harga jualan.
Insurans bukan hak menjual pada nilai tara, janji bahawa pembeli sentiasa tersedia atau perlindungan untuk semua kerugian. Penurunan penarafan penanggung boleh menjejaskan harga walaupun sesetengah bayaran masih dilindungi; jika keupayaan membayar tuntutan merosot, nilai sokongan kredit juga boleh merosot. Asingkan risiko menerima bayaran daripada risiko harga jualan dan kecairan.
Panduan pasaran sekunder MSRB menerangkan bahawa sebut harga dan harga urus niaga dipengaruhi keadaan pasaran. Prospektus dana yang difailkan dengan SEC pada 2024 hanyalah contoh pendedahan, bukan polisi universal.
Semak terbitan tepat di EMMA
Mulakan dengan CUSIP dan tarikh matang yang tepat, kemudian cari dokumen tawaran rasmi, polisi, pendedahan berterusan dan notis peristiwa penting di EMMA. Sahkan nama sah penanggung, pihak dalam kontrak, tarikh matang dan bayaran yang dilindungi, tempoh notis serta pengecualian. Nama kumpulan korporat belum tentu entiti sah yang wajib membayar tuntutan.
Kemudian bandingkan penarafan berinsurans dengan penarafan asas, tarikhnya dan maklumat terkini mengenai penerbit serta penanggung. Keupayaan kedua-dua pihak membayar boleh berubah selepas terbitan. Jika satu siri mempunyai beberapa CUSIP, semak setiap satu sebelum menganggap perlindungannya sama.
Sebagai contoh dokumen, penyata rasmi EMMA bagi satu terbitan yang diinsuranskan oleh BAM adalah khusus untuk terbitan tersebut; syaratnya tidak boleh digeneralisasikan kepada bon lain.
Bandingkan kos penerbit dengan risiko pelabur
Bagi penerbit, persoalannya ialah sama ada potensi penjimatan faedah melebihi premium dan kos lain. Sebagai ilustrasi sahaja, andaikan terbitan AS$10 juta membayar premium AS$75,000 dan kupon turun secara hipotesis sebanyak 0.15 mata peratusan. Jika prinsipal kekal, penjimatan kasar tahunan ialah AS$10,000,000 × 0.0015 = AS$15,000; tempoh pulang modal mudah ialah AS$75,000 ÷ AS$15,000 = lima tahun.
Pengiraan ini tidak mengambil kira nilai masa wang, pelunasan prinsipal, panggilan balik atau pembiayaan semula awal, yuran dan masa premium dibayar. Ini contoh kos pembiayaan penerbit, bukan pulangan pelabur atau bukti insurans berbaloi. Pembeli perlu membandingkan harga, hasil hingga senario panggilan terburuk, cukai, kecairan, kredit asas dan kredit penanggung. Lihat panduan bon GO dan hasil, hasil setara cukai bon perbandaran serta YTC dan YTW.
Soalan lazim
Q1Adakah insurans bon perbandaran menjamin harga pasaran?
Tidak. Polisi boleh melindungi bayaran berjadual tertentu, tetapi kadar faedah, kredit, panggilan dan keadaan dagangan mempengaruhi harga serta kecairan.
Q2Adakah penarafan berinsurans yang tinggi bermakna penerbit kukuh dari segi kewangan?
Tidak semestinya. Penarafan mungkin mencerminkan kekuatan penanggung. Semak juga penarafan asas dan kewangan penerbit atau obligor.
Q3Adakah semua bon perbandaran berinsurans mempunyai perlindungan yang sama?
Tidak. Bon, tarikh matang, bayaran, notis, tuntutan dan pengecualian ditentukan oleh setiap polisi dan dokumen terbitan.
Sumber dan bacaan lanjut
Laporkan masalah
Kami akan menyediakan e-mel dengan pautan artikel ini. Mark menerima laporan hanya selepas anda menghantarnya
Semakan pantas
Sudah membaca panduan? Uji diri dengan 3 soalan
Soalan 01
Apakah perkara pertama yang perlu disemak bagi bon perbandaran berinsurans?
Pilih jawapan untuk melihat penjelasan
Glosari opsyen
A call or put whose strike is near the underlying price; it has little intrinsic value and often substantial sensitivity to time and volatility.
Baca panduan terperinciCall optionA contract that gives its holder the right, but not the obligation, to buy the underlying at the strike before or at expiration under the contract terms.
Baca panduan terperinci