

Bon GO berbanding Bon Hasil: Apakah yang Sebenarnya Menyokong Bayaran Balik?
Bandingkan bon perbandaran A.S. melalui ikrar, obligor, keutamaan lien, peruntukan bajet dan dokumen tawaran rasmi.
Dalam panduan iniMaksud ikrar general obligation
Ringkasan ringkas
“General obligation” (GO) dan “bon hasil” menerangkan struktur pembayaran lazim bagi bon perbandaran Amerika Syarikat. Bon GO biasanya bergantung pada kredit umum dan hasil yang tersedia di sisi undang-undang kepada penerbit kerajaan; bon hasil bergantung pada sumber tertentu yang dicagarkan untuk khidmat hutang. Label itu tidak mendedahkan semua butiran: obligor undang-undang, skop ikrar, lien dan keutamaannya, syarat peruntukan tahunan, jaminan, serta undang-undang negeri atau tempatan yang terpakai juga penting. Tiada satu kategori pun selamat secara mutlak, dan nisbah liputan sahaja tidak meramalkan kemungkiran.
Maksud ikrar general obligation
Bon GO biasanya diterbitkan oleh negeri atau kerajaan tempatan dan disokong oleh “full faith and credit” serta kuasa cukainya, setakat ikrar sebenar dan kuasa undang-undang penerbit. Bayaran balik boleh datang daripada dana am, cukai hartanah atau pendapatan, atau peruntukan badan perundangan, bergantung pada penerbit dan undang-undang. Sesetengah bon GO tempatan bergantung terutamanya, kadangkala hanya, pada cukai ad valorem; hutang GO negeri mungkin bergantung pada peruntukan badan perundangan negeri. Penerangan MSRB tentang sumber bayaran balik menyatakan sumber dan keutamaan boleh berbeza besar mengikut penerbit serta undang-undang negeri atau tempatan.
“Full faith and credit” tidak bermakna semua aset kerajaan dicagarkan, cukai boleh dinaikkan tanpa had, atau kerajaan persekutuan A.S. memberi jaminan. Label GO tidak membuktikan penerbit mempunyai kuasa cukai tanpa had. Had cukai atau hutang, kelulusan pengundi, proses bajet dan remedi boleh bergantung pada perlembagaan negeri, undang-undang, piagam kerajaan tempatan serta dokumen terbitan. Buletin SEC tentang risiko kredit bon perbandaran mengesyorkan pelabur membaca pernyataan rasmi dan mengenal pasti pihak yang wajib membayar serta kuasa yang menyokong ikrar itu.
Soalan praktikal bukan sekadar “Adakah ini bon GO?” Semak entiti kerajaan yang menjanjikan bayaran, hasil yang boleh digunakan secara sah, sama ada cukai khusus dicagarkan dan hak pemegang jika bayaran tertunggak. Penerbit GO mungkin mempunyai sumber hasil yang pelbagai, tetapi juga boleh menghadapi tekanan fiskal, batas undang-undang, kedudukan kewangan yang lemah atau hutang bersaing. Nama kategori sahaja tidak menentukan mutu kredit.
Hasil yang dicagarkan oleh bon hasil
Bon hasil biasanya dibayar daripada satu atau lebih sumber hasil yang dikenal pasti, tanpa ikrar kredit umum dan kuasa cukai kerajaan. Sumber itu mungkin caj air atau pembetungan, tol, hasil lapangan terbang atau pelabuhan, bayaran sewa, geran, eksais atau cukai khusus lain. Oleh itu, “hasil” tidak semestinya bermaksud pengguna projek membayar fi secara langsung; cukai khusus juga boleh dicagarkan. Dokumen bon menentukan wang yang masuk ke akaun cagaran dan boleh digunakan untuk khidmat hutang.
Ikrar itu mungkin terhad kepada satu kemudahan, keseluruhan sistem utiliti, aliran cukai tertentu atau bayaran di bawah kontrak lain. Hasil penerbit yang lain mungkin tidak termasuk. MSRB menerangkan bahawa pemegang bon biasanya tidak boleh memaksa penerbit menggunakan cukai atau peruntukan bajet yang tidak dicagarkan kepada bon hasil. Jika sumber bercagar tidak mencukupi, jangan anggap bandar akan menutup kekurangan itu secara sukarela daripada dana am.
Ini tidak bermakna semua bon hasil tiada hak tuntutan terhadap pihak lain atau aset projek berpindah secara automatik kepada pemegang selepas bayaran gagal. Hak tuntutan bergantung pada struktur undang-undang dan dokumen. Peralatan, tanah, akaun belum terima dan tunai operasi mungkin menerima layanan berbeza. Baca ikrar, lien, kovenan, remedi dan apa-apa jaminan berasingan; jangan membuat kesimpulan daripada nama bon sahaja. Buletin SEC mengenai bon perbandaran menerangkan kepelbagaian struktur dan merujuk kepada dokumen tawaran untuk mengesahkan hasil dan hak tuntutan.
Asingkan penerbit, obligor dan sumber bercagar
Tiga perkara sering dicampuradukkan. Penerbit ialah entiti kerajaan yang dinamakan dalam tawaran. Obligor ialah entiti yang bertanggungjawab di sisi undang-undang untuk membuat bayaran terjadual menurut dokumen transaksi. Sumber bercagar ialah hasil, cukai, peruntukan atau aliran dana lain yang disediakan oleh dokumen untuk bayaran tersebut. Dalam terbitan GO bandar yang mudah, bandar mungkin menjadi penerbit dan obligor. Dalam terbitan conduit, penerbit dan peminjam akhir mungkin berbeza.
Contohnya, pihak berkuasa awam menerbitkan bon untuk membiayai hospital bukan untung. Hospital mungkin berjanji membayar pinjaman kepada pihak berkuasa atau pemegang amanah; bayaran itu boleh dicagarkan kepada pemegang bon. Pihak berkuasa ialah penerbit, manakala hospital ialah obligor asas. Melainkan syarat bon menyediakan ikrar atau jaminan lain, pihak berkuasa mungkin tidak perlu membayar daripada sumber amnya jika hospital gagal membayar. Buletin risiko kredit SEC menyuruh pelabur mengenal pasti penerbit atau obligor lain dan memahami hasil yang dicagarkan.
Pemegang amanah yang menerima dan mengagihkan wang tidak semestinya obligor kredit. Nama kerajaan pada muka hadapan juga tidak membuktikan pembayar cukai menjamin hutang. Cari peminjam, pihak yang diwajibkan, penjamin dan sumber bayaran dalam pernyataan rasmi serta dokumen pinjaman, amanah dan indentur. Jika terdapat beberapa obligor, semak sama ada liabiliti mereka bersama, berasingan, terhad kepada bayaran tertentu atau bergantung pada peristiwa lain.
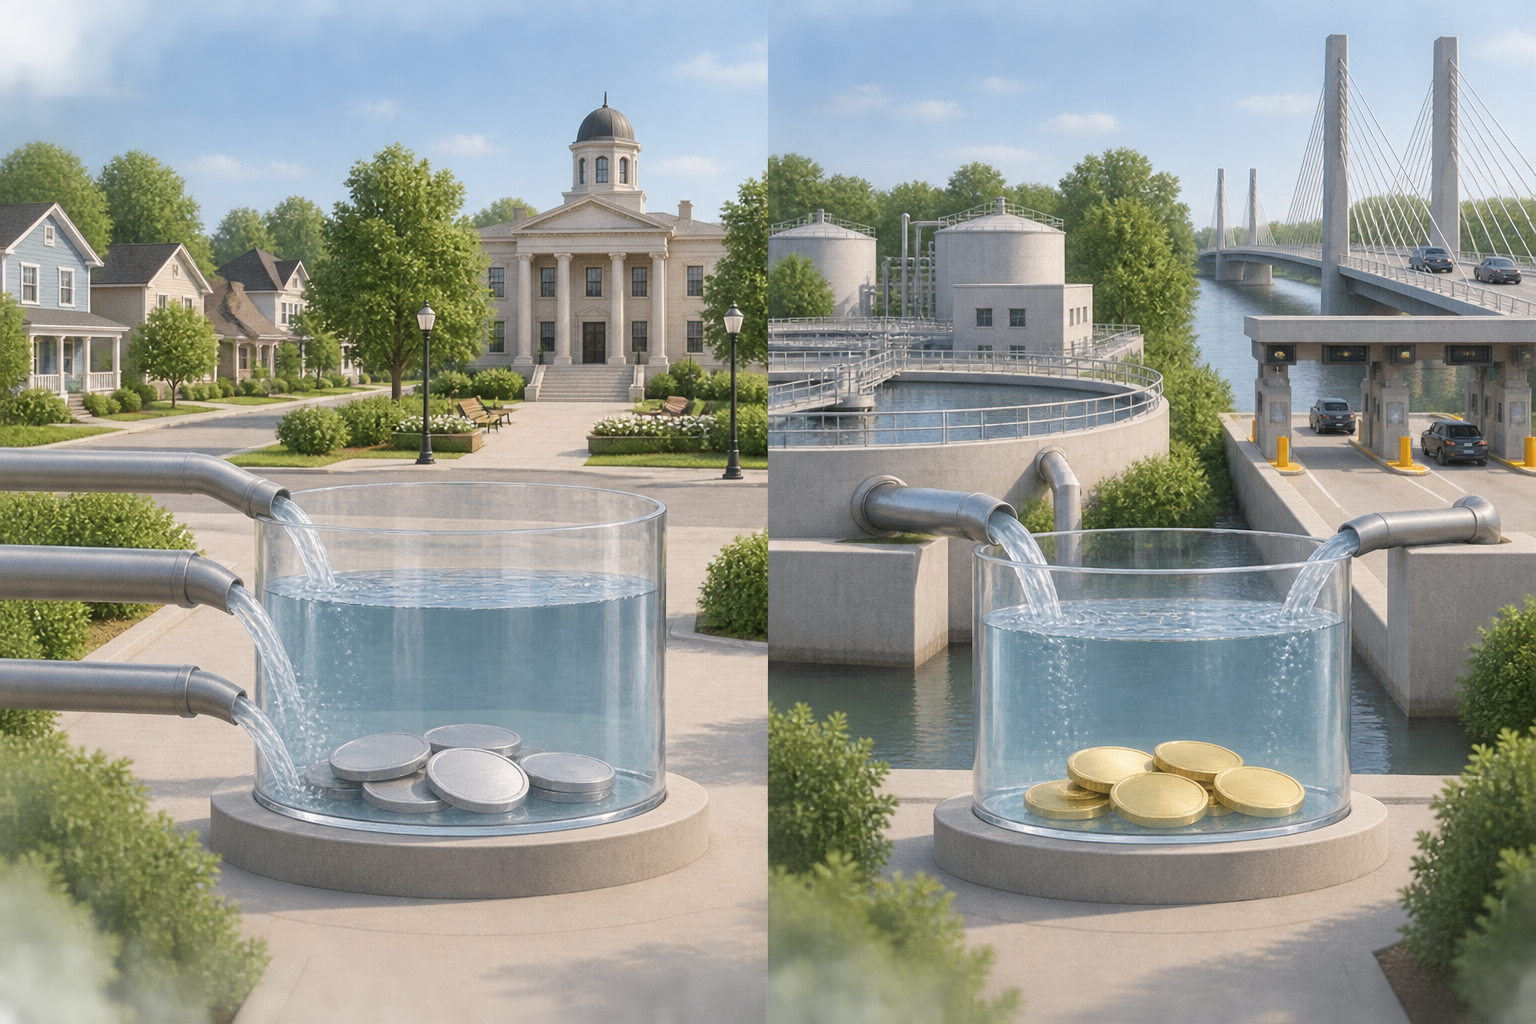
Maksud liputan dalam contoh hipotesis bon air
Untuk ilustrasi sahaja, andaikan utiliti air perbandaran menerbitkan bon hasil dengan khidmat hutang tahunan $3.6 juta. Andaikan hasil bersih bercagar yang ditakrifkan dalam indentur berjumlah $5.4 juta selepas kos dan pelarasan yang ditetapkan dokumen. Pengiraan mudahnya:
$5.4 juta ÷ $3.6 juta = 1.50×
Dalam andaian ini, hasil bercagar yang ditakrifkan ialah 1.5 kali khidmat hutang tahunan. Jika hasil turun kepada $3.0 juta, pengiraannya menjadi $3.0 juta ÷ $3.6 juta = 0.83×. Ini menandakan hasil andaian bagi tempoh tersebut tidak mencukupi untuk khidmat hutang andaian tanpa sumber lain yang dibenarkan, rizab atau tindakan. Nisbah itu sendiri tidak membuktikan kemungkiran bayaran, pelanggaran kovenan atau remedi yang akan terpakai.
Contoh ini tidak merangkumi syarat bon sebenar, masa pembayaran, rizab, kuasa menetapkan kadar, kos yang lebih utama, hutang lain atau perubahan permintaan dan kos operasi pada masa hadapan. “Hasil bersih” mungkin ditakrifkan secara khusus dalam kontrak. Sesetengah dokumen menghendaki kos operasi tertentu dibayar sebelum dana untuk khidmat hutang dikira; dokumen lain mentakrif deposit dan pemindahan secara berbeza. Ujian liputan mungkin menggunakan prestasi sejarah, unjuran, tempoh fiskal atau pelarasan dalam indentur. Gunakan formula terbitan berkenaan, bukan ambang sejagat.
Liputan hanyalah satu ukuran hubungan antara aliran tunai yang ditakrifkan dan khidmat hutang berjadual. Ia tidak mengukur semua risiko, tidak membuktikan penerbit boleh atau akan menaikkan caj, tidak merangkumi semua keperluan modal masa hadapan dan tidak meramalkan kemungkiran obligor secara bersendirian. SEC turut mengesyorkan semakan penyata kewangan obligor, keadaan ekonomi, liabiliti lain, andaian projek dan batas undang-undang.
Keutamaan lien dan kovenan mengubah aliran wang
Walaupun dua bon mencagarkan hasil sistem yang sama, hak mereka mungkin berlainan. Menurut dokumen, lien senior boleh mendahului lien subordinat. Kovenan aliran dana boleh menetapkan tertib perbelanjaan operasi, deposit khidmat hutang, penambahan semula rizab dan pemindahan lain. Ini ialah keutamaan kontrak bagi pembiayaan tertentu, bukan susunan sejagat yang boleh disimpulkan daripada nama projek.
Tanya sama ada bon mempunyai tuntutan terhadap hasil kasar atau bersih, cukai khusus, bayaran sewa atau pembayaran balik pinjaman; kenal pasti potongan yang dibenarkan sebelum khidmat hutang. Semak sama ada bon lain berkongsi ikrar pada kedudukan sama, mendahuluinya atau berada di bawahnya. Label “first lien” hanya berguna jika kumpulan hasil atau aset serta keutamaannya ditakrif dalam dokumen. Lien senior pun masih terdedah kepada hasil lemah, pertikaian undang-undang, masalah operasi atau tuntutan di luar skopnya.
Panduan tujuh soalan pelabur MSRB mengesyorkan pertanyaan tentang sumber bayaran balik dan keutamaan obligasi lain. Panduan itu juga mengingatkan pelabur untuk menyemak sama ada bayaran memerlukan peruntukan tahunan. Soalan ini berguna untuk bon GO dan bon hasil: kenal pasti sumber dahulu, kemudian ikuti laluan undang-undang yang menyalurkan wang kepada khidmat hutang.
Cukai khusus, ikrar berganda dan syarat peruntukan
Sesetengah struktur terletak antara perbandingan GO dan hasil projek yang mudah. Bon cukai khusus mungkin mencagarkan cukai jualan, eksais atau cukai tertentu yang lain. Sumber ini boleh lebih luas daripada caj pengguna satu kemudahan tetapi lebih sempit daripada semua hasil am. Ketahanannya bergantung pada asas cukai, kutipan dan penguatkuasaan, had undang-undang serta dokumen bon.
Bon double-barreled menggabungkan sumber hasil yang ditentukan dengan ikrar GO daripada entiti kerajaan yang mempunyai kuasa cukai. Ikrar kedua mungkin menyediakan satu lagi sumber bayaran dari segi undang-undang, tetapi skop, keutamaan dan remedi tetap bergantung pada undang-undang dan syarat. Jangan anggap semua bon dengan nama ini memberikan hak yang sama atau menghapuskan risiko fiskal. MSRB menerangkan struktur itu sebagai gabungan ikrar hasil dan GO.
Bon tertakluk kepada peruntukan tahunan bergantung pada badan perundangan meluluskan dana bagi setiap tempoh berkaitan. Ini berbeza daripada ikrar berterusan tanpa syarat terhadap semua sumber yang tersedia secara sah. Akibat jika peruntukan tidak dibuat—kemungkiran, penamatan atau peristiwa lain—bergantung pada dokumen dan undang-undang. Klausa moral obligation pula boleh meminta badan perundangan mempertimbangkan sokongan tanpa mewajibkannya meluluskan peruntukan. MSRB membezakan mekanisme tidak mengikat ini daripada ikrar GO. Anggap istilah ini sebagai ciri undang-undang tertentu, bukan sinonim tidak rasmi bagi jaminan kerajaan.
Pembiayaan conduit dan status cukai ialah perkara berasingan
Dalam pembiayaan conduit, penerbit negeri atau tempatan menjual bon untuk membiayai pinjaman atau projek bagi peminjam berasingan seperti hospital bukan untung, kolej, badan perumahan atau syarikat. Bayaran peminjam mungkin satu-satunya sumber bercagar. Penerbit awam boleh menjalankan fungsi pentadbiran atau tujuan awam tanpa menjamin hutang peminjam. Sesetengah terbitan conduit tiada hak tuntutan; yang lain mempunyai sokongan terhad atau pihak ketiga. Jawapannya terletak pada dokumen, bukan nama awam penerbit atau manfaat awam projek.
Peningkatan kredit boleh menambah satu lagi lapisan. Insurans bon, surat kredit bank, program negeri atau jaminan syarikat induk mungkin menjadi sumber bayaran sekunder; semak syarat dan mutu kredit penyedia. Jaminan tidak secara automatik mencagarkan semua aset penjamin dan tidak menghapuskan kelemahan obligor utama. Pastikan sama ada sokongan meliputi prinsipal, faedah, obligasi tender atau peristiwa tertentu sahaja, serta sama ada ia masih berkuat kuasa dan boleh dikuatkuasakan.
Status cukai ialah paksi berasingan. Bon perbandaran mungkin bebas cukai, dikenakan cukai atau tertakluk kepada AMT bagi pembayar cukai yang perlu membayarnya. Kategori ini menerangkan layanan cukai terhadap faedah; ia tidak menentukan sama ada bayaran datang daripada cukai, sistem utiliti, peminjam conduit atau gabungan sumber. Panduan MSRB tentang bon perbandaran bercukai membezakan status cukai daripada ciri dan risiko bon yang lain. Semak pendedahan cukai terbitan dan peraturan persekutuan, negeri serta tempatan A.S. secara berasingan.
Baca pernyataan rasmi sebelum membandingkan label bon
Mulakan dengan pernyataan rasmi, yang biasanya tersedia melalui sistem EMMA MSRB. Sahkan penerbit, obligor atau pihak yang diwajibkan, peminjam conduit dan penjamin. Kemudian cari sumber bayaran tepat, skop ikrar, lien dan keutamaannya serta penggunaan dana yang dibenarkan. Semak syarat peruntukan tahunan, had cukai atau undi, kuasa menetapkan kadar, rizab, kovenan dan remedi. SEC menyatakan pernyataan rasmi mengandungi syarat terbitan, maklumat kredit dan faktor risiko; panduan MSRB turut merujuk kepada dokumen itu untuk sumber dan keutamaan bayaran.
Seterusnya, nilai sama ada sumber bercagar mampu menanggung khidmat hutang dalam keadaan yang munasabah. Bagi bon hasil, semak kutipan sejarah, tumpuan pelanggan, kos operasi, perbelanjaan modal, perubahan caj dan tuntutan yang bersaing. Bagi GO, nilai kedudukan kewangan penerbit, hasil yang tersedia secara sah, beban hutang, asas cukai dan batas untuk mengumpul atau mengagihkan semula wang. Penarafan atau nisbah liputan boleh memberi konteks, tetapi tidak menggantikan dokumen dan analisis kewangan.
Akhir sekali, asingkan struktur kredit daripada ciri bon lain. Status cukai persekutuan, tempoh matang, opsyen panggilan, harga pasaran, kecairan dan tempat tinggal pelabur boleh mempengaruhi pelaburan tanpa mengubah ikrar pembayaran asas. Untuk mekanik berkaitan, baca panduan hasil setara cukai bon perbandaran, panduan harga bersih dan harga kotor, serta panduan bon individu berbanding dana bon. Artikel ini menerangkan konsep umum A.S.; ini bukan nasihat undang-undang, cukai atau pelaburan tentang terbitan tertentu.
Soalan lazim
Q1Adakah bon GO sentiasa lebih selamat daripada bon hasil?
Tidak. Label menerangkan struktur pembayaran umum, bukan kedudukan keselamatan sejagat. Bagi GO, semak ikrar undang-undang, sumber dan batas penerbit sebenar. Bagi bon hasil, semak sumber bercagar, obligor, lien, kovenan dan hak tuntutan. Baca dokumen serta maklumat kewangan.
Q2Adakah bon hasil mesti dibayar hanya daripada caj yang dikenakan kepada pengguna projek?
Tidak. Sumber bercagar boleh merangkumi kutipan sistem atau projek, geran, bayaran sewa atau pinjaman, atau cukai tertentu. Dokumen mentakrif sumber dan sokongan tambahan.
Q3Adakah liputan khidmat hutang 1.50× bermaksud bon tidak boleh mungkir?
Tidak. Itu pengiraan untuk tempoh dan ukuran hasil tertentu. Aliran tunai masa depan, takrif kovenan, rizab, tuntutan lain, had undang-undang, keadaan operasi dan remedi turut penting. Nisbah sahaja bukan ramalan kemungkiran.
Sumber dan bacaan lanjut
Laporkan masalah
Kami akan menyediakan e-mel dengan pautan artikel ini. Mark menerima laporan hanya selepas anda menghantarnya
Semakan pantas
Sudah membaca panduan? Uji diri dengan 3 soalan
Soalan 01
Apakah soalan pertama yang berguna apabila bon perbandaran dilabelkan bon hasil?
Pilih jawapan untuk melihat penjelasan