

Bon Individu vs Dana Bon: Aliran Tunai, Tempoh Matang dan Risiko
Bandingkan hak pemilikan, masa pembayaran, tempoh matang, kepelbagaian, risiko dan kos bon individu dengan dana bon.
Dalam panduan iniApa yang dimiliki adalah berbeza
Ringkasan ringkas
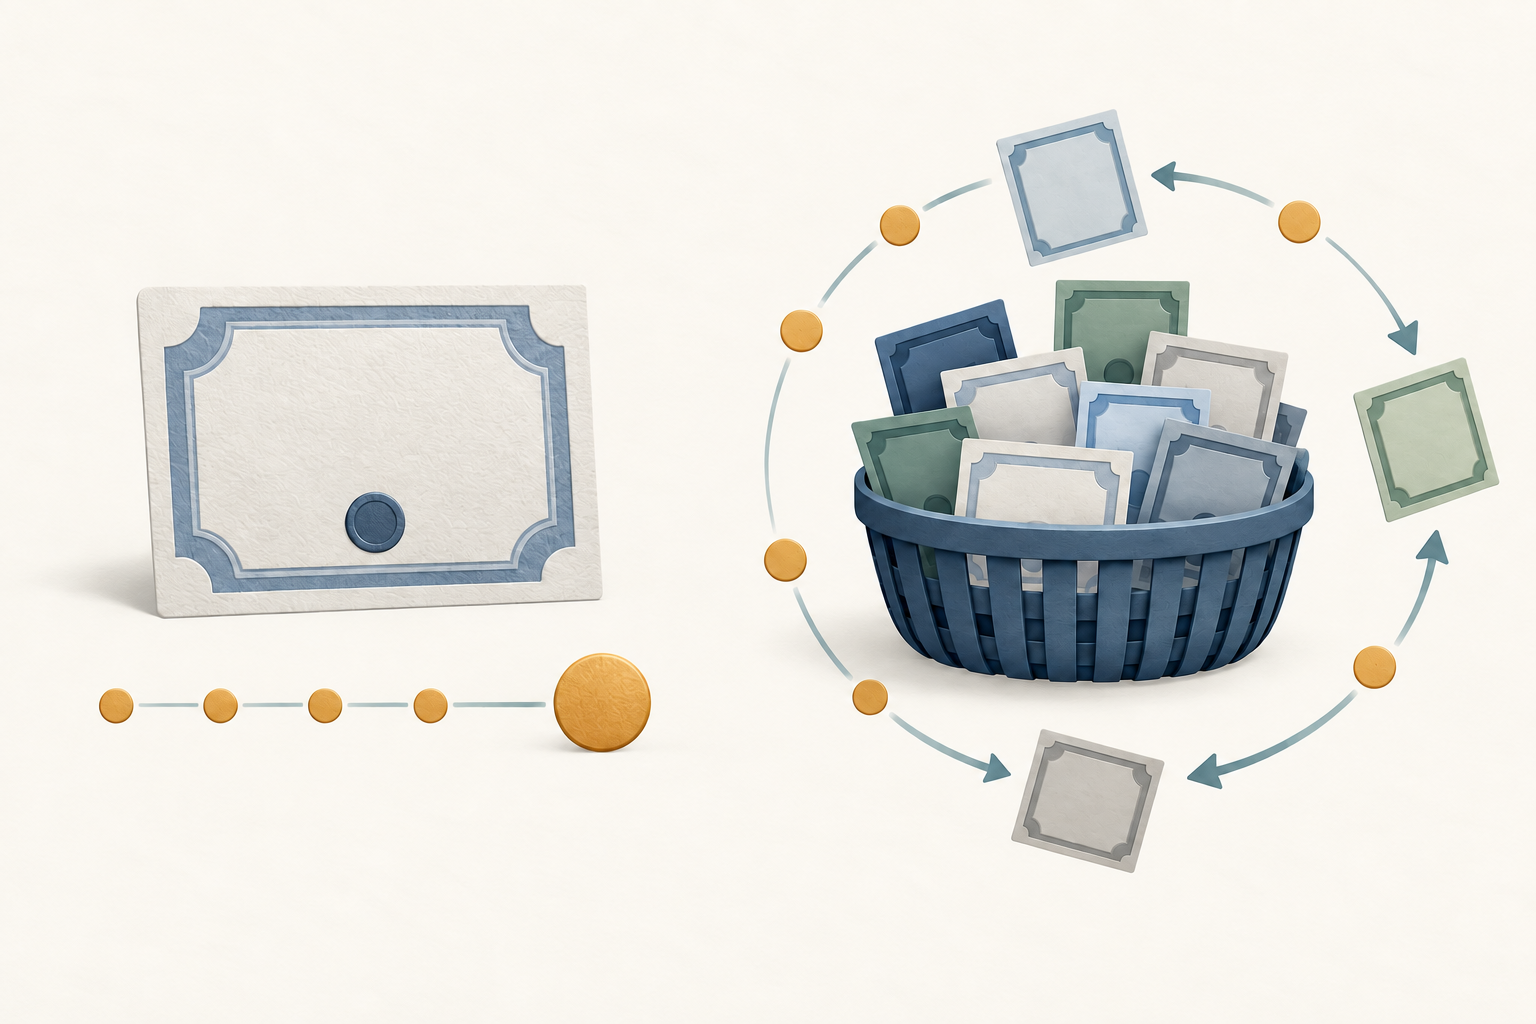
Bon individu ialah tuntutan hutang terhadap satu penerbit dengan syarat pembayaran tertentu dan biasanya tarikh matang. Unit dana bon pula ialah kepentingan dalam portfolio; ia tidak menjanjikan pemulangan nilai tara bon tertentu pada tarikh pilihan anda. Contoh menggunakan bon dan dana Amerika Syarikat. Produk, cukai dan perlindungan pelabur berbeza mengikut negara. Angka adalah hipotetikal, bukan ramalan atau saranan.
Apa yang dimiliki adalah berbeza
Apabila membeli bon individu, anda meminjamkan wang kepada kerajaan, pihak berkuasa tempatan atau syarikat mengikut syarat terbitan. Dokumen menetapkan nilai tara, kupon, tempoh matang dan hak penebusan awal jika ada. Jika penerbit memenuhi kewajipan dan tidak menebus bon lebih awal, nilai tara perlu dibayar pada tarikh matang. Ini tuntutan kontrak, bukan jaminan penerbit sentiasa mampu membayar.
Apabila membeli dana bon, anda memiliki unit yang diterbitkan oleh dana. Dana memegang bon dan aset lain yang dibenarkan mengikut objektifnya. Unit anda memberi kepentingan ekonomi berkadar dalam aset dana, bukan tuntutan langsung terhadap kupon atau nilai tara satu bon tertentu. Dana boleh menerima faedah, menjual bon atau menerima semula prinsipal apabila bon matang. FINRA menerangkan perbezaan ini dalam panduan bon. Dana boleh berupa dana bersama, ETF atau dana tertutup; prospektus dan pegangan terkini menunjukkan pendedahan sebenar.
Aliran tunai dan tempoh matang bergerak melalui laluan berlainan
Bon kadar tetap lazimnya membayar kupon mengikut jadual dan membayar nilai tara apabila matang, tertakluk pada kemampuan penerbit dan syarat penebusan. Kupon tahunan 4% bagi nilai tara AS$10,000 bermakna AS$400 setahun; banyak contoh bon AS membayar AS$200 setiap enam bulan. Kupon dikira daripada nilai tara. Hasil pelabur turut bergantung pada harga belian, masa pembayaran, syarat panggilan dan pelaburan semula.
Dana bon tradisional tiada satu tarikh matang untuk setiap pelabur. Bon dalam portfolio matang pada masa berlainan, dijual atau diganti mengikut objektif dana. Agihan boleh berubah mengikut pegangan, aliran tunai, perbelanjaan dan dasar agihan. Hasil agihan bukan kupon kontrak atau jumlah pulangan yang dijanjikan.
ETF tempoh matang sasaran mungkin merancang penutupan sekitar tahun tertentu, tetapi agihan akhir bergantung pada aset bersih yang tinggal dan syarat dana. Ia tidak menjamin harga belian atau jumlah tara tertentu. Lihat cara ETF bon matang dan ETF tempoh matang sasaran.
Kepelbagaian dan pemilihan langsung mempunyai pertukaran
Dana boleh menyebarkan pelaburan merentas penerbit dan bon untuk mengurangkan kesan masalah satu penerbit. Tahap kepelbagaian sebenar bergantung pada mandat dan pegangan. Dana hasil tinggi, sektor tunggal atau negara tunggal masih boleh tertumpu, dan banyak pegangan mungkin terdedah kepada kejutan ekonomi yang sama. Dana tidak menghapuskan risiko kredit, kadar faedah, kecairan atau inflasi.
Bon individu membolehkan anda memilih penerbit, keutamaan tuntutan, struktur kupon dan tempoh matang. Ini boleh membantu memadankan tarikh bayaran kontrak dengan perbelanjaan akan datang. Namun anda perlu menilai dokumen kredit, syarat penebusan, harga, kecairan dan tumpuan penerbit. Kepelbagaian luas mungkin memerlukan modal lebih besar atau banyak pembelian.
Harga dagangan dan kecairan juga berbeza
Harga pasaran bon individu boleh berubah sebelum matang. Jika dijual lebih awal, hasilnya boleh melebihi atau kurang daripada nilai tara bergantung pada hasil pasaran, kredit, kecairan dan syarat bon. SEC menjelaskan bahawa jualan sebelum matang boleh mendapat jumlah berbeza daripada nilai tara dan mungkin melibatkan komisen atau markdown broker. Tanya sama ada harga memasukkan markup, markdown, komisen dan faedah terakru.
ETF bon berdagang di bursa sepanjang hari. Harga pasaran boleh berbeza daripada nilai aset bersih (NAV) dan terdapat jurang harga beli-jual. Dana bersama terbuka lazimnya memproses belian dan penebusan sekali sehari pada NAV yang dikira, tertakluk pada syaratnya. FINRA menghuraikan perbezaan dalam panduan ETF dan dana bersama.
Cara dagangan tidak menjamin kecairan. Unit ETF boleh mudah didagangkan walaupun sesetengah bon di dalamnya jarang diniagakan. Dalam pasaran tertekan, spread dan premium atau diskaun kepada NAV boleh melebar. Bon individu dengan tarikh matang yang diketahui juga boleh mahal untuk dijual lebih awal.
Kedua-duanya boleh kehilangan nilai atas beberapa sebab
Apabila hasil pasaran meningkat, harga bon kadar tetap sedia ada lazimnya jatuh kerana pembayarannya kurang menarik berbanding terbitan baharu. Penilaian semula boleh mengurangkan NAV dana; harga ETF juga boleh menyimpang daripada NAV. Kesannya bergantung pada tempoh, kematangan, lengkung hasil dan spread kredit. Tempoh ETF bon menganggarkan sensitiviti kadar, bukan pulangan tepat.
Risiko kredit wujud bagi kedua-duanya. Bon individu menumpukan pendedahan pada satu penerbit dan keutamaan tuntutannya; dana menyebar atau menumpukannya mengikut mandat. Bon boleh panggil mungkin dibayar awal, manakala sekuriti bersandarkan gadai janji boleh memulangkan prinsipal lebih awal atau lewat daripada jangkaan. Inflasi mengurangkan kuasa beli bayaran tetap. Kupon dan prinsipal yang diterima semula mungkin perlu dilaburkan pada kadar berbeza.
Memegang bon hingga matang boleh mengelakkan jualan di bawah nilai tara tetapi tidak menghapuskan kemungkiran, penebusan awal, inflasi atau risiko pelaburan semula. Dana boleh menawarkan pendedahan berterusan tetapi tidak menampung kerugian pada tarikh peribadi anda. Tiada bentuk yang semestinya lebih selamat; bandingkan penerbit atau mandat dana, masa wang diperlukan dan kemampuan menanggung perubahan harga.
Bandingkan semua kos dan cukai
Urus niaga bon langsung boleh melibatkan komisen atau markup/markdown peniaga yang termasuk dalam harga. Jika membeli antara tarikh kupon, pembeli mungkin membayar faedah terakru kepada penjual. Bandingkan harga penuh dan aliran tunai, bukan kupon sahaja.
Dana mungkin mempunyai perbelanjaan operasi, fi kelas unit dan kos dagangan dalam portfolio. Pelabur ETF juga mungkin membayar spread dan komisen broker. Nisbah perbelanjaan rendah tidak menerangkan semua kos. Semak prospektus dan pendedahan broker.
Cukai bergantung pada negara, akaun dan jenis bon atau dana. Di AS, faedah, keuntungan modal, ciri bon perbandaran dan agihan dana mungkin dikenakan layanan berbeza. Dana boleh mengagihkan pendapatan atau keuntungan direalisasi walaupun anda tidak menjual unit. Jangan anggap semua agihan dana bon perbandaran bebas cukai. Contoh AS bukan peraturan untuk negara lain.
Perbandingan aliran tunai hipotetikal AS$10,000
Andaikan bon lima tahun dibeli pada nilai tara, dengan nilai tara AS$10,000, kupon tahunan 4% dan pembayaran setiap enam bulan. Satu kupon ialah AS$10,000 × 0.04 ÷ 2 = AS$200. Sepuluh pembayaran berjumlah AS$2,000. Jika penerbit membayar dan tidak menebus bon lebih awal, AS$10,000 nilai tara turut perlu dibayar apabila matang.
Ini hanya mengira bayaran kontrak, bukan jumlah pulangan atau hasil terjamin. Ia tidak memasukkan fi, cukai, inflasi, pelaburan semula, kemungkiran atau penebusan awal. Membeli melebihi atau kurang daripada nilai tara mengubah hasil dan keputusan. Jika dijual sebelum matang, harga boleh lebih tinggi atau rendah daripada AS$10,000 serta dikenakan kos.
Dengan pelaburan AS$10,000 dalam dana bon, anda memiliki unit dana, bukan tuntutan nilai tara yang matang lima tahun kemudian. Agihan berubah apabila bon matang, diganti, dinilai semula dan perbelanjaan ditolak. Selepas lima tahun, nilai pasaran unit boleh melebihi atau kurang daripada pelaburan asal. Melabur semula agihan menambah unit tetapi bukan janji pemulangan prinsipal pada tarikh tertentu.
Padankan struktur dengan soalan anda
Tentukan dahulu sama ada anda memerlukan bayaran kontrak pada tarikh tertentu atau mahu portfolio terkumpul dengan pendapatan dan nilai yang boleh berubah. Bagi bon individu, bandingkan penerbit dan keutamaan tuntutan; bagi dana, lihat objektif, profil kematangan, tempoh, campuran kredit, tumpuan dan kos. Pertimbangkan jualan awal, penebusan, perubahan agihan dan penurunan harga.
Tempoh matang bon individu tidak sama dengan purata tempoh matang atau tempoh dana. Tangga bon menyebarkan tarikh matang, sementara dana tradisional lazimnya mengganti pegangan. Lihat strategi tangga, barbell dan bullet bon serta SEC yield, hasil agihan dan hasil hingga matang.
Perbandingan yang berguna menunjukkan sama ada bayaran, kepelbagaian, harga pasaran, kos, cukai dan dokumen produk sesuai dengan keperluan. Ia tidak mengisytiharkan satu struktur terbaik untuk semua orang. Semak dokumen terbitan atau prospektus, pegangan terkini dan laporan pemegang unit terbaru.
Soalan lazim
Q1Adakah dana bon memulangkan pelaburan awal saya pada tarikh tetap?
Biasanya tidak. Unit dana tradisional tiada tarikh matang peribadi atau janji memulangkan harga belian. Dana tempoh matang sasaran mungkin merancang penutupan, tetapi jumlah akhir bergantung pada aset dan syarat yang tinggal.
Q2Jika saya memegang bon individu hingga matang, bolehkah saya mengabaikan risiko harga?
Tidak. Anda mungkin mengelakkan jualan pada harga pasaran sementara, tetapi penerbit boleh mungkir, bon boleh panggil boleh dibayar awal, dan inflasi atau kadar pelaburan semula mengubah nilai aliran tunai. Anda mungkin perlu menjual lebih awal.
Q3Adakah bon individu lebih selamat daripada dana?
Bukan berdasarkan kategori sahaja. Bon tunggal boleh menumpukan risiko pada satu penerbit; dana boleh mempelbagaikan atau menumpukan mengikut mandat. Bandingkan pegangan, kredit, kematangan, tempoh, kecairan dan kos.
Sumber dan bacaan lanjut
Laporkan masalah
Kami akan menyediakan e-mel dengan pautan artikel ini. Mark menerima laporan hanya selepas anda menghantarnya
Semakan pantas
Sudah membaca panduan? Uji diri dengan 3 soalan
Soalan 01
Apakah yang dimiliki pelabur apabila membeli unit dana bon?
Pilih jawapan untuk melihat penjelasan