

Adakah ETF Bon Mempunyai Tarikh Matang? ETF Biasa dan Target Maturity
Fahami sebab kebanyakan ETF bon terus beroperasi apabila bon dalam pegangan matang, cara ETF target maturity beralih kepada tunai dan mengagihkan aset bersih, serta sebab tahun sasaran tidak menjamin pemulangan modal.
Dalam panduan iniAdakah ETF bon mempunyai tarikh matang?
Ringkasan ringkas
Sesuatu bon boleh mempunyai tarikh matang yang ditetapkan dalam kontrak. Unit ETF biasanya tidak matang hanya kerana bon dalam portfolio telah matang. Kebanyakan ETF bon mengekalkan pendedahan dengan menggantikan atau melaras pegangan. Sesetengah ETF target maturity direka untuk menamatkan operasi pada tahun yang dinyatakan, memindahkan hasil bon matang kepada tunai atau setara tunai, kemudian mengagihkan baki aset bersih. Tahun sasaran ialah kitar hayat dana yang dirancang, bukannya janji untuk memulangkan pelaburan asal anda. Panduan ini meliputi ETF bon tersenarai AS; prospektus setiap dana menentukan tarikh dan terma sebenar.
Adakah ETF bon mempunyai tarikh matang?
Biasanya bon dalam dana mempunyai tarikh matang, tetapi unit ETF itu sendiri tidak. Menurut gambaran keseluruhan ETF FINRA, kebanyakan ETF bon menawarkan pendedahan berterusan, manakala sesetengahnya mempunyai portfolio dengan sasaran tarikh matang tertentu. Tarikh matang bon dan tarikh dana dirancang tamat ialah dua perkara berbeza.
Bagi bon individu, penerbit perlu membuat bayaran mengikut terma bon. Jika penerbit memenuhi kewajipannya, faedah terakhir dan nilai muka dibayar pada tarikh matang. Jika dijual lebih awal, pelabur menerima harga pasaran sekunder ketika itu, yang mungkin lebih rendah atau lebih tinggi; lihat gambaran keseluruhan bon FINRA.
Pemegang ETF memiliki unit dana, bukannya tuntutan langsung terhadap bayaran balik prinsipal setiap bon. Apabila sesuatu pegangan matang, wang tunai diterima oleh dana. Langkah seterusnya bergantung pada strategi dan dokumen ETF tersebut.
Apa berlaku apabila bon dalam ETF bon tradisional matang?
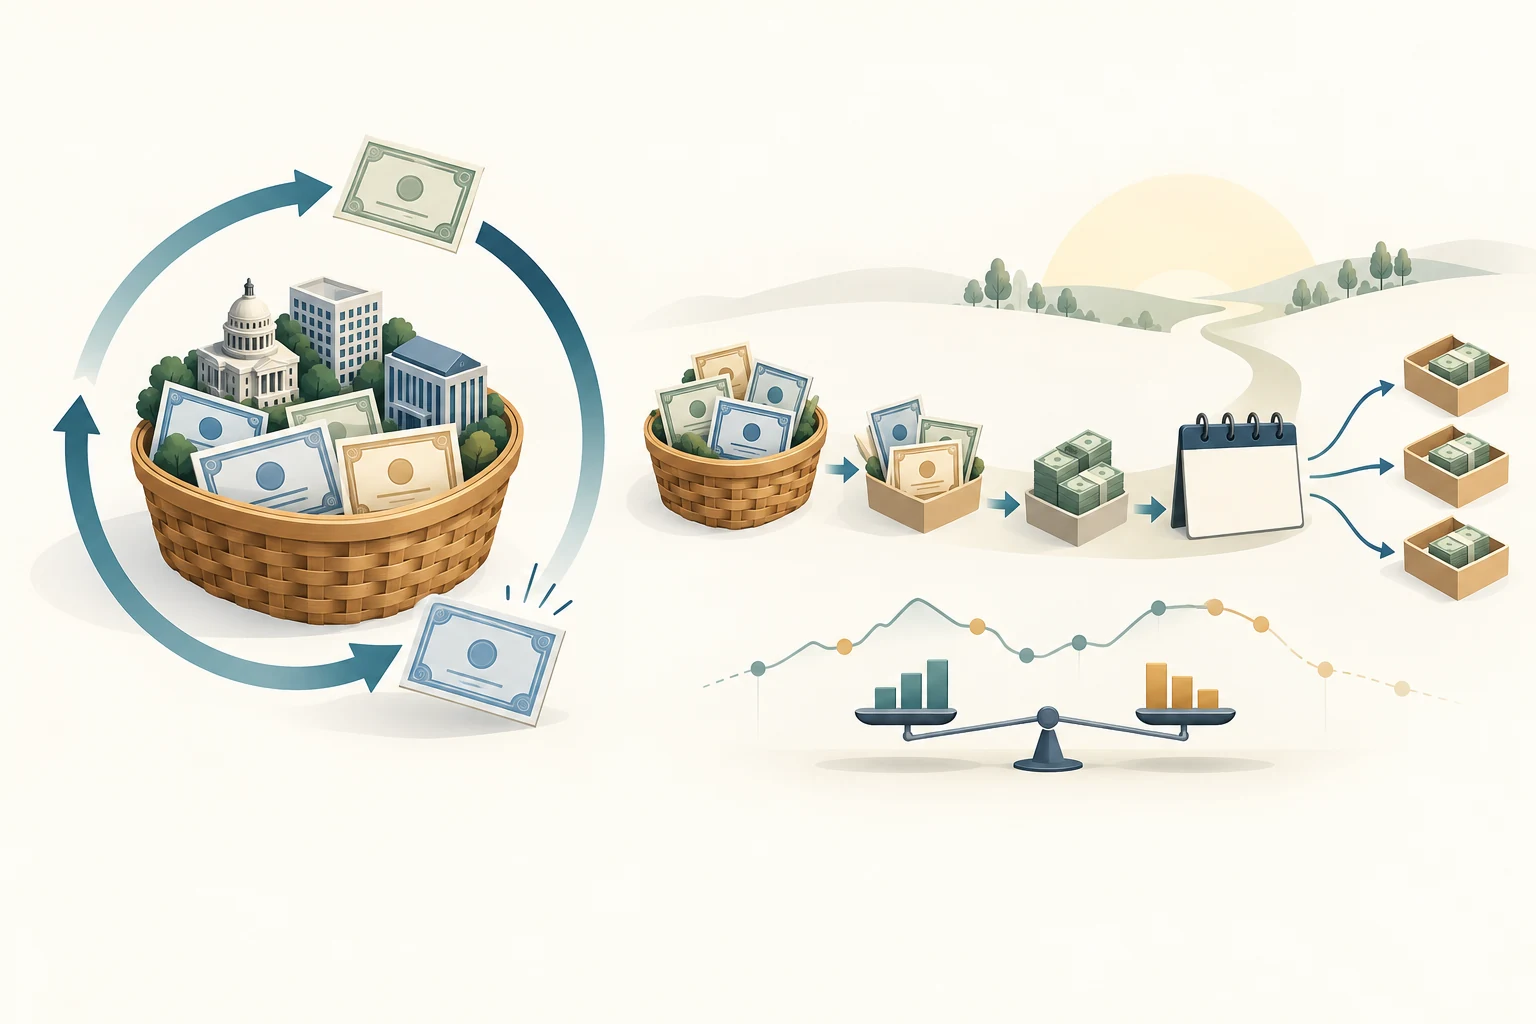
ETF bon tradisional lazimnya bertujuan mengekalkan pendedahan pelaburan dan bukannya tamat apabila satu bon dalam portfolio matang. Dana menerima wang daripada bon matang, jualan, kupon atau panggilan penebusan; hasil itu boleh digunakan untuk membeli bon lain atau melaras portfolio supaya terus mengikuti indeks atau mandatnya. Profil kematangan berubah dari semasa ke semasa, tetapi unit ETF kekal wujud melainkan dana mengambil tindakan berasingan untuk ditutup atau disusun semula.
Oleh itu, purata kematangan ETF bon bukan tarikh semua pemegang unit mendapat semula prinsipal. Portfolio mungkin mengandungi banyak bon dengan jadual bayaran berlainan dan pegangan boleh berubah. FINRA menerangkan kebanyakan ETF bon sebagai menyediakan pendedahan berterusan, walaupun sebahagian direka dengan tahun matang tertentu.
Pulangan pelabur dalam dana bon biasa datang daripada agihan dan perubahan nilai pasaran unit dana. Bon matang boleh menambah tunai kepada dana, tetapi tidak mencetuskan bayaran balik berkadar bagi harga belian asal setiap pemegang ETF.
Apakah maksud target maturity bagi ETF?
ETF target maturity, defined maturity atau bullet dibina berasaskan bon yang dijadualkan matang pada tahun kalendar tertentu serta rancangan dana untuk ditamatkan. Tahun dalam namanya lazimnya menunjukkan tempoh matang yang disasarkan, tetapi syarat bon yang layak, tarikh tamat dan proses agihan berbeza mengikut produk. Rujuk prospektus; jangan anggap ticker atau tahun pada nama sebagai tarikh bayaran kontrak.
ETF target maturity berbeza daripada dana persaraan target-date. Dana target-date biasanya mengubah peruntukan aset mengikut masa menuju tempoh persaraan. Dalam prospektus Vanguard Target Maturity 2027 Corporate Bond ETF yang difailkan kepada SEC, Vanguard membezakan ETF defined maturity daripada dana target-date secara nyata. Pemfailan itu menerangkan dana yang memegang bon berkaitan dengan tahun sasaran dan dirancang untuk dibubarkan sekitar tarikh tertentu.
Struktur ini boleh menjadi satu anak tangga dalam ladder bon, dengan dana berlainan menyasarkan tahun berlainan. Ia membungkus pelbagai bon dalam unit dagangan bursa, tetapi tidak menjadikan setiap dana setara dengan satu bon dan tidak menjamin bayaran tetap pada tahun yang dinyatakan.
Apa berlaku apabila ETF target maturity menghampiri tahun sasarannya?
Apabila bon portfolio matang atau dipanggil, dana boleh memindahkan hasilnya kepada tunai atau setara tunai dan bukannya membeli bon gantian dengan tempoh lebih panjang. Kepekaan kadar faedah portfolio boleh menurun apabila tarikh tamat menghampiri; pendapatan juga mungkin berubah apabila bon digantikan dengan pelaburan seperti tunai. Butiran bergantung pada prospektus dan bon yang dipegang.
Panduan pelabur iShares iBonds menerangkan siri itu beralih kepada tunai dan setara tunai apabila bon matang, kemudian dinyahsenarai dan mengagihkan baki aset bersih selepas bon portfolio matang. Dana iBonds tamat pada Oktober atau Disember dalam tahun pada nama dana, bergantung pada produknya. Invesco menerangkan BulletShares sebagai dana yang direka untuk tamat pada bulan Disember tahun ditetapkan; hasil bon yang matang atau dipanggil dalam enam bulan terakhir boleh disimpan dalam tunai atau setara tunai. Ini contoh khusus penerbit, bukannya jadual sejagat.
Tarikh tamat jangkaan dan tarikh dagangan terakhir, NAV terakhir, tarikh rekod pemegang unit dan pembayaran mungkin tidak sama. Pemfailan Vanguard menerangkan pembubaran pada atau sekitar tarikh tertentu dan pengagihan baki aset bersih selepas liabiliti. Semak prospektus terkini serta notis dana untuk urutan tarikh yang tepat.
Adakah agihan akhir memulangkan pelaburan asal saya?
Tidak. Apabila ditamatkan, dana mengagihkan baki aset bersih mengikut proses pembubarannya. Jumlah itu berdasarkan nilai dana selepas perbelanjaan dan liabiliti, bukannya janji untuk membayar semula harga belian setiap pelabur atau jumlah dolar yang telah ditetapkan. Harga pasaran unit mungkin juga berbeza daripada NAV semasa pembelian atau jualan.
Prospektus Vanguard yang difailkan kepada SEC menyatakan agihan dan hasil pembubaran tidak boleh diramal ketika pelaburan dibuat. Hasil mungkin lebih tinggi atau lebih rendah daripada jumlah awal dan boleh menyebabkan keuntungan atau kerugian cukai. iShares juga menyatakan dana iBonds tidak dijamin dan tidak bertujuan memulangkan jumlah yang telah ditentukan. Invesco mendedahkan agihan serta hasil pembubaran BulletShares tidak boleh diramal semasa pembelian dan pelabur boleh menerima lebih atau kurang daripada pelaburan asal.
Untuk menilai hasil, pertimbangkan semua aliran tunai: harga pembelian unit ETF, agihan diterima, hasil pembubaran, kos transaksi dan cukai yang berkenaan dengan akaun. Agihan akhir sahaja bukan jumlah pulangan dana. Dana boleh berakhir di atas atau di bawah NAV awal; hasil pelabur turut bergantung pada harga dan masa pembelian.
Apakah yang boleh mengubah nilai dana atau bayaran akhirnya?
ETF target maturity tetap menanggung risiko dana bon semasa beroperasi. Kadar faedah dan penilaian keupayaan penerbit membayar boleh mengubah nilai pasaran pegangan. Penerbit boleh mungkir, bon callable boleh dibayar lebih awal dan hasilnya mungkin perlu dilabur semula pada kadar berbeza. Dana juga mungkin menghadapi kekangan kecairan, perbelanjaan, kos dagangan dan perbezaan penjejakan indeks atau pensampelan. Tarikh tamat terancang tidak menghapuskan risiko ini.
Pemfailan Vanguard membincangkan risiko kadar faedah, kredit, kecairan, panggilan dan penjejakan bagi dananya. Ia turut menyatakan unit ETF didagangkan pada harga pasaran yang mungkin di atas atau di bawah NAV. Pendedahan Invesco untuk BulletShares juga menyebut perbelanjaan, kemungkinan kerugian, agihan berubah-ubah dan hasil pembubaran yang mungkin berbeza daripada pelaburan asal. Anggap semua ini sebagai pendedahan khusus produk dan semak dokumen ETF yang dipertimbangkan.
Tahun sasaran tidak membekukan nilai ETF. Jualan sebelum matang, pembayaran awal penerbit atau kos terkumpul boleh mengubah tunai dan aset bersih akhir. Untuk kepekaan kadar faedah, baca tempoh dan risiko kadar faedah ETF bon. Untuk ukuran pendapatan yang bukan janji bayaran, lihat SEC yield, distribution yield dan YTM portfolio ETF.
Bagaimana agihan, cukai dan tarikh broker berkaitan?
Agihan dana bulanan atau berkala bukan bayaran prinsipal terakhir bon. Kadar agihan dan pengelasan cukai ETF target maturity boleh berubah. Panduan iShares dan pemfailan Vanguard memberi amaran bahawa agihan serta hasil pembubaran boleh mempengaruhi layanan cukai terhadap pulangan pelabur. Keuntungan atau kerugian bercukai mungkin bergantung pada asas kos dan jenis akaun. Semak dokumen cukai akhir dana dan rujuk profesional cukai bertauliah untuk pertanyaan peribadi.
Tarikh tamat yang dirancang tidak memberitahu dengan tepat bila tunai masuk ke akaun broker. Semak notis dana untuk hari dagangan terakhir, tarikh penilaian, tarikh rekod, tarikh pembubaran atau agihan yang dijangka dan sebarang syarat masa. Tanya broker bagaimana agihan akhir diproses serta sama ada pesanan terbuka atau pembelian dekat tarikh tutup boleh menjejaskan kelayakan. Platform berlainan mungkin mengkreditkan hasil pada hari berlainan.
Jika anda menjual sebelum penamatan, anda menerima harga pasaran bursa yang mungkin berbeza daripada NAV, selepas kos dagangan yang berkenaan. Jika memegang hingga pembubaran, anda menerima agihan melalui proses dana dan broker, bukannya pembayaran nilai muka bon individu. Untuk langkah umum penutupan atau penggabungan ETF, lihat apa berlaku apabila ETF ditutup.
Bolehkah ETF target maturity menjadi anak tangga ladder bon?
ETF sedemikian boleh direka untuk peranan itu. Ladder bon menyelang-selikan kematangan sepanjang beberapa tahun supaya bon atau pegangan dana dijadualkan matang pada masa berlainan. ETF target maturity menghimpunkan beberapa bon dalam satu dana dagangan bursa dengan tahun tamat terancang; hasilnya boleh dibelanjakan atau dilaburkan semula dalam anak tangga seterusnya. Invesco menerangkan BulletShares sebagai alat membina ladder bon, manakala iShares menerangkan cara menyusun iBonds dengan tahun sasaran berbeza.
Pertukarannya ialah agihan akhir berubah-ubah. Kepelbagaian antara bon tidak menghapuskan risiko kredit atau pasaran. Perbelanjaan dana, agihan, peralihan kepada tunai dan hasil pembubaran juga berbeza daripada memegang satu bon secara langsung. Ladder berasaskan ETF boleh membantu menyusun tempoh masa, tetapi tidak menjamin jumlah tertentu tersedia pada hari tertentu.
Apakah yang patut disemak sebelum memadankan tahun sasaran dengan keperluan tunai?
Mulakan dengan prospektus terkini dan notis penamatan, bukannya nama sahaja. Sahkan tahun sasaran, tarikh tamat dirancang, bon yang layak, kemungkinan panggilan awal, bila hasil mula dipindahkan kepada tunai dan cara agihan aset bersih akhir dikira. Semak tarikh bagi data pegangan, NAV, tempoh dan hasil. Bandingkan nisbah perbelanjaan serta kos dana lain, kualiti kredit, ukuran hasil, NAV dan harga pasaran terkini, serta kaedah penjejakan atau pensampelan.
Kemudian semak keadaan anda sendiri: harga belian dan asas kos, layanan agihan, jenis akaun, kemungkinan cukai, tarikh dagangan dan rekod terakhir, serta anggaran broker untuk mengkreditkan agihan tunai akhir. Jika wang diperlukan pada tarikh tetap, beri ruang untuk jadual dana dan broker serta ambil kira jumlah yang tidak pasti.
Perbandingan berguna bukan sekadar “ETF bon atau bon individu”. Tanya sama ada anda mahukan pendedahan pasaran bon berterusan atau portfolio dengan tahun tamat yang dirancang, kemudian bandingkan aliran tunai, risiko, kos dan pendedahan produk tertentu. Anggap tahun sasaran sebagai ciri perancangan bersyarat, bukannya jaminan prinsipal atau masa bayaran yang tepat.
Soalan lazim
Q1Adakah ETF bon memulangkan prinsipal apabila pegangan bonnya matang?
Bukan sebagai bayaran balik langsung kepada setiap pemegang ETF. ETF bon tradisional menerima hasil dalam dana dan biasanya terus mengurus portfolio. ETF target maturity mungkin membuat agihan dana apabila ditamatkan seperti dirancang, tetapi jumlahnya tidak dijamin sama dengan harga belian anda.
Q2Adakah ETF target maturity sama dengan dana target-date?
Tidak. ETF bon target maturity disusun berdasarkan bon yang matang pada tahun tertentu dan penamatan dana yang dirancang. Dana target-date lazimnya mengubah peruntukan aset dari semasa ke semasa untuk matlamat seperti persaraan. Baca prospektus kerana nama yang hampir sama boleh merujuk struktur berbeza.
Q3Bilakah broker akan mengkreditkan agihan akhir ETF target maturity?
Ia bergantung pada jadual pembubaran dana dan pemprosesan broker. Semak notis dana terkini untuk hari dagangan terakhir, tarikh penilaian, tarikh rekod dan tarikh agihan jangkaan, kemudian sahkan dengan broker anda. Tahun sasaran sahaja bukan tarikh tepat wang tersedia.
Sumber dan bacaan lanjut
Laporkan masalah
Kami akan menyediakan e-mel dengan pautan artikel ini. Mark menerima laporan hanya selepas anda menghantarnya
Semakan pantas
Sudah membaca panduan? Uji diri dengan 3 soalan
Soalan 01
Apakah yang biasanya berlaku apabila bon dalam ETF bon tradisional matang?
Pilih jawapan untuk melihat penjelasan
Glosari opsyen
A call or put whose strike is near the underlying price; it has little intrinsic value and often substantial sensitivity to time and volatility.
Baca panduan terperinciCall optionA contract that gives its holder the right, but not the obligation, to buy the underlying at the strike before or at expiration under the contract terms.
Baca panduan terperinci