

Hasil Setara Cukai Bon Perbandaran: Formula, AMT dan Risiko
Bandingkan bon perbandaran AS dengan bon bercukai menggunakan TEY; fahami kesan cukai negeri, AMT, penebusan awal, kredit dan kecairan.
Dalam panduan iniSoalan yang dijawab oleh TEY
Ringkasan ringkas
Hasil setara cukai (TEY) menganggarkan hasil sebelum cukai yang perlu ditawarkan oleh bon bercukai untuk menyamai faedah selepas cukai persekutuan daripada bon perbandaran AS yang layak. Dalam versi ringkas yang hanya mengambil kira cukai persekutuan: TEY = hasil bebas cukai ÷ (1 − kadar marginal persekutuan yang terpakai). Ini ialah paras perbandingan berdasarkan andaian, bukannya ramalan atau pulangan terlaras risiko.
Soalan yang dijawab oleh TEY
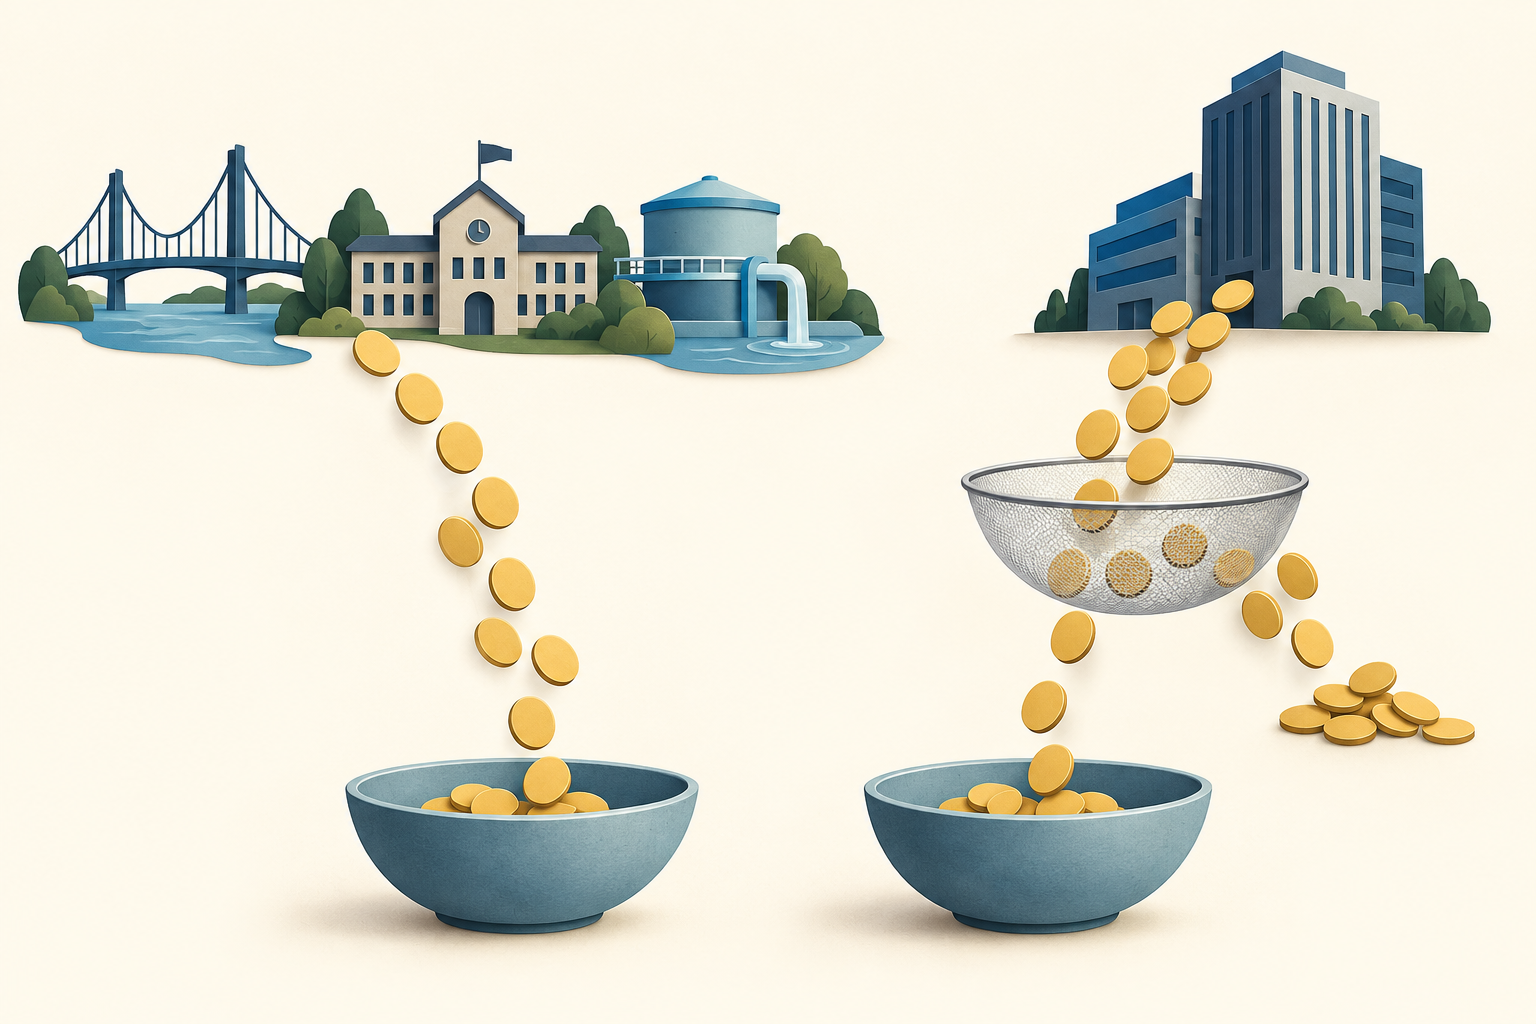
Bon perbandaran diterbitkan oleh negeri, bandar, daerah atau entiti yang mendapatkan pembiayaan bagi pihak mereka. Faedah daripada terbitan yang memenuhi syarat cukai lazimnya tidak termasuk dalam pendapatan bercukai persekutuan AS; faedah bon bercukai biasanya dikenakan cukai. Oleh itu, hasil nominal bon perbandaran yang lebih rendah masih boleh memberikan faedah bersih yang hampir sama. TEY menukar hasil bebas cukai kepada hasil bercukai yang diperlukan berdasarkan andaian yang dinyatakan.
Formula ini hanya menjawab berapa hasil bercukai diperlukan untuk menyamai faedah selepas cukai yang diandaikan. Ia tidak menyusun bon mengikut jumlah pulangan jangkaan, kualiti kredit, kestabilan harga, kecairan atau kesesuaian. TEY 4% tidak bermaksud bon perbandaran benar-benar membayar 4% atau sama selamat dengan Treasury AS. Setiap bon mempunyai kupon, harga beli, syarat penebusan dan sumber bayaran balik tersendiri.
Sahkan status cukai persekutuan bon dahulu
Istilah “perbandaran” menerangkan penerbit atau struktur pembiayaan, tetapi tidak menentukan layanan cukai bagi setiap bayaran. IRS Publication 550 menyatakan faedah daripada obligasi negeri dan kerajaan tempatan lazimnya bebas cukai, namun turut menerangkan obligasi bercukai dan pengecualian. Panduan status cukai MSRB membezakan terbitan yang dikecualikan daripada cukai persekutuan, bercukai dan berkaitan AMT. Semak penyata rasmi dan pendedahan cukai bagi bon tertentu.
Sesetengah faedah yang dikecualikan daripada cukai pendapatan persekutuan biasa masih boleh mempengaruhi cukai minimum alternatif (AMT) bagi pembayar cukai tertentu. Bon perbandaran bercukai mungkin dikenakan cukai persekutuan tetapi menerima layanan cukai negeri yang berbeza. Cukai negeri dan tempatan bergantung pada tempat tinggal, tempat bon diterbitkan dan undang-undang yang berkenaan. Bon obligasi am dan bon hasil juga mempunyai sumber bayaran balik yang berlainan; status cukai tidak membuktikan keupayaan penerbit membayar.
Kira TEY dengan andaian cukai persekutuan sahaja
Untuk perbandingan ringkas dalam akaun bercukai, biarkan m ialah hasil bebas cukai bon perbandaran dan t ialah kadar marginal persekutuan yang terpakai pada faedah bercukai yang sebanding. Bon bercukai dengan hasil y menyimpan kira-kira y × (1 − t) selepas cukai persekutuan itu. Dengan menyamakannya dengan m, kita memperoleh TEY = m ÷ (1 − t). Gunakan kadar marginal yang berkenaan, bukan kadar purata pelabur.
Andaikan hasil bon perbandaran secara hipotesis 3.00% dan kadar marginal persekutuan 24%, tanpa kesan cukai negeri atau AMT: TEY = 3.00% ÷ 0.76 = 3.947%, kira-kira 3.95%. Dalam andaian ini, itulah hasil pulang modal bagi bon bercukai. YTW bercukai yang sebanding sebanyak 4.10% meninggalkan kira-kira 3.116% selepas cukai persekutuan; 3.80% meninggalkan kira-kira 2.888%. Pengiraan ini tidak merangkumi perubahan harga, kos, cukai negeri, AMT atau perbezaan risiko.
Contoh MSRB menggunakan hasil bebas cukai 3.00% dan kadar 37% untuk menghasilkan 4.76%. Itu andaian ilustrasi, bukan kadar yang disyorkan. Pada 22%, hasilnya kira-kira 3.85%; pada 32%, kira-kira 4.41%. Ini contoh sensitiviti, bukannya kenyataan tentang kadar semasa atau cukai peribadi. Jika faedah meliputi beberapa jalur cukai, formula satu kadar hanyalah anggaran.
Bandingkan jenis hasil yang sama
Kupon ialah kadar kontrak ke atas nilai tara, bukannya hasil pasaran semasa. Yield to maturity (YTM) mengambil kira harga dan aliran tunai berjadual tetapi bergantung pada andaian pembayaran dan pelaburan semula. Bagi bon perbandaran yang boleh ditebus awal, semak yield to call (YTC) berdasarkan tarikh dan harga tebusan juga. FINRA menerangkan bahawa yield to worst (YTW) membandingkan hasil YTM dan YTC yang berkenaan, tetapi ia kekal sebagai anggaran, bukannya jumlah pulangan sebenar.
Gunakan ukuran hasil yang sama untuk bon perbandaran dan bon bercukai. Bon bernilai tara $1,000 dengan kupon 4% membayar $40 setahun; jika dibeli pada $1,050, hasil semasa ringkas ialah 40 ÷ 1,050 ≈ 3.81%. Ia tidak mengambil kira bayaran balik prinsipal atau masa penebusan, maka bukan YTM atau YTW. Walaupun tarikh penyelesaian, kaedah harga dan andaian penebusan diseragamkan, TEY tidak melaras perbezaan kredit, kecairan, tempoh atau risiko opsyen.
Cukai negeri dan jenis akaun mengubah kadar yang relevan
Contoh ini sengaja mengabaikan cukai negeri dan tempatan. Sesetengah negeri mengecualikan faedah bon yang diterbitkan dalam negeri tempat pelabur tinggal; negeri lain mengenakan cukai pada sebahagian atau semua faedah bon luar negeri. Jangan jumlahkan kadar persekutuan dan negeri secara automatik. Gunakan undang-undang, potongan dan keadaan pelabur yang sebenar bagi setiap bon. Dana bon perbandaran nasional mungkin memegang bon dari banyak negeri; semak pecahan negeri tahunan.
Jenis akaun juga penting. Dalam akaun bercukai, faedah yang layak mungkin mengelakkan cukai persekutuan semasa. Dalam akaun tertunda cukai seperti 401(k) tradisional, faedah bon bercukai biasanya juga tidak dikenakan cukai serta-merta pada tahun diterima. TEY ringkas itu tidak menunjukkan cukai pada pengeluaran akan datang. Bandingkan layanan cukai untuk keseluruhan akaun.
AMT, pelaporan dan dana bon perbandaran
Sebahagian faedah daripada bon aktiviti swasta tertentu boleh menjadi item pelarasan AMT. Arahan IRS Form 6251 tahun 2025 menerangkan faedah dan pengecualian yang berkaitan. Maklumat penerbit atau dana mungkin menunjukkan amaun berkaitan dalam kotak 9 Form 1099-INT atau kotak 13 Form 1099-DIV. Pendedahan ini tidak bermaksud setiap pelabur berhutang AMT: pengiraan dibuat pada peringkat pembayar cukai dengan mengambil kira pengecualian dan pelarasan lain.
Faedah bebas cukai masih mungkin perlu dilaporkan, lazimnya pada baris 2a Form 1040. Kotak 9 pada 1099-INT sudah termasuk dalam kotak 8, dan kotak 13 pada 1099-DIV termasuk dalam kotak 12; jangan kira dua kali. Asingkan faedah daripada hasil jualan. Diskaun pasaran pada bon perbandaran bebas cukai tidak secara automatik menjadi faedah bebas cukai; OID asal bagi terbitan tertentu yang layak boleh menerima layanan itu. Membeli pada $95 dan menjual pada $98 sahaja tidak cukup untuk menentukan sifat cukai perbezaan $3 tersebut.
Dalam dana bon perbandaran, dividen faedah bebas cukai bergantung pada pegangan dan pelaporan cukai tahunan. Panduan dana bon Investor.gov mengingatkan bahawa tidak semua pendapatan dana semestinya bebas daripada cukai persekutuan atau negeri. Semak tambahan cukai dan pecahan agihan bagi tahun berkenaan.
Manfaat cukai tidak menghapuskan risiko bon
Harga bon perbandaran boleh jatuh apabila hasil pasaran meningkat. Penebusan awal mengubah aliran tunai dan peluang pelaburan semula. Risiko kredit bergantung pada penerbit dan sumber pembayaran: bon obligasi am dan bon hasil tol tidak bergantung pada mekanisme yang sama. Penarafan tinggi bukan jaminan pembayaran. Sesetengah terbitan perbandaran jarang didagangkan, jadi harga yang dipaparkan mungkin bukan harga jualan yang boleh dilaksanakan. Investor.gov menghuraikan risiko penebusan, kredit, kadar faedah, inflasi dan kecairan.
Bon bernilai tara $100 yang dibeli pada $105 dan dijual pada $97 sebelum matang sudah mengalami kerugian harga $8 sebelum kupon dan kos dikira. Perbandingan faedah TEY tidak menghalang atau menggantikan pergerakan harga itu secara automatik. Keuntungan jualan, diskaun pasaran dan agihan dana juga boleh tertakluk pada peraturan cukai berlainan.
Urutan praktikal untuk membuat perbandingan
Mulakan dengan jenis akaun dan tahun cukai, kemudian kenal pasti sekuriti tertentu dan bukannya bergantung pada label “muni”. Baca dokumen rasmi untuk mengesahkan status cukai persekutuan, pendedahan AMT, layanan cukai negeri dan tempatan, jadual penebusan serta sumber pembayaran. Bagi dana, gunakan tambahan cukai dan maklumat pegangan untuk tahun berkaitan.
Seterusnya, pilih ukuran hasil yang sama bagi kedua-dua pilihan; bagi bon yang boleh ditebus, YTW mungkin lebih berguna daripada kupon. Selaraskan tarikh penyelesaian dan asas harga. Gunakan formula persekutuan ringkas hanya jika andaian berkenaan sesuai. Tambahkan cukai negeri selepas menyemak layanan sebenar. Jika AMT atau peraturan akaun mengubah perbandingan, formula ringkas tidak mencukupi.
Akhir sekali, bandingkan perkara yang tidak diliputi TEY: kualiti kredit, tempoh, risiko penebusan, kecairan, spread bida-tawar, kos dan andaian pelaburan semula. Rujuk juga gambaran bon perbandaran Investor.gov, artikel tentang hasil bon korporat dan Treasury serta panduan SEC yield berbanding distribution yield ETF. TEY ialah alat saringan perbandingan, bukan kesimpulan cukai peribadi atau syor bon.
Soalan lazim
Q1Adakah semua faedah bon perbandaran bebas cukai pendapatan persekutuan?
Tidak. Faedah daripada terbitan yang layak biasanya bebas cukai, tetapi terdapat bon bercukai dan faedah bon aktiviti swasta tertentu yang boleh menjejaskan AMT. Semak dokumen terbitan dan peraturan tahun berkaitan.
Q2Adakah TEY 3.95% bermaksud bon perbandaran membayar 3.95%?
Tidak. Itu ambang perbandingan bon bercukai yang dikira daripada hasil perbandaran dan kadar cukai andaian. Bayaran sebenar bergantung pada kupon, aliran tunai, harga, syarat penebusan dan cukai.
Q3Bolehkah penjualan bon perbandaran dengan faedah bebas cukai tetap menimbulkan cukai?
Boleh. Pengecualian faedah yang layak tidak secara automatik mengecualikan keuntungan jualan atau diskaun pasaran. Harga beli dan jual, tempoh pegangan serta peraturan berkenaan menentukan hasilnya.
Sumber dan bacaan lanjut
Laporkan masalah
Kami akan menyediakan e-mel dengan pautan artikel ini. Mark menerima laporan hanya selepas anda menghantarnya
Semakan pantas
Sudah membaca panduan? Uji diri dengan 3 soalan
Soalan 01
Bon perbandaran yang layak mempunyai hasil hipotesis 3.00%. Dengan kadar marginal persekutuan andaian 24% dan tanpa kesan cukai negeri atau AMT, apakah TEY ringkas?
Pilih jawapan untuk melihat penjelasan
Glosari opsyen
The portion of premium above intrinsic value, reflecting remaining time, expected uncertainty, rates, dividends, and supply and demand.
Baca panduan terperinciGammaAn estimate of how much delta may change for a small move in the underlying, all else equal; it often becomes more concentrated near expiration and near the money.
Baca panduan terperinci